
Năng lượng tái tạo chiếm hơn 40% sản lượng điện trên lưới điện chính của Australia, nhưng đầu tư và triển khai xây dựng các dự án điện gió đang chững lại. Bài viết nhận định mục tiêu đạt 82% điện tái tạo trong cơ cấu phát điện vào năm 2030 do chính phủ liên bang đề ra ngày càng khó thực hiện. Nếu các dự án điện gió không được triển khai kịp thời, nguồn điện thay thế có thể không đủ khi các nhà máy điện than đóng cửa, gây trở ngại cho kế hoạch cung ứng điện.
Bối cảnh
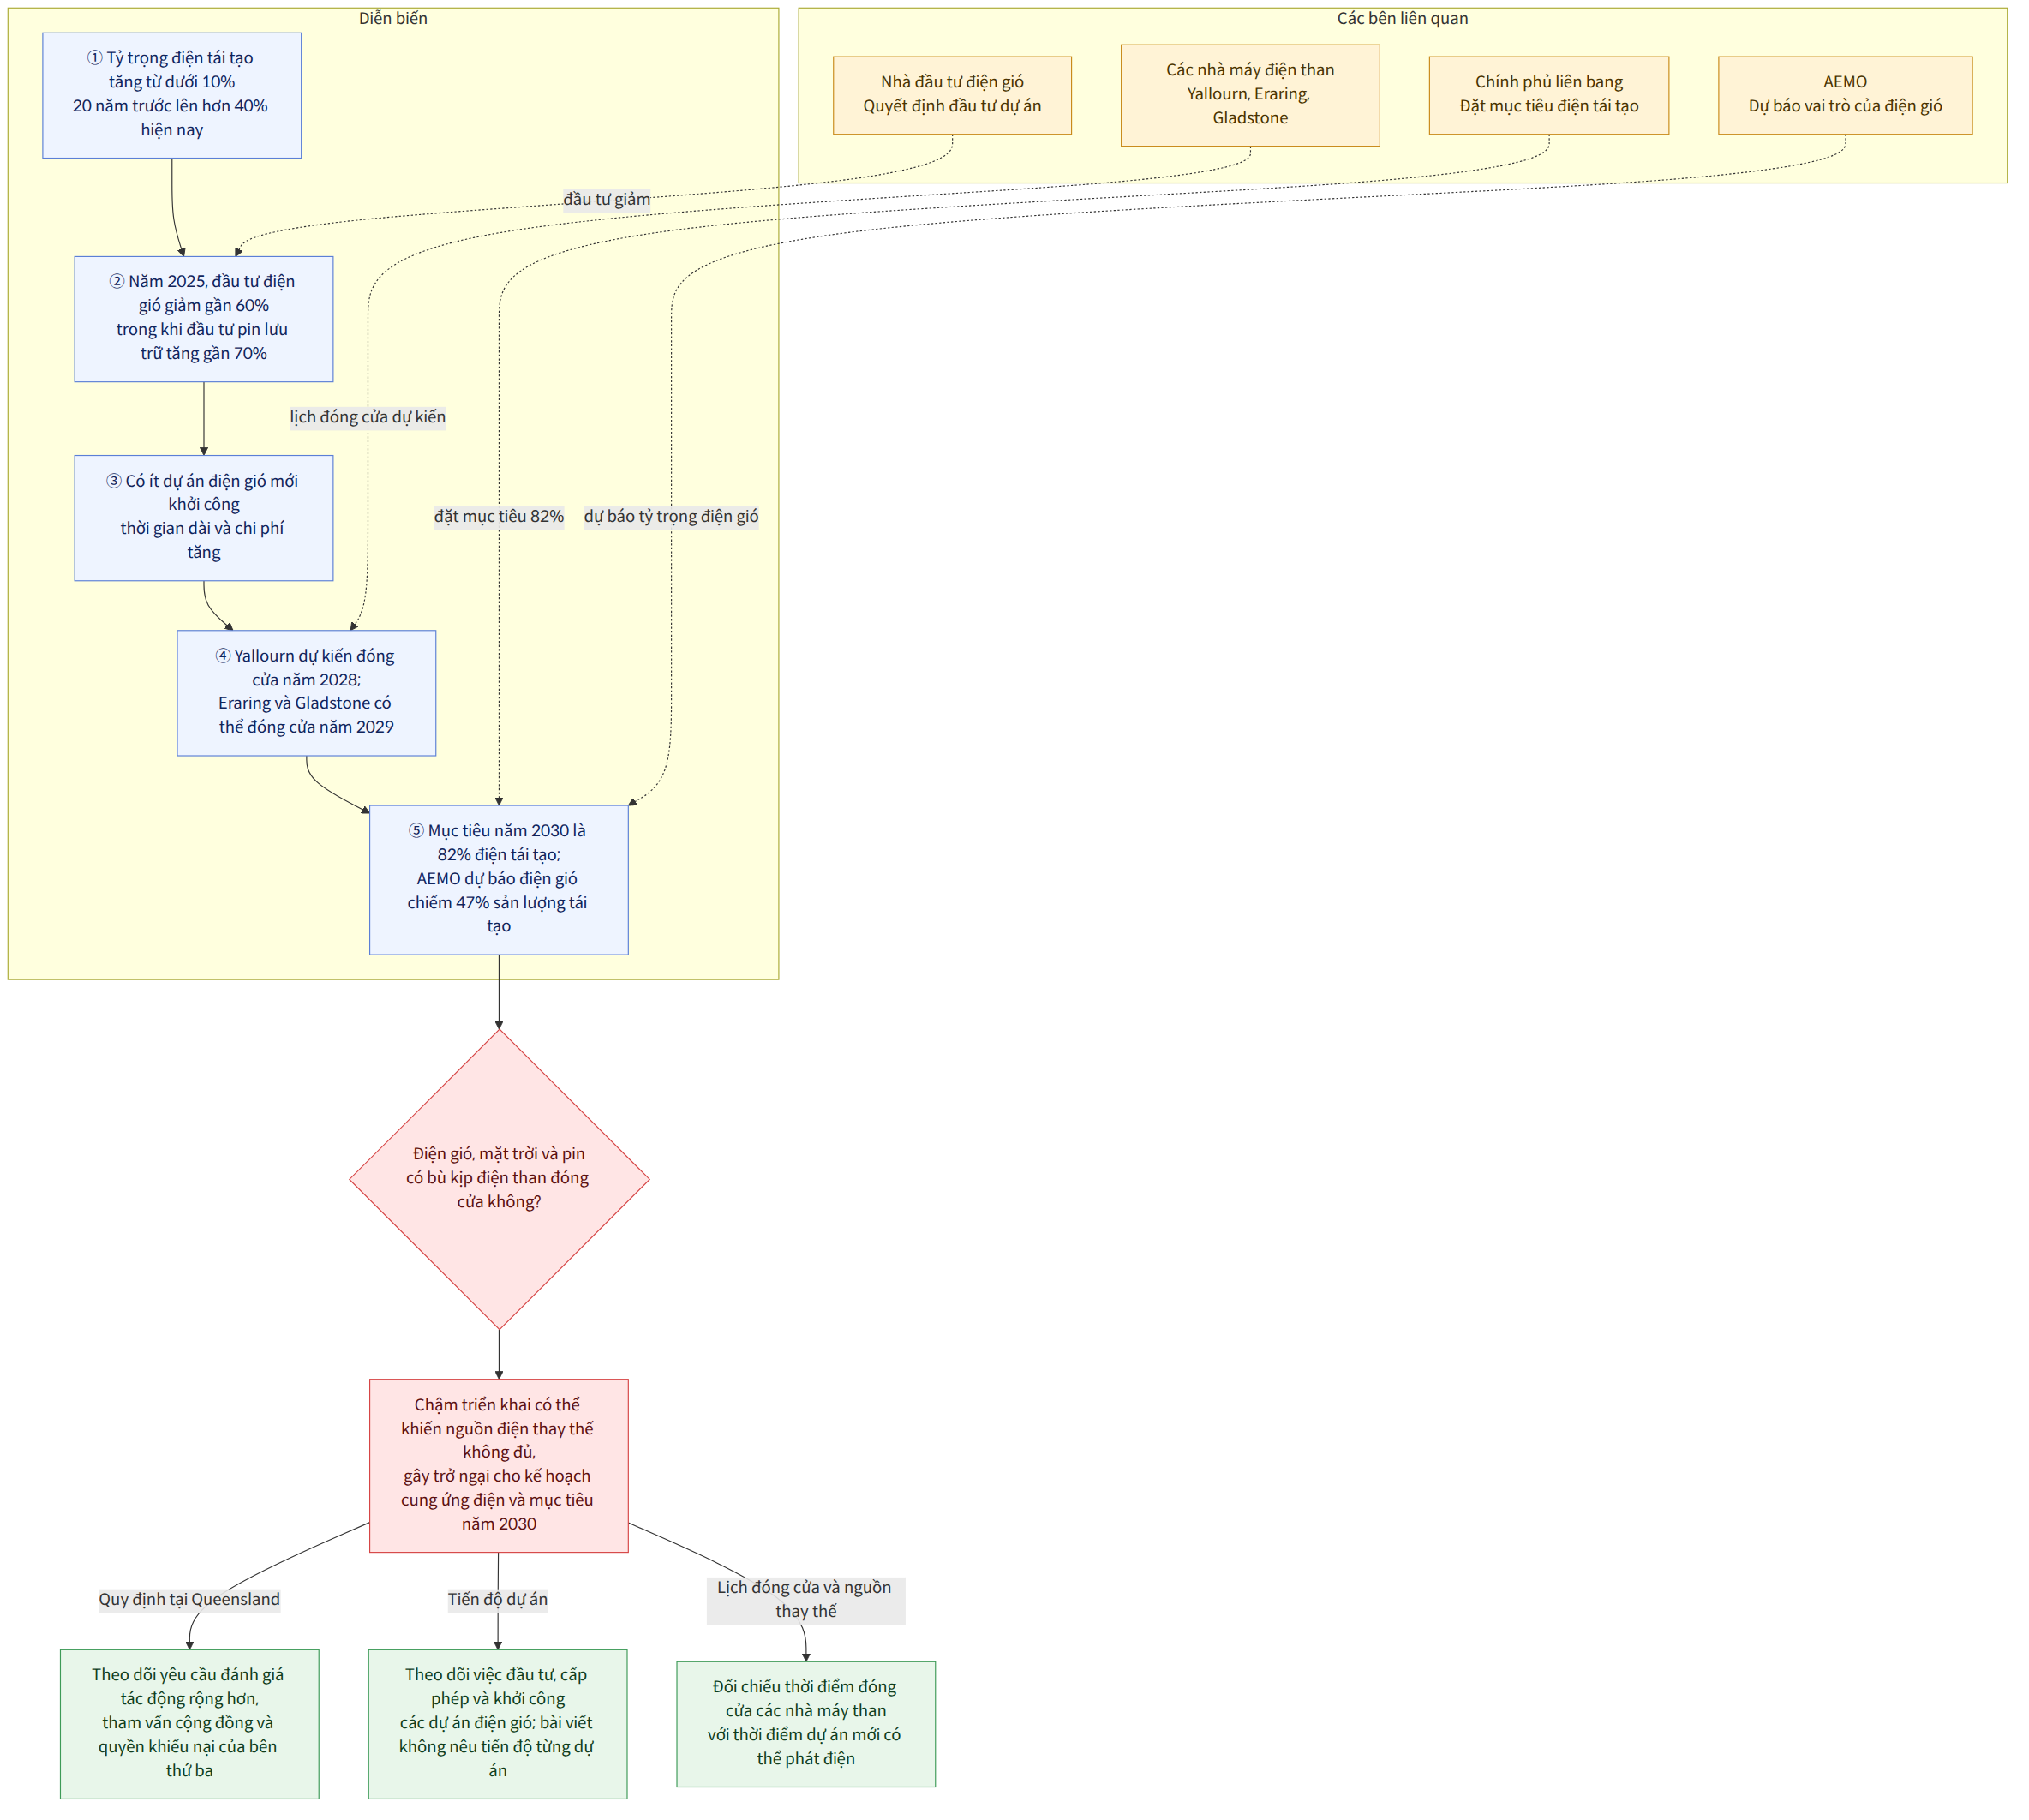
Sự thay đổi trong lưới điện Australia đã diễn ra đáng kể. Tỷ trọng điện tái tạo trong cơ cấu phát điện tăng từ dưới 10% cách đây 20 năm lên hơn 40% hiện nay. Tuy nhiên, bài viết dẫn ước tính cho rằng cần đầu tư 106 tỷ đô la Australia (A$106 tỷ) để hoàn tất quá trình chuyển đổi vào năm 2050.
Vấn đề là đầu tư vào năng lượng sạch không tăng đồng đều ở tất cả các lĩnh vực. Trong khảo sát năm 2026 của Nhóm Nhà đầu tư Năng lượng Sạch, tỷ lệ các nhà đầu tư lớn đánh giá lĩnh vực năng lượng sạch của Australia là “hấp dẫn” giảm từ 69% năm 2025 xuống còn 58%. Tỷ lệ đánh giá lĩnh vực này “hơi kém hấp dẫn” tăng từ 8% lên 19% trong cùng kỳ.
Tình trạng sa sút của điện gió trái ngược với xu hướng của điện mặt trời và pin lưu trữ. Năm 2025, đầu tư vào pin lưu trữ tại Australia tăng gần 70%, lên 4,8 tỷ đô la, trong khi đầu tư điện gió giảm gần 60%, còn 2,6 tỷ đô la. Đầu tư vào các nhà máy điện mặt trời giảm 5%, còn 1,9 tỷ đô la. Bài viết cho biết năm nay cũng có rất ít nhà máy điện gió mới đạt đến giai đoạn thực sự khởi công xây dựng.
Các dự án điện gió mất nhiều thời gian chờ đợi trước khi nhà máy được xây dựng. Trung bình, thời gian xây dựng dài hơn một năm so với các dự án điện mặt trời, và cần huy động vốn trong nhiều năm trước khi dự án có thể sinh lời. Bên cạnh đó, giá tua-bin gió tăng gần 40% trong giai đoạn 2020–2022, cùng với chi phí đường dây truyền tải và tình trạng thiếu lao động có tay nghề, cũng là những gánh nặng được nêu ra.
Khoảng cách giữa giá điện cần thiết để dự án có hiệu quả kinh tế và giá thị trường hiện nay cũng rất lớn. Theo bài viết, giá điện phải vượt 100 đô la mỗi megawatt-giờ thì nhà máy điện gió mới có thể đạt hiệu quả kinh tế, trong khi giá thị trường hiện tại vào khoảng 60 đô la. Trong bối cảnh thời gian xây dựng kéo dài và chi phí tăng, chênh lệch giá này có thể khiến các quyết định đầu tư trở nên khó khăn.
Ý nghĩa của thông tin này
Việc đầu tư điện gió chậm lại không chỉ là tình trạng sa sút của riêng một hình thức phát điện. Cơ quan Điều hành Thị trường Năng lượng Australia (호주 에너지시장운영자, AEMO) dự báo điện gió sẽ đóng góp 47% sản lượng điện tái tạo trên lưới điện chính vào năm 2030. Theo phân tích của bài viết, nếu điện gió không tăng như dự kiến, điện mặt trời và pin lưu trữ có thể bù đắp một phần, nhưng chưa chắc lấp được toàn bộ khoảng trống.
Vấn đề này gắn liền với lịch đóng cửa các nhà máy điện than. Nhà máy điện Yallourn ở bang Victoria dự kiến đóng cửa vào năm 2028, còn nhà máy Eraring dự kiến đóng cửa vào năm 2029 sau khi được gia hạn hoạt động thêm hai năm. Nhà máy Gladstone ở Queensland cũng có khả năng đóng cửa vào năm 2029, sớm hơn sáu năm so với dự kiến. Tổng sản lượng điện hằng năm của ba nhà máy này vào khoảng 30 terawatt-giờ, tương đương khoảng gấp đôi tổng sản lượng điện hằng năm của Nam Australia.
Các dự án điện gió cần thời gian từ khâu lập kế hoạch đến khi thực sự sản xuất điện. Vì vậy, để chuẩn bị nguồn điện thay thế đúng lúc các nhà máy điện than đóng cửa, cần theo dõi để tránh việc chậm trễ trong đầu tư và triển khai dự án dẫn đến khoảng trống nguồn cung sau này.
Chẳng hạn, nếu một dự án điện gió bị chậm trong quá trình ra quyết định đầu tư hoặc cấp phép, có thể xuất hiện khoảng cách giữa thời điểm dự án được kỳ vọng cung cấp điện và thời điểm nhà máy điện than đóng cửa. Đây là phần giải thích dựa trên giả định; bài viết không nêu tiến độ của từng dự án cụ thể hoặc mức thiếu hụt thực tế.
Những điểm được các bài viết đưa tin khác nhau
Chỉ có một văn bản gốc được cung cấp nên không thể so sánh khác biệt giữa các bài viết.
Những điều đã xác nhận và những điều chưa rõ
Những điều đã xác nhận
- Năng lượng tái tạo chiếm hơn 40% sản lượng điện trên lưới điện chính của Australia; 20 năm trước, tỷ lệ này dưới 10%.
- Mục tiêu năng lượng tái tạo năm 2030 là 82%, và AEMO dự báo điện gió sẽ chiếm 47% sản lượng điện tái tạo vào năm 2030.
- Năm 2025, đầu tư vào pin lưu trữ tăng, nhưng đầu tư vào điện gió và các nhà máy điện mặt trời giảm.
- Bang Queensland yêu cầu các nhà phát triển điện gió đánh giá tác động rộng hơn, tham vấn cộng đồng và mở rộng quyền khiếu nại của bên thứ ba. Tháng 5 năm 2025, bang đã hủy dự án điện gió Moonlight Ridge, vốn được cấp phép có điều kiện.
- Yallourn và Eraring dự kiến đóng cửa lần lượt vào năm 2028 và 2029; Gladstone được cho là có khả năng đóng cửa vào năm 2029.
Những điều chưa rõ
- Bài viết không nêu chính phủ Australia sẽ thực hiện chính sách cụ thể nào để khôi phục đầu tư điện gió và thúc đẩy triển khai các dự án.
- Chưa có thông tin công khai về số lượng dự án điện gió chưa bước vào giai đoạn xây dựng và thời điểm triển khai từng dự án.
- Chỉ dựa vào bài viết thì khó xác định việc đầu tư điện gió chậm lại sẽ gây thiếu hụt nguồn cung điện ở từng khu vực đến mức nào.
Những điều độc giả cần theo dõi
- Khi xem xét mục tiêu năng lượng tái tạo hoặc kế hoạch cung ứng điện của Australia, cần theo dõi cả tiến độ đầu tư và xây dựng các dự án điện gió, chứ không chỉ tỷ trọng năng lượng tái tạo nói chung.
- Đối chiếu lịch đóng cửa các nhà máy điện than với thời điểm các dự án phát điện mới bắt đầu cung cấp điện sẽ giúp nhận diện nguy cơ có khoảng trống trong công tác chuẩn bị nguồn điện thay thế.
- Khi theo dõi các dự án điện gió ở Queensland, cũng có thể tìm hiểu các yêu cầu về đánh giá tác động, tham vấn cộng đồng và quy trình để bên thứ ba khiếu nại ảnh hưởng thế nào đến tiến độ triển khai dự án.

















