
아프리카신용평가기관(AfCRA)이 거의 10년간 이어진 추진 과정 끝에 공식 출범했다. 아프리카 동료검토메커니즘(APRM)은 이 기관을 무디스, S&P 글로벌 레이팅스, 피치에 맞서는 경쟁자가 아니라 보완 기관으로 규정한다. AfCRA의 임무는 아프리카 경제에 대해 공정하고 독립적이며 맥락에 맞는 정확한 평가를 제공하는 것이다.
출범은 제도 구축의 이정표지만, AfCRA가 실제로 임무를 해내고 투자자와 규제기관의 신뢰를 얻을지는 별개의 문제다.
배경과 맥락
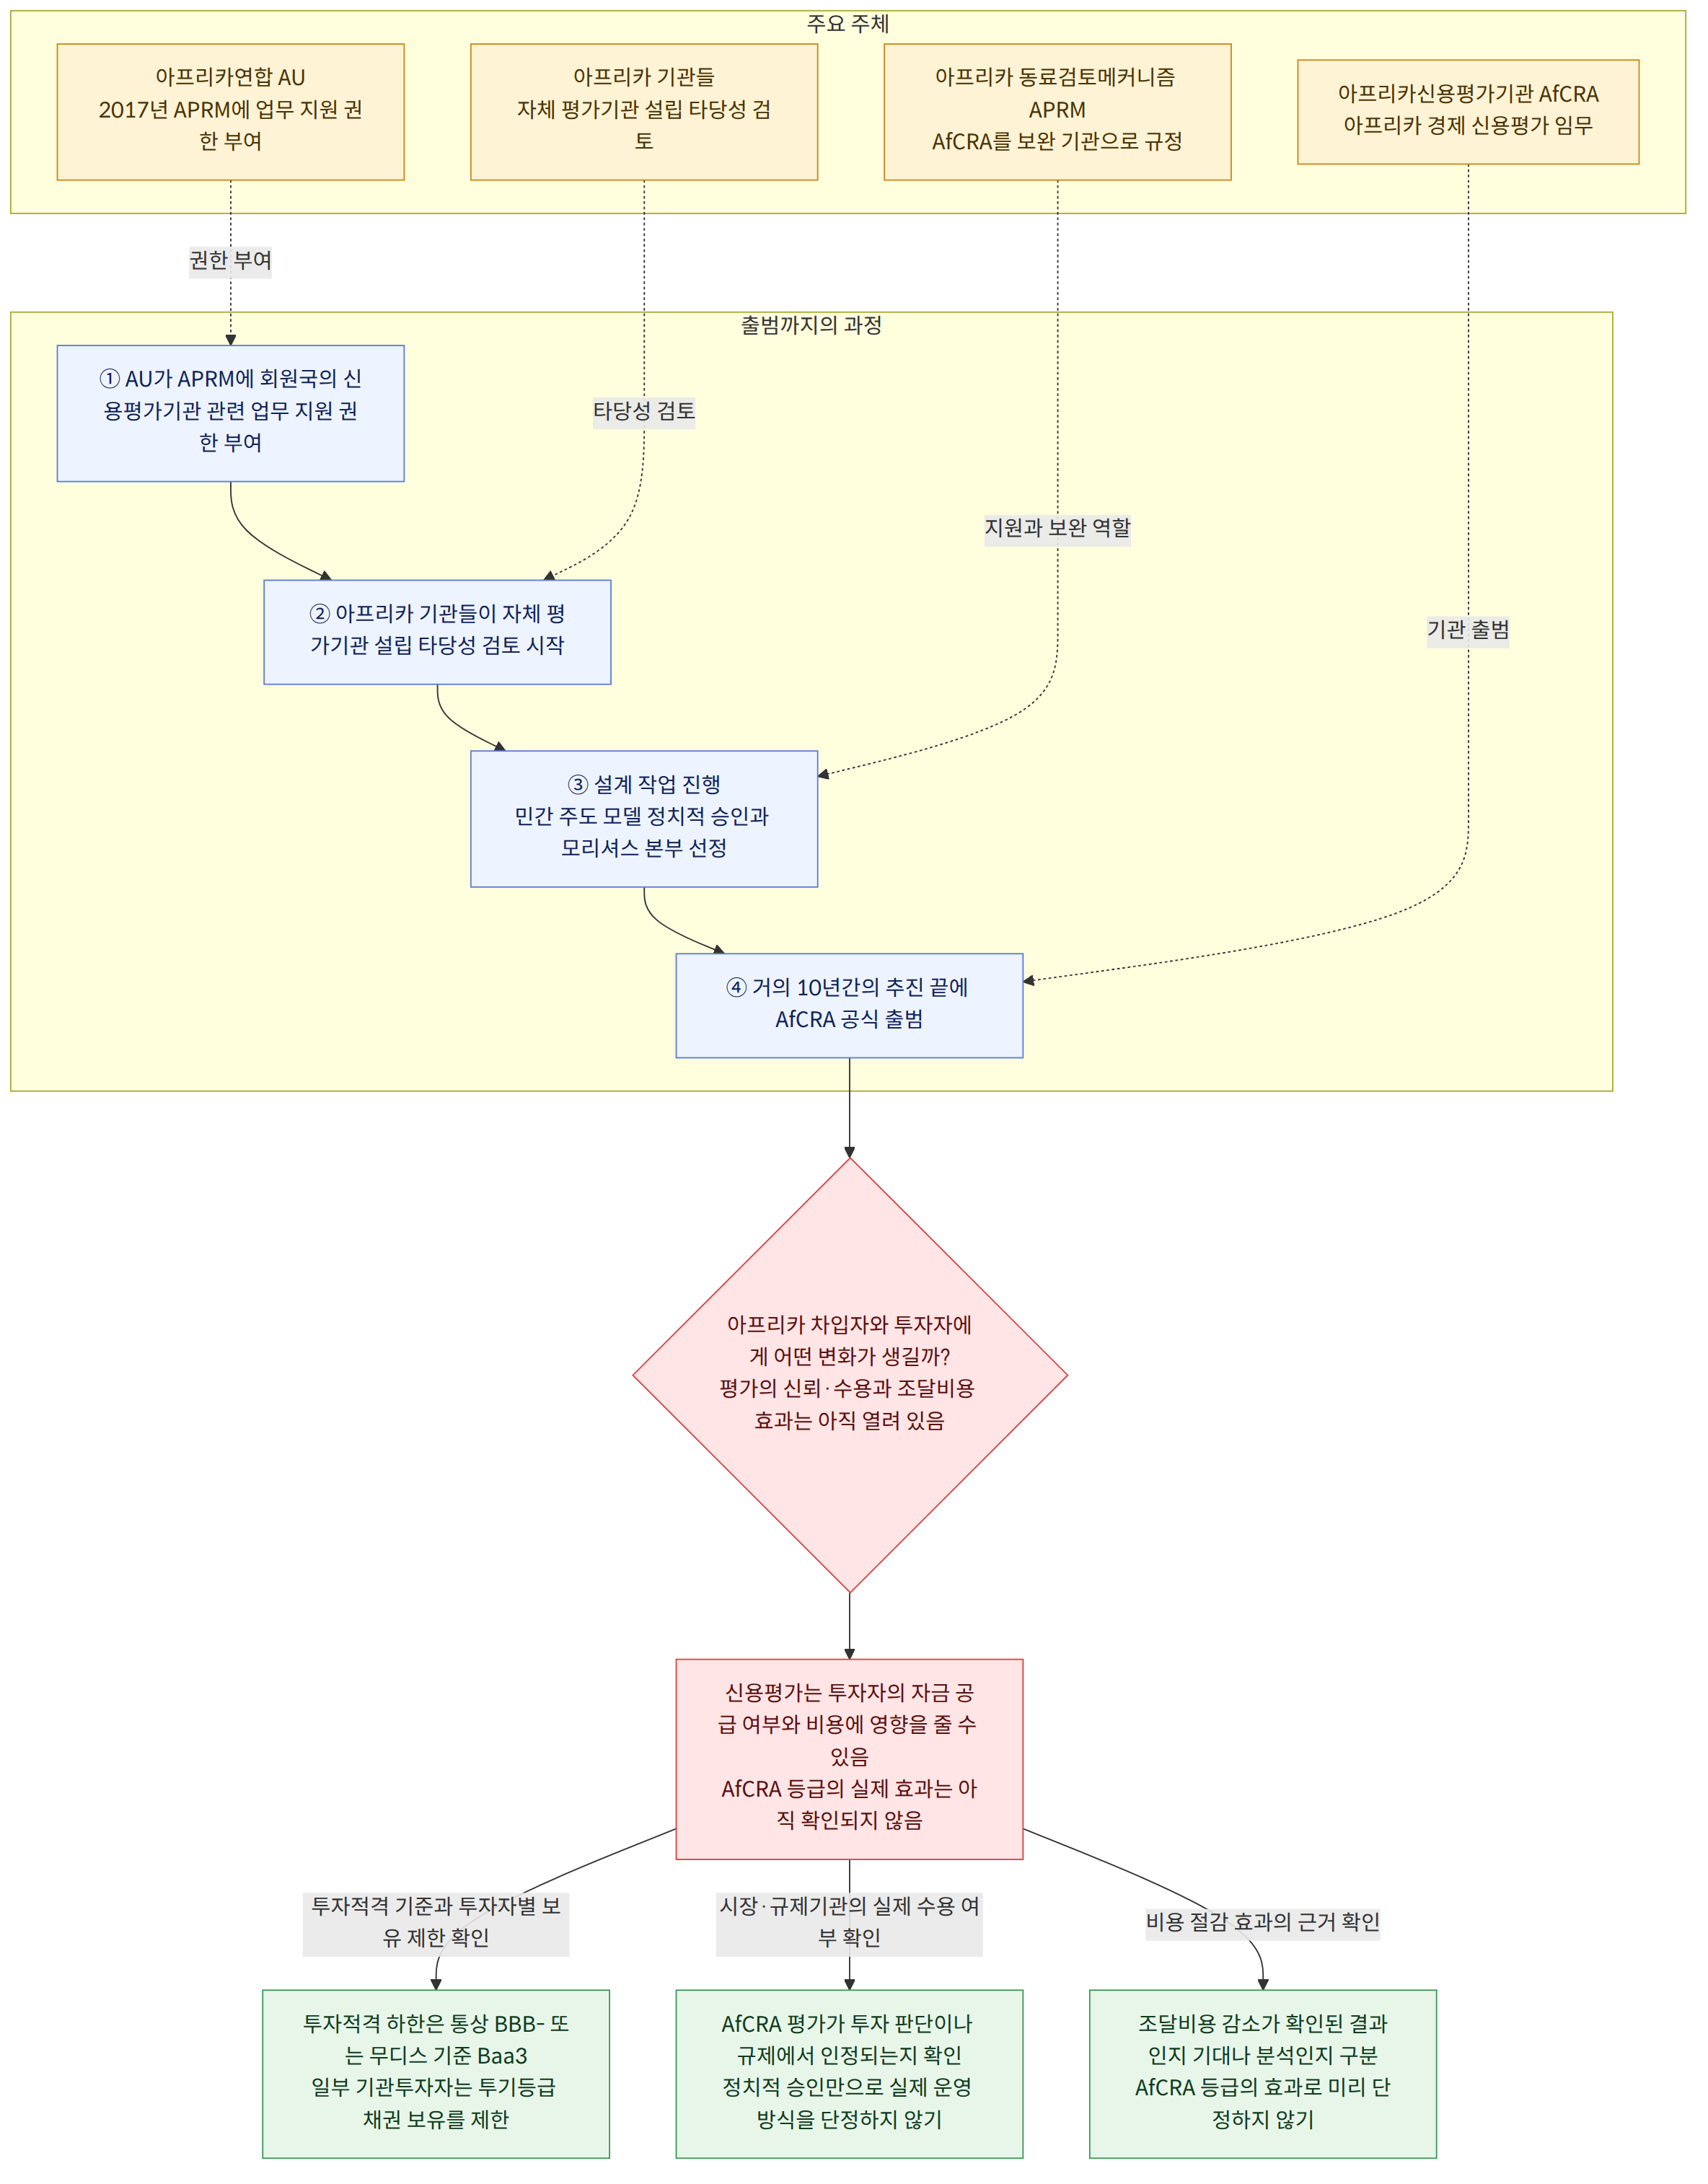
AfCRA 설립은 단번에 이뤄진 일이 아니다. 아프리카연합(AU)은 2017년 APRM에 회원국의 신용평가기관 관련 업무를 지원할 권한을 부여했고, 아프리카 기관들은 2019년 자체 평가기관 설립의 타당성을 검토하기 시작했다. 이후 설계 작업과 민간 주도 모델에 대한 정치적 승인, 모리셔스를 본부로 선정하는 과정이 이어졌다.
여기서 구분해야 할 점이 있다. 근거가 뒷받침하는 것은 민간 주도 모델에 대한 정치적 승인과 모리셔스의 본부 선정이다. 이것만으로 AfCRA가 실제로 그 모델에 따라 운영된다고 단정할 수는 없다.
AU가 2023년 G20의 상임 회원국이 된 것과 함께 보면, AfCRA 출범은 대륙 차원의 제도 구축이 진행되는 흐름 속에 놓여 있다. 다만 AfCRA의 기능은 돈을 빌려주거나 무역 규칙을 만드는 것이 아니라 차입자의 신용도를 평가하는 데 있다.
그 평가가 중요해지는 이유는 개발 재원과 연결되기 때문이다. 아프리카 정부와 기업이 추진하려는 개발·인프라·산업 역량 관련 구상은 국내 수입만으로 조달할 수 있는 범위를 넘어 외부 자금이 필요할 수 있다. 이때 차입자가 얼마나 믿을 만한 상환 주체인지에 대한 평가는 투자자가 자금을 공급할지, 어떤 비용을 요구할지에 영향을 줄 수 있다.
이 소식이 뜻하는 것
신용평가는 차입자가 빚을 전액, 제때 갚을 가능성에 대한 전문기관의 의견이다. 등급은 투자적격에서 투기등급까지 이어지는 척도로 표시된다. 기사에서 제시한 투자적격 등급의 하한은 통상 BBB- 또는 무디스 기준 Baa3다. 일부 기관투자자는 투기등급 채권을 전부 또는 일부 보유하지 못하도록 제한한다.
따라서 등급은 단순한 평가표에 그치지 않을 수 있다. 특정 등급을 허용하지 않는 투자자가 있다면, 차입자는 돈을 빌려줄 수 있는 투자자층과 조달 비용 모두에서 영향을 받을 수 있다. 정부의 신용도 판단이 은행이나 기업의 자금 조달 여건에도 영향을 미칠 수 있다는 점에서, 평가 결과의 파급 범위는 정부 채권에만 한정되지 않을 수 있다.
수치도 신용등급의 경계가 갖는 의미를 보여준다. IMF 경제학자 로라 하라미요와 카탈리나 테하다가 1997~2010년 신흥시장 경제 35곳을 분석한 결과, 투자적격 등급으로 진입하면 거시경제 기초여건만으로 예상되는 수준보다 차입 스프레드(기준금리에 더해 부담하는 추가 금리)가 36% 낮아졌다. 이는 AfCRA의 등급이 같은 효과를 낼 것이라는 뜻이 아니라, 등급 구간의 변화가 자금 조달 조건과 연결될 수 있음을 보여주는 분석이다.
UNCTAD 자료에 따르면 개발도상국은 2012년 초부터 2023년 5월까지 국제 조달 자본에 대해 선진국보다 평균 약 200bp 높은 비용을 지불했다. bp는 금리 차이를 나타내는 단위다. 이 격차만으로 신용평가가 원인이라고 볼 수는 없지만, 자금 조달 비용이 개발 재원 논의에서 중요한 쟁점이라는 점은 드러난다.
예를 들어, 어떤 아프리카 기업이 외부 투자를 구한다고 가정해 보자. 투자자가 해당 기업의 신용평가를 참고하고 특정 등급 아래의 채권을 제한한다면, 평가 결과는 투자자의 참여 여부나 요구하는 금리에 영향을 줄 수 있다. 그러나 AfCRA의 등급이 실제로 투자자에게 통용되거나 그 기업의 조달 비용을 낮춘다고 미리 단정할 수는 없다.
관련 제도·평가 기준
신용등급은 차입자의 상환 가능성에 관한 의견이지, 빚을 반드시 갚는다는 보증은 아니다. 투자적격과 투기등급의 경계가 주목받는 까닭은 일부 기관투자자의 보유 제한과 연결될 수 있기 때문이다. 따라서 등급을 읽을 때는 등급 자체뿐 아니라 자금을 공급하는 투자자가 어떤 등급을 허용하는지도 살펴야 한다.
평가가 금융 규칙에 들어갈 수도 있다. 기사에 따르면 미국 금융 규제당국은 1975년 지정 기관의 신용등급을 규제 대상 기관의 자본 요건 설정에 공식적으로 인정하기 시작했다. 이는 평가기관의 등급이 시장 참여자의 판단을 넘어 규제와 맞물릴 수 있음을 보여주는 사례다. 다만 이 사실만으로 AfCRA의 등급이 어느 나라의 규제에서 어떻게 인정될지 알 수는 없다.
보도마다 다르게 전한 점
한 원문은 APRM이 AfCRA를 세계 3대 평가기관의 도전자가 아니라 보완 기관으로 규정한다고 강조한다. 다른 원문은 일부 분석가가 AfCRA를 기존 3대 기관의 경쟁자로 묘사했다고 소개하면서, 그런 구도가 더 큰 의미를 놓친다고 주장한다.
확인된 사실과 아직 알 수 없는 것
확인된 사실
- AfCRA는 거의 10년간의 추진 과정을 거쳐 공식 출범했다.
- AU는 2017년 APRM에 회원국의 신용평가기관 관련 업무를 지원할 권한을 줬고, 아프리카 기관들은 2019년 자체 기관 설립의 타당성을 검토하기 시작했다.
- 설립 과정에서 민간 주도 모델에 대한 정치적 승인과 모리셔스의 본부 선정이 이뤄졌다.
- APRM은 AfCRA를 기존 세계 3대 평가기관의 보완 기관으로 규정하며, 아프리카 경제에 대한 공정하고 독립적이며 맥락에 맞는 평가를 임무로 제시한다.
아직 알 수 없는 것
- AfCRA가 실제로 독립적이고 맥락에 맞는 평가를 제공할 수 있을까?
- 투자자와 규제기관은 AfCRA의 평가를 얼마나 널리 받아들일까?
- AfCRA의 등급은 아프리카 차입자의 자금 조달 비용을 낮출 수 있을까?
독자가 확인할 것
- 신용등급을 볼 때 평가기관의 이름만이 아니라 등급이 투자적격인지, 해당 자금 제공자가 그 등급을 허용하는지도 확인할 필요가 있다.
- AfCRA의 평가가 실제 투자 판단이나 관련 규제에서 인정되는지 살펴야 한다. 출범 사실만으로 시장의 수용 여부를 알 수는 없다.
- 등급 변화가 차입 비용을 낮춘다는 주장을 접하면, 그 효과가 확인된 결과인지 기대나 분석인지 구분해야 한다.
참고 자료
- 함께 참고한 보도: theconversation.com

















