
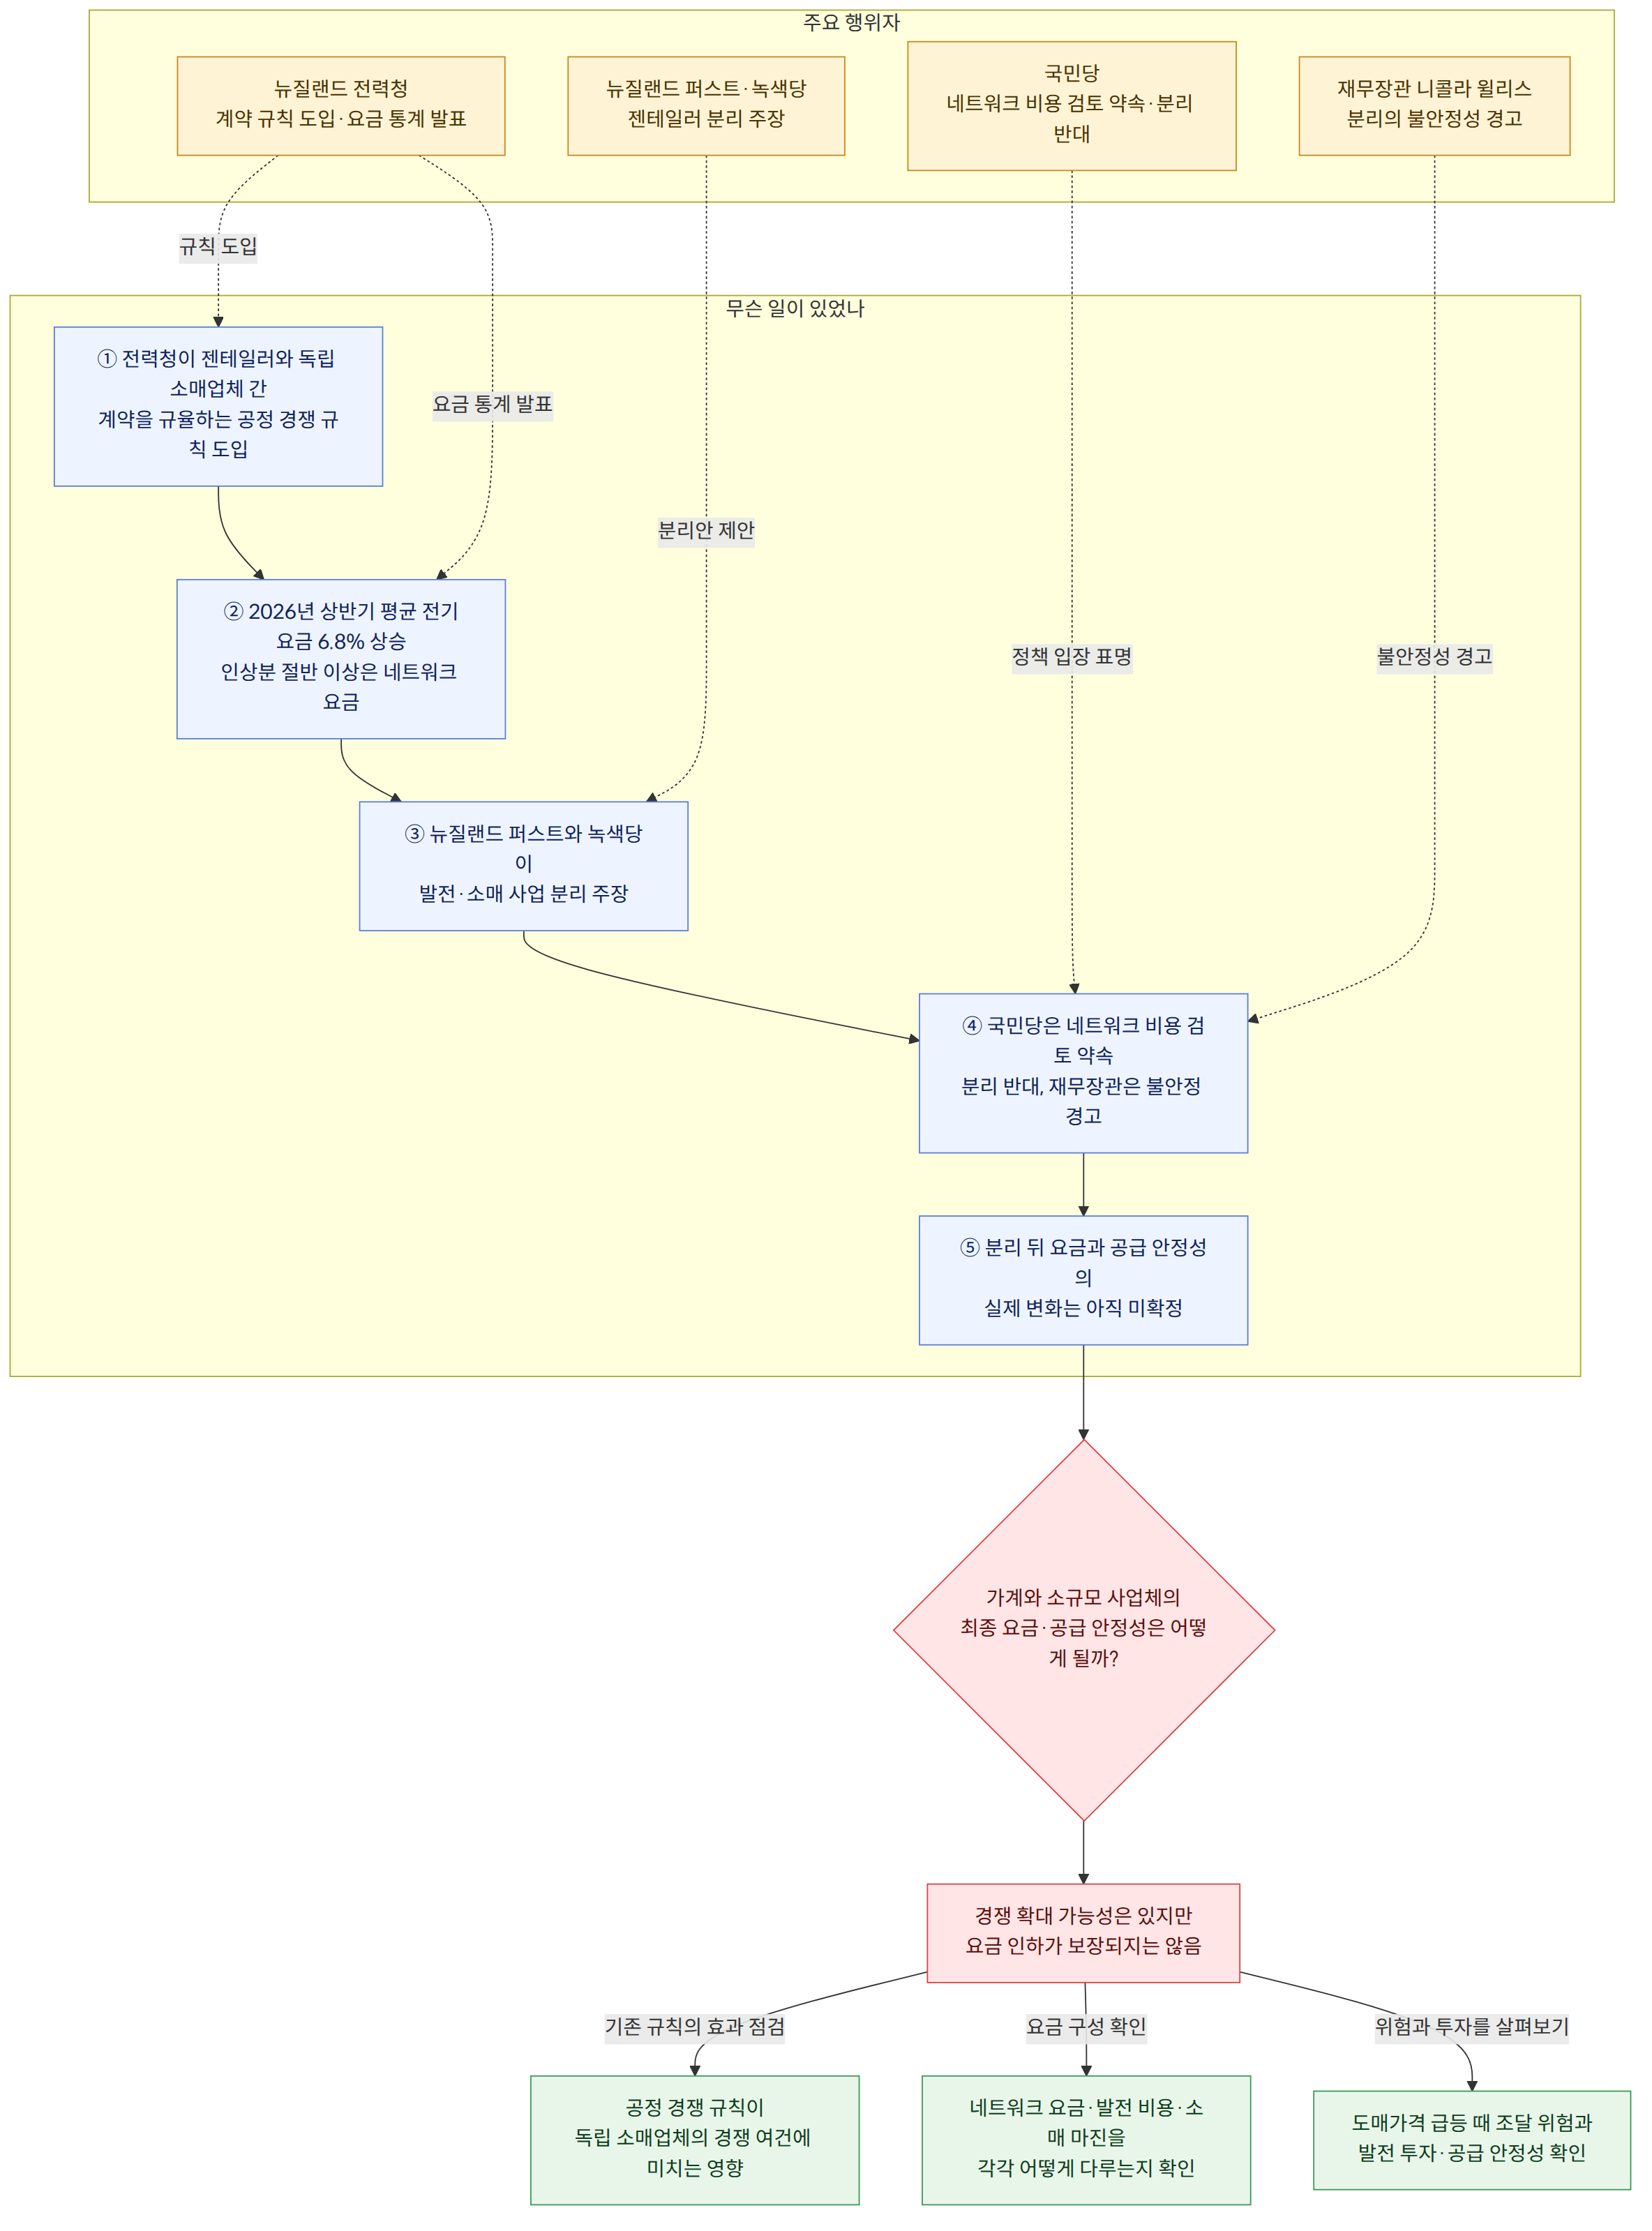
뉴질랜드 퍼스트와 녹색당은 발전과 소매를 함께 하는 대형 전력회사, 이른바 ‘젠테일러’를 두 사업으로 분리하자고 주장한다. 독립 소매업체가 더 공정한 조건으로 전력을 살 수 있으면 경쟁이 늘고 가정용 전기요금도 낮아질 수 있다는 논리다. 하지만 분리 뒤 요금과 전력 공급 안정성이 실제로 어떻게 달라질지는 확정되지 않았다.
배경과 맥락
요금 부담은 이미 커지고 있다. 뉴질랜드 전력청은 2026년 상반기 가정과 소규모 사업체가 낸 평균 전기요금이 6.8% 상승했다고 밝혔다. 인상분의 절반 이상은 전력망 이용에 드는 네트워크 요금 상승에서 비롯됐고, 나머지 상당 부분은 발전 비용과 소매 마진이 차지했다.
국민당은 최근 에너지 정책에서 네트워크 비용에 초점을 맞추고 전력망 회사의 규제 방식을 검토하겠다고 약속했다. 반면 젠테일러 분리에는 선을 그었다. 재무장관 니콜라 윌리스는 분리가 ‘엄청난 불안정’을 초래할 것이라고 주장했다.
두 사업을 한 회사 안에 두는 데에는 가격 변동을 완충하는 효과가 있을 수 있다. 젠테일러는 자체 발전 전력을 고객에게 공급하고, 필요할 때만 도매시장에서 전력을 사거나 팔 수 있다. 독립 소매업체는 고객이 쓸 전력 전부를 구매하거나 계약으로 확보해야 한다.
이 차이는 도매가격이 급등할 때 중요해진다. 수력발전 저수량이 낮거나 가스가 부족하거나 전력 수요가 높으면 도매가격이 오를 수 있다. 비교적 안정적인 요금을 받는 소매업체는 판매 수입이 그대로인 가운데 전력 조달 비용만 크게 늘어날 수 있다. 장기 계약으로 위험을 줄일 수 있지만, 기사에서는 그런 계약이 비용이 많이 들거나 위험을 완전히 덮지 못할 수 있다고 설명한다.
전력요금 인상분 가운데 절반 이상이 네트워크 요금에서 나왔다는 점은, 발전·소매 사업을 나누는 것만으로 전체 요금 부담을 해결할 수 있다고 단정하기 어렵게 한다.
이 소식이 뜻하는 것
분리안의 기대 효과는 독립 소매업체가 전력을 더 유리한 조건으로 확보해 경쟁을 키우는 것이다. 그러나 소매업체 수가 늘어나는 것과 소비자의 최종 요금이 내려가는 것은 같은 결과가 아니다. 분리 뒤 발전사와 소매사가 각각 마진을 붙이면 소비자가 같은 전력에 두 번의 마진을 부담할 위험도 있다.
가격 변동 위험이 어디로 옮겨가는지도 따져야 한다. 발전과 소매가 분리되면 발전사는 도매시장에 전력을 파는 데 집중할 수 있고, 기사 저자는 이 경우 도매가격을 높이려는 유인이 커질 수 있다고 분석한다. 반대로 발전과 소매를 함께 운영하는 회사는 전력을 사야 하는 소매 부문도 있어 높은 도매가격이 그쪽에 부담이 될 수 있다. 이는 기사에 제시된 분석이지, 분리 뒤 가격이 반드시 오를 것이라는 확정은 아니다.
투자와 공급 안정성도 함께 고려할 쟁점이다. 새 발전 설비에는 큰 초기 자본과 여러 해에 걸친 수익이 필요하고, 소매업체에는 믿을 만한 전력 공급이 필요하다고 기사는 설명한다. 한 회사 안의 발전과 소매가 맺는 관계를 분리하면, 그 관계를 계약으로 새로 만들어야 한다. 그 계약이 투자와 공급을 충분히 뒷받침할 수 있는지는 기사에서 확정하지 않는다.
위험이 현실화할 수 있음을 보여주는 사례로 기사는 영국에서 2021~2022년 도매 에너지 가격 충격 당시 공급업체 29곳이 파산한 일을 든다. 뉴질랜드에서도 2001년 도매가격이 급등하자 내추럴 가스 코퍼레이션이 전기 고객을 발전회사들에 매각했다. 다만 이 사례만으로 뉴질랜드에서 분리가 같은 결과를 낳는다고 결론 내릴 수는 없다.
예를 들어 분리 뒤 독립 소매업체가 늘더라도, 도매가격이 급등하는 시기에 전력 조달 비용을 고객 요금에 바로 반영하기 어렵다면 업체의 수익이 압박받을 수 있다. 이 가정은 경쟁 확대가 곧바로 안정적인 요금 인하를 보장하지 않는 이유를 보여준다.
관련 제도·지원 정보
뉴질랜드 전력청은 젠테일러와 독립 소매업체 사이의 계약을 규율하는 ‘공정한 경쟁의 장’ 규칙을 이미 도입했다. 따라서 정책 논의는 분리 여부만이 아니라, 기존 규칙이 실제로 독립 소매업체의 경쟁 여건과 소비자 요금에 어떤 영향을 주는지도 살펴야 한다.
기사에서 전한 OECD의 입장은 독립 소매업체를 돕는 조치를 지지한다는 것이다. 다만 국제적 모범 관행의 사례로 든 것은 경쟁 사업인 발전·소매를 나누는 방안이 아니라, 독점적 성격의 전력망과 경쟁 사업을 분리하는 방식이다. 필수 기반시설을 소유한 회사가 관련 사업을 경쟁사보다 우대하는 일을 막는 취지로 소개됐다. 두 종류의 분리는 대상과 이유가 다르다는 점이 정책 판단의 핵심이다.
확인된 사실과 아직 알 수 없는 것
확인된 사실
- 뉴질랜드 퍼스트와 녹색당은 젠테일러의 발전·소매 사업 분리를 원한다.
- 뉴질랜드 전력청은 2026년 상반기 가정과 소규모 사업체의 평균 전기요금이 6.8% 올랐다고 밝혔다.
- 인상분의 절반 이상은 네트워크 요금 상승에서 비롯됐다.
- 전력청은 젠테일러와 독립 소매업체 간 계약을 규율하는 ‘공정한 경쟁의 장’ 규칙을 도입했다.
아직 알 수 없는 것
- 젠테일러를 분리했을 때 전체 전기요금과 전력 공급 안정성이 실제로 어떻게 달라질지는 기사에서 확정하지 않는다.
- 분리된 발전사와 소매사가 도매가격 변동 위험을 관리하고 발전 투자를 지속할 구체적인 방안은 제시되지 않았다.
- 경쟁 확대의 효과가 네트워크 요금과 발전 비용을 포함한 전체 가계 요금에 얼마나 반영될지도 알 수 없다.
독자가 확인할 것
- 분리안이나 대안을 비교할 때 소매업체 수뿐 아니라 네트워크 요금, 발전 비용, 소매 마진을 각각 어떻게 다루는지 확인할 필요가 있다.
- 도매가격이 급등할 때 소매업체가 조달 위험을 어떻게 관리하고, 그 부담이 소비자 요금이나 공급 안정성에 어떤 영향을 줄지 살펴볼 수 있다.
- 정책 변경의 성과를 판단할 때는 사업자 진입 여부에 그치지 않고 실제 요금과 공급 안정성, 발전 투자까지 함께 따져야 한다.

















