
Continúa el debate sobre si la Agencia Africana de Calificación Crediticia (아프리카신용평가기관; AfCRA) debe considerarse una competidora de las agencias internacionales de calificación crediticia existentes y sobre si África necesita una nueva agencia de este tipo. El autor, Misheck Mutize, considera que esas preguntas no abordan el asunto central. Sostiene que la función de AfCRA no debería ser sustituir a las agencias existentes, sino ampliar la información crediticia y los mercados de capital de África para ayudar a que el capital que ya existe se destine a inversiones productivas.
Antecedentes y contexto
Una calificación crediticia evalúa la capacidad de un gobierno, una empresa u otra entidad prestataria para devolver sus deudas. Esta evaluación puede influir en dónde deciden invertir los inversionistas y en el costo de la financiación. Según el artículo, la industria de calificación crediticia de África es pequeña: las instituciones y entidades emisoras que han recibido calificaciones representan menos del 5 % del capital total estimado.
África cuenta con una cantidad considerable de capital nacional en manos de fondos de pensiones, fondos soberanos, bancos, aseguradoras y otros inversionistas. La estimación citada en el artículo sitúa esta base de capital en 4 billones de dólares. Sin embargo, el autor explica que gran parte del capital nacional se concentra en letras y bonos del Estado con vencimiento a 90 días, mientras que sectores productivos como la infraestructura, la manufactura y la energía no reciben financiación suficiente.
El volumen de los instrumentos financieros y agentes económicos que cuentan con una calificación crediticia oficial se cifra en menos de 500.000 millones de dólares. Además, según el artículo, a finales de 2025 las agencias internacionales y nacionales habían otorgado menos de 4.000 calificaciones crediticias en África. Ese mismo año, la Unión Europea registró 823.000 calificaciones y Estados Unidos, más de 2 millones. En África operan nueve agencias de calificación, frente a 10 en Estados Unidos y 29 en la Unión Europea.
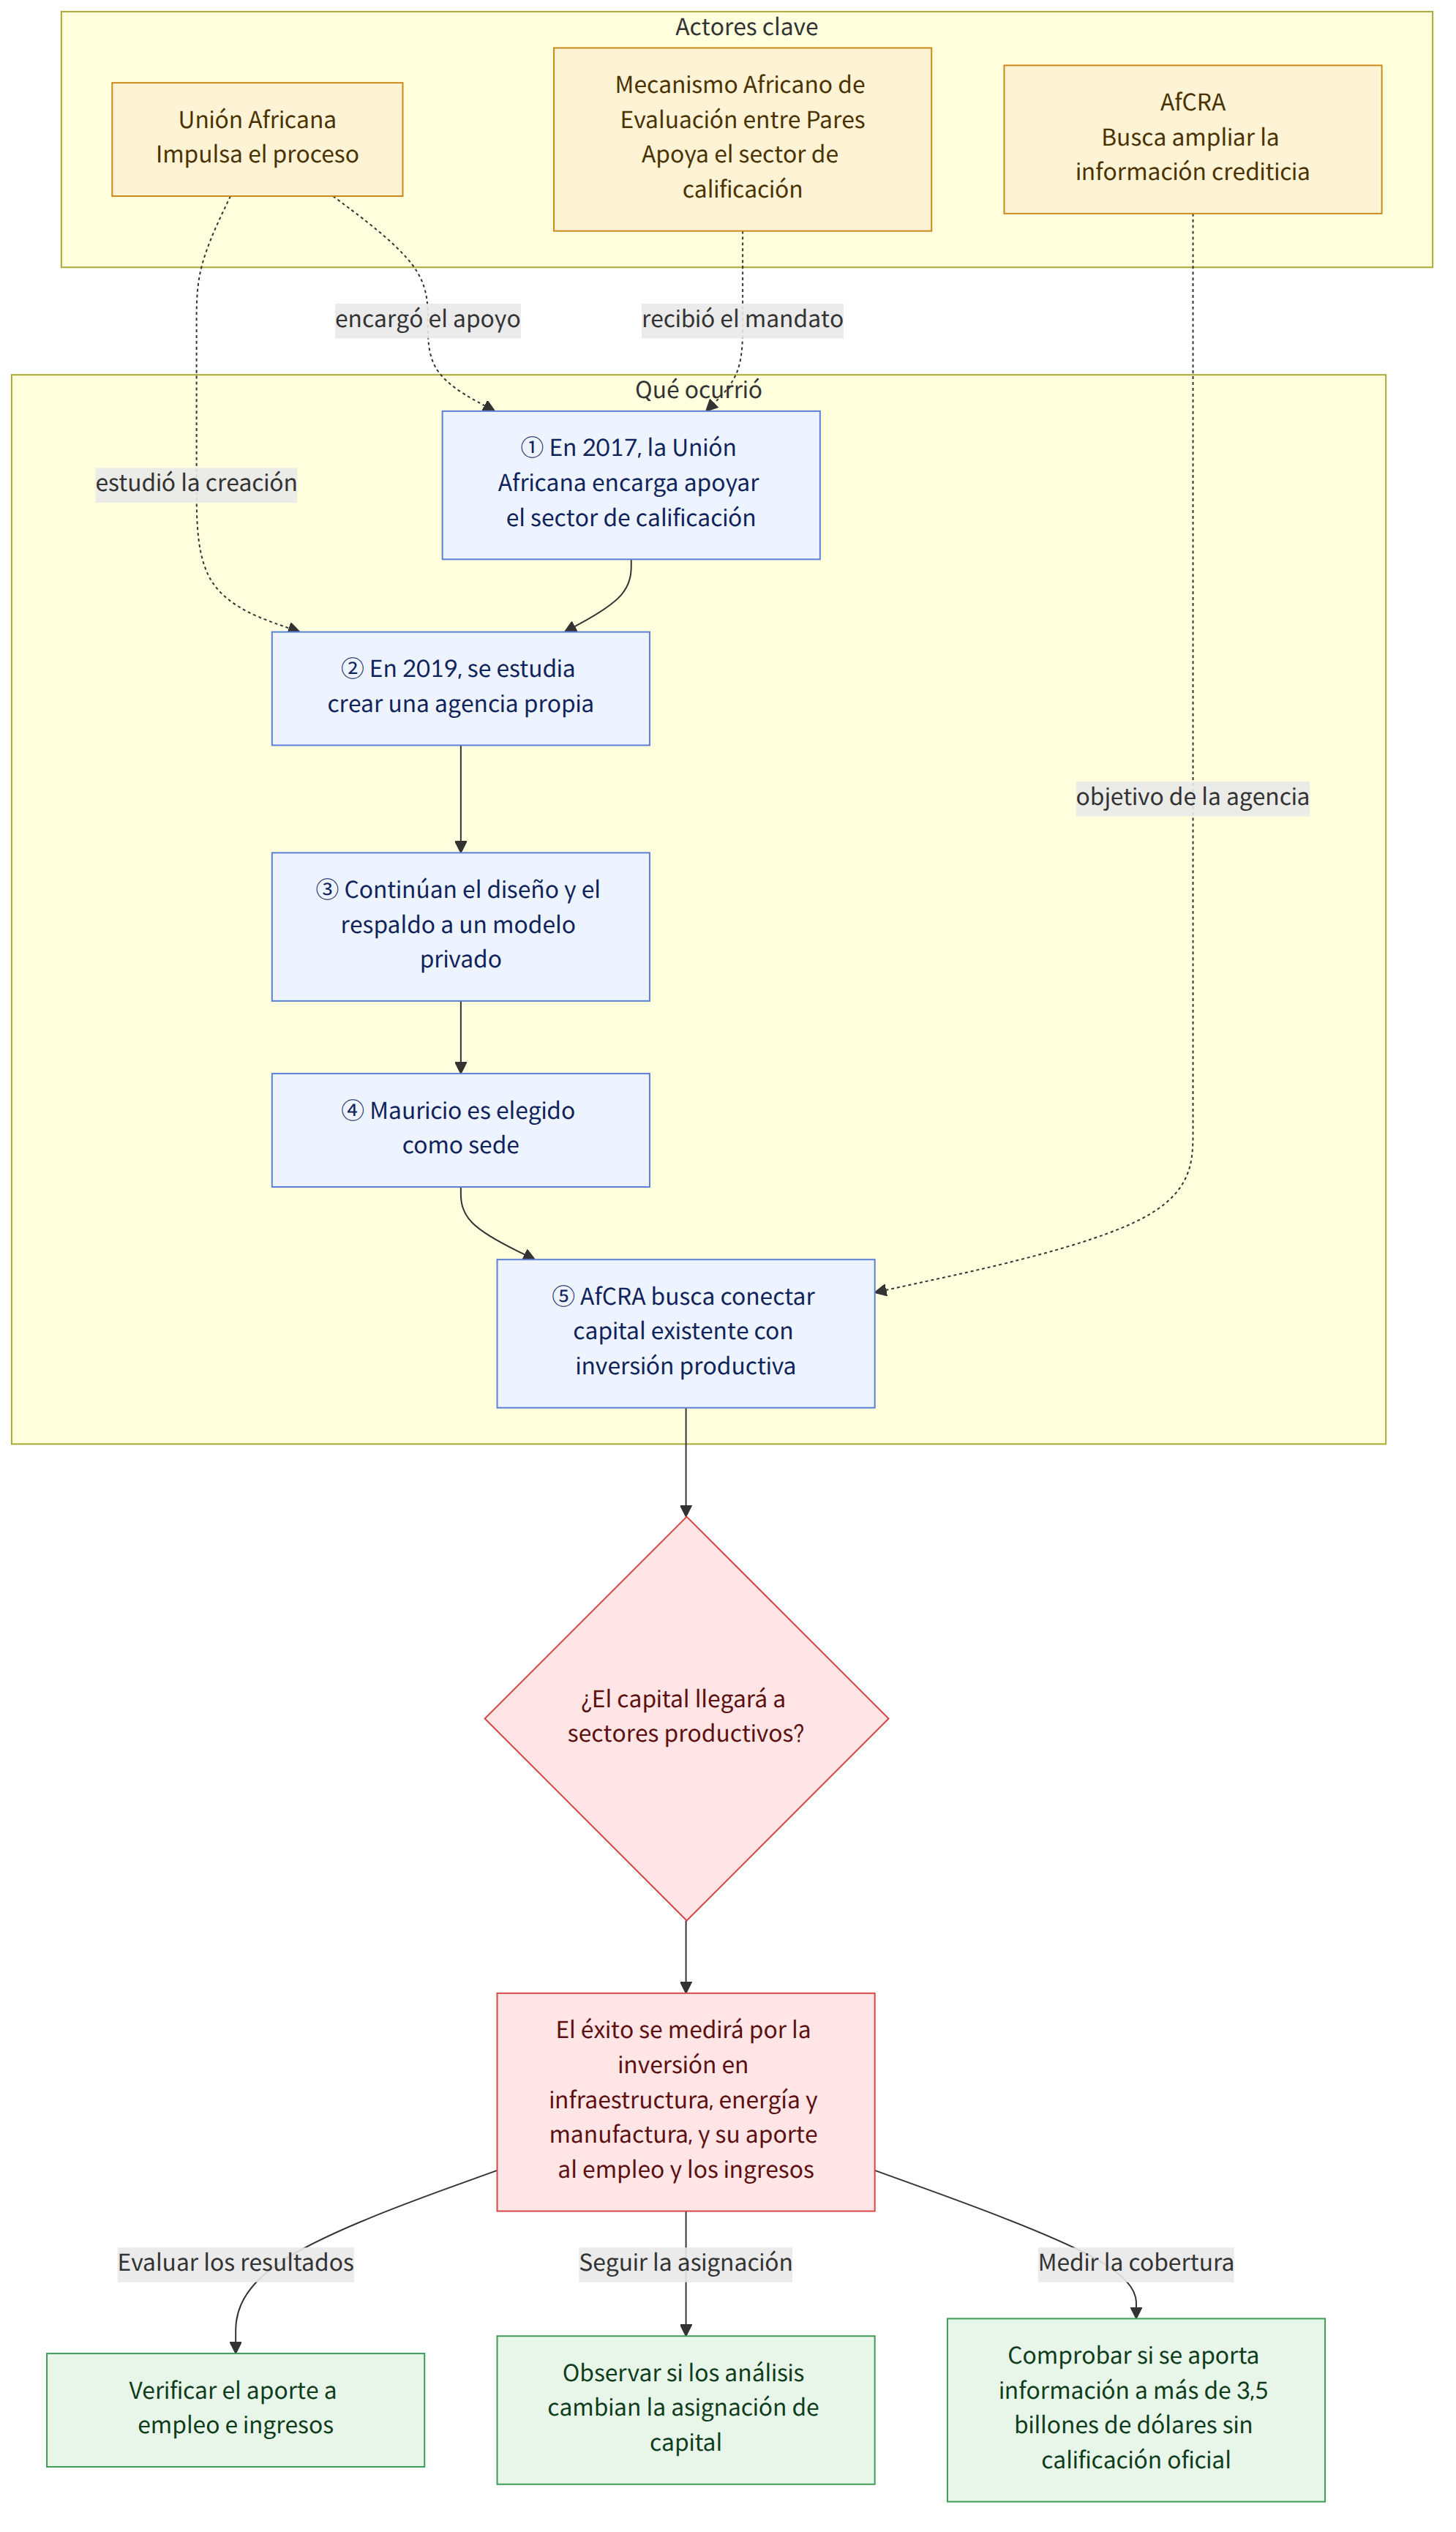
El proceso para crear AfCRA tampoco comenzó de la noche a la mañana. Según otras informaciones, la Unión Africana (아프리카연합) encomendó en 2017 al Mecanismo Africano de Evaluación entre Pares (아프리카 동료검토 메커니즘) la misión de apoyar el sector de la calificación crediticia, y en 2019 estudió la posibilidad de crear su propia agencia de calificación. Después continuaron los trabajos de diseño y el respaldo político a un modelo liderado por el sector privado, y Mauricio fue elegido como sede. Este proceso muestra que crear una institución y ofrecer calificaciones que realmente inspiren confianza son dos cosas distintas.
Qué significa esta noticia
Las calificaciones que emita AfCRA pueden proporcionar a los inversionistas información para evaluar los riesgos. El artículo plantea que, sobre todo en entornos donde hay pocos activos calificados y escasa información, los riesgos de una empresa o un proyecto pueden percibirse como mayores de lo que son, o puede que no se tengan suficientemente en cuenta el contexto económico, político e institucional de la región. Si los análisis y fundamentos de la agencia generan confianza, los inversionistas podrían considerar una gama más amplia de opciones, en lugar de limitarse a productos de corto plazo y fáciles de liquidar.
Sin embargo, el mero hecho de asignar calificaciones no hará que el capital se traslade automáticamente a la infraestructura o la manufactura. La función que el autor atribuye a AfCRA no se limita a emitir calificaciones. Entre sus objetivos también figuran aportar información crediticia a más de 3,5 billones de dólares en capital que no cuenta con calificaciones oficiales, ampliar el ecosistema de información de mercado que necesitan los inversionistas para distinguir los riesgos y mejorar la estructura que impide que el capital llegue a los sectores productivos debido a la percepción del riesgo.
Por tanto, al evaluar sus resultados, habrá que observar no solo el número de calificaciones, sino también cómo sus análisis modifican la asignación de capital. El autor sostiene que, en última instancia, el criterio debe ser si la agencia contribuye a aumentar el empleo, los ingresos y la capacidad económica mediante inversiones productivas en infraestructura, energía y manufactura. Esto significa que la misión de AfCRA no debería limitarse a aumentar su cuota de mercado como agencia de calificación, sino que debería contribuir también a equilibrar mejor la estructura financiera de África.
Por ejemplo, si hasta ahora una empresa o un proyecto africano ha tenido dificultades para atraer financiación a largo plazo por la falta de información crediticia suficiente, la evaluación de AfCRA podría ofrecer a los inversionistas una explicación más concreta de los riesgos. Aun así, habrá que comprobar por separado si realmente se facilita la obtención de financiación y si esta se traduce en actividad productiva y puestos de trabajo.
Información sobre instituciones y apoyos relacionados
El material proporcionado no incluye información sobre programas de apoyo a los que puedan postularse los lectores, plazos, requisitos de visado ni procedimientos legales para particulares. Sin embargo, la creación de AfCRA está vinculada al proceso de desarrollo institucional de la Unión Africana en el ámbito de la calificación crediticia. Otras informaciones señalan que se encomendó al Mecanismo Africano de Evaluación entre Pares la tarea de apoyar a los Estados miembros en este ámbito y que AfCRA se concibió como una institución complementaria, no como una entidad destinada a desplazar a las tres principales agencias de calificación del mundo.
En esta iniciativa, lo fundamental es que se ofrezcan evaluaciones independientes y adaptadas al contexto. Tanto las calificaciones como los datos y fundamentos utilizados para elaborarlas, así como el contexto del análisis, deben ser comprensibles para los inversionistas y las entidades evaluadas. El material no explica la metodología concreta de calificación de AfCRA, su financiación ni su gobernanza, por lo que estos aspectos no deben darse por establecidos.
Hechos confirmados y aspectos aún desconocidos
Hechos confirmados
- Según el artículo, se estima que la base de capital nacional de África asciende a 4 billones de dólares, y gran parte de ese capital se concentra en letras y bonos del Estado a corto plazo.
- El volumen de los instrumentos financieros y agentes económicos sujetos a calificación crediticia oficial se cifra en menos de 500.000 millones de dólares.
- A finales de 2025 se habían otorgado menos de 4.000 calificaciones crediticias en África y había nueve agencias de calificación operando en el continente.
- AfCRA se presenta como una institución destinada a ampliar la información crediticia y el ecosistema de los mercados financieros de África, en lugar de competir directamente con las agencias internacionales de calificación existentes.
- El autor sostiene que el éxito de AfCRA debe medirse por su contribución a la inversión productiva y a la expansión del empleo, los ingresos y la capacidad económica.
Aspectos aún desconocidos
- El material no aclara cuándo comenzará a operar AfCRA ni cuál será su metodología concreta de calificación.
- Tampoco se ha confirmado cómo se estructurarán la financiación y la gobernanza de la institución.
- Aún se desconoce cuánto cambiarán las calificaciones la asignación de capital por parte de los inversionistas y cuánto capital a largo plazo atraerán realmente a los sectores productivos.
Qué deben comprobar los lectores
- Cuando AfCRA empiece a emitir calificaciones, convendrá examinar no solo las calificaciones, sino también los fundamentos de sus decisiones y la forma en que incorpora el contexto regional.
- Habrá que comprobar que la iniciativa no se limite a aumentar el número de entidades calificadas, sino que también canalice financiación a largo plazo hacia sectores productivos como la infraestructura, la energía y la manufactura.
- Se podrá observar si la cooperación entre agencias de calificación, inversionistas, responsables de políticas públicas e instituciones financieras genera realmente confianza en la información y cambios en la asignación de capital.
Referencias
- Otras coberturas consultadas: theconversation.com

















