
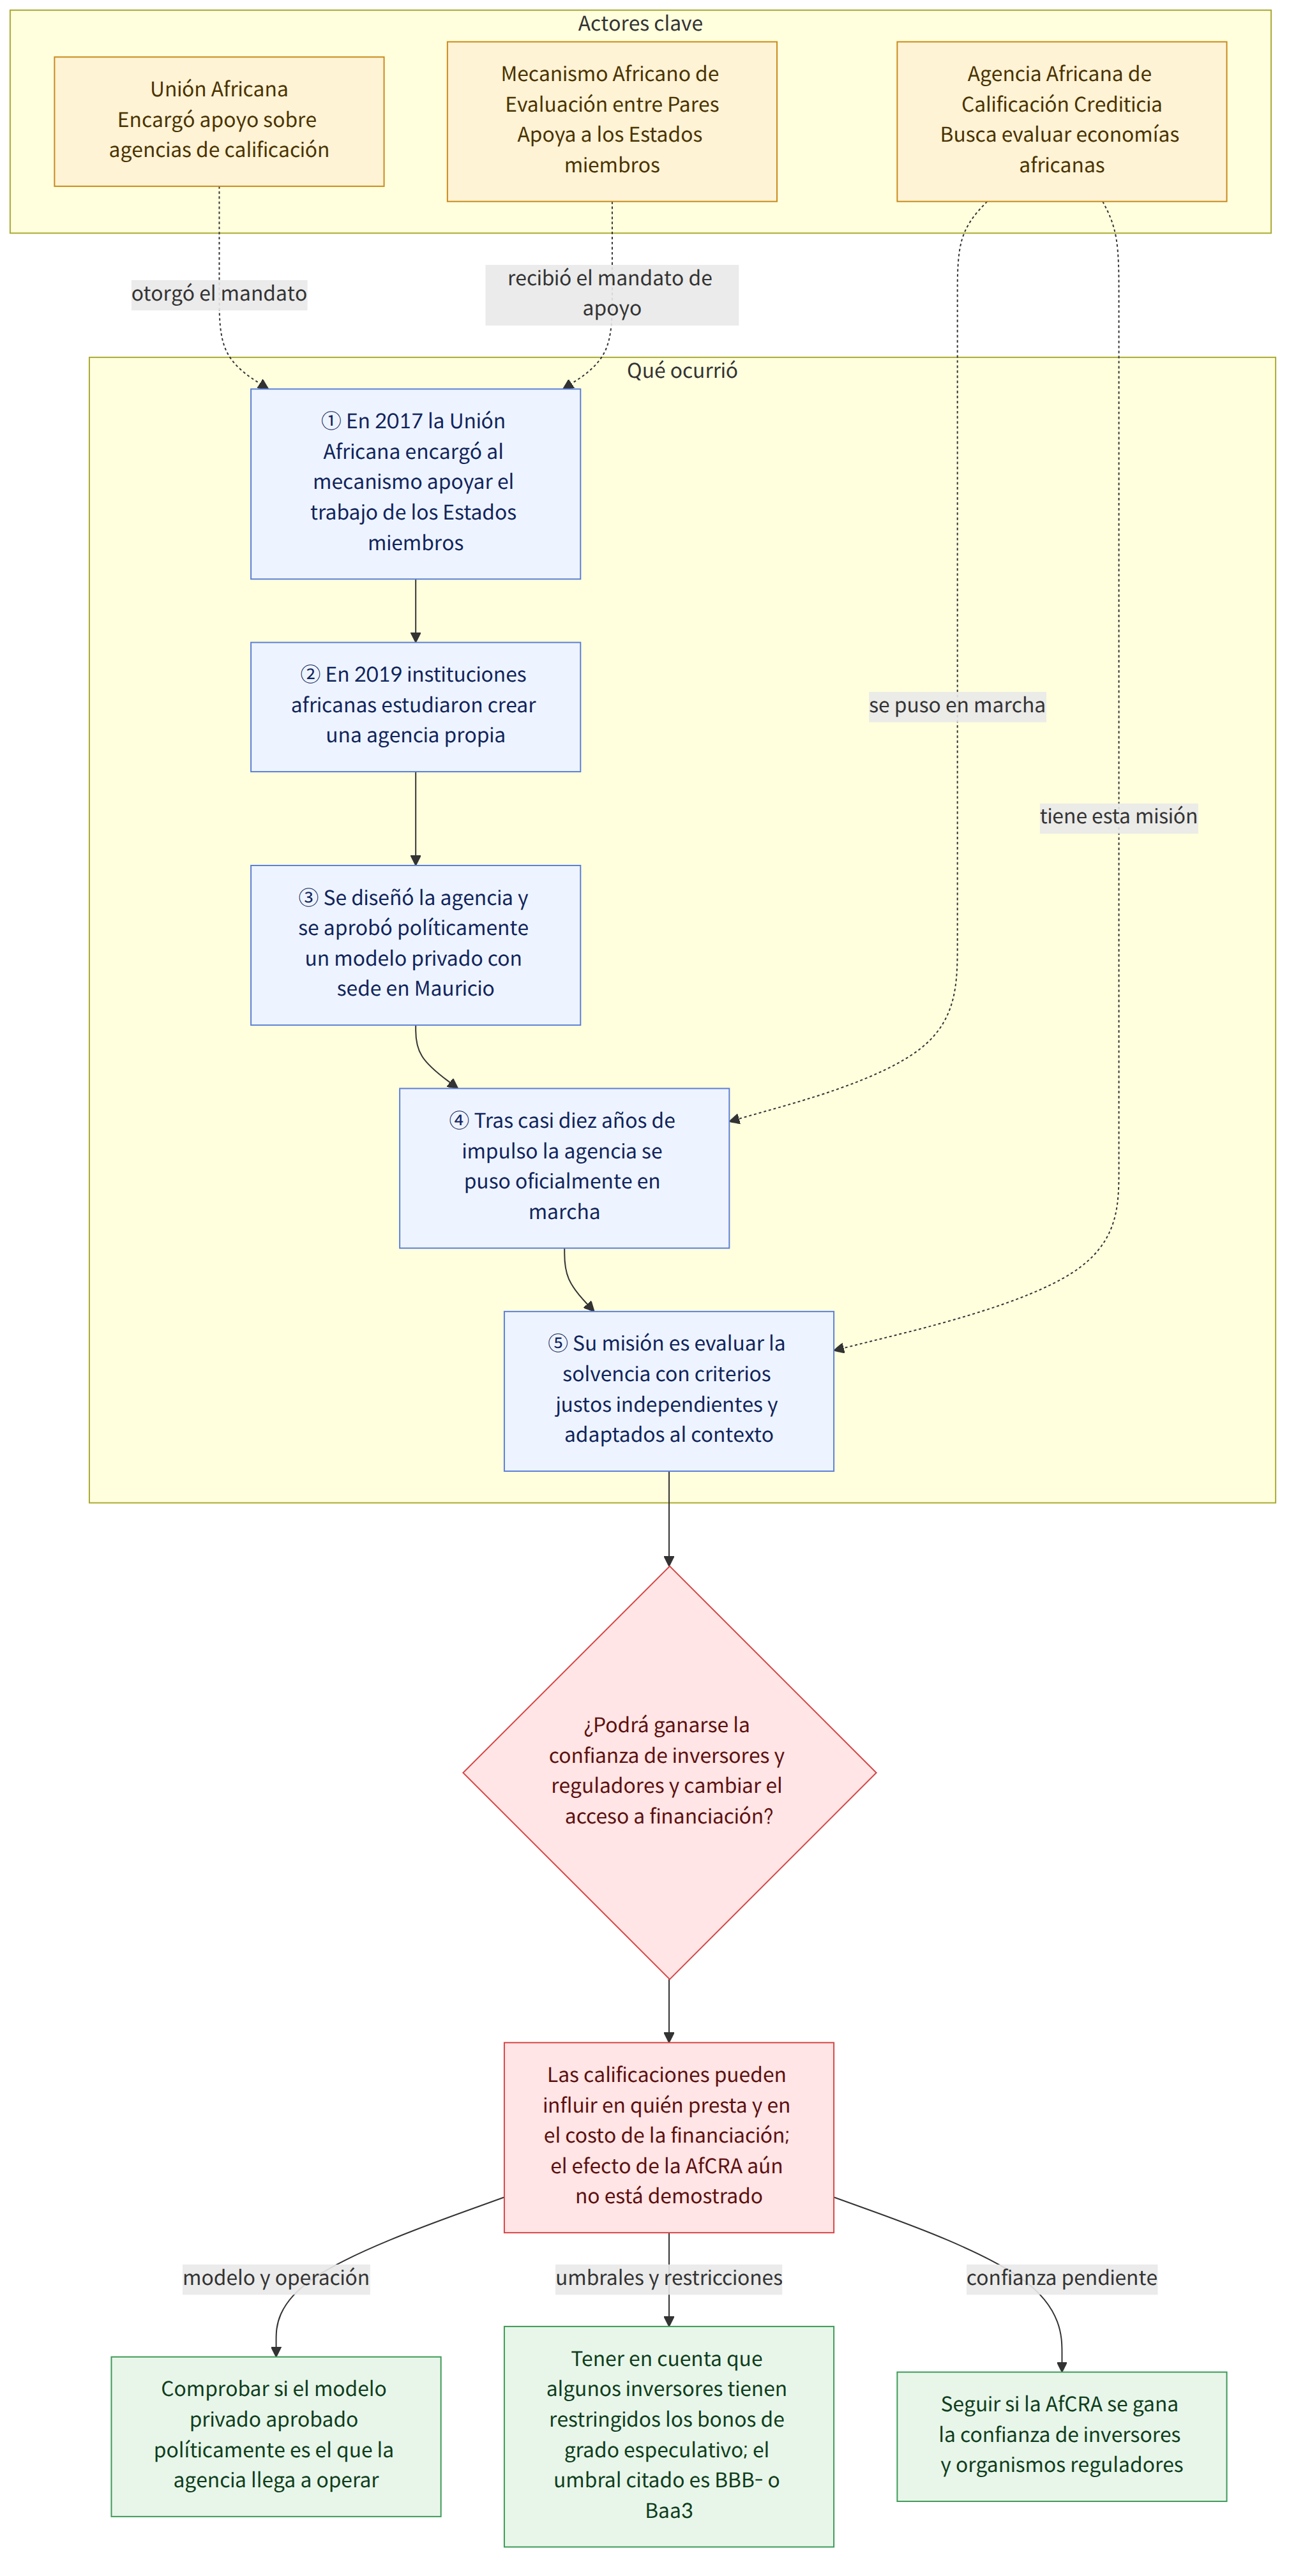
La Agencia Africana de Calificación Crediticia (아프리카신용평가기관, AfCRA) se puso oficialmente en marcha tras un proceso de impulso que se prolongó casi diez años. El Mecanismo Africano de Evaluación entre Pares (아프리카 동료검토메커니즘, APRM) define a esta institución como un complemento, no como una competidora de Moody’s, S&P Global Ratings y Fitch. La misión de la AfCRA es ofrecer evaluaciones precisas de las economías africanas que sean justas, independientes y adaptadas a su contexto.
Su puesta en marcha es un hito en la creación de instituciones, pero que la AfCRA cumpla realmente su misión y se gane la confianza de los inversores y los organismos reguladores es otra cuestión.
Antecedentes y contexto
La creación de la AfCRA no se produjo de la noche a la mañana. En 2017, la Unión Africana (아프리카연합, AU) otorgó al APRM el mandato de apoyar la labor de sus Estados miembros relacionada con las agencias de calificación crediticia, y en 2019 las instituciones africanas comenzaron a estudiar la viabilidad de crear una agencia propia. Después se llevaron a cabo trabajos de diseño, se aprobó políticamente un modelo de iniciativa privada y se eligió Mauricio como sede.
Hay una distinción importante que hacer. Lo que respaldan las pruebas es la aprobación política de un modelo de iniciativa privada y la elección de Mauricio como sede. Eso no basta para afirmar que la AfCRA vaya a operar realmente con arreglo a ese modelo.
Junto con la incorporación de la AU como miembro permanente del G20 en 2023, la puesta en marcha de la AfCRA forma parte de un proceso más amplio de creación de instituciones a escala continental. Sin embargo, la función de la AfCRA no es conceder préstamos ni establecer normas comerciales, sino evaluar la solvencia de los prestatarios.
La importancia de esa evaluación radica en su vínculo con la financiación para el desarrollo. Las iniciativas que los Gobiernos y las empresas africanas quieren impulsar en materia de desarrollo, infraestructuras y capacidades industriales pueden requerir financiación externa que exceda lo que es posible cubrir con los ingresos nacionales. En ese contexto, la evaluación de la fiabilidad de un prestatario como pagador puede influir en que los inversores aporten fondos y en el costo que exigirán.
Qué significa esta noticia
Una calificación crediticia es la opinión de una agencia especializada sobre la probabilidad de que un prestatario pague la totalidad de su deuda a tiempo. Las calificaciones se expresan en una escala que va desde grado de inversión hasta grado especulativo. El umbral inferior del grado de inversión que se indica en el artículo suele ser BBB- o Baa3, según Moody’s. Algunos inversores institucionales tienen restringida la tenencia, total o parcial, de bonos de grado especulativo.
Por tanto, una calificación puede ser algo más que una simple nota. Si hay inversores que no aceptan ciertas calificaciones, el prestatario puede verse afectado tanto en el grupo de inversores dispuestos a prestarle dinero como en el costo de la financiación. Dado que la evaluación de la solvencia de un Gobierno también puede influir en las condiciones de financiación de bancos y empresas, sus efectos no necesariamente se limitan a la deuda pública.
Las cifras también muestran la importancia de los umbrales de las calificaciones crediticias. Un análisis de 35 economías de mercados emergentes realizado entre 1997 y 2010 por las economistas del FMI Laura Jaramillo y Catalina Tejada concluyó que, al alcanzar el grado de inversión, los diferenciales de los préstamos —el interés adicional que se paga por encima del tipo de referencia— descendían un 36 % frente a lo que cabría esperar únicamente a partir de los fundamentos macroeconómicos. Esto no significa que las calificaciones de la AfCRA vayan a tener el mismo efecto; el análisis muestra que los cambios de categoría pueden estar relacionados con las condiciones de financiación.
Según datos de la Conferencia de las Naciones Unidas sobre Comercio y Desarrollo (UNCTAD), desde principios de 2012 hasta mayo de 2023 los países en desarrollo pagaron, en promedio, unos 200 puntos básicos más que los países desarrollados por el capital obtenido en los mercados internacionales. Los puntos básicos son una unidad para expresar diferencias en los tipos de interés. Esta brecha no demuestra por sí sola que la calificación crediticia sea la causa, pero sí deja claro que el costo de la financiación es una cuestión importante en el debate sobre los recursos para el desarrollo.
Pensemos, por ejemplo, en una empresa africana que busca inversión externa. Si un inversor consulta la calificación crediticia de la empresa y restringe la compra de bonos por debajo de cierto nivel, la evaluación puede influir en su decisión de invertir o en el tipo de interés que exija. Sin embargo, no se puede dar por sentado de antemano que las calificaciones de la AfCRA vayan a ser aceptadas por los inversores ni que reduzcan los costos de financiación de esa empresa.
Instituciones y criterios de evaluación relacionados
Una calificación crediticia es una opinión sobre la probabilidad de que un prestatario pague su deuda, no una garantía de que lo hará. El límite entre el grado de inversión y el grado especulativo recibe atención porque puede estar vinculado a restricciones sobre las tenencias de algunos inversores institucionales. Por eso, al interpretar una calificación, hay que tener en cuenta no solo la nota en sí, sino también qué calificaciones aceptan los inversores que aportan los fondos.
Las calificaciones también pueden incorporarse a las normas financieras. Según el artículo, en 1975 los organismos reguladores financieros de Estados Unidos empezaron a reconocer oficialmente las calificaciones de agencias designadas para establecer los requisitos de capital de las entidades reguladas. Este es un ejemplo de cómo las calificaciones de las agencias pueden vincularse con la regulación y no limitarse a orientar las decisiones de los participantes en el mercado. Sin embargo, este dato no permite saber cómo ni en qué países se reconocerán las calificaciones de la AfCRA en el marco regulatorio.
Diferencias en la cobertura de las fuentes
Una de las fuentes originales subraya que el APRM define a la AfCRA como un complemento, no como una rival de las tres principales agencias de calificación del mundo. Otra fuente señala que algunos analistas describieron a la AfCRA como una competidora de esas tres agencias y sostiene que ese planteamiento pasa por alto una cuestión más importante.
Hechos confirmados y cuestiones aún desconocidas
Hechos confirmados
- La AfCRA se puso oficialmente en marcha tras un proceso de impulso que se prolongó casi diez años.
- En 2017, la AU dio al APRM el mandato de apoyar la labor de sus Estados miembros relacionada con las agencias de calificación crediticia, y en 2019 las instituciones africanas comenzaron a estudiar la viabilidad de crear una agencia propia.
- Durante el proceso de creación, se aprobó políticamente un modelo de iniciativa privada y se eligió Mauricio como sede.
- El APRM define a la AfCRA como un complemento de las tres principales agencias de calificación existentes en el mundo y establece como misión ofrecer evaluaciones de las economías africanas que sean justas, independientes y adaptadas a su contexto.
Cuestiones aún desconocidas
- ¿Podrá la AfCRA ofrecer en la práctica evaluaciones independientes y adaptadas al contexto?
- ¿Hasta qué punto aceptarán los inversores y los organismos reguladores las evaluaciones de la AfCRA?
- ¿Podrán las calificaciones de la AfCRA reducir los costos de financiación de los prestatarios africanos?
Qué deberían comprobar los lectores
- Al consultar una calificación crediticia, conviene fijarse no solo en el nombre de la agencia, sino también en si la calificación es de grado de inversión y en si el proveedor de los fondos acepta ese nivel.
- Hay que comprobar si las evaluaciones de la AfCRA se reconocen en decisiones de inversión reales o en la regulación pertinente. El hecho de que se haya puesto en marcha no permite saber si el mercado las aceptará.
- Si se afirma que un cambio de calificación reduce los costos de los préstamos, hay que distinguir si ese efecto es un resultado confirmado o una expectativa o análisis.
Referencias
- Otras coberturas consultadas: theconversation.com

















