
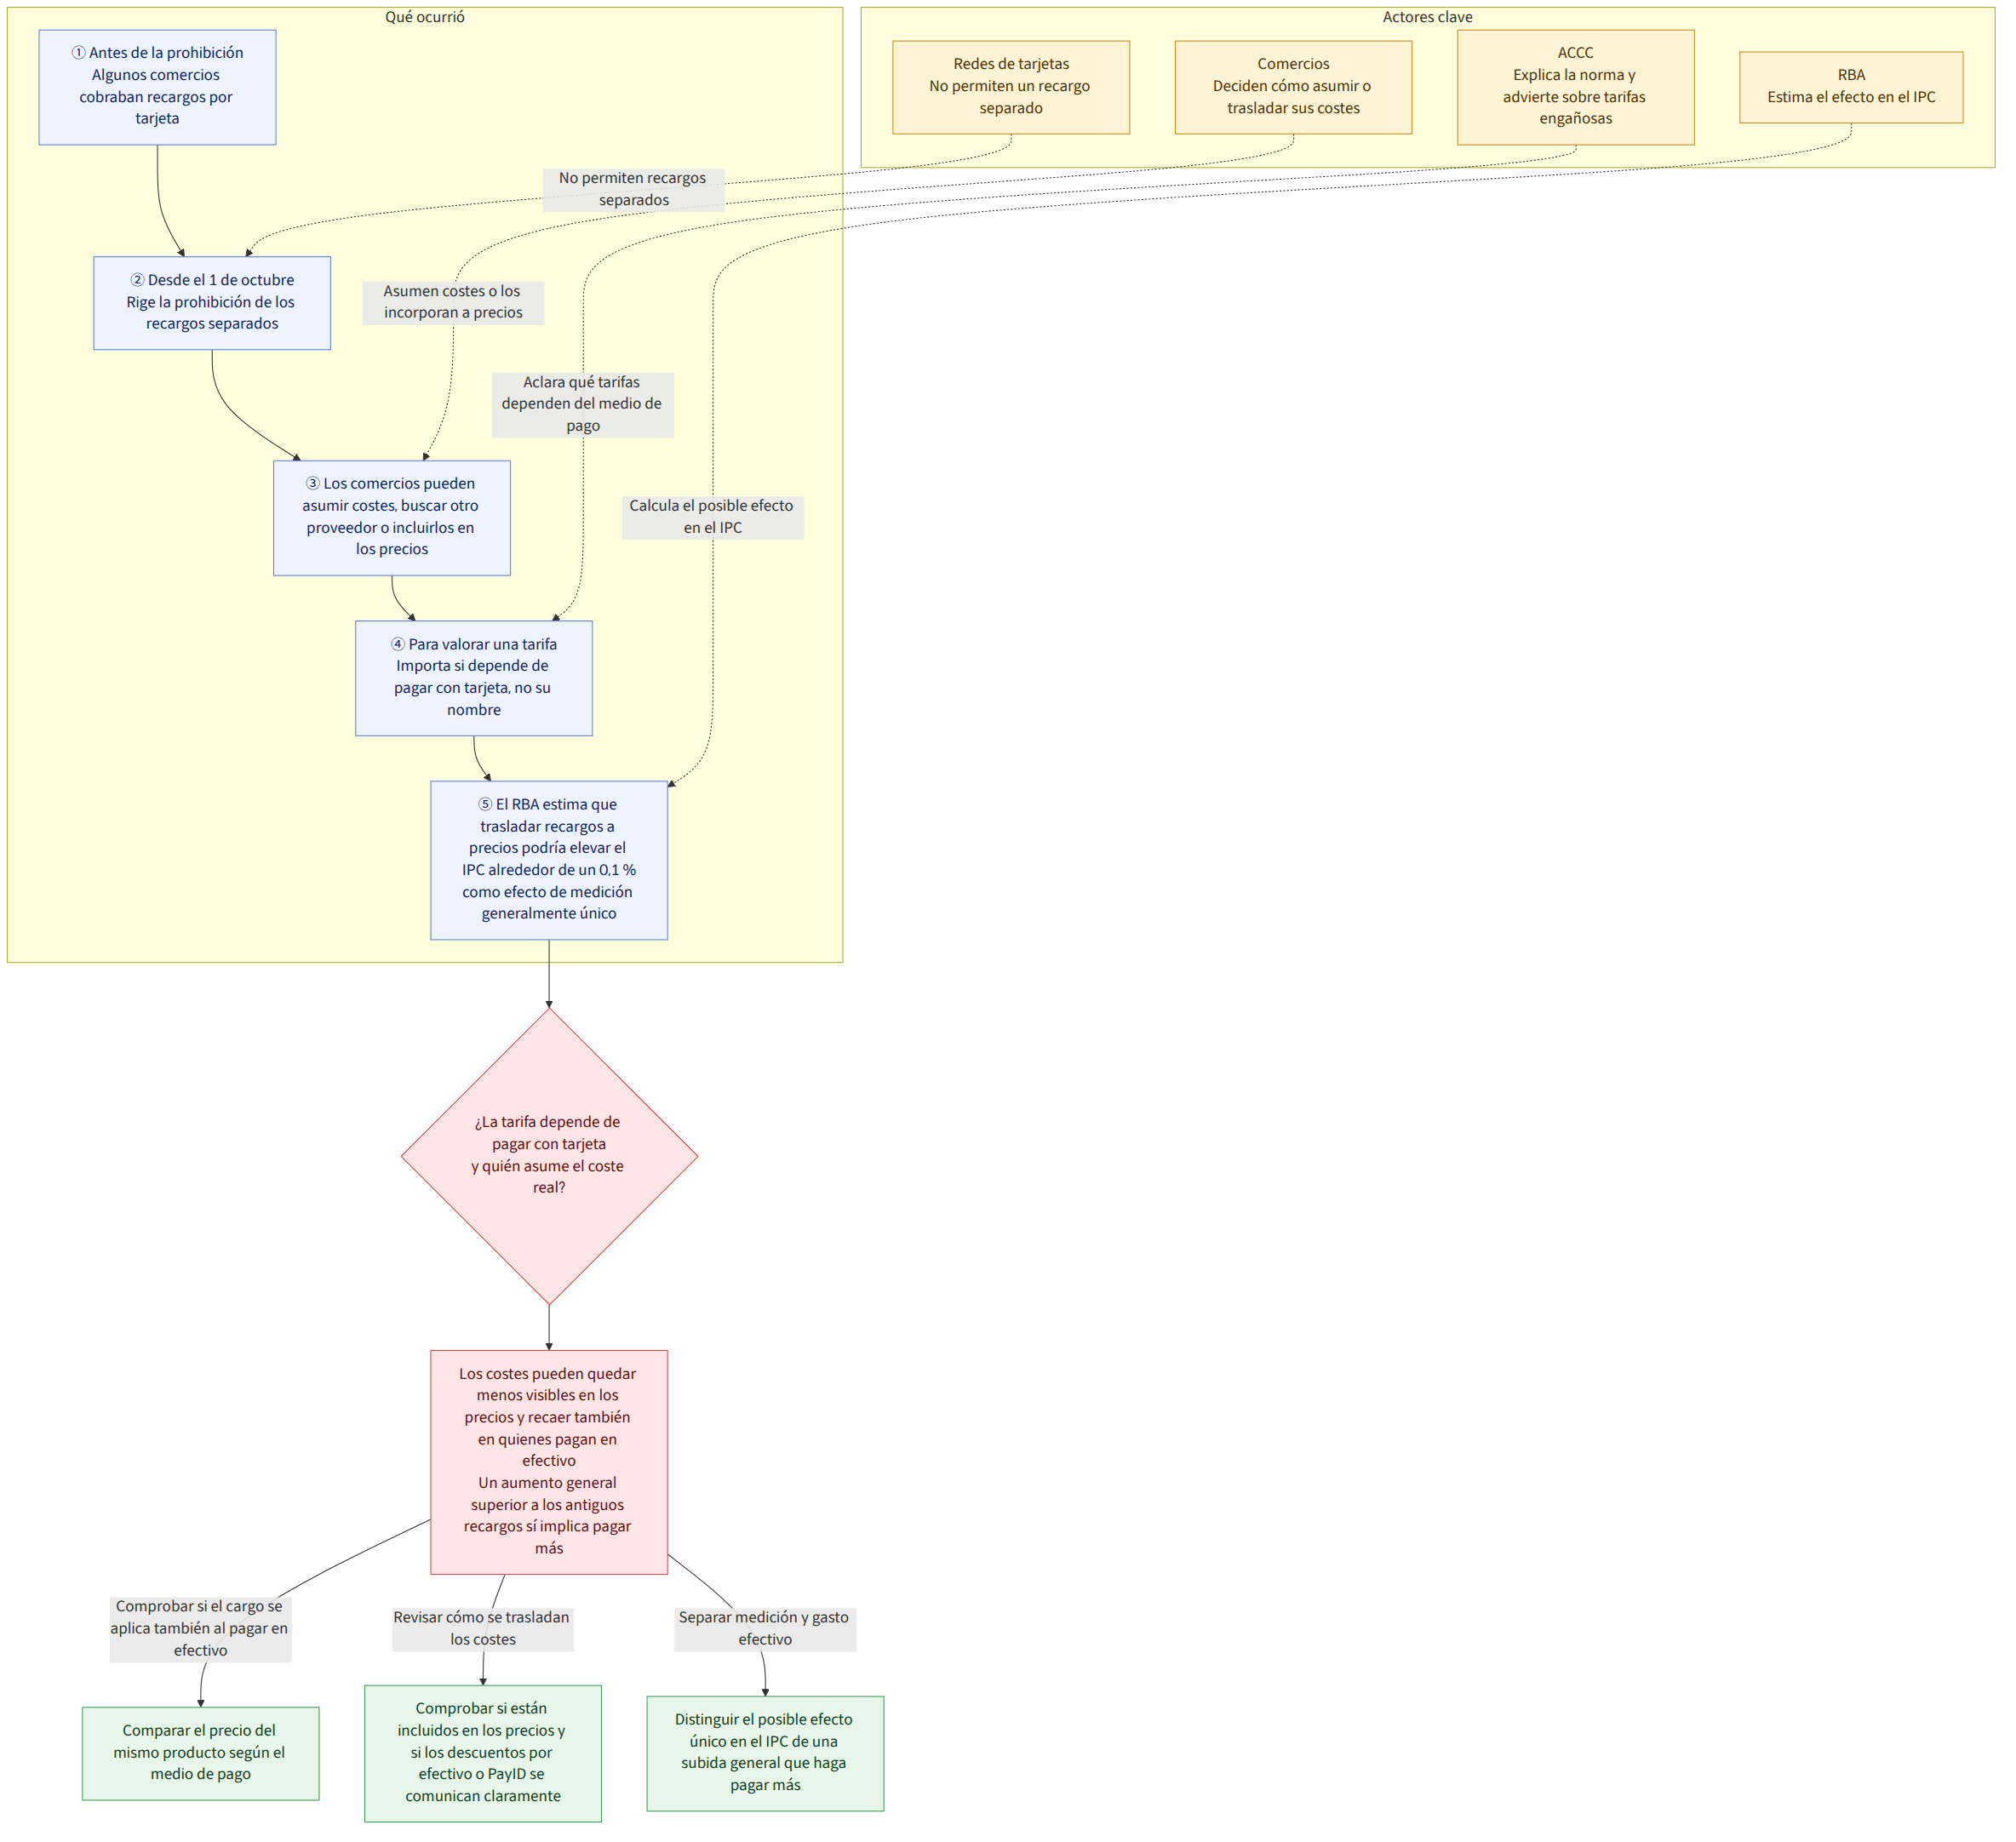
Desde la entrada en vigor, el 1 de octubre, de la prohibición de los recargos en los pagos con tarjeta en Australia, Visa, Mastercard, EFTPOS y American Express no permiten que los comercios añadan un recargo aparte a los clientes que pagan con tarjeta. Sin embargo, no todas las nuevas tarifas que aparecen como «cargo por servicio» o «recargo diario» están prohibidas. Lo esencial no es el nombre de la tarifa, sino por qué se cobra.
Antecedentes y contexto
La Comisión Australiana de Competencia y Consumo (ACCC) explica que pueden seguir cobrándose tarifas reales por servicios o reservas que no dependan del medio de pago. En cambio, si una tarifa solo se aplica cuando se paga con tarjeta, puede considerarse un recargo por tarjeta aunque se denomine «cargo por servicio». La ACCC advierte de que cambiar el nombre del recargo para eludir la norma puede inducir a error a los consumidores.
El Banco de la Reserva de Australia (RBA) estimó que, antes de la prohibición, alrededor del 16 % de los comercios cobraba recargos por pagar con tarjeta. Entre ellos había cafeterías, restaurantes, tiendas de comestibles, Aldi y algunos comercios en línea; la mayoría de los grandes minoristas no cobraba estos recargos. Según el RBA, en 2024-25 los consumidores pagaron unos 1.600 millones de dólares australianos en recargos por tarjeta y, de acuerdo con los datos citados en el artículo, estos representaban entre el 0,5 % y el 1,5 % del importe de la transacción.
La prohibición de los recargos no elimina los costes que supone para los comercios aceptar pagos con tarjeta. Los comercios pueden asumirlos, buscar un proveedor de servicios de pago más barato o incorporarlos al precio de los productos y servicios. El artículo también menciona informaciones según las cuales algunas cafeterías y restaurantes subieron los precios de sus menús el 1 de octubre para compensar los costes de los proveedores de tarjetas.
Qué significa esta noticia
Para los consumidores, que aparezca un nuevo concepto en el recibo no basta para concluir que se ha infringido la norma. El punto de partida es comprobar si la tarifa se aplica a todos los medios de pago o solo a las tarjetas. Por ejemplo, si no hay ningún cargo adicional al comprar el mismo producto en efectivo, pero sí al pagar con tarjeta, cabe preguntarse si ese concepto es un recargo por tarjeta, aunque aparezca como «cargo por servicio». Sin embargo, los casos o las tarifas que menciona el artículo no bastan para confirmar que un comercio concreto haya infringido la norma.
Si los costes se incorporan al precio de los productos, los clientes que pagan en efectivo o con un medio de pago más barato también pueden acabar asumiendo parte del coste de aceptar tarjetas. Es posible ofrecer descuentos por pagar en efectivo o con PayID, pero el descuento debe comunicarse claramente. Si desaparece el recargo por separado, puede ser menos visible el importe adicional que se añade justo antes de pagar, pero también puede resultar difícil saber cuánto del precio anunciado corresponde a los costes de aceptar tarjetas.
También conviene distinguir entre los indicadores de inflación y el gasto efectivo. El RBA estima que, si los recargos por tarjeta existentes se incorporan a los precios anunciados, el índice de precios al consumidor (IPC, indicador de la variación de los precios de los bienes y servicios que compran los hogares) podría subir alrededor de un 0,1 %. Los recargos existentes no se incluían en el IPC, pero sí se incluyen los precios anunciados una vez aumentados; por eso, según explica el RBA, se trataría en general de un efecto de medición que se produciría una sola vez. Si los comercios suben los precios generales más de lo que cobraban antes en recargos, eso debe distinguirse de este efecto: en ese caso, los consumidores sí pagarían más en la práctica.
Información sobre normas y recursos relacionados
La guía jurídica interna L1 es un material que aborda cuestiones de perjuicio al consumidor y publicidad y etiquetado en Corea, no una guía jurídica aplicable a la normativa australiana sobre recargos por tarjeta. No obstante, al analizar si se puede inducir a error a los consumidores, el criterio del material coreano —valorar objetivamente la impresión general que recibe un consumidor normalmente atento, en vez de fijarse de forma aislada en algunas frases de un anuncio o una etiqueta— puede servir de referencia para examinar cómo se presenta una tarifa. Este criterio no indica qué pruebas exige realmente el organismo regulador australiano.
L1 explica que, en una reclamación por daños y perjuicios, no solo puede ser relevante si la información presentada indujo a error, sino también la relación causal entre la conducta y el daño efectivo. Por ello, si un consumidor quiere cuestionar una diferencia de precio, puede ayudarle a explicar la situación distinguir qué importes diferían: por ejemplo, el precio anunciado, el importe indicado al llegar al paso del pago y los conceptos de la tarifa que aparecen en el recibo. Sin embargo, L1 no especifica ningún plazo concreto para presentar una reclamación y no permite determinar cuáles son los derechos o procedimientos aplicables en Australia.
Hechos confirmados y aspectos que aún se desconocen
Hechos confirmados
- Desde el 1 de octubre, las redes de tarjetas no permiten que los comercios añadan un recargo por tarjeta a los clientes que pagan con tarjeta.
- Pueden seguir cobrándose tarifas reales por servicios o reservas que no dependan del medio de pago.
- Los comercios pueden asumir el coste de aceptar tarjetas, buscar un proveedor de pagos más barato o incorporarlo al precio total.
- Por lo general, las tarifas periódicas obligatorias que no se pueden evitar y cuyo importe puede calcularse de antemano deben incluirse en el precio total anunciado.
- Los recargos de fin de semana y festivos de cafeterías y restaurantes pueden mostrarse por separado, pero el menú debe indicar de forma visible el porcentaje del recargo y los días en que se aplica.
Aspectos que aún se desconocen
- El artículo no indica qué pruebas exigiría el organismo regulador para determinar si la tarifa por un servicio concreto de un comercio es en realidad un recargo por tarjeta al que solo se le ha cambiado el nombre.
- Tampoco se ha confirmado que alguno de los comercios concretos mencionados en el artículo haya infringido la norma.
- No es posible saber de forma general si cada comercio ha asumido los costes de los pagos con tarjeta, ha elegido otro proveedor o los ha incorporado a los precios.
Qué pueden comprobar los lectores
- Comparar el precio anunciado antes de pagar con el importe que aparece en el paso del pago y en el recibo, y comprobar con qué medio de pago se aplica la nueva tarifa.
- Si hay una tarifa periódica obligatoria, comprobar si se puede calcular de antemano y si está incluida en el precio total anunciado. En el caso de los recargos de fin de semana y festivos, comprobar que el menú indique claramente los días de aplicación y el porcentaje.
- Si se anuncia un descuento por pagar en efectivo o con PayID, comprobar que las condiciones del descuento se comuniquen con claridad. Aunque una tarifa parezca injustificada, en lugar de dar por sentado que infringe la norma por su nombre, conviene revisar las condiciones en que se aplica y distinguir los cargos que aparecen en el pago.

















