
Park Jin-young, directora de Uppity (어피티), propone no decidir sobre las deducciones de la liquidación anual del impuesto sobre la renta, las cuentas de pensiones, el Fondo de Crecimiento Nacional (국민성장펀드) o la cuenta ISA de Finanzas Productivas (생산적 금융 ISA) basándose únicamente en sus nombres o ventajas fiscales. El criterio que destaca la columna no consiste solo en fijarse en los beneficios que ofrece cada sistema, sino también en considerar para qué se utilizará el dinero, cuánto tiempo se puede mantener inmovilizado y si la inversión puede generar pérdidas.
Antecedentes y contexto
La liquidación anual del impuesto sobre la renta es el procedimiento que, a comienzos del año siguiente, compara los impuestos retenidos por adelantado del salario durante el año con los que realmente se deben pagar. Aunque la empresa descuente los impuestos del salario por adelantado, es difícil que tenga en cuenta todas las circunstancias personales, como las personas a cargo, el consumo o las aportaciones a pensiones. Por ello, se vuelven a calcular los impuestos: se puede recibir la devolución de lo pagado de más o pagar lo que faltaba.
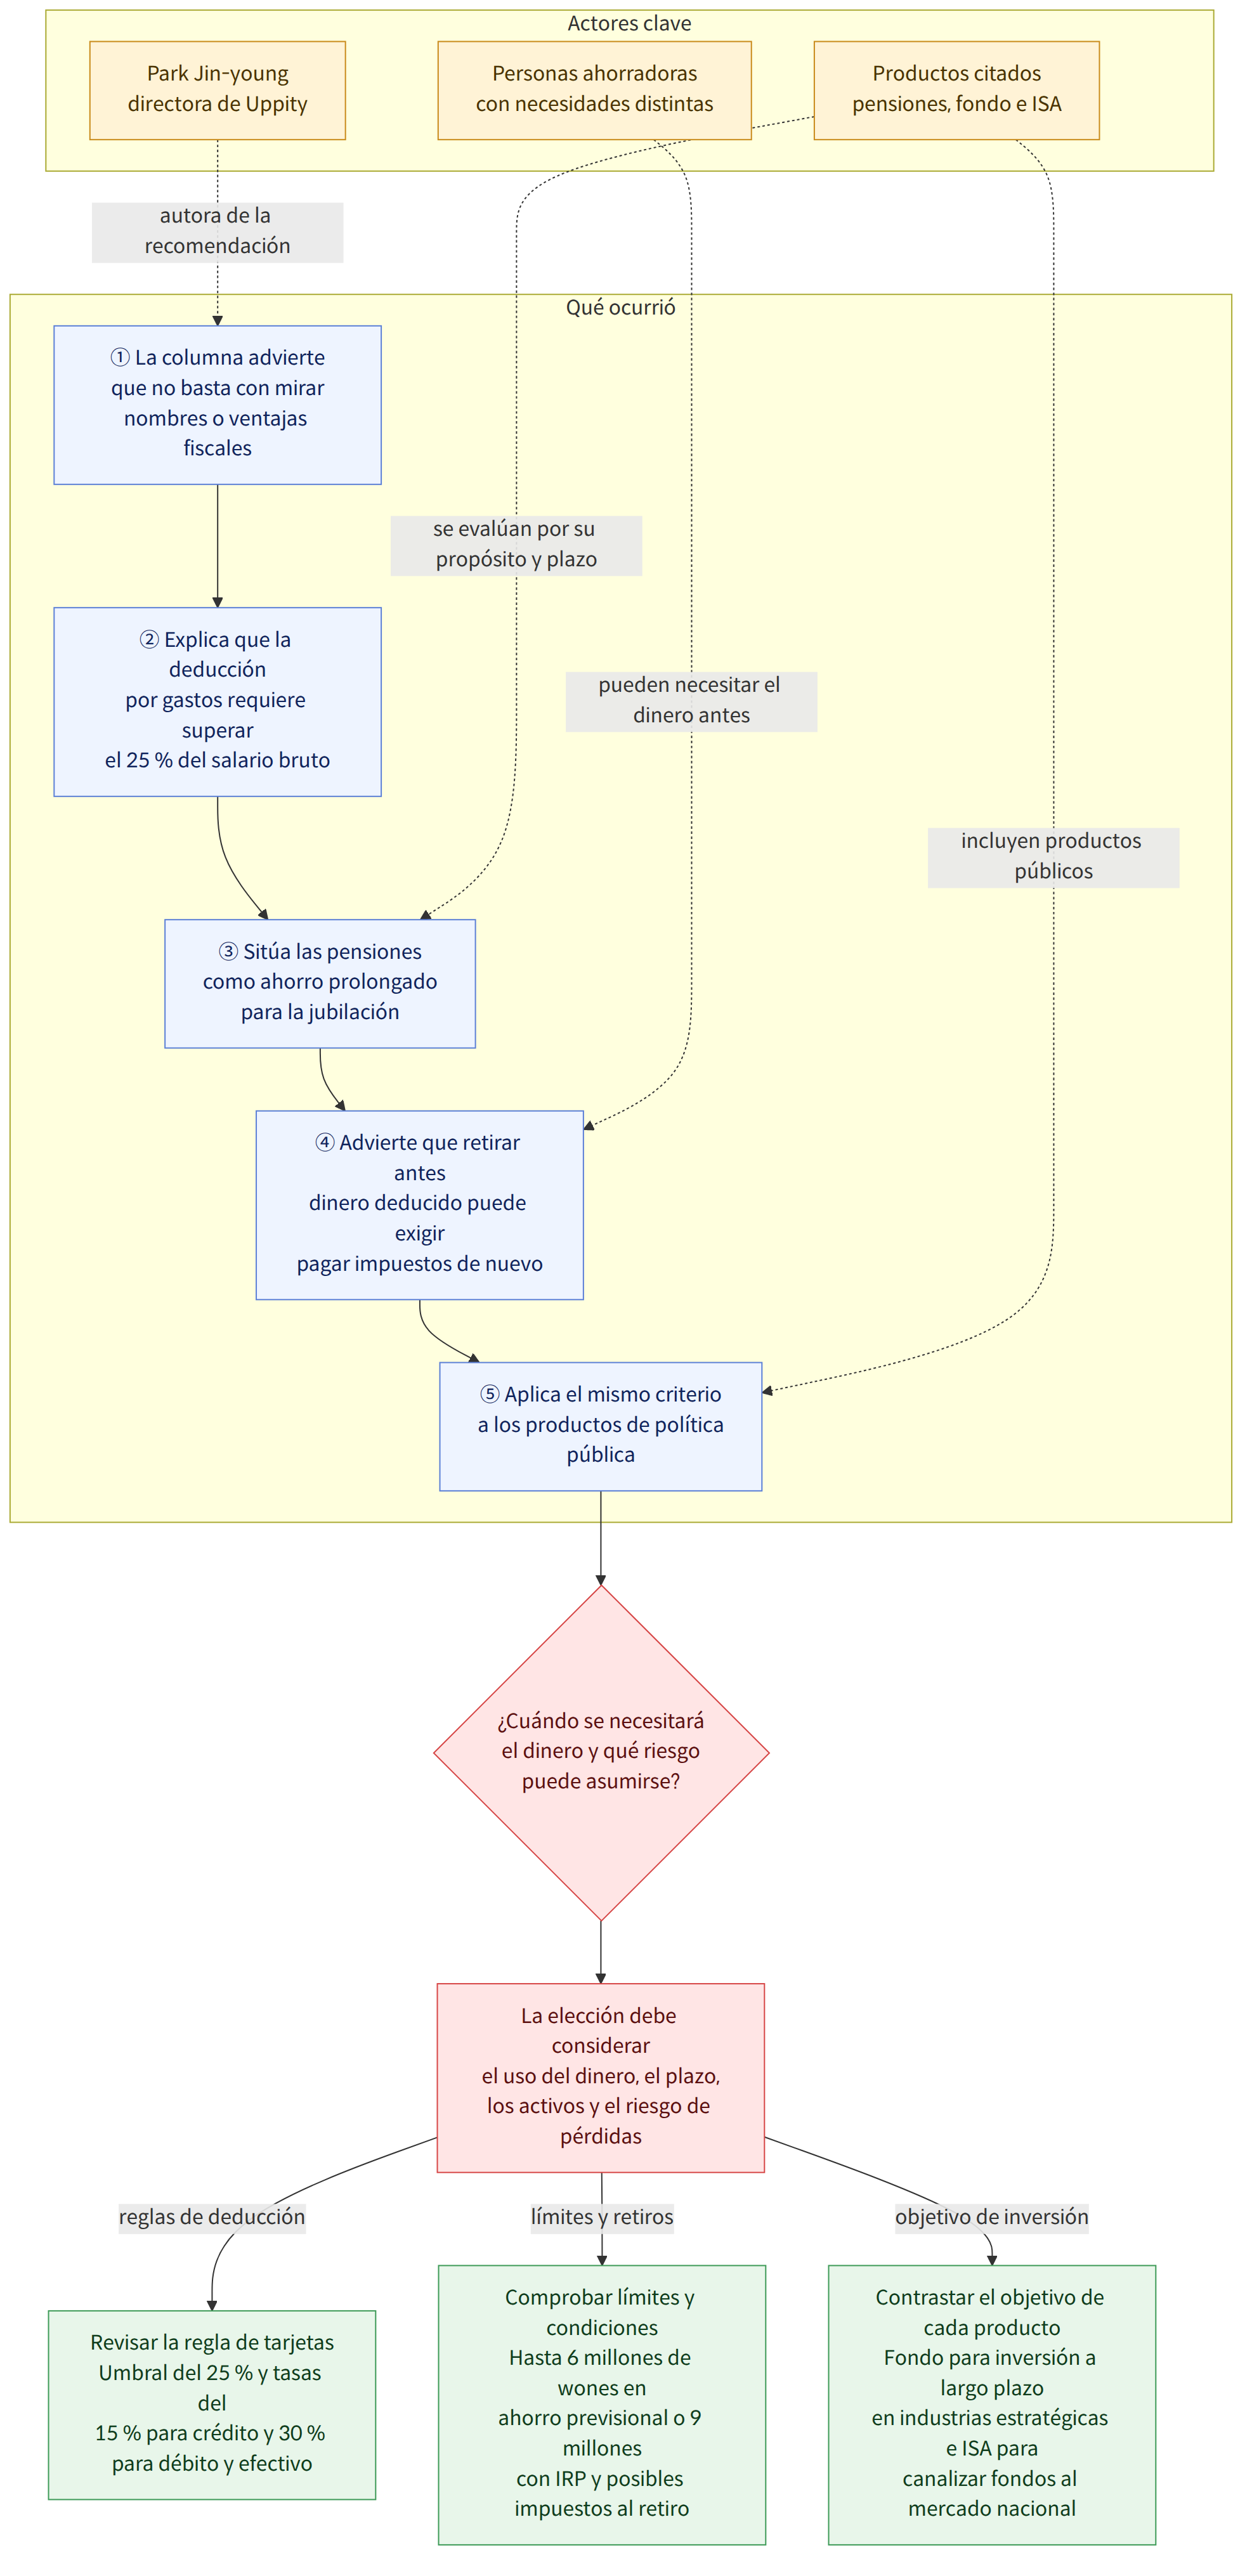
La columna explica que dejarse llevar por el nombre de un sistema puede hacer que se pasen por alto los criterios que realmente se aplican. La «deducción de la base imponible por gastos con tarjetas de crédito y otros medios» (신용카드 등 사용금액 소득공제) no se refiere únicamente a las tarjetas de crédito. También incluye las tarjetas de débito y las tarjetas prepago, así como los recibos de efectivo; según el artículo, la deducción se aplica a partir del gasto que supera el 25 % del salario bruto total.
Se indicaron tasas de deducción del 15 % para las tarjetas de crédito y del 30 % para las tarjetas de débito y los recibos de efectivo. Por tanto, ningún gasto queda sujeto a deducción hasta alcanzar el 25 % del salario bruto total, independientemente de la tarjeta utilizada; una vez superado ese umbral, la tasa de deducción de las tarjetas de débito y los recibos de efectivo es el doble que la de las tarjetas de crédito, según explica la columna. No obstante, las tasas y los criterios tratados en el artículo no bastan para determinar todos los detalles de cómo se aplican a cada persona.
La columna señala que las aportaciones a un plan de ahorro para la jubilación (연금저축) pueden dar derecho a una deducción fiscal de hasta 6 millones de wones al año, y que el límite asciende a 9 millones de wones si se suman las aportaciones al plan individual de pensiones de jubilación (IRP) (개인형퇴직연금). Sin embargo, la deducción fiscal no es el único propósito de una cuenta de pensiones. También hay que tener en cuenta que se trata de un sistema creado para ayudar a preparar la jubilación, ahorrando dinero durante un periodo prolongado para recibirlo como pensión después de jubilarse.
Qué significa esta noticia
Este contenido muestra que optar por aumentar las deducciones no siempre es la opción más conveniente para cada persona. Si se retira antes de tiempo para otro uso el dinero de una cuenta de pensiones por el que se obtuvo una deducción fiscal, puede ser necesario volver a pagar impuestos. La propuesta de la columna es considerar si se trata de dinero que se puede mantener hasta la jubilación antes de utilizarlo para completar el límite de aportaciones, especialmente si se necesitará en un futuro próximo para comprar una vivienda, preparar una boda o tomarse una excedencia.
Por ejemplo, si alguien prevé que necesitará dinero para comprar una vivienda, puede plantearse primero si puede dejarlo en la cuenta de pensiones hasta la jubilación, en lugar de fijarse únicamente en si puede completar el límite de deducción que le queda. Se trata de una hipótesis cuyo análisis puede variar según la situación de cada persona; la columna subraya que hay que considerar primero cuándo se necesitará el dinero, en vez de centrarse en completar el límite.
Los productos de política pública deben evaluarse con el mismo criterio. El Fondo de Crecimiento Nacional de participación ciudadana (국민참여형 국민성장펀드) se presentó como un producto que reúne fondos de la ciudadanía para invertir a largo plazo en industrias estratégicas avanzadas y compartir los resultados con los inversores. La cuenta individual de gestión integral de activos (ISA) de Finanzas Productivas (생산적 금융 ISA) se describió como un sistema que busca canalizar los fondos de los hogares hacia el mercado de capitales nacional y las empresas en crecimiento mediante inversiones en acciones nacionales, fondos de renta variable y el Fondo de Crecimiento Nacional, entre otros.
Los objetivos de política pública de estos productos y el objetivo personal de aumentar el patrimonio no tienen por qué coincidir. Que un producto incluya en su nombre términos como «crecimiento» o «productivo» no garantiza que aumente el patrimonio de quien invierte. Destaca la necesidad de comprobar en qué activos se invierte, durante cuánto tiempo se puede mantener inmovilizado el dinero y si se pueden asumir posibles pérdidas.
Información sobre sistemas y ayudas relacionados
Los criterios y límites de deducción mencionados en la columna pueden servir de referencia al evaluar las opciones, pero no explican todos los requisitos detallados aplicables a cada persona. Se indicó que la deducción por gastos con tarjetas se aplica a partir del importe que supera el 25 % del salario bruto total, y que las aportaciones al plan de ahorro para la jubilación dan derecho a una deducción fiscal de hasta 6 millones de wones al año, o de hasta 9 millones de wones si se suman las aportaciones al IRP. Para determinar cómo se aplican realmente, no se debe llegar a una conclusión basándose únicamente en estas cifras; es necesario comprobar por separado los requisitos detallados.
Se explicó que el Fondo de Crecimiento Nacional y la cuenta ISA de Finanzas Productivas tienen como objetivo de política pública canalizar fondos hacia el mercado de capitales nacional y las empresas en crecimiento, pero la columna no indicó las condiciones concretas de suscripción, las comisiones ni las condiciones para recuperar la inversión. El nombre del producto o su propósito de política pública no bastan para determinar el rendimiento esperado ni la magnitud de las posibles pérdidas. Por eso, es necesario comprobar los activos en los que se invierte, el plazo durante el que el dinero quedará inmovilizado y el riesgo de pérdidas.
El nombre de un beneficio fiscal o de un producto de política pública no determina si es adecuado para el propósito al que destinas tu dinero. Antes de fijarte en las ventajas, considera para qué necesitas los fondos, durante cuánto tiempo puedes mantenerlos y qué riesgos estás dispuesto a asumir.
Hechos confirmados y aspectos que aún se desconocen
Hechos confirmados
- La columna describió la liquidación anual del impuesto sobre la renta como el procedimiento que, a comienzos del año siguiente, compara los impuestos pagados por adelantado con los que realmente se deben abonar.
- Se indicó que la deducción por gastos con tarjetas se aplica a partir del importe que supera el 25 % del salario bruto total, con tasas del 15 % para las tarjetas de crédito y del 30 % para las tarjetas de débito y los recibos de efectivo.
- Se explicó que las aportaciones al plan de ahorro para la jubilación dan derecho a una deducción fiscal de hasta 6 millones de wones al año, o de hasta 9 millones de wones si se suman las aportaciones al IRP.
- Se indicó que el Fondo de Crecimiento Nacional y la cuenta ISA de Finanzas Productivas tienen como objetivo de política pública, además del aumento del patrimonio individual, canalizar fondos hacia las industrias estratégicas avanzadas y el mercado de capitales nacional.
Aspectos que aún se desconocen
- ¿Cuáles son las condiciones concretas de suscripción y las comisiones del Fondo de Crecimiento Nacional y de la cuenta ISA de Finanzas Productivas?
- ¿Qué nivel de riesgo de inversión y de posibles pérdidas tienen estos dos productos de política pública, y cuáles son las condiciones para recuperar la inversión?
- ¿Cuáles son los requisitos detallados aplicables a las tasas y los límites de deducción de la liquidación anual del impuesto sobre la renta que se explican en el artículo?
Qué conviene comprobar
- Al analizar la deducción por gastos con tarjetas, hay que distinguir el umbral del 25 % del salario bruto total de las tasas de deducción correspondientes a cada tipo de tarjeta. También hay que comprobar por separado si las cifras del artículo se aplican sin cambios a los requisitos específicos de cada persona.
- Antes de decidir cuánto aportar a una cuenta de pensiones, conviene tener en cuenta las necesidades de dinero a corto plazo para comprar una vivienda, preparar una boda o tomarse una excedencia, y comprobar si se puede dejar el dinero aportado allí hasta la jubilación.
- Al evaluar un fondo o una cuenta ISA, no hay que fijarse únicamente en su nombre y su propósito de política pública: conviene comprobar los activos en los que invierte, el plazo durante el que el dinero quedará inmovilizado, el riesgo de pérdidas, las condiciones de suscripción, las comisiones y las condiciones para recuperar la inversión.

















