
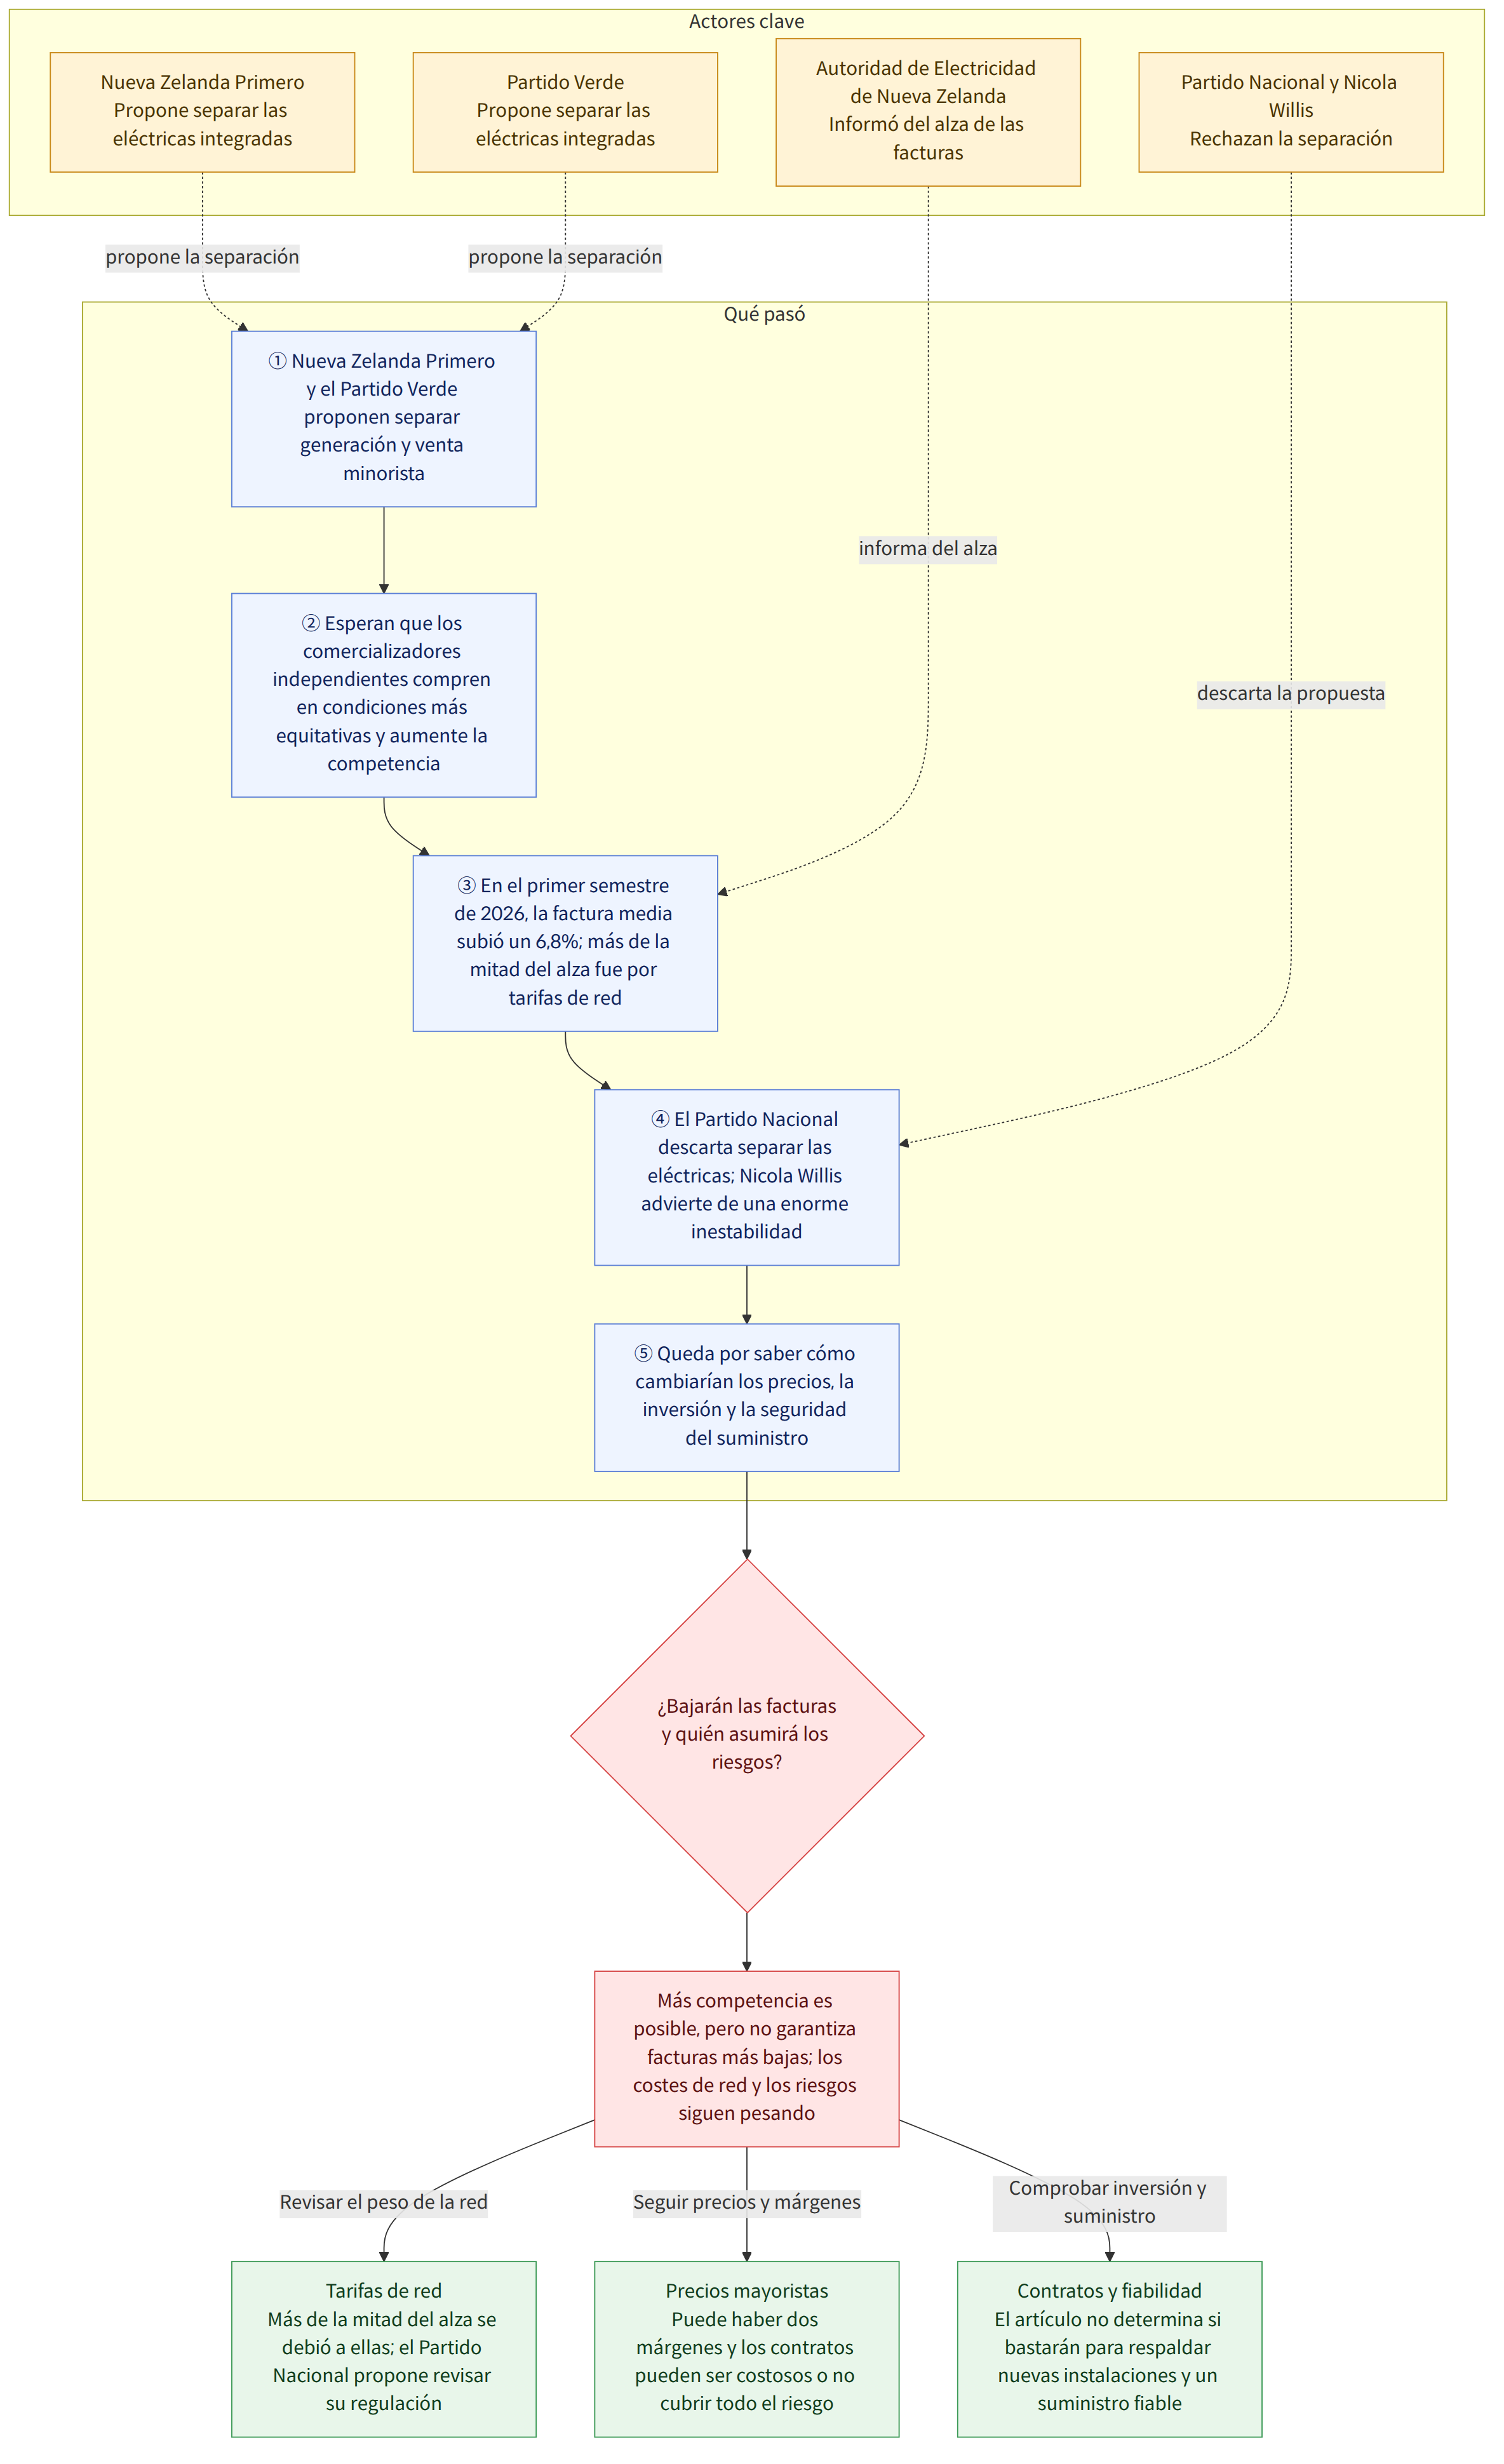
Nueva Zelanda Primero y el Partido Verde proponen separar en dos actividades a las grandes eléctricas que se dedican tanto a la generación como a la venta minorista, conocidas como empresas integradas de generación y venta minorista o «gentailers». Su argumento es que, si los comercializadores independientes pueden comprar electricidad en condiciones más equitativas, aumentará la competencia y podrían bajar las facturas de los hogares. Sin embargo, todavía no se sabe con certeza cómo cambiarían las tarifas y la seguridad del suministro eléctrico tras la separación.
Antecedentes y contexto
La carga de las facturas ya está aumentando. La Autoridad de Electricidad de Nueva Zelanda (뉴질랜드 전력청) informó de que, en el primer semestre de 2026, la factura eléctrica media de los hogares y las pequeñas empresas subió un 6,8%. Más de la mitad del aumento se debió al alza de las tarifas de red, que cubren el uso de la red eléctrica; la mayor parte del resto correspondió a los costes de generación y a los márgenes minoristas.
El Partido Nacional se comprometió recientemente, en su política energética, a centrarse en los costes de la red y revisar la regulación de las empresas de redes eléctricas. En cambio, descartó separar las empresas integradas de generación y venta minorista. La ministra de Finanzas, Nicola Willis, afirmó que la separación provocaría «una inestabilidad enorme».
Mantener ambas actividades dentro de una misma empresa puede amortiguar las fluctuaciones de precios. Una empresa integrada puede suministrar a sus clientes la electricidad que genera y comprar o vender en el mercado mayorista solo cuando lo necesita. Los comercializadores independientes, en cambio, tienen que comprar o contratar toda la electricidad que consumen sus clientes.
La diferencia importa cuando los precios mayoristas se disparan. Estos pueden subir si hay poca agua en los embalses hidroeléctricos, escasez de gas o una demanda eléctrica elevada. Un comercializador que cobre tarifas relativamente estables puede ver cómo aumentan mucho sus costes de abastecimiento mientras sus ingresos por ventas permanecen iguales. Los contratos a largo plazo pueden reducir el riesgo, pero el artículo explica que pueden ser costosos o no cubrirlo por completo.
El hecho de que más de la mitad del aumento de las facturas eléctricas se debiera a las tarifas de red dificulta afirmar que separar las actividades de generación y venta minorista baste para resolver la carga total de las facturas.
Qué significa esta noticia
El beneficio que se espera de la propuesta es que los comercializadores independientes puedan abastecerse de electricidad en condiciones más favorables y aumente la competencia. Sin embargo, que haya más comercializadores no significa que vaya a bajar la factura final de los consumidores. Si, tras la separación, las empresas generadoras y las comercializadoras aplican cada una su propio margen, existe el riesgo de que los consumidores paguen dos márgenes por la misma electricidad.
También hay que analizar a quién se trasladaría el riesgo de las fluctuaciones de precios. Si se separan la generación y la venta minorista, las empresas generadoras podrían centrarse en vender electricidad en el mercado mayorista; el autor del artículo analiza que, en ese caso, podrían tener más incentivos para elevar los precios mayoristas. Por otro lado, una empresa que opera tanto en generación como en venta minorista también tendría un negocio minorista que necesita comprar electricidad, por lo que los precios mayoristas altos podrían suponer una carga para esa actividad. Se trata de un análisis presentado en el artículo, no de una certeza de que los precios vayan a subir tras la separación.
La inversión y la seguridad del suministro son otros aspectos que deben tenerse en cuenta. El artículo explica que las nuevas instalaciones de generación requieren un gran capital inicial y años para obtener beneficios, y que los comercializadores necesitan un suministro eléctrico fiable. Si se separa la relación entre las actividades de generación y venta minorista de una misma empresa, habrá que establecer de nuevo esa relación mediante contratos. El artículo no determina si esos contratos bastarían para respaldar la inversión y el suministro.
Como ejemplo de que los riesgos pueden materializarse, el artículo menciona la quiebra de 29 proveedores en el Reino Unido durante la crisis de los precios mayoristas de la energía de 2021-2022. En Nueva Zelanda, cuando los precios mayoristas se dispararon en 2001, Natural Gas Corporation vendió sus clientes de electricidad a empresas generadoras. Sin embargo, estos ejemplos no bastan para concluir que la separación tendría el mismo resultado en Nueva Zelanda.
Por ejemplo, aunque tras la separación aumentara el número de comercializadores independientes, sus beneficios podrían verse sometidos a presión si les resultara difícil trasladar de inmediato a las facturas de los clientes los costes de abastecimiento durante un periodo de fuertes subidas de los precios mayoristas. Este supuesto muestra por qué un aumento de la competencia no garantiza por sí solo una bajada estable de las facturas.
Información sobre regulación y ayudas relacionadas
La Autoridad de Electricidad de Nueva Zelanda ya ha introducido las reglas de «igualdad de condiciones» (공정한 경쟁의 장) que regulan los contratos entre las empresas integradas de generación y venta minorista y los comercializadores independientes. Por tanto, el debate político no debería limitarse a decidir si se separan estas empresas: también debe examinar qué efecto tienen las reglas vigentes en las condiciones de competencia de los comercializadores independientes y en las facturas de los consumidores.
Según el artículo, la postura de la OCDE es apoyar las medidas que ayuden a los comercializadores independientes. Sin embargo, como ejemplo de buenas prácticas internacionales, cita la separación de las redes eléctricas, de carácter monopolístico, y las actividades competitivas, no la división entre generación y venta minorista, ambas actividades competitivas. El propósito que se señala es impedir que una empresa propietaria de infraestructuras esenciales favorezca sus actividades relacionadas frente a la competencia. La diferencia entre estos dos tipos de separación —sus objetivos y los ámbitos a los que se aplican— es fundamental para evaluar la política.
Lo que está confirmado y lo que aún se desconoce
Hechos confirmados
- Nueva Zelanda Primero y el Partido Verde quieren separar las actividades de generación y venta minorista de las empresas integradas.
- La Autoridad de Electricidad de Nueva Zelanda informó de que la factura eléctrica media de los hogares y las pequeñas empresas subió un 6,8% en el primer semestre de 2026.
- Más de la mitad del aumento se debió al alza de las tarifas de red.
- La Autoridad de Electricidad introdujo reglas de «igualdad de condiciones» que regulan los contratos entre las empresas integradas y los comercializadores independientes.
Lo que aún se desconoce
- El artículo no determina cómo cambiarían realmente las facturas eléctricas totales ni la seguridad del suministro si se separaran las empresas integradas.
- No se han presentado medidas concretas para que las empresas generadoras y comercializadoras separadas gestionen el riesgo de las fluctuaciones de los precios mayoristas y mantengan la inversión en generación.
- Tampoco se sabe cuánto se reflejarían los efectos de una mayor competencia en la factura total de los hogares, incluidos los costes de red y de generación.
Qué pueden comprobar los lectores
- Al comparar la propuesta de separación con otras alternativas, conviene fijarse no solo en el número de comercializadores, sino también en cómo se abordarían por separado las tarifas de red, los costes de generación y los márgenes minoristas.
- Se puede analizar cómo gestionarían los comercializadores el riesgo de abastecimiento si se dispararan los precios mayoristas y qué efecto tendría ese riesgo en las facturas de los consumidores o en la seguridad del suministro.
- Para evaluar los resultados de un cambio de política, hay que tener en cuenta no solo la entrada de empresas al mercado, sino también las facturas reales, la seguridad del suministro y la inversión en generación.

















