El valor de los inmuebles en Australia cayó un 5,2% desde el máximo de marzo hasta septiembre. Los precios bajaron durante seis meses consecutivos y, según los datos de precios de Domain, el precio de una vivienda típica descendió hasta situarse aproximadamente en el nivel de hace un año. Sin embargo, aún no está confirmado que las caídas vayan a ser mayores en adelante.
Antecedentes y contexto
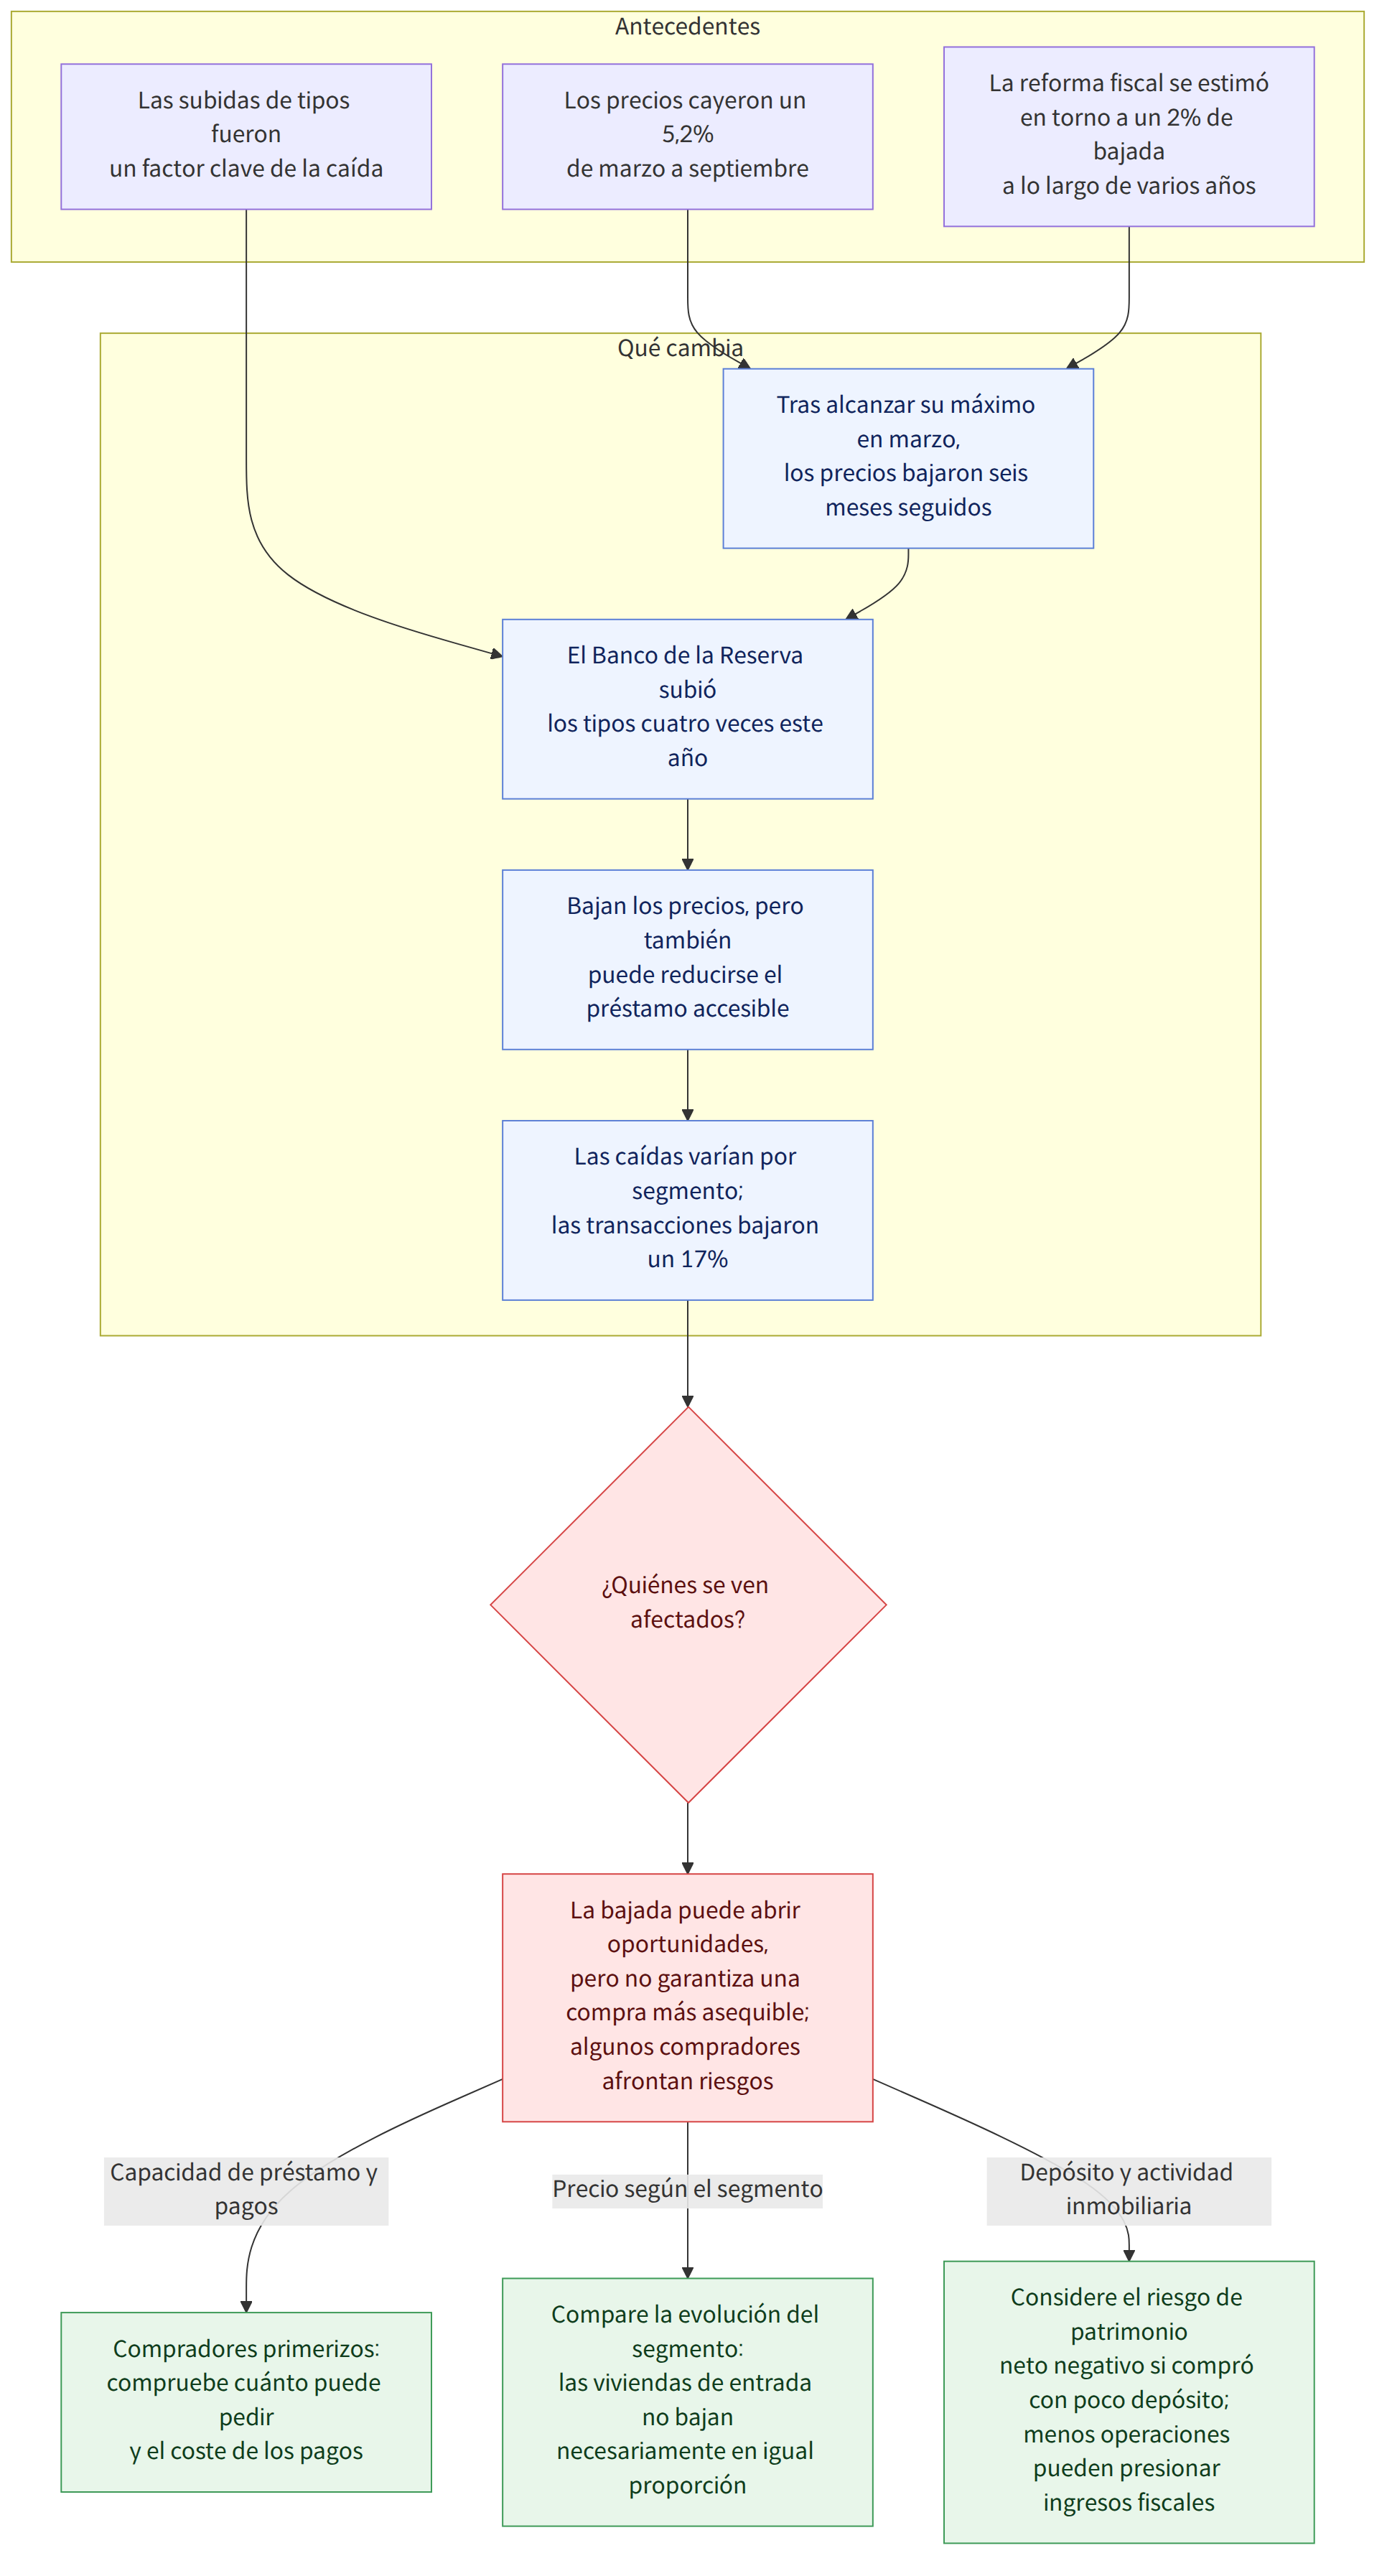
La caída ha generado controversia por su coincidencia con la reforma fiscal anunciada en el presupuesto federal de mayo. Sin embargo, en la mayoría de las zonas de Australia el mercado ya atravesaba una fase bajista antes del anuncio presupuestario, y los precios, que habían alcanzado su máximo en marzo, comenzaron a caer tras la primera subida oficial de los tipos de interés.
Los expertos del Tesoro estimaron que el endurecimiento de las normas sobre el negative gearing (tratamiento fiscal que permite compensar las pérdidas de propiedades en alquiler con otros ingresos) y el impuesto sobre las ganancias de capital incluidos en el presupuesto reduciría los precios en torno a un 2% a lo largo de varios años. Conviene distinguir esta estimación de las causas principales de la caída de este año. El artículo explica que las subidas de los tipos de interés han sido un factor clave en el descenso de los precios este año, ya que la bajada de los tipos durante los últimos 30 años fue uno de los principales motores del encarecimiento de la vivienda.
El Banco de la Reserva de Australia subió los tipos la semana pasada por cuarta vez este año. Los mercados financieros prevén al menos otra subida, en noviembre o en 2027. En este contexto, Tim Lawless, director de investigación de Cotality, afirmó que una caída del 10-15% en los precios de la vivienda en general es una estimación razonable. Se trata de una previsión, no de un resultado confirmado.
Una caída del 15% superaría el descenso habitual del 5-10% registrado en anteriores fases bajistas. No obstante, el precio inmobiliario mediano nacional —que incluye casas y apartamentos— del índice de SQM Research ha subido un 78% desde 2020, por lo que incluso una caída del 15% dejaría los precios en niveles similares a los de principios de 2024.
Qué significa esta noticia
La bajada de los precios puede ampliar las oportunidades de compra para algunas personas, pero no reduce automáticamente el coste de adquirir una vivienda. Cuando suben los tipos de interés, disminuye tanto el precio de la vivienda como la cantidad que puede pedir prestada una persona. En particular, quienes compran su primera vivienda deben tener en cuenta no solo el precio, sino también el importe del préstamo al que pueden acceder y la carga de los pagos.
La magnitud de la caída tampoco ha sido la misma en todos los tipos y segmentos de precio de las viviendas. Según un análisis de Cotality, en Sídney la caída de los precios de las viviendas del cuartil superior fue 5,3 puntos porcentuales mayor que la del cuartil inferior; en Melbourne, la diferencia fue de 6,6 puntos porcentuales. Por tanto, aunque bajen los precios, no cabe suponer que las viviendas con precios de entrada relativamente más bajos se abaraten en la misma proporción.
Por otro lado, algunas familias que compraron una vivienda recientemente pueden afrontar riesgos. El patrimonio neto negativo (situación en la que el saldo pendiente del préstamo supera el valor de la vivienda) puede ser especialmente problemático para quienes compraron su primera vivienda en 2025 con un depósito pequeño. Por ejemplo, una persona que compró una casa con un depósito pequeño podría encontrarse en esa situación si los precios bajaran y el saldo de su préstamo superara el valor de la vivienda. Sin embargo, el artículo no afirma que este riesgo afecte por igual a todos los propietarios.
La caída de los precios puede abrir una oportunidad de acceso para quienes compran su primera vivienda, pero la subida de los tipos puede reducir su capacidad de endeudamiento y generar un riesgo de patrimonio neto negativo para algunos compradores.
Las consecuencias de la caída no se limitan a quienes compran o venden viviendas. El número de transacciones inmobiliarias que registró Westpac disminuyó un 17% respecto al mismo periodo del año anterior. La combinación de precios más bajos y menos transacciones puede reducir la actividad del sector inmobiliario y presionar los ingresos por el impuesto de transmisiones, vinculado a las operaciones.
Información sobre políticas y ayudas relacionadas
La reforma fiscal mencionada en este artículo endurece las normas sobre el negative gearing y el impuesto sobre las ganancias de capital. Los expertos del Tesoro estimaron que su efecto sobre los precios sería de alrededor del 2% a lo largo de varios años. Esto permite contextualizar por qué resulta difícil atribuir toda la caída del mercado inmobiliario únicamente a esta política. El artículo explica que los precios ya habían empezado a bajar en la mayoría de las zonas antes del anuncio presupuestario de mayo y que las subidas de los tipos de interés de este año son un factor principal.
En cuanto a las finanzas de los gobiernos estatales, el impuesto de transmisiones representó entre el 18,5% y el 22,5% de los ingresos fiscales recaudados dentro de Nueva Gales del Sur y Victoria en 2022-23. El artículo sostiene que sustituir el impuesto de transmisiones, de aplicación amplia, por un impuesto sobre el suelo podría dar más estabilidad a los ingresos de los gobiernos estatales y territoriales y contribuir a reducir la volatilidad del mercado inmobiliario. Esta es una propuesta de política del artículo; no se especifican el método de transición ni un calendario concreto para su aplicación.
Hechos confirmados y cuestiones aún por resolver
Hechos confirmados
- El valor de los inmuebles en todo el país cayó un 5,2% desde el máximo de marzo hasta septiembre, con descensos durante seis meses consecutivos.
- Los expertos del Tesoro estimaron que el efecto sobre los precios del endurecimiento de las normas sobre el negative gearing y el impuesto sobre las ganancias de capital sería de alrededor del 2% a lo largo de varios años.
- El director de investigación de Cotality presentó una caída del 10-15% de los precios en general como una estimación razonable, pero no como un resultado confirmado.
- El número de transacciones inmobiliarias registrado por Westpac disminuyó un 17% respecto al mismo periodo del año anterior.
- En Nueva Gales del Sur y Victoria, el impuesto de transmisiones representó entre el 18,5% y el 22,5% de los ingresos fiscales recaudados dentro de esos estados en 2022-23.
Cuestiones aún por resolver
- No está confirmado que los precios de la vivienda vayan a caer efectivamente entre un 10% y un 15%.
- El artículo no proporciona los datos concretos ni los métodos de cálculo de las cifras que aparecen en el gráfico incluido.
- El artículo no permite saber en qué medida los cambios en los tipos de interés y el volumen de transacciones se reflejarán en adelante en los precios de las viviendas de cada zona y segmento de precio.
Qué conviene comprobar
- Si ha comprado una vivienda recientemente, puede comparar su valor actual con el saldo pendiente del préstamo para comprobar si existe riesgo de patrimonio neto negativo.
- Si está considerando comprar su primera vivienda, no dé por hecho que la bajada de los precios mejorará por sí sola la asequibilidad: tenga también en cuenta cómo afecta la subida de los tipos de interés al importe que puede pedir prestado.
- Al analizar las políticas de vivienda, conviene observar no solo la evolución de los precios, sino también el volumen de transacciones, la proporción que representa el impuesto de transmisiones en los ingresos de los gobiernos estatales y el avance de la propuesta de sustituirlo por un impuesto sobre el suelo.