

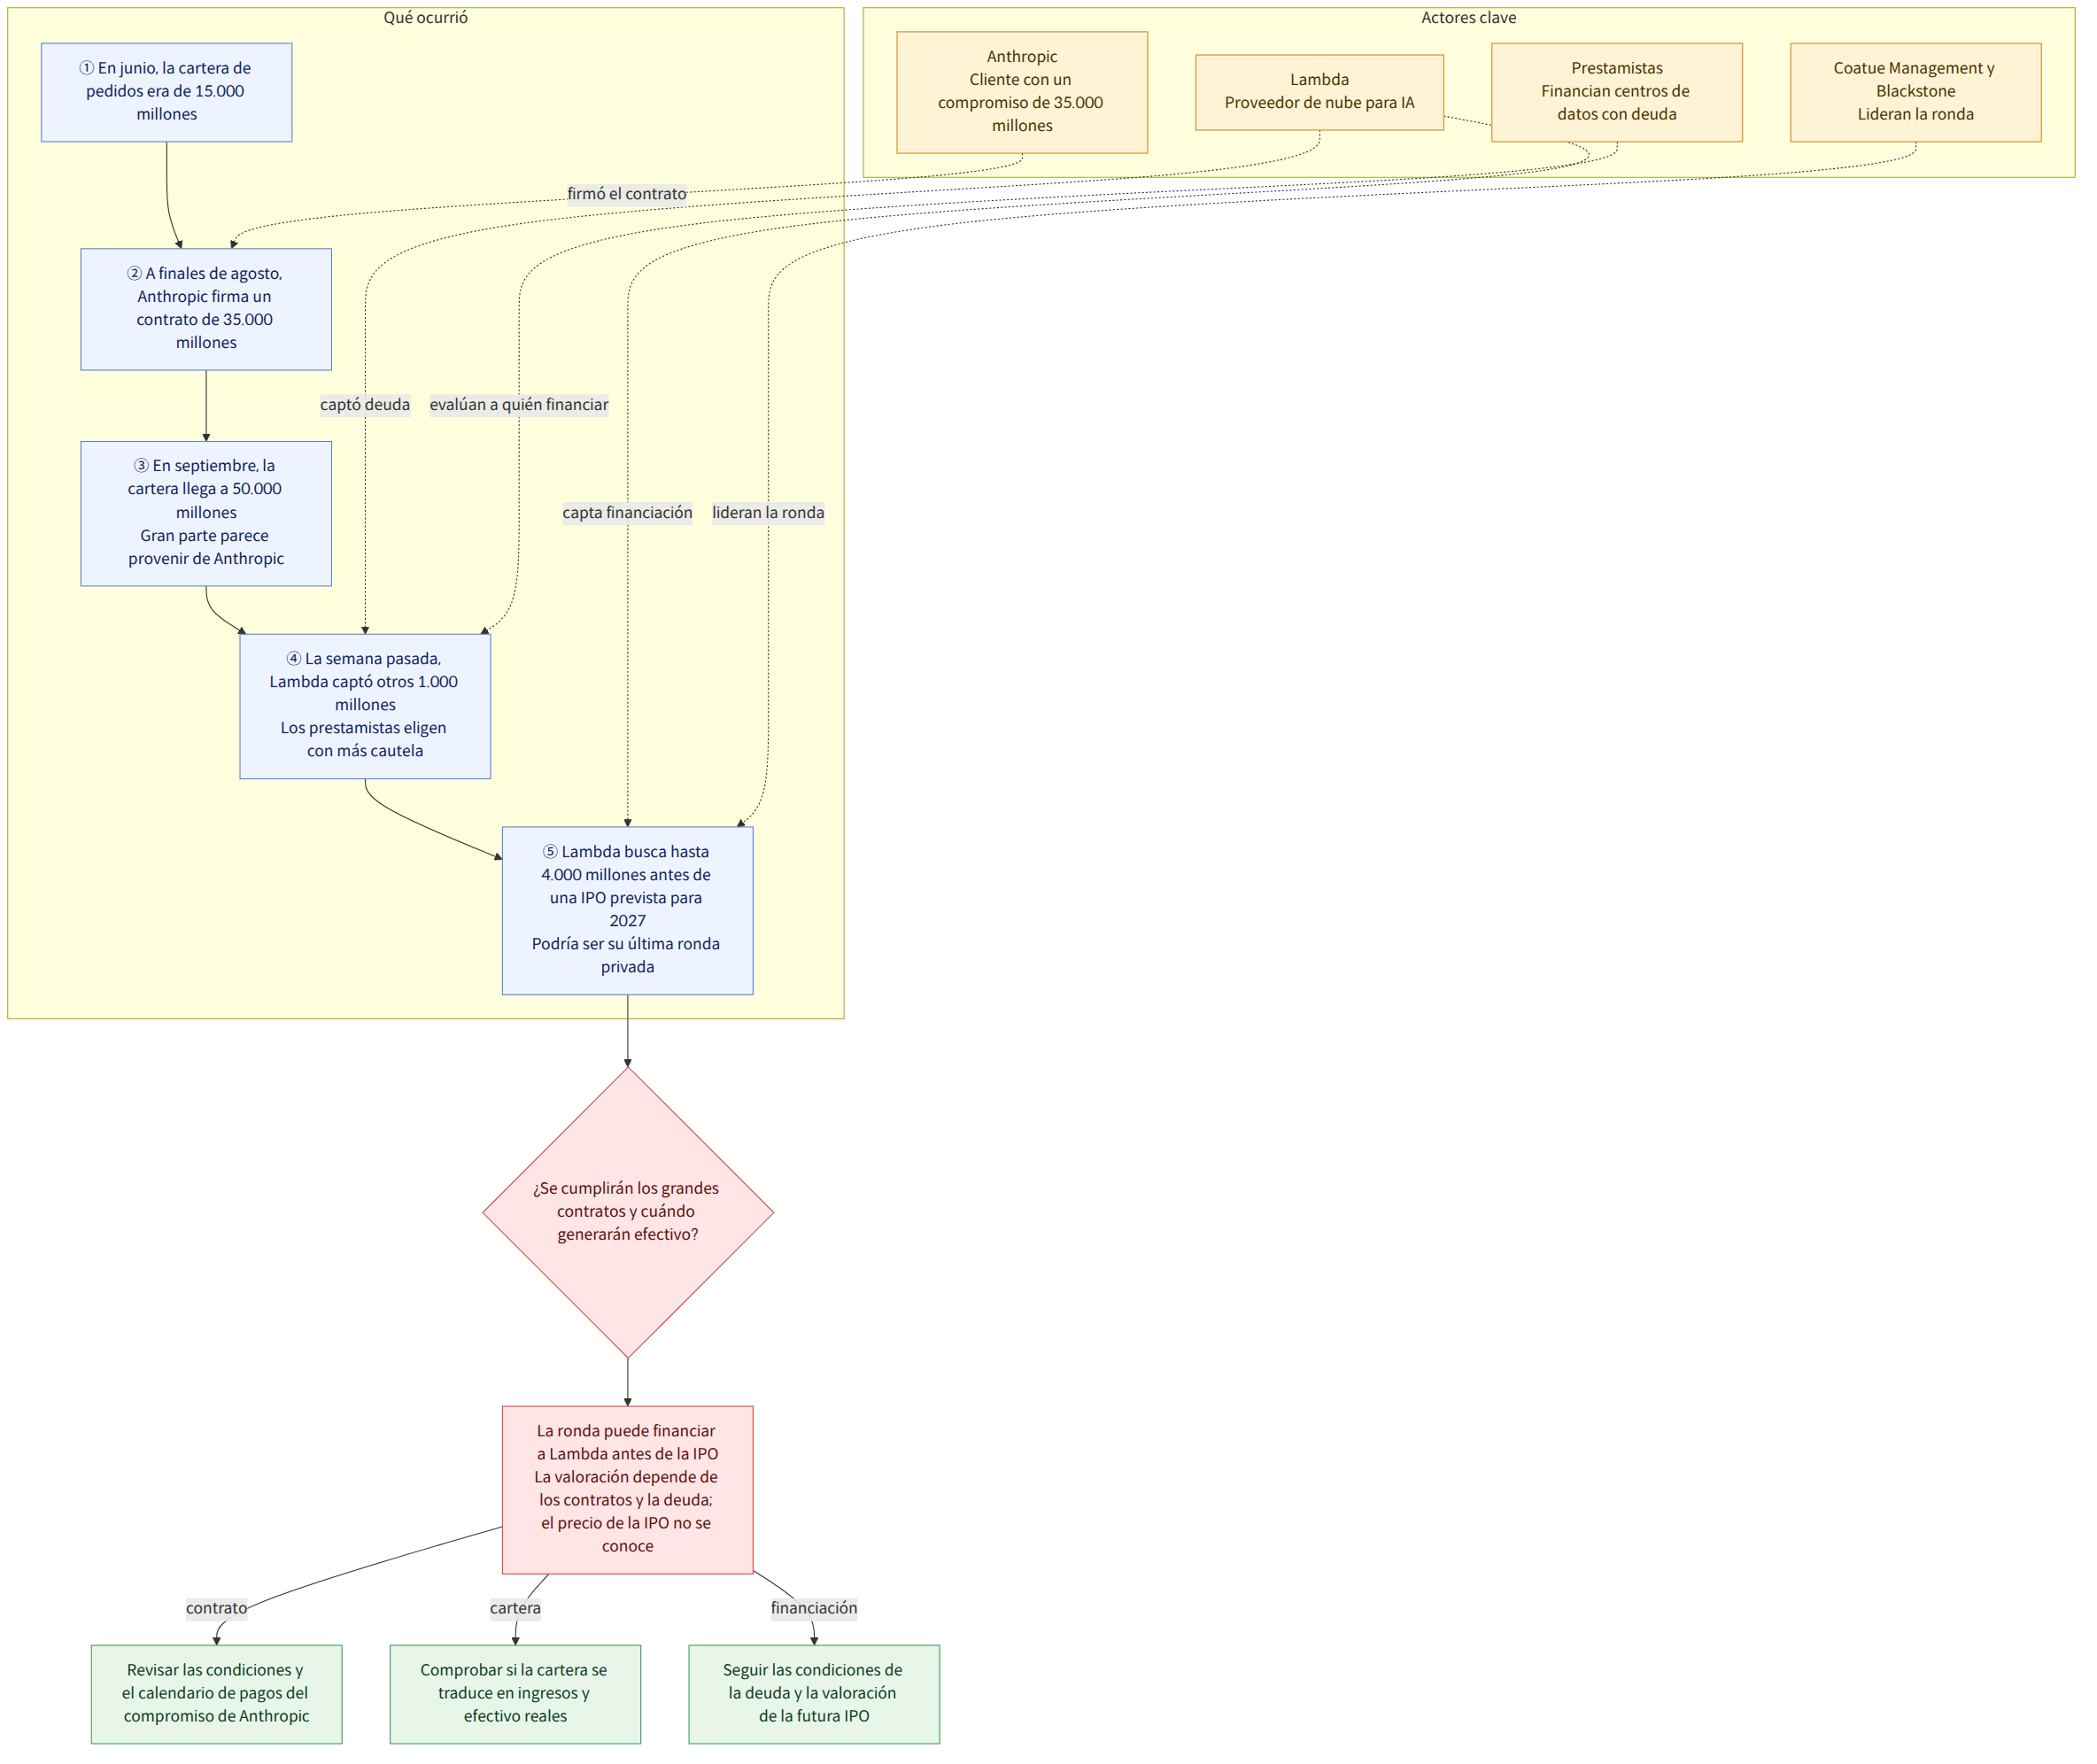
Según informaciones publicadas, el proveedor de servicios en la nube Lambda está captando hasta 4.000 millones de dólares, y la valoración de la empresa antes de la inversión (pre-money valuation, es decir, la valoración antes de que entre nuevo capital) podría alcanzar los 14.500 millones de dólares. Coatue Management y Blackstone lideran la operación. Es posible que esta sea la última ronda de financiación privada antes de la IPO prevista para 2027 (oferta pública inicial, es decir, la salida a bolsa de las acciones para que se negocien en el mercado abierto).
Lo que llama la atención es la cartera de pedidos (backlog, es decir, el volumen de negocio contratado o recibido en pedidos que la empresa deberá cumplir en el futuro) de Lambda. Según una carta enviada a los inversores, pasó de 15.000 millones de dólares en junio a 50.000 millones en septiembre. Sin embargo, parece que gran parte del aumento proviene del compromiso de 35.000 millones de dólares de una sola empresa; Anthropic firmó un contrato con Lambda a finales de agosto.
Antecedentes y contexto
El fuerte aumento de la cartera de pedidos puede interpretarse como una señal de que se han ampliado los contratos para los recursos informáticos que ofrecerá Lambda. Sin embargo, la información disponible no permite saber si ese aumento se distribuye de forma equilibrada entre distintos clientes ni cuándo se traducirá el volumen de los contratos en ingresos reales o en entradas de efectivo. En particular, al interpretar la cifra también hay que tener en cuenta que parece depender en gran medida del compromiso de una sola empresa.
Según las informaciones publicadas, la valoración de Lambda aumentó considerablemente tras una ronda de financiación en 2025. Que esa valoración se mantenga dependerá no solo de las expectativas de crecimiento, sino también de que se cumplan los compromisos de los grandes clientes. El artículo original plantea que el valor de Lambda podría depender en gran medida de la capacidad de pago de Anthropic, pero no revela las condiciones del compromiso ni el calendario de pagos.
El reto de las neocloud (empresas de servicios en la nube que ofrecen recursos informáticos para la IA) no consiste únicamente en captar demanda. Según las informaciones publicadas, la construcción de centros de datos se financia principalmente mediante deuda, y Lambda captó otros 1.000 millones de dólares la semana pasada. Al mismo tiempo, los prestamistas están eligiendo con más cautela a quién conceden financiación y en qué condiciones.
Qué significa esta noticia
Esta operación puede permitir que Lambda consiga financiación antes de salir a bolsa, pero ni el importe ni las condiciones están confirmados. El volumen de financiación y la valoración de la empresa pueden influir en la estimación del precio de una futura IPO; el artículo original también explica que la operación podría permitirle obtener el capital necesario antes de someterse al escrutinio del mercado de ofertas públicas. Sin embargo, todavía no se conocen el precio real de la IPO ni la valoración que le darán los inversores.
Esta evolución podría ser importante no solo para los inversores y prestamistas de Lambda, sino también para las empresas que siguen de cerca la ampliación de la oferta de recursos informáticos para la IA. Si resulta difícil financiar la construcción de centros de datos, la capacidad de aumentar la oferta podría verse limitada incluso si existe demanda. Por el contrario, si los grandes contratos se cumplen de forma estable, podrían servir de base para que inversores y prestamistas evalúen la continuidad del negocio, aunque la información disponible no revela las condiciones de cumplimiento de los compromisos.
Por ejemplo, si el compromiso de gran cuantía de un cliente no se cumple según lo previsto, podría cambiar la evaluación de la cartera de pedidos de Lambda y de su capacidad para devolver la financiación. Se trata de una hipótesis, no de una afirmación de que haya problemas con ese contrato. La cuestión clave no es solo el importe total de la cartera, sino también en qué condiciones los contratos se traducen en flujos de efectivo reales.
Una cartera de pedidos de 50.000 millones de dólares no equivale a entradas de efectivo confirmadas. Según las informaciones publicadas, parece que gran parte del aumento proviene del compromiso de 35.000 millones de dólares de Anthropic, pero no se revelaron los detalles de ese compromiso.
Hechos confirmados y aspectos aún desconocidos
Hechos confirmados
- Lambda está captando hasta 4.000 millones de dólares, y su valoración antes de la inversión podría alcanzar los 14.500 millones de dólares.
- Coatue Management y Blackstone lideran esta operación de financiación.
- Según una carta a los inversores, la cartera de pedidos aumentó de 15.000 millones de dólares en junio a 50.000 millones en septiembre.
- Lambda captó otros 1.000 millones de dólares la semana pasada, y se informó de que la construcción de centros de datos se financia principalmente mediante deuda.
- Se informó de que Lambda tenía previsto salir a bolsa este año, pero aplazó sus planes en medio de la incertidumbre del mercado. Es posible que esta ronda sea la última financiación privada antes de la IPO prevista para 2027.
Aspectos aún desconocidos
- ¿Qué importe se captará finalmente en esta ronda y cuáles serán las condiciones definitivas de la inversión?
- ¿Cuándo se celebrará la IPO de Lambda y cuál será el importe de la oferta pública?
- ¿En qué condiciones y durante qué período se cumplirá el compromiso de 35.000 millones de dólares de Anthropic?
- ¿Cuáles son las condiciones concretas de la financiación que los prestamistas ofrecen a Lambda?
Qué conviene seguir de cerca
- Conviene comprobar cuál será el importe definitivo de la captación dentro del máximo de 4.000 millones de dólares y cuál será la valoración previa a la inversión.
- Vale la pena observar si el aumento de la cartera de pedidos se traduce en ingresos y entradas de efectivo reales, y en particular si se hacen públicas las condiciones de cumplimiento del compromiso de Anthropic.
- También habrá que seguir si se mantiene el plan de IPO para 2027 y cómo evolucionan las condiciones de financiación mediante deuda para construir centros de datos.
















