

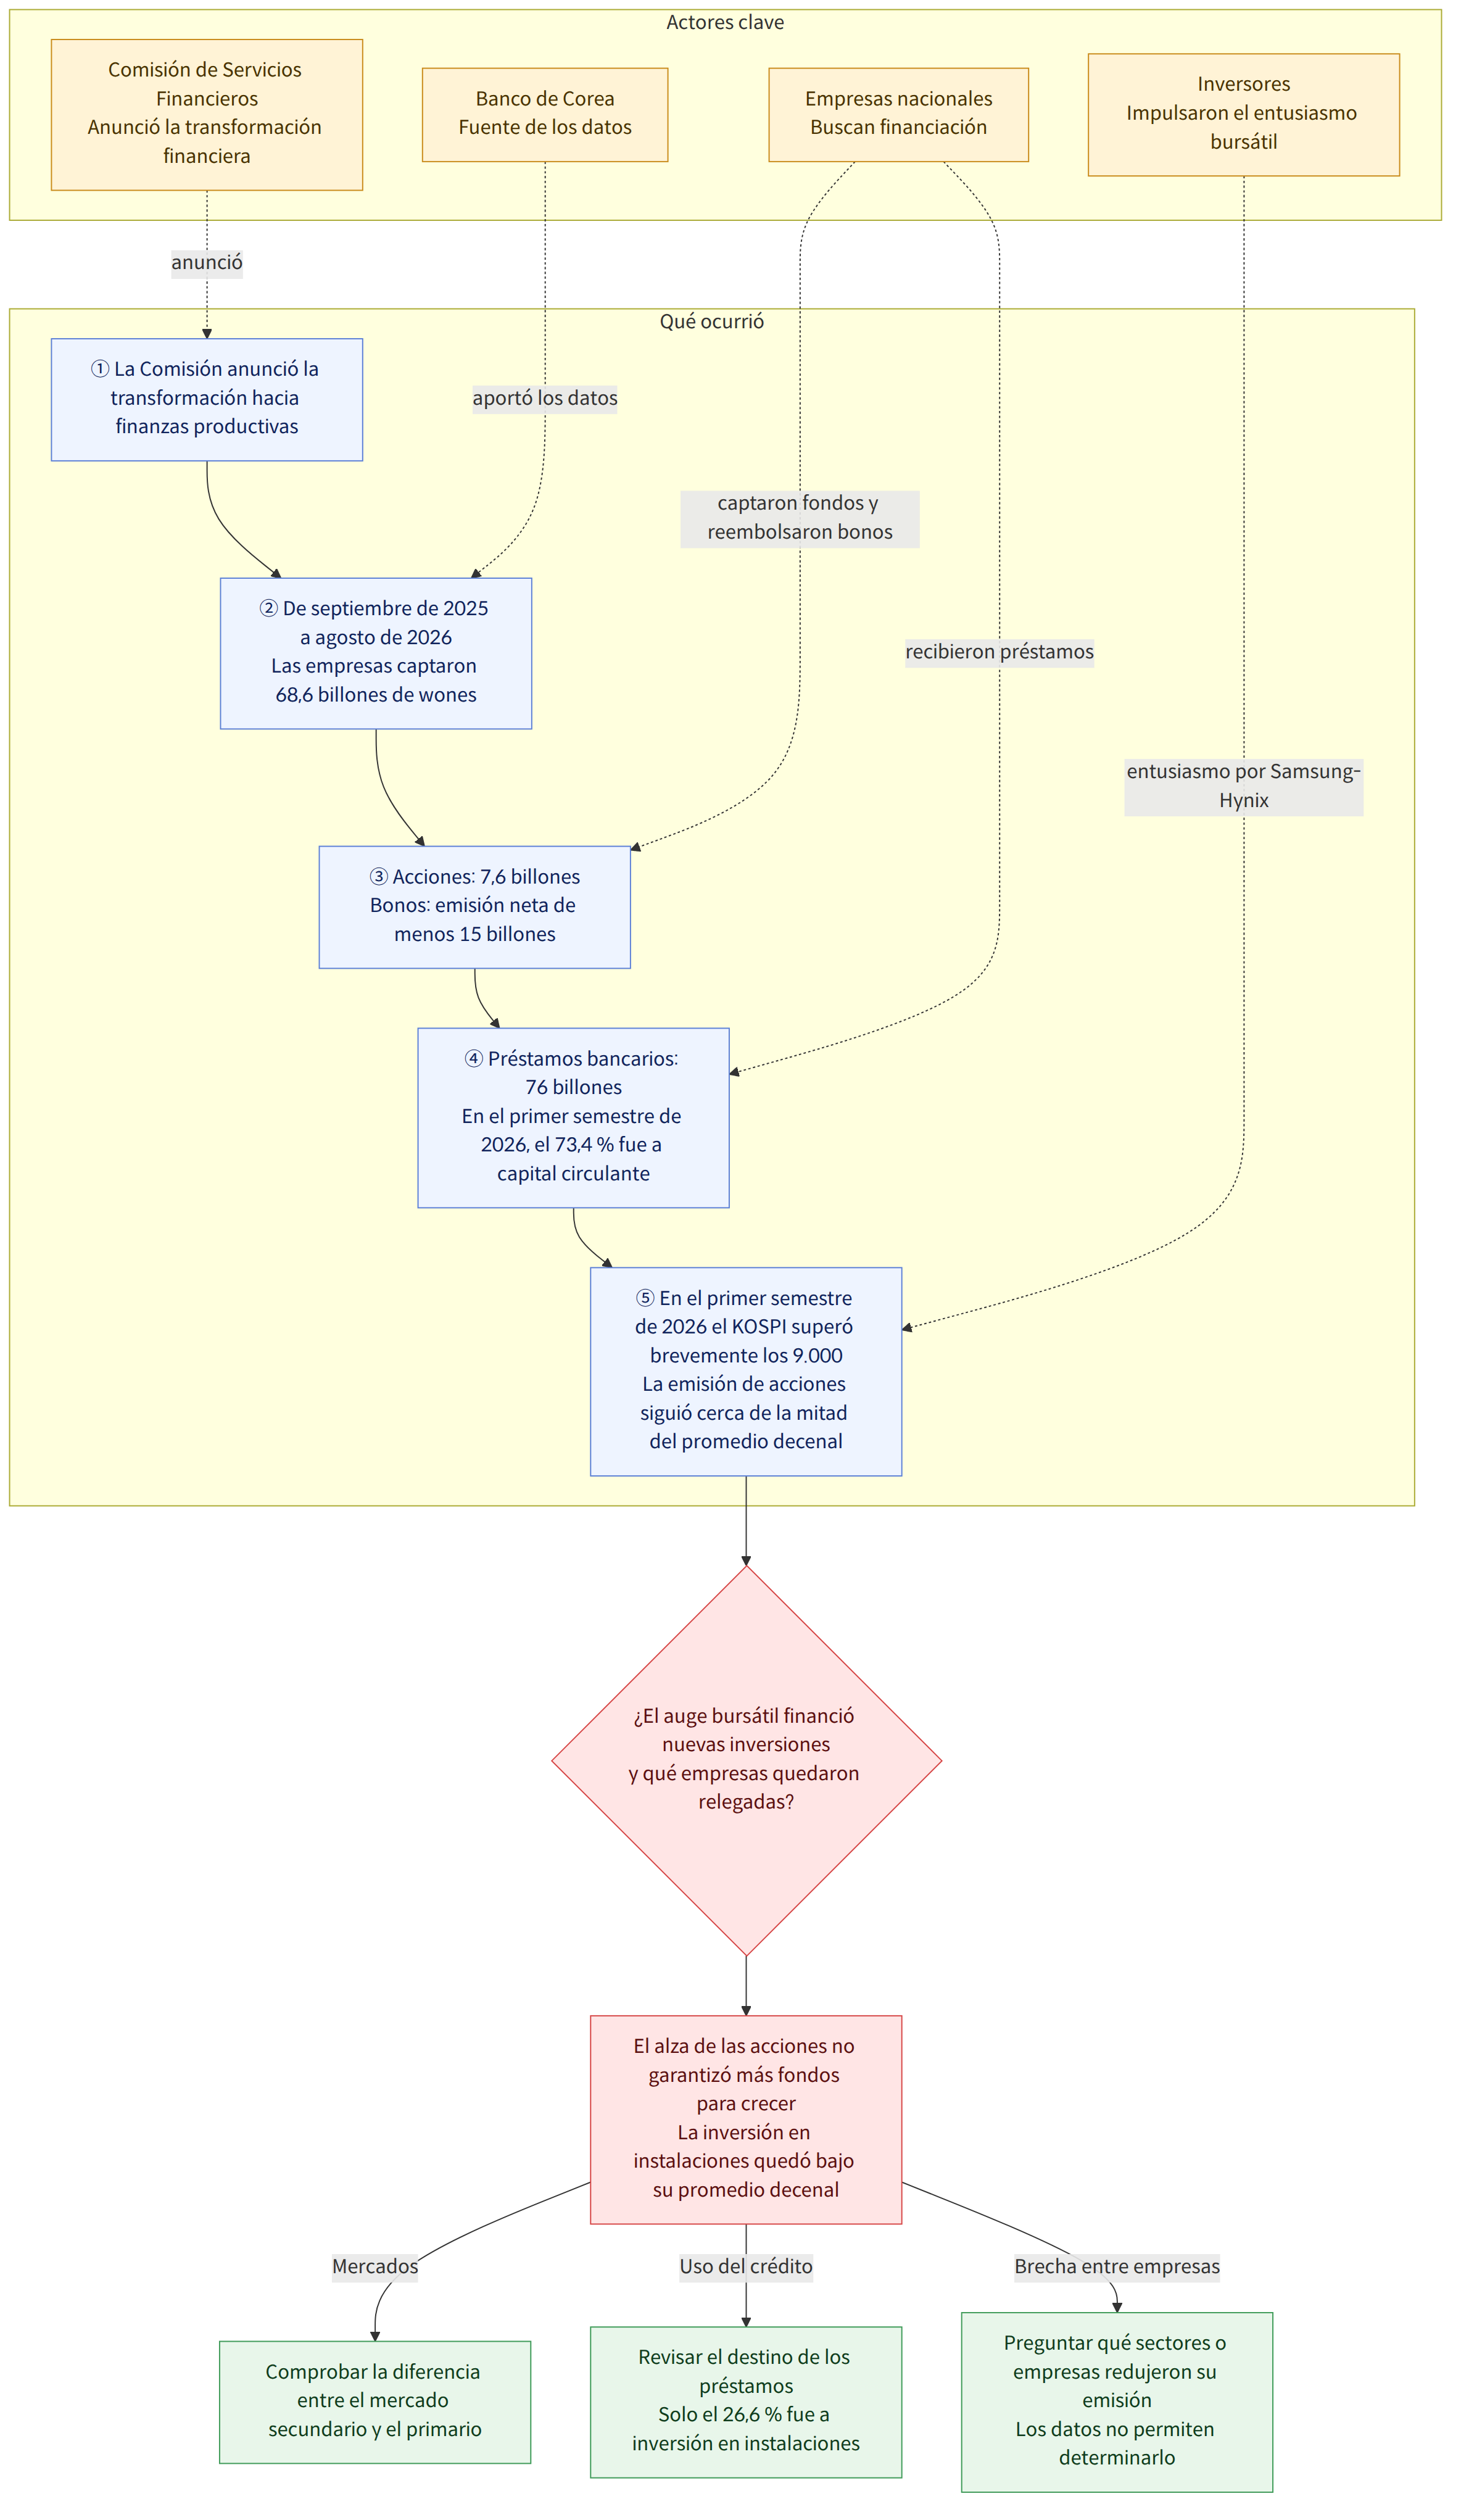
Según un artículo que analiza los datos del Banco de Corea (한국은행) sobre financiación empresarial, entre septiembre de 2025 y agosto de 2026, después de que la Comisión de Servicios Financieros (금융위원회) anunciara la «Gran transformación hacia unas finanzas productivas», las empresas nacionales obtuvieron unos 68,6 billones de wones mediante la emisión de acciones y bonos corporativos y los préstamos bancarios. La cifra supera los 59,3 billones de wones de financiación total de 2025, pero es aproximadamente un 16 % inferior al promedio de 81,8 billones de wones de los 10 años anteriores. El auge bursátil y la obtención efectiva de fondos para el crecimiento empresarial siguieron trayectorias distintas.
Antecedentes y contexto
El significado de la financiación empresarial varía según el canal por el que se obtiene. La emisión de acciones consiste en que una empresa emite nuevas acciones y recibe fondos; los bonos corporativos, en cambio, son una forma de pedir dinero prestado a los inversores. Como la financiación directa en el mercado y los préstamos bancarios pueden diferir en sus vencimientos y obligaciones de reembolso, es difícil deducir las condiciones de inversión de las empresas atendiendo únicamente al importe total obtenido.
En el último año, las empresas captaron 7,6 billones de wones mediante la emisión de acciones, alrededor de la mitad del promedio de 14 billones de wones de los últimos 10 años. La emisión neta de bonos corporativos fue de menos 15 billones de wones. La emisión neta se calcula restando el importe reembolsado al importe de los nuevos bonos emitidos; por tanto, una cifra negativa significa que, durante ese periodo, las empresas reembolsaron más de lo que obtuvieron mediante nuevas emisiones. El promedio de los 10 años tomado como referencia fue positivo: 3,7 billones de wones.
En cambio, la financiación mediante préstamos bancarios ascendió a 76 billones de wones, por encima del promedio de 64,1 billones de los últimos 10 años. Sin embargo, el aumento de los préstamos no basta para concluir que crecieran los fondos destinados a construir nuevas fábricas o desarrollar tecnología. Los préstamos bancarios también pueden usarse para devolver bonos corporativos o cubrir gastos operativos inmediatos.
Esta diferencia también se observa en el destino de los préstamos durante el primer semestre de 2026. De los 61,4871 billones de wones en préstamos concedidos por las instituciones de depósito, 45,1556 billones —el 73,4 %— se destinaron al capital circulante. Esa proporción fue superior al 58,1 % del primer semestre de 2025. En cambio, los préstamos para inversión en instalaciones, destinados a usos como construir fábricas y comprar maquinaria, sumaron 16,3315 billones de wones, por debajo del promedio de 29,9466 billones registrado en los primeros semestres de 2016 a 2025. La inversión en instalaciones representó el 26,6 % del total de los préstamos del primer semestre.
Qué significa esta noticia
La idea central es que la subida de las acciones no debe confundirse con una mayor facilidad para que las empresas, sobre todo las que buscan expandir nuevos negocios, obtengan financiación. El mercado bursátil se divide entre el mercado secundario, donde los inversores negocian acciones existentes, y el mercado primario, donde las empresas emiten nuevas acciones para captar fondos. En el primer semestre de 2026, el KOSPI superó por un momento los 9.000 puntos, impulsado por el entusiasmo inversor en torno a las llamadas «Samsung-Hynix»; sin embargo, el importe obtenido mediante emisiones de acciones durante el último año rondó la mitad del promedio de los últimos 10 años. La brecha muestra que el aumento de la actividad con acciones existentes no conlleva automáticamente más financiación para nuevas empresas.
Tae Yun-seon, analista de KB Securities, explicó en un informe de julio que la concentración de fondos en algunas empresas de gran capitalización, como las del sector de los semiconductores, dejó relativamente relegado el mercado de ofertas públicas iniciales. Esto puede interpretarse como una señal de que la tendencia alcista general del mercado bursátil no necesariamente ofrece oportunidades de financiación por igual a todas las empresas. No obstante, los datos disponibles no permiten determinar en qué sectores o empresas cayó más la emisión.
También hay que tener en cuenta el destino de los préstamos bancarios. Un funcionario del Banco de Corea citado en el artículo explicó que muchas empresas pidieron préstamos bancarios para capital circulante con el fin de reembolsar bonos corporativos, debido al aumento de los tipos de interés en el mercado de bonos. Si esta explicación es correcta, parte del aumento de los préstamos se destinó a pagar deuda existente, no a iniciar nuevas inversiones. Sin embargo, las cifras no indican cuánto se usó efectivamente para reembolsar bonos corporativos, por lo que no debe equipararse ese importe al aumento total de los préstamos.
No basta con observar si aumentó el importe total de la financiación empresarial: también hay que examinar qué canal se utilizó —acciones, bonos corporativos o préstamos— y si los préstamos se destinaron al capital circulante o a la inversión en instalaciones.
Por ejemplo, si una empresa en crecimiento busca financiación para adquirir nuevos equipos, el aumento de la cotización puede ser un indicador menos directo que un incremento efectivo de las emisiones de acciones o de los préstamos a largo plazo para inversión en instalaciones. Se trata de una explicación hipotética; estos datos no permiten confirmar en qué condiciones obtuvo financiación cada empresa.
En marzo de 2026, la Comisión de Servicios Financieros oficializó una orientación regulatoria que prohíbe, como norma general, las cotizaciones dobles. Desde agosto, ha estado aplicando una norma que exige comprobar si los accionistas de la empresa matriz dan su consentimiento antes de que salga a bolsa una filial de una matriz ya cotizada. El artículo recogió críticas según las cuales la regulación destinada a proteger el mercado secundario también influyó en el debilitamiento del mercado primario. Se trata de una interpretación sobre los efectos de la política, no de pruebas suficientes para atribuir la caída de las emisiones de acciones únicamente a esta regulación.
También se informó de que el Fondo Nacional de Crecimiento (국민성장펀드) apenas había comenzado a desembolsar fondos y, por tanto, no quedó debidamente reflejado en estos datos de financiación. En consecuencia, es pronto para evaluar los resultados del fondo a partir de estas cifras; también habrá que comprobar por separado cómo cambian el volumen de financiación empresarial y el destino de los fondos cuando los desembolsos cobren impulso.
Hechos confirmados y cuestiones aún desconocidas
Hechos confirmados
- Entre septiembre de 2025 y agosto de 2026, las empresas obtuvieron unos 68,6 billones de wones en financiación, aproximadamente un 16 % menos que el promedio de los 10 años anteriores.
- En el mismo periodo, la financiación obtenida mediante la emisión de acciones fue de 7,6 billones de wones y la emisión neta de bonos corporativos, de menos 15 billones.
- La financiación mediante préstamos bancarios ascendió a 76 billones de wones, por encima del promedio de 64,1 billones de los últimos 10 años.
- En el primer semestre de 2026, el capital circulante representó el 73,4 % de los préstamos y el importe de los préstamos para inversión en instalaciones quedó por debajo del promedio de los primeros semestres de los 10 años anteriores.
Cuestiones aún desconocidas
- Los datos no indican cuánto disminuyó la financiación obtenida mediante la emisión de acciones en cada empresa o sector.
- No se sabe cómo cambiará el volumen de financiación empresarial una vez que se intensifiquen los desembolsos del Fondo Nacional de Crecimiento.
- Las cifras publicadas no permiten conocer cuánto de los préstamos bancarios se destinó a reembolsar bonos corporativos existentes.
Qué conviene comprobar
- Al analizar la financiación empresarial, conviene desglosar el total entre emisiones de acciones, emisión neta de bonos corporativos y préstamos bancarios. Las cifras de cada canal pueden apuntar en direcciones distintas.
- No hay que interpretar de inmediato el aumento de los préstamos como una expansión de la inversión en instalaciones; conviene revisar también la proporción y el importe destinados al capital circulante y a las instalaciones.
- Cuando se publiquen nuevos datos tras los desembolsos del Fondo Nacional de Crecimiento, convendrá compararlos con estas cifras para ver si hubo cambios. También será necesario distinguir entre el importe desembolsado y los cambios efectivos en la inversión y la financiación de las empresas.
















