
El martes, la bolsa estadounidense se acercó a un máximo histórico. Se preveía que el S&P 500 subiera un 0,8 % y cerrara por encima del récord de cierre que había establecido en agosto. Sin embargo, se trataba de una previsión durante la sesión, y no se confirmó si el cierre efectivo superó el récord.
El promedio industrial Dow Jones subió 343 puntos, un 0,7 %, al mediodía, hora del este de EE. UU. El Nasdaq Composite también avanzó un 0,8 % y marcó un máximo histórico, tras haber establecido otro el día anterior. La bolsa, que sirve de base para muchas cuentas 401(k), ha subido casi un 24 % desde el mínimo de finales de marzo. Una cuenta 401(k) es una cuenta de jubilación en Estados Unidos.
Antecedentes y contexto
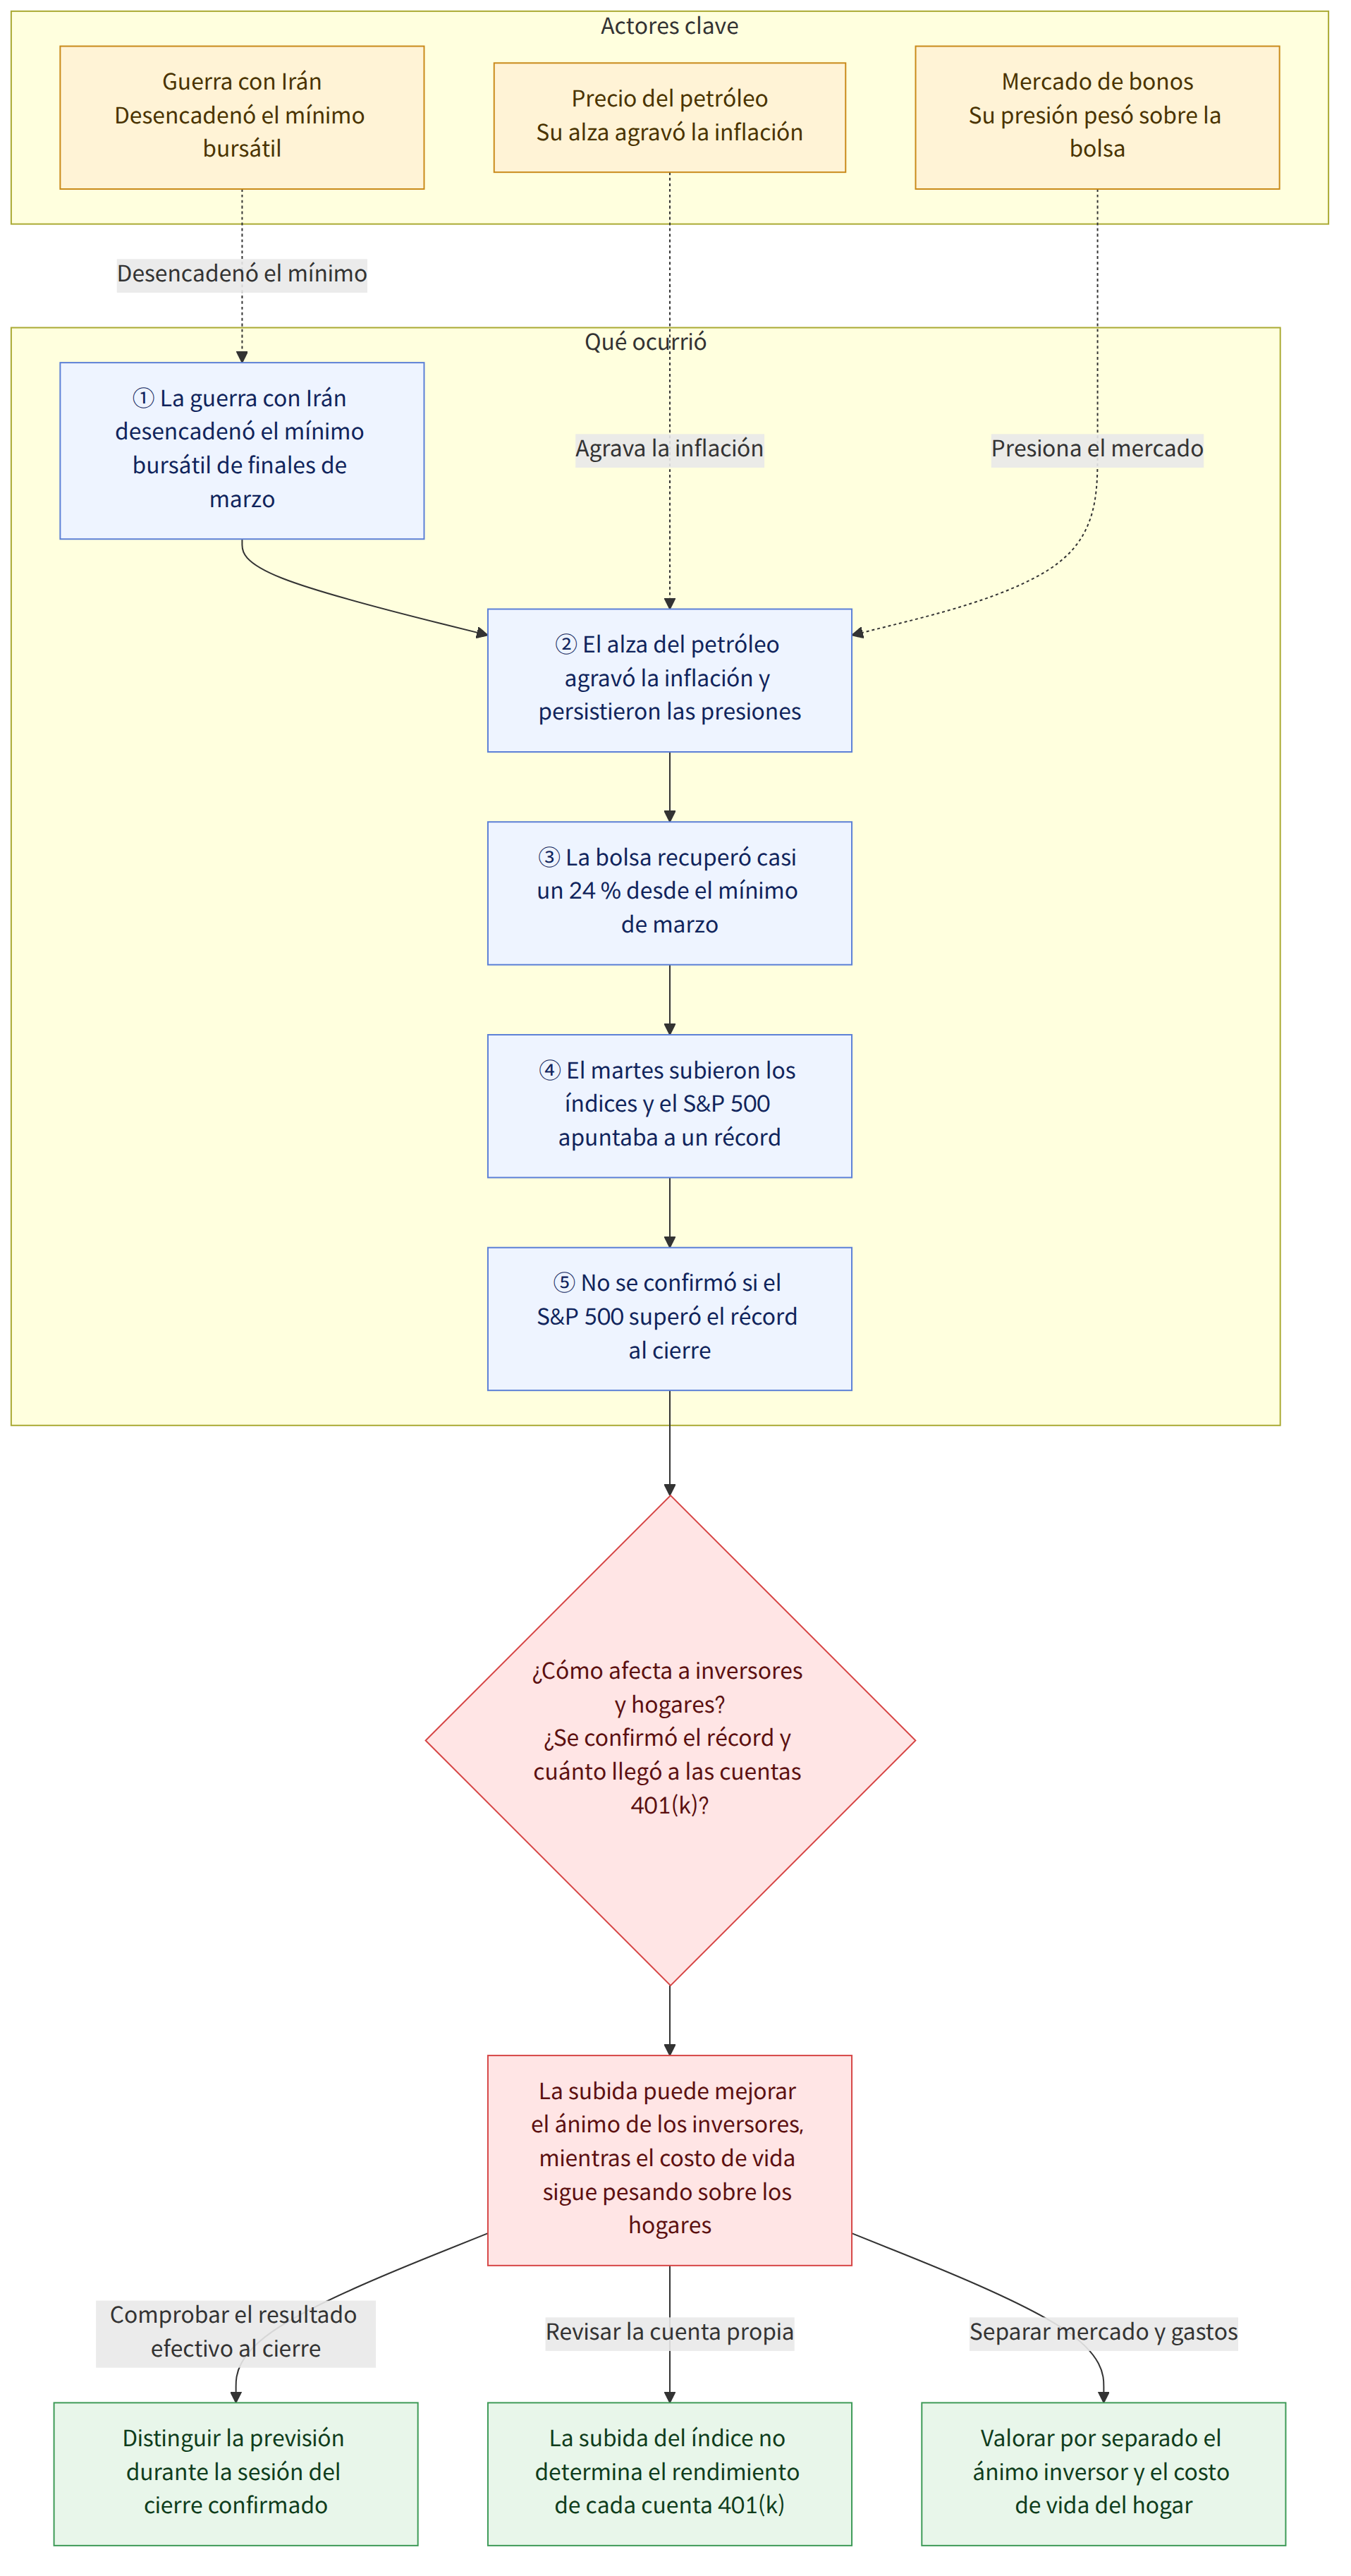
Mientras subían las acciones, también persistían factores que presionaban al mercado. Según el artículo, la preocupación por la guerra, la elevada inflación y la presión del mercado de bonos seguían pesando sobre la bolsa. En particular, se materializaron las preocupaciones que surgieron cuando la guerra con Irán desencadenó el mínimo bursátil de marzo, y el alza del precio del petróleo agravó la inflación.
Por eso, esta subida puede entenderse no como una señal de que hayan desaparecido los factores de riesgo, sino como una recuperación de las acciones que apunta a un récord pese a que las presiones continúan.
Qué significa esta noticia
La tendencia de la bolsa a batir récords puede contribuir a mejorar la percepción que tienen los inversores de su situación financiera. El artículo señala que los récords bursátiles están ayudando a los inversores a sentirse mejor, o al menos menos mal, respecto a sus finanzas. Dado que muchas cuentas 401(k) están vinculadas a la bolsa, la subida del mercado también puede repercutir en cómo se sienten quienes tienen esas cuentas.
Sin embargo, la subida del mercado no alivia las cargas financieras de todos los hogares. El artículo señala que, en general, los estadounidenses están cada vez más desalentados ante la dificultad de afrontar el rápido aumento del costo de vida. La mejora del valor de las cuentas de inversión y la carga de unos gastos cotidianos cada vez mayores pueden darse a la vez en una misma persona.
Por ejemplo, aunque alguien con una cuenta 401(k) vea con optimismo la evolución de su cuenta gracias a la subida de las acciones, el rápido encarecimiento del costo de vida puede hacer que la carga de los gastos inmediatos siga siendo considerable. Se trata de una explicación hipotética; el artículo no ofrece datos sobre las ganancias de las cuentas individuales ni sobre la magnitud de la carga del costo de vida.
Hechos confirmados y cuestiones aún desconocidas
Hechos confirmados
- El martes, el S&P 500 subió un 0,8 % y se preveía que superara el récord de cierre de agosto.
- El promedio industrial Dow Jones subió 343 puntos, un 0,7 %, al mediodía, hora del este de EE. UU.
- El Nasdaq Composite avanzó un 0,8 % y marcó un máximo histórico, tras haber establecido otro el día anterior.
- La bolsa ha subido casi un 24 % desde el mínimo de finales de marzo; la preocupación por la guerra, la inflación y la presión del mercado de bonos se mencionaron como factores que seguían pesando sobre ella.
- Frente a la tendencia de las acciones a batir récords, se informó del desaliento de los estadounidenses ante la dificultad de afrontar el rápido aumento del costo de vida.
Cuestiones aún desconocidas
- El artículo no indica si, al cierre de la sesión del martes, el S&P 500 superó efectivamente el récord de cierre de agosto.
- No se ofrecen las cifras exactas del récord de cierre de agosto ni del mínimo de finales de marzo.
- No se sabe en qué medida la subida del mercado se reflejó en las cuentas 401(k) de cada inversor.
Qué conviene tener en cuenta
- Para determinar si se batió un récord, es necesario distinguir entre las previsiones de subidas durante la sesión y el resultado efectivo al cierre.
- No hay que dar por hecho que la subida de un índice bursátil equivale al rendimiento de la cuenta 401(k) de una persona; cada cual puede comprobar por separado la evolución de su propia cuenta.
- La mejora del ánimo de los inversores y la carga del costo de vida pueden ser cuestiones distintas, por lo que conviene analizar por separado las noticias del mercado y la situación real de los gastos del hogar.

















