
Le débat se poursuit : faut-il voir dans l’Agence africaine de notation de crédit (AfCRA, 아프리카신용평가기관) une concurrente des agences internationales de notation existantes, et l’Afrique a-t-elle besoin d’une nouvelle agence de notation ? Pour l’auteur, Misheck Mutize, cette seule question passe à côté de l’essentiel. Selon lui, le rôle d’AfCRA ne serait pas de remplacer les agences existantes, mais d’élargir les informations de crédit et les marchés de capitaux africains afin d’aider les capitaux déjà disponibles à financer des investissements productifs.
Contexte
Une note de crédit évalue la capacité d’un gouvernement, d’une entreprise ou d’un autre emprunteur à rembourser ses dettes. Cette évaluation peut influer sur la répartition des capitaux par les investisseurs et sur le coût du financement. Selon l’article, le secteur de la notation en Afrique est de petite taille : les entités et émetteurs ayant fait l’objet d’une notation représentent moins de 5 % du capital total estimé.
L’Afrique dispose d’un volume considérable de capitaux nationaux détenus ou contrôlés par des fonds de pension, des fonds souverains, des banques, des compagnies d’assurance et d’autres investisseurs. L’estimation citée dans l’article évalue cette base de capitaux à 4 000 milliards de dollars. Pourtant, explique l’auteur, une grande partie des capitaux nationaux est concentrée dans des bons du Trésor et des obligations à échéance de 90 jours, tandis que des secteurs productifs comme les infrastructures, l’industrie manufacturière et l’énergie ne reçoivent pas suffisamment de financements.
Le volume des instruments financiers et des acteurs économiques bénéficiant d’une notation de crédit officielle est estimé à moins de 500 milliards de dollars. Par ailleurs, selon l’article, moins de 4 000 notes de crédit avaient été attribuées en Afrique par des agences internationales et nationales à la fin de 2025. La même année, l’Union européenne en comptait 823 000 et les États-Unis, plus de 2 millions. Neuf agences de notation exercent leurs activités en Afrique, contre 10 aux États-Unis et 29 dans l’Union européenne.
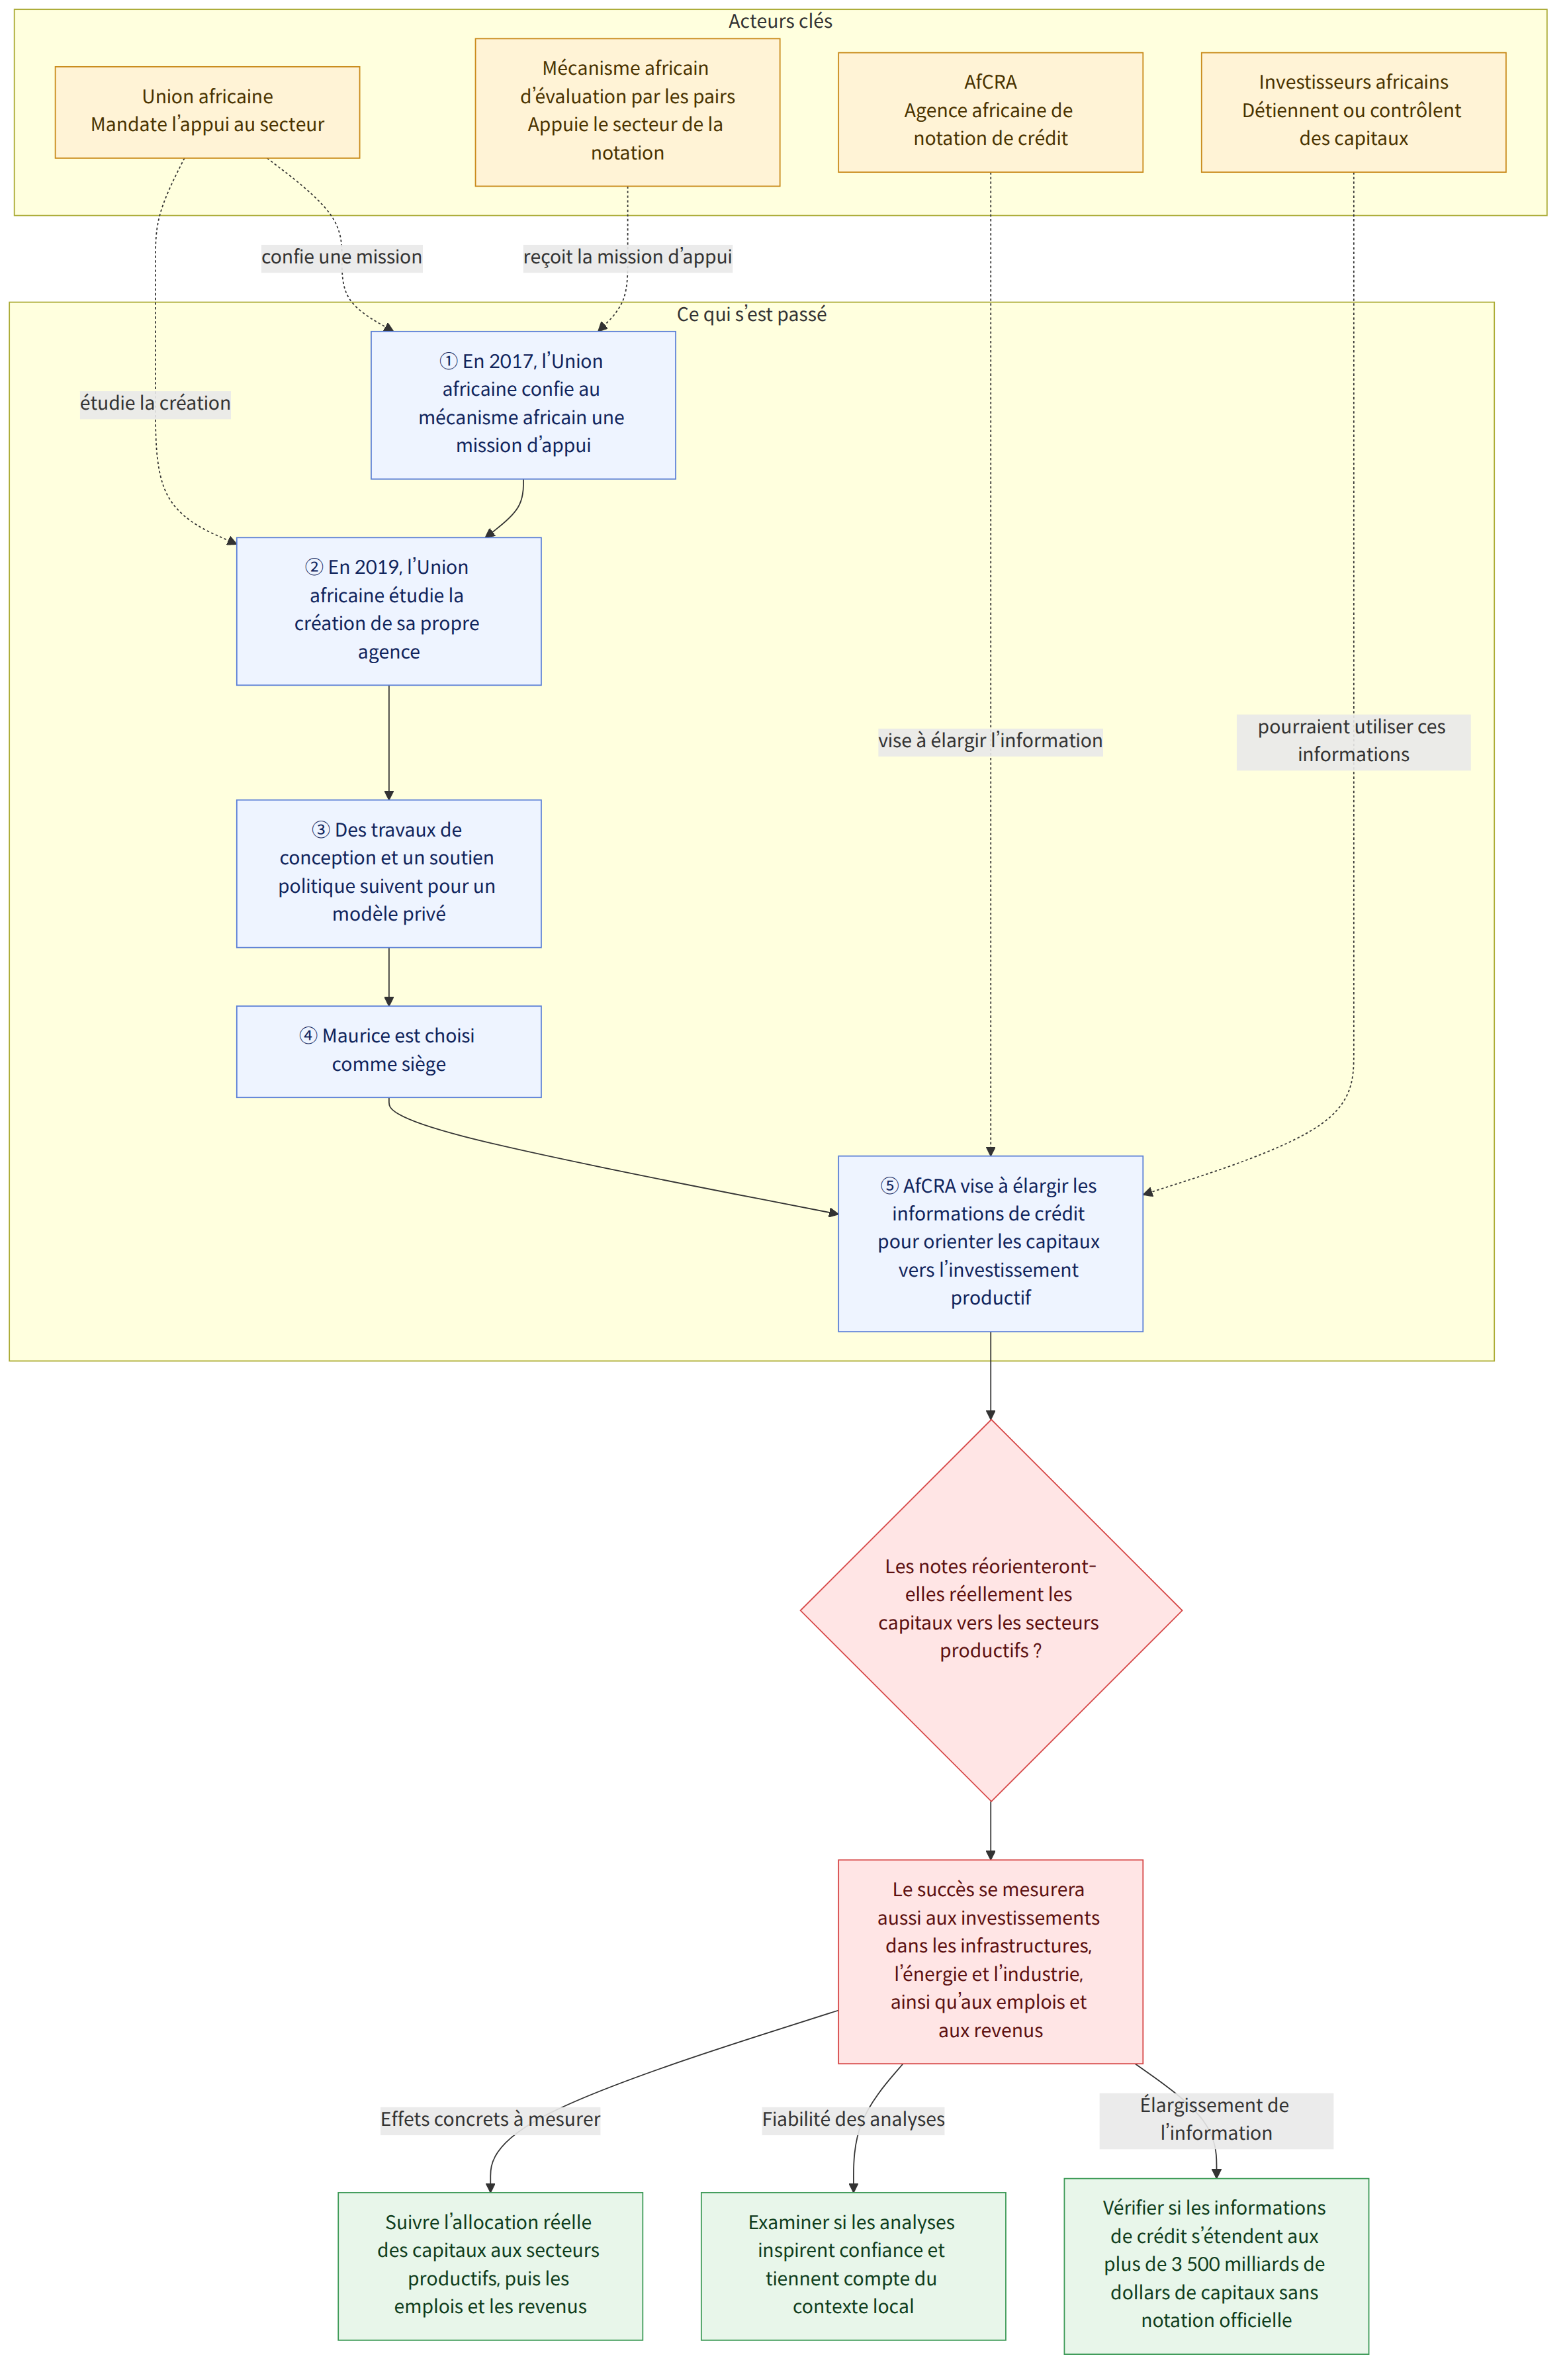
Les efforts en vue de créer AfCRA n’ont pas commencé du jour au lendemain. D’autres articles rapportent qu’en 2017, l’Union africaine (아프리카연합) a confié au Mécanisme africain d’évaluation par les pairs (아프리카 동료검토 메커니즘) une mission d’appui au secteur de la notation de crédit, puis qu’en 2019, elle a étudié la possibilité de créer sa propre agence de notation. Des travaux de conception et un soutien politique en faveur d’un modèle piloté par le secteur privé ont suivi, et Maurice a été choisi comme siège. Ce processus montre que la création de l’institution et sa capacité à fournir des évaluations réellement dignes de confiance sont deux choses distinctes.
Ce que cela signifie
Les notes attribuées par AfCRA pourraient fournir aux investisseurs des informations leur permettant d’évaluer les risques. L’article relève que, dans un environnement où les entités évaluées sont peu nombreuses et où les informations manquent, les risques associés à une entreprise ou à un projet peuvent être perçus comme supérieurs à la réalité, ou le contexte économique, politique et institutionnel local ne pas être suffisamment pris en compte. Si les analyses et les justifications de l’agence de notation inspirent confiance, les investisseurs pourraient envisager des placements plus diversifiés, au-delà des produits à court terme facilement convertibles en liquidités.
Toutefois, le simple fait d’attribuer des notes ne suffira pas à rediriger automatiquement les capitaux vers les infrastructures ou l’industrie manufacturière. Le rôle d’AfCRA, tel que le présente l’auteur, ne se limiterait pas à l’attribution de notes. Ses objectifs incluraient également l’apport d’informations de crédit sur les plus de 3 500 milliards de dollars de capitaux qui ne font pas l’objet d’une notation officielle, l’élargissement de l’écosystème d’informations de marché dont les investisseurs ont besoin pour distinguer les risques, et l’amélioration d’une structure qui, en raison de la perception des risques, empêche les capitaux d’atteindre les secteurs productifs.
Pour évaluer les résultats, il faudra donc examiner non seulement le nombre de notes attribuées, mais aussi les changements que ces analyses entraînent dans l’allocation des capitaux. L’auteur estime que le critère ultime doit être la contribution de l’agence à la création d’emplois, à l’augmentation des revenus et au renforcement des capacités économiques, grâce à des investissements productifs dans les infrastructures, l’énergie et l’industrie manufacturière. Autrement dit, la mission d’AfCRA ne devrait pas se limiter à accroître la part de marché des agences de notation, mais aussi contribuer à un meilleur équilibre de la structure financière africaine.
Par exemple, si une entreprise ou un projet africain a eu du mal à attirer des financements à long terme faute d’informations de crédit suffisantes, une évaluation d’AfCRA pourrait fournir aux investisseurs des éléments leur permettant de cerner plus précisément les risques. Il faudra néanmoins vérifier séparément si cette évaluation permet effectivement d’obtenir des financements et si ceux-ci se traduisent par des activités productives et des emplois.
Informations sur les dispositifs et les soutiens concernés
Les documents fournis ne contiennent aucune information sur des dispositifs de soutien auxquels les lecteurs pourraient candidater, des dates limites, des conditions de visa ou des démarches juridiques individuelles. La création d’AfCRA s’inscrit toutefois dans le processus de mise en place, par l’Union africaine, d’institutions dans le domaine de la notation de crédit. D’autres articles rapportent que le Mécanisme africain d’évaluation par les pairs a été chargé d’aider les États membres dans ce domaine et qu’AfCRA a été conçue comme un organisme complémentaire aux trois grandes agences de notation mondiales, et non comme un moyen de les évincer.
Dans ce projet, il est essentiel que des évaluations indépendantes et adaptées au contexte soient effectivement proposées. Les investisseurs et les entités évaluées doivent pouvoir comprendre non seulement les notes elles-mêmes, mais aussi les données et les justifications sur lesquelles elles reposent, ainsi que le contexte de l’analyse. Les documents n’expliquent pas la méthodologie d’évaluation précise d’AfCRA, ses sources de financement ni sa gouvernance ; ces éléments ne doivent donc pas être considérés comme des dispositions institutionnelles établies.
Faits établis et questions encore sans réponse
Faits établis
- Selon l’article, la base de capitaux nationaux en Afrique est estimée à 4 000 milliards de dollars, et une grande partie de ces capitaux est concentrée dans les bons du Trésor et les obligations à court terme.
- Le volume des instruments financiers et des acteurs économiques faisant l’objet d’une notation de crédit officielle est estimé à moins de 500 milliards de dollars.
- À la fin de 2025, moins de 4 000 notes de crédit avaient été attribuées en Afrique, où neuf agences de notation exerçaient leurs activités.
- AfCRA est présentée comme une institution destinée à élargir les informations de crédit et l’écosystème des marchés financiers africains, plutôt qu’à rivaliser directement avec les agences de notation internationales existantes.
- L’auteur estime que la réussite d’AfCRA doit être évaluée en fonction de sa contribution à l’investissement productif, à l’emploi, à la hausse des revenus et au renforcement des capacités économiques.
Questions encore sans réponse
- Les documents ne précisent ni quand AfCRA commencera effectivement ses activités ni quelle sera sa méthodologie d’évaluation.
- La manière dont seront organisés le financement et la gouvernance de l’institution n’est pas non plus établie.
- On ne sait pas encore dans quelle mesure les évaluations modifieront l’allocation des capitaux par les investisseurs ni quel volume de financements à long terme elles permettront réellement d’orienter vers les secteurs productifs.
Points à vérifier
- Lorsque les évaluations d’AfCRA commenceront, il faudra examiner non seulement les notes, mais aussi les justifications des décisions et la manière dont le contexte local est pris en compte.
- Il faudra vérifier que l’augmentation du nombre d’entités évaluées ne constitue pas une fin en soi, et que des financements à long terme sont bien orientés vers les secteurs productifs, notamment les infrastructures, l’énergie et l’industrie manufacturière.
- Il sera possible de suivre si la coopération entre agences de notation, investisseurs, responsables politiques et institutions financières renforce effectivement la fiabilité des informations et modifie l’allocation des capitaux.
Références
- Autres articles consultés: theconversation.com

















