
L’Agence africaine de notation de crédit (아프리카신용평가기관, AfCRA) a été officiellement lancée après près de dix ans de préparation. Le Mécanisme africain d’évaluation par les pairs (아프리카 동료검토메커니즘, APRM) présente cette agence non pas comme une concurrente de Moody’s, S&P Global Ratings et Fitch, mais comme un organisme complémentaire. L’AfCRA a pour mission de fournir des évaluations précises, équitables, indépendantes et adaptées au contexte des économies africaines.
Son lancement marque une étape dans la construction institutionnelle, mais la capacité de l’AfCRA à remplir effectivement sa mission et à gagner la confiance des investisseurs et des autorités de régulation reste une autre question.
Contexte et éléments de fond
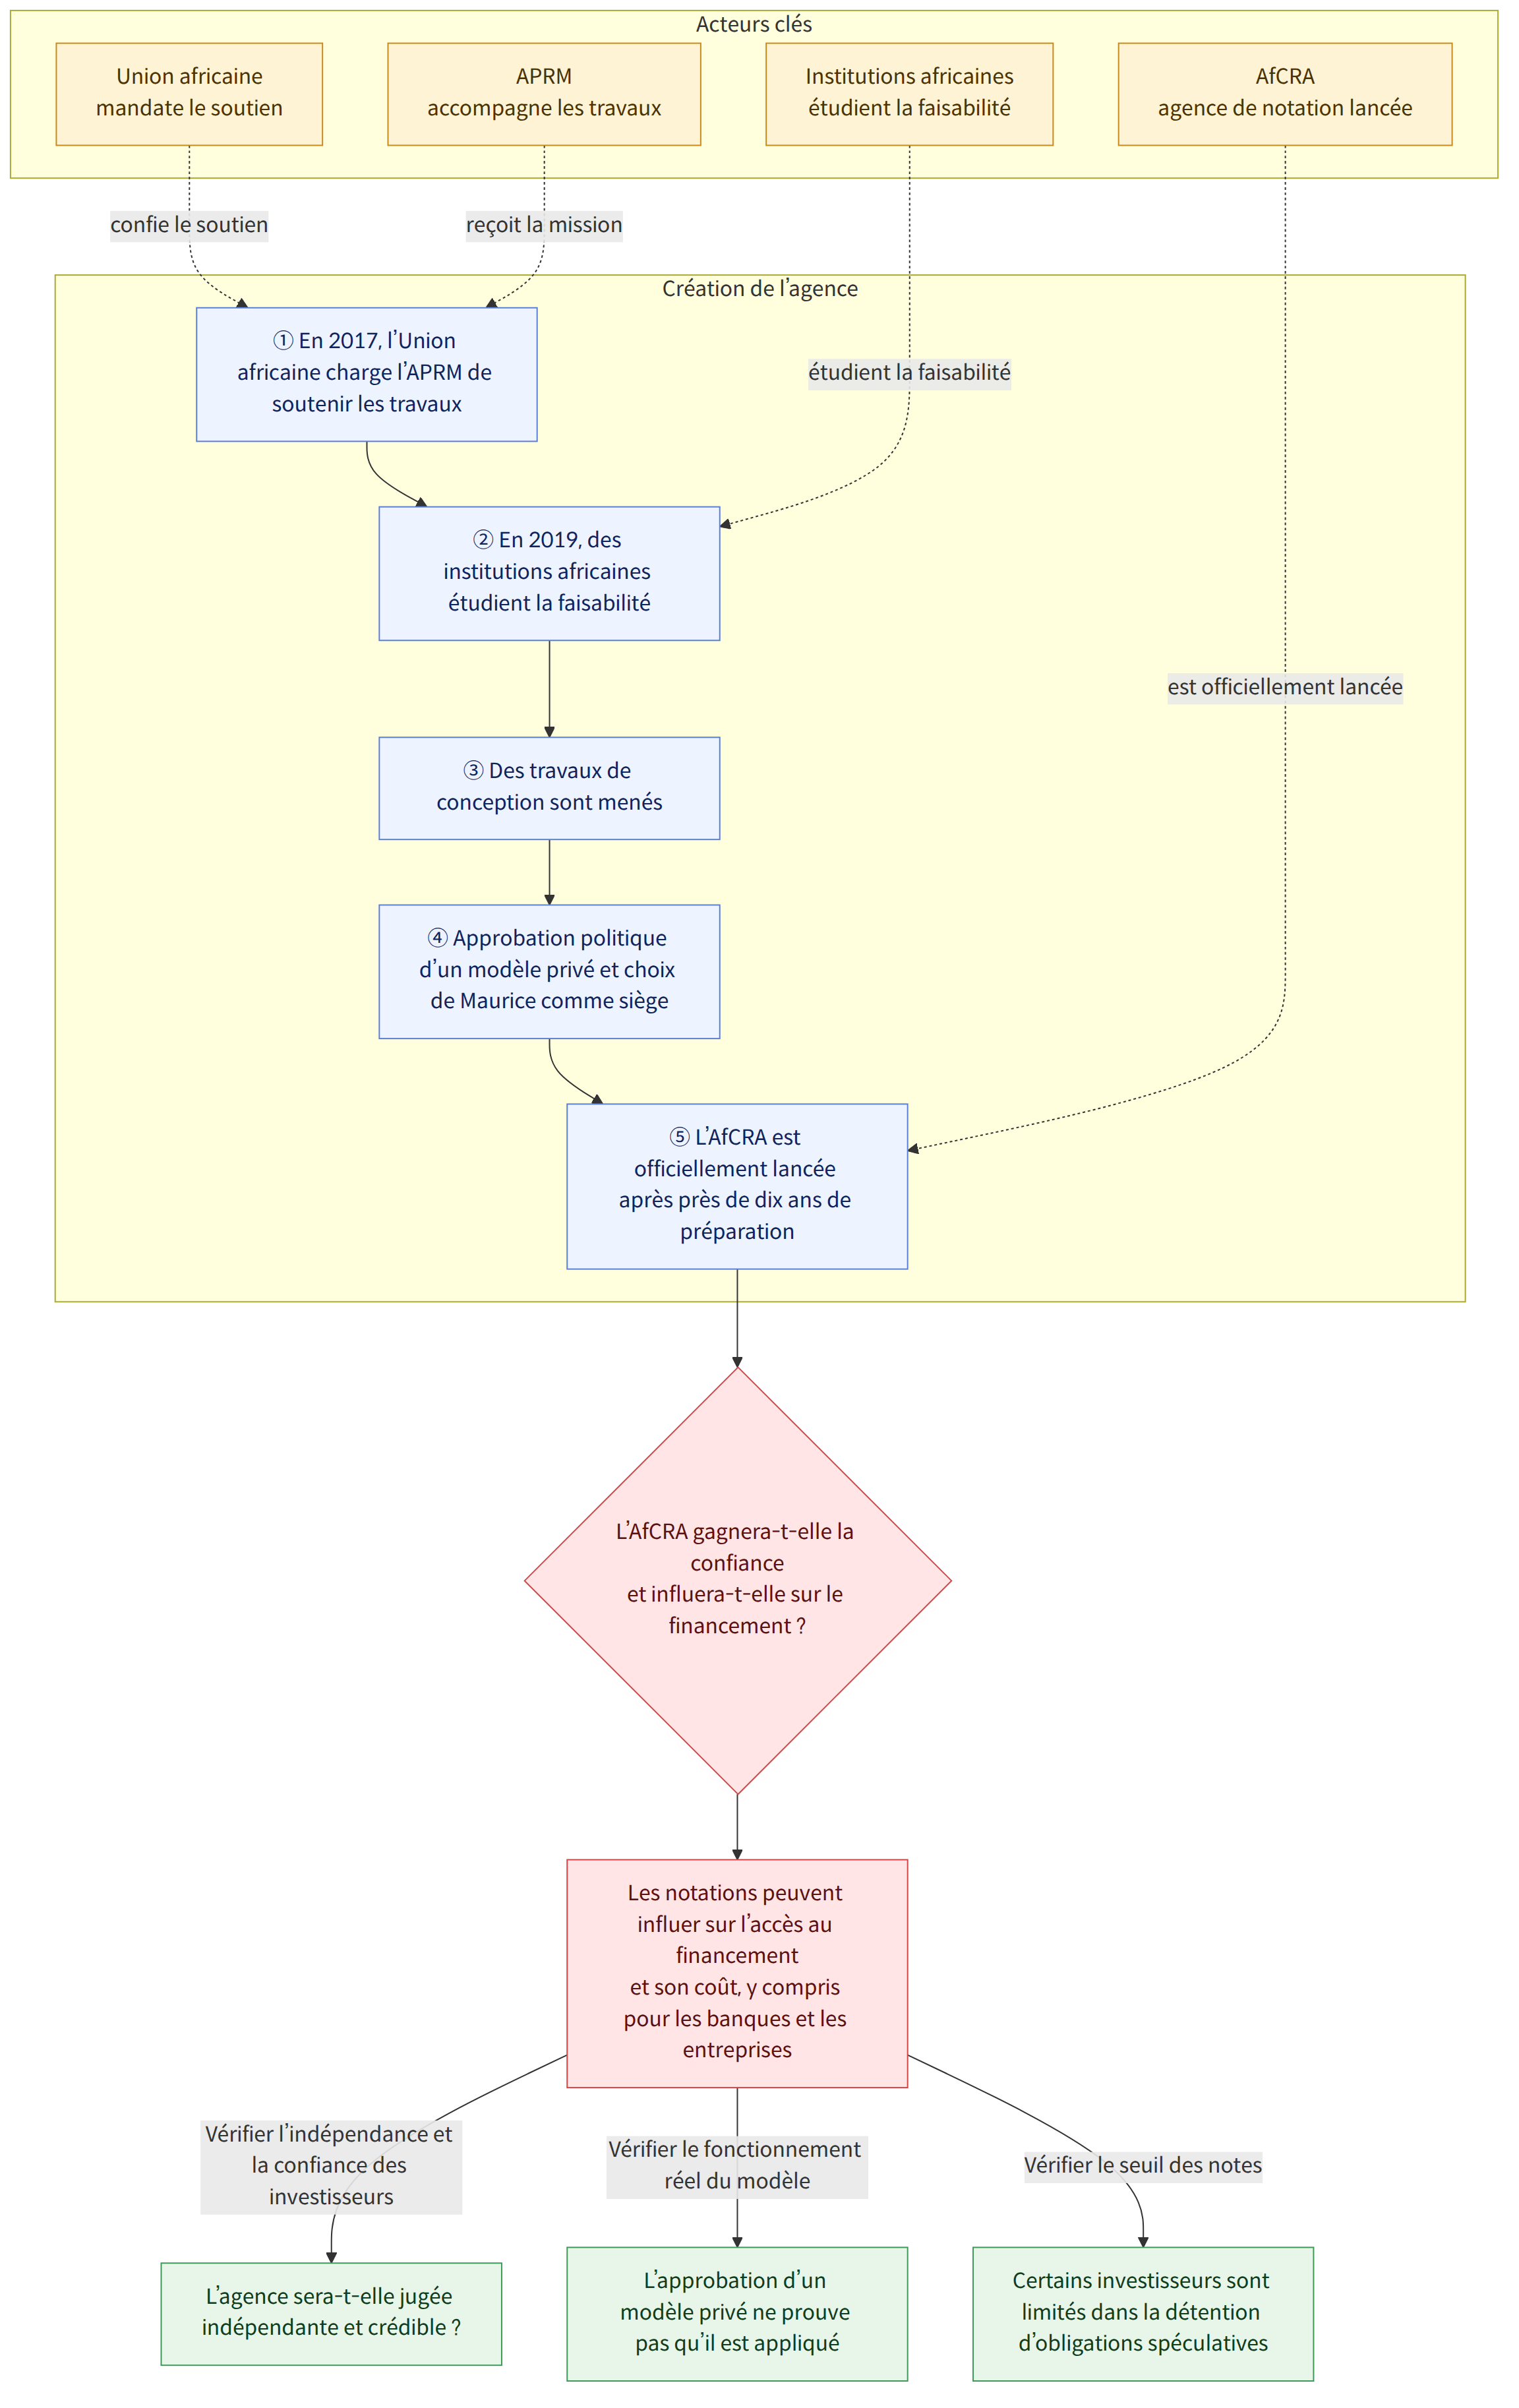
La création de l’AfCRA ne s’est pas faite en un jour. En 2017, l’Union africaine (아프리카연합, AU) a chargé l’APRM de soutenir les travaux des États membres liés aux agences de notation de crédit, et des institutions africaines ont commencé en 2019 à étudier la faisabilité de la création de leur propre agence. Ont suivi des travaux de conception, l’approbation politique d’un modèle dirigé par le secteur privé et le choix de Maurice comme siège.
Il convient de distinguer deux choses. Les éléments disponibles étayent l’approbation politique d’un modèle dirigé par le secteur privé et le choix de Maurice comme siège. Cela ne suffit pas à établir que l’AfCRA fonctionne effectivement selon ce modèle.
À la lumière de l’adhésion de l’AU comme membre permanent du G20 en 2023, le lancement de l’AfCRA s’inscrit dans une dynamique plus large de construction institutionnelle à l’échelle du continent. Toutefois, le rôle de l’AfCRA n’est pas de prêter de l’argent ou d’établir des règles commerciales, mais d’évaluer la solvabilité des emprunteurs.
Cette évaluation est importante parce qu’elle est liée au financement du développement. Les projets que les gouvernements et les entreprises africains souhaitent mener dans les domaines du développement, des infrastructures et des capacités industrielles peuvent nécessiter des financements extérieurs allant au-delà de ce que les recettes intérieures permettent de couvrir. Dans ce contexte, l’évaluation de la fiabilité d’un emprunteur quant au remboursement de sa dette peut influer sur la décision des investisseurs de lui fournir des fonds et sur le coût qu’ils exigeront.
Ce que signifie cette nouvelle
Une notation de crédit est l’avis d’un organisme spécialisé sur la probabilité qu’un emprunteur rembourse intégralement et dans les délais sa dette. Les notes suivent une échelle allant de la catégorie investissement à la catégorie spéculative. Le seuil inférieur de la catégorie investissement indiqué dans l’article est généralement BBB- ou Baa3 selon Moody’s. Certains investisseurs institutionnels sont limités dans leur capacité à détenir des obligations spéculatives, voire ne peuvent pas en détenir du tout.
Une notation peut donc ne pas se limiter à une simple évaluation. Si certains investisseurs n’acceptent pas les titres en dessous d’une note donnée, l’emprunteur peut être touché à la fois dans le nombre d’investisseurs susceptibles de lui prêter et dans le coût de son financement. Puisque l’évaluation de la solvabilité d’un État peut aussi influer sur les conditions de financement des banques ou des entreprises, les répercussions d’une notation ne se limitent pas nécessairement aux obligations souveraines.
Les chiffres illustrent également l’importance du seuil entre les catégories de notation. Une analyse de 35 économies de marché émergentes menée entre 1997 et 2010 par les économistes du FMI Laura Jaramillo et Catalina Tejada a conclu que le passage dans la catégorie investissement avait réduit de 36 % les spreads d’emprunt — le taux supplémentaire payé au-dessus du taux de référence — par rapport au niveau attendu compte tenu des seuls fondamentaux macroéconomiques. Cette analyse ne signifie pas que les notes de l’AfCRA produiront le même effet ; elle montre que le passage d’une catégorie de notation à une autre peut être lié aux conditions de financement.
Selon les données de la CNUCED, entre début 2012 et mai 2023, les pays en développement ont payé en moyenne environ 200 points de base de plus que les pays développés pour accéder aux capitaux sur les marchés internationaux. Le point de base est une unité de mesure des écarts de taux d’intérêt. Cet écart ne suffit pas à établir que les notations de crédit en sont la cause, mais il montre que le coût du financement est un enjeu important dans les discussions sur le financement du développement.
Prenons l’exemple d’une entreprise africaine à la recherche d’investissements extérieurs. Si un investisseur se réfère à sa notation de crédit et limite ses achats d’obligations en dessous d’une certaine note, l’évaluation peut influer sur sa décision de participer ou sur le taux d’intérêt qu’il exigera. Il n’est toutefois pas possible d’affirmer à l’avance que les notes de l’AfCRA seront effectivement reconnues par les investisseurs ou qu’elles réduiront le coût de financement de cette entreprise.
Institutions et critères d’évaluation concernés
Une notation de crédit est un avis sur la capacité d’un emprunteur à rembourser sa dette, et non une garantie qu’il la remboursera. La frontière entre les catégories investissement et spéculative retient l’attention parce qu’elle peut être liée aux restrictions de détention imposées à certains investisseurs institutionnels. Pour interpréter une notation, il faut donc examiner non seulement la note elle-même, mais aussi les notes que les investisseurs apportant les fonds sont autorisés à accepter.
Les notations peuvent également être intégrées aux règles financières. Selon l’article, en 1975, les autorités américaines de régulation financière ont commencé à reconnaître officiellement les notes attribuées par des organismes désignés pour fixer les exigences de fonds propres des entités réglementées. Cet exemple montre que les notes des agences peuvent intervenir dans la réglementation, au-delà des décisions des acteurs du marché. Ce seul fait ne permet toutefois pas de savoir comment les notes de l’AfCRA seront reconnues dans les réglementations des différents pays.
Différences entre les articles dans la présentation de l’information
Une des sources souligne que l’APRM présente l’AfCRA comme un organisme complémentaire, et non comme un rival des trois grands acteurs mondiaux de la notation. Une autre rapporte que certains analystes décrivent l’AfCRA comme une concurrente de ces trois agences, tout en affirmant qu’une telle présentation passe à côté de l’enjeu plus large.
Faits établis et questions encore ouvertes
Faits établis
- L’AfCRA a été officiellement lancée après près de dix ans de préparation.
- En 2017, l’AU a chargé l’APRM de soutenir les travaux des États membres liés aux agences de notation de crédit, et des institutions africaines ont commencé en 2019 à étudier la faisabilité de la création de leur propre agence.
- Le processus de création a donné lieu à l’approbation politique d’un modèle dirigé par le secteur privé et au choix de Maurice comme siège.
- L’APRM présente l’AfCRA comme un organisme complémentaire aux trois grands acteurs mondiaux de la notation et lui assigne pour mission d’évaluer les économies africaines de manière équitable, indépendante et adaptée à leur contexte.
Questions encore ouvertes
- L’AfCRA pourra-t-elle effectivement fournir des évaluations indépendantes et adaptées au contexte ?
- Dans quelle mesure les investisseurs et les autorités de régulation reconnaîtront-ils les évaluations de l’AfCRA ?
- Les notes de l’AfCRA pourront-elles réduire les coûts de financement des emprunteurs africains ?
Points à vérifier pour les lecteurs
- Lorsqu’on consulte une notation de crédit, il convient de regarder non seulement le nom de l’agence, mais aussi si la note relève de la catégorie investissement et si le fournisseur de fonds concerné accepte cette note.
- Il faut vérifier si les évaluations de l’AfCRA sont effectivement prises en compte dans les décisions d’investissement ou dans la réglementation concernée. Le seul fait que l’agence ait été lancée ne permet pas de savoir si le marché l’acceptera.
- Lorsqu’on affirme qu’une hausse de la note réduit le coût de l’emprunt, il faut distinguer un effet établi d’une attente ou d’une analyse.
Références
- Autres articles consultés: theconversation.com

















