
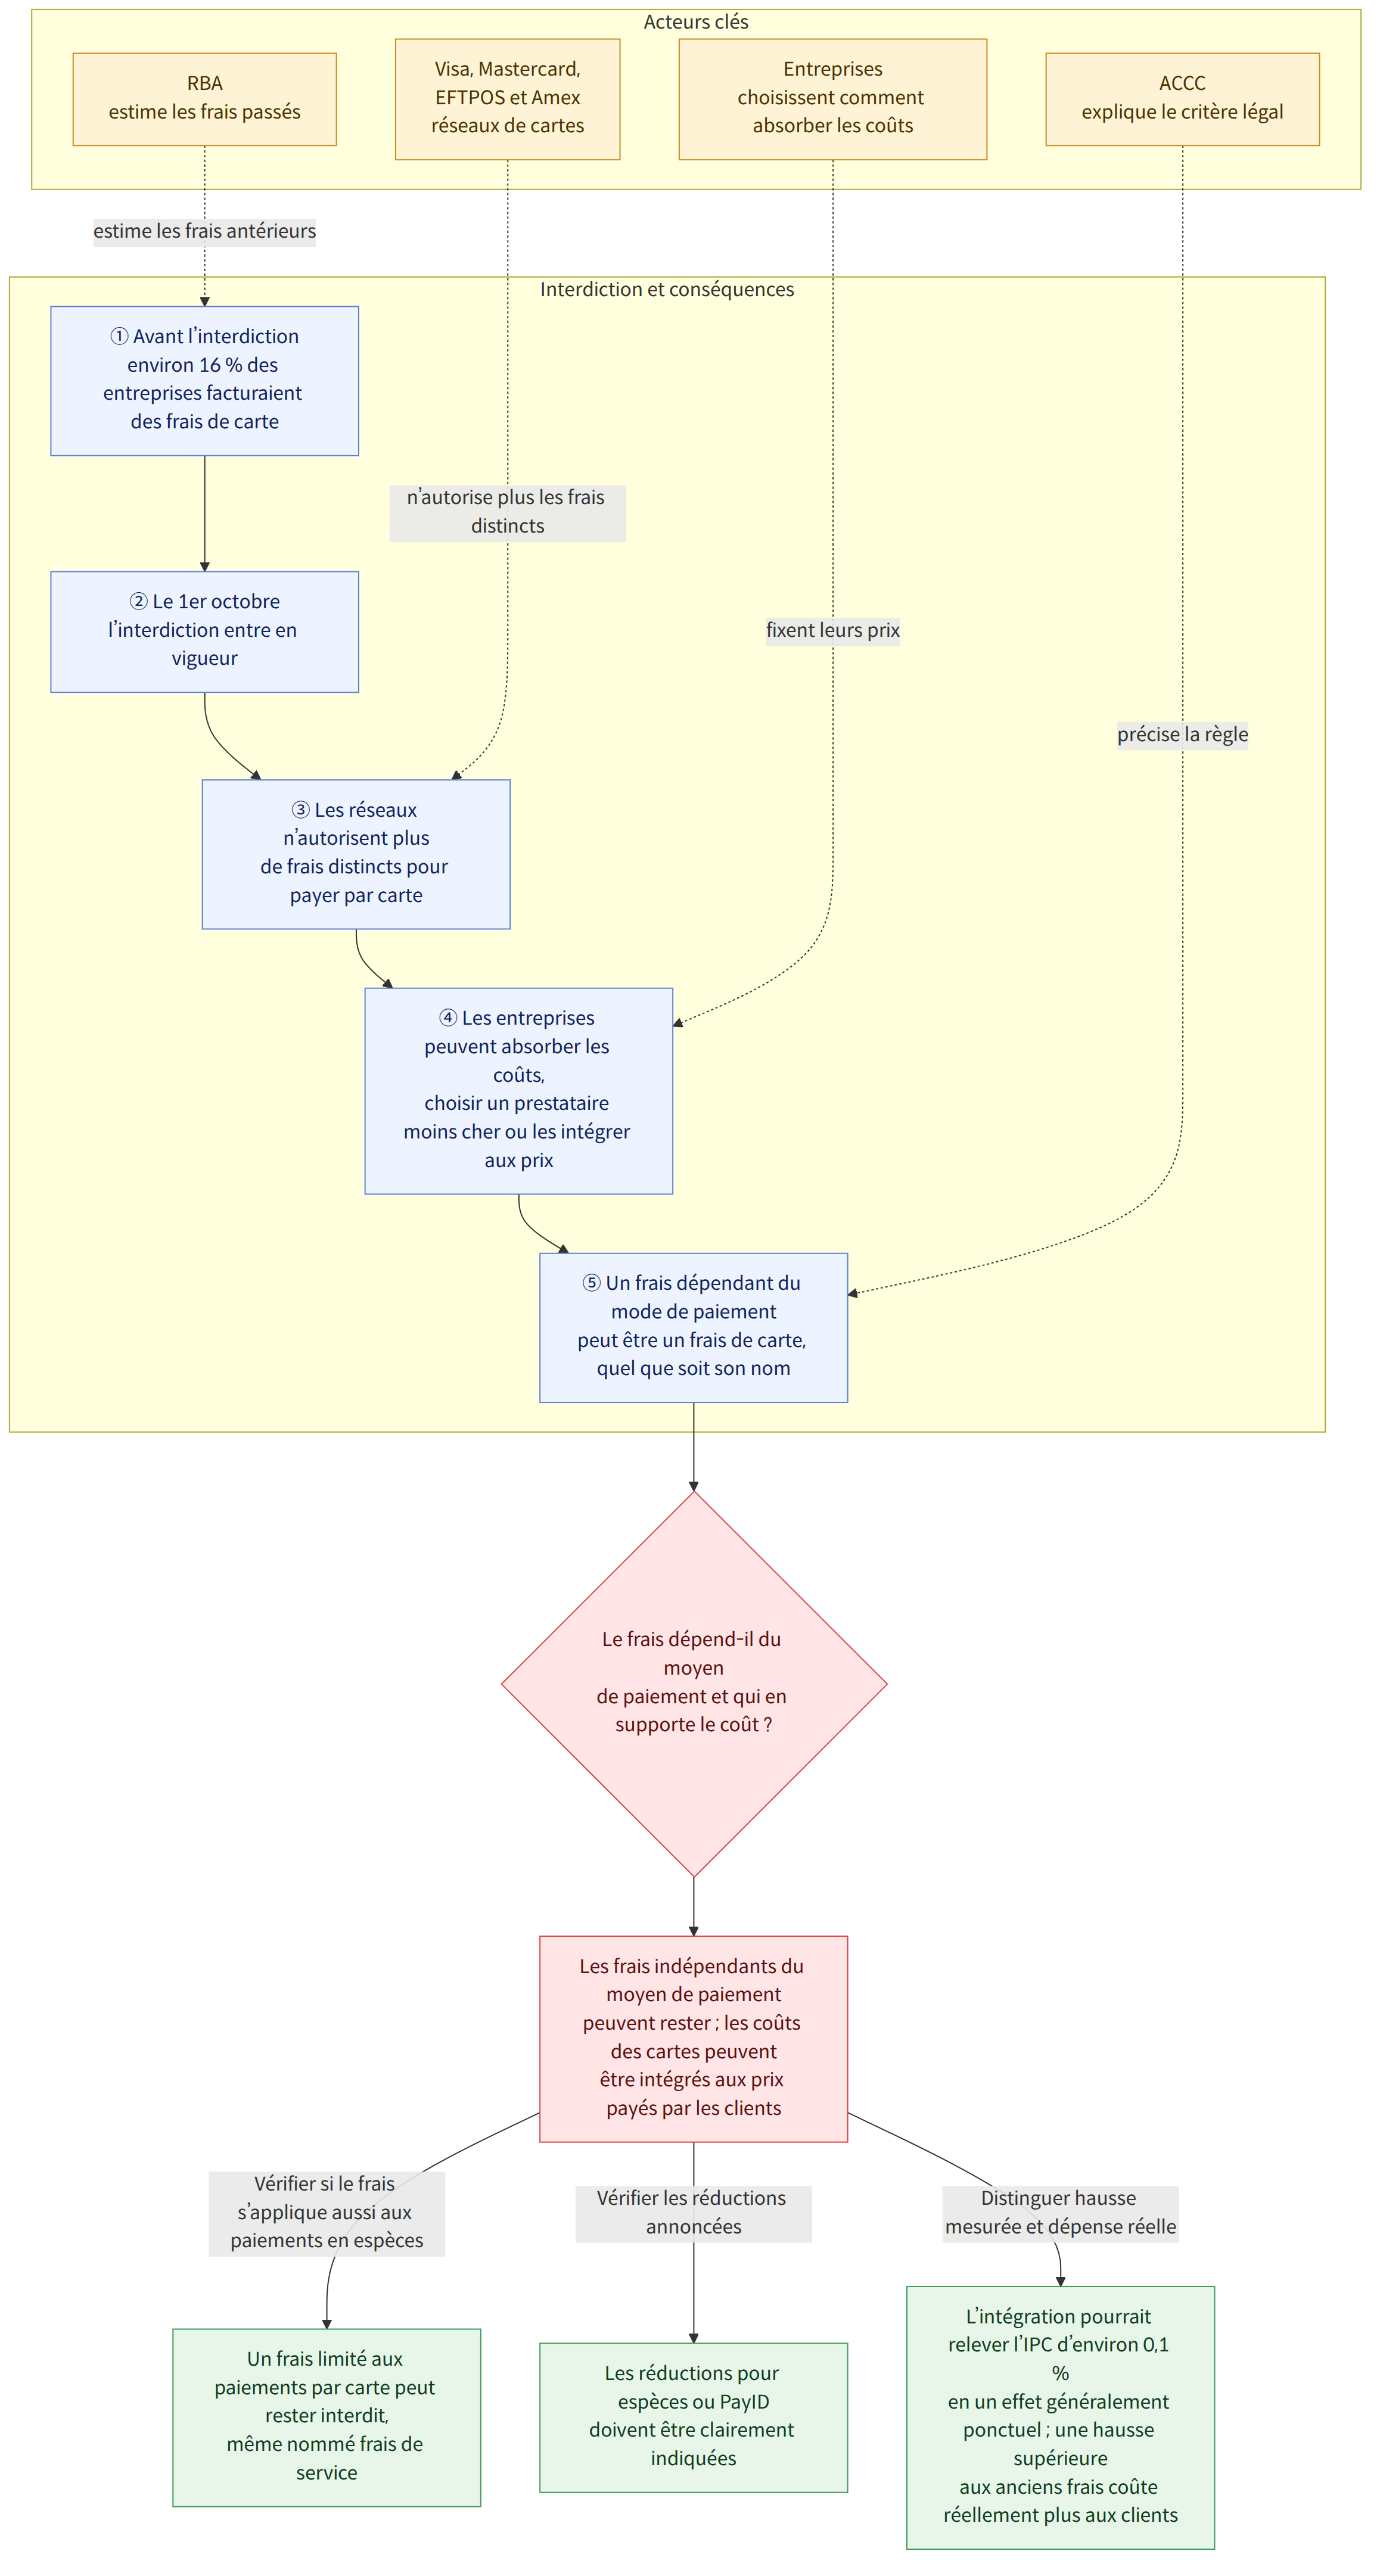
En Australie, l’interdiction des frais de carte, entrée en vigueur le 1er octobre, signifie que Visa, Mastercard, EFTPOS et American Express n’autorisent plus les entreprises à ajouter des frais distincts pour les clients qui paient par carte. Toutefois, les nouveaux « frais de service » ou « suppléments journaliers » que l’on peut voir apparaître ne sont pas tous interdits. L’essentiel n’est pas le nom des frais, mais la raison pour laquelle ils sont facturés.
Contexte
La Commission australienne de la concurrence et de la consommation (호주 경쟁소비자위원회, ACCC) explique que les frais de service réels ou les frais de réservation, par exemple, peuvent continuer à être facturés s’ils ne dépendent pas du mode de paiement. À l’inverse, si des frais ne s’appliquent que lorsqu’un paiement est effectué par carte, ils peuvent constituer des frais de carte même s’ils sont appelés « frais de service ». L’ACCC avertit que rebaptiser ces frais pour contourner les règles peut induire les consommateurs en erreur.
Avant l’interdiction, environ 16 % des entreprises facturaient des frais de carte, selon les estimations de la Banque de réserve d’Australie (호주중앙은행, RBA). Il s’agissait notamment de cafés, de restaurants, d’épiceries, d’Aldi et de certains commerces en ligne, tandis que la plupart des grands détaillants n’en facturaient pas. Selon la RBA, les consommateurs ont payé environ 1,6 milliard de dollars australiens de frais de carte en 2024-2025 ; les données citées dans l’article indiquent que ces frais représentaient 0,5 à 1,5 % du montant de la transaction.
L’interdiction ne fait pas disparaître les coûts que les entreprises supportent pour accepter les paiements par carte. Elles peuvent prendre ces coûts à leur charge, rechercher un prestataire de paiement moins cher ou les intégrer aux prix des produits et services. L’article rapporte également que certains cafés et restaurants ont augmenté les prix de leurs menus le 1er octobre afin de compenser les frais facturés par les prestataires de cartes.
Ce que cela signifie
Pour les consommateurs, la simple apparition d’une nouvelle ligne sur un reçu ne suffit pas à conclure qu’il y a infraction. La première question est de savoir si les frais s’appliquent à tous les modes de paiement ou uniquement aux paiements par carte. Par exemple, si un produit n’entraîne aucuns frais supplémentaires lorsqu’il est acheté en espèces, mais qu’un supplément est ajouté en cas de paiement par carte, il y a lieu de se demander si ce montant constitue des frais de carte, même s’il est indiqué comme des « frais de service ». Cela dit, les exemples ou la manière dont les frais sont présentés dans l’article ne permettent pas, à eux seuls, d’établir qu’une entreprise en particulier a enfreint les règles.
Si les coûts sont intégrés au prix des produits, les clients qui paient en espèces ou par un moyen de paiement moins coûteux peuvent également en assumer une partie. Il est possible d’accorder une réduction pour les paiements en espèces ou par PayID, mais celle-ci doit être clairement indiquée. La disparition des frais distincts peut rendre moins visible le supplément au moment du paiement, mais il peut devenir plus difficile de savoir quelle part du prix affiché correspond aux coûts liés aux paiements par carte.
Il faut également distinguer les indicateurs d’inflation des dépenses réellement engagées. La RBA estime que l’intégration des frais de carte existants dans les prix affichés pourrait faire augmenter l’indice des prix à la consommation (IPC, indicateur de l’évolution des prix des biens et services achetés par les ménages) d’environ 0,1 %. Les frais existants n’étaient pas inclus dans l’IPC, contrairement aux prix affichés après leur hausse ; il s’agirait donc, selon l’explication donnée, d’un effet de mesure qui se produirait généralement une seule fois. Si une entreprise augmente l’ensemble de ses prix davantage que le montant des frais qu’elle facturait auparavant, il faut distinguer cette situation de l’effet statistique : les consommateurs paieraient alors réellement plus cher.
Réglementation et informations d’aide pertinentes
Le guide juridique interne L1 est une ressource portant sur les questions coréennes de préjudice subi par les consommateurs et de publicité trompeuse ; il ne s’agit pas d’un guide juridique applicable à la réglementation australienne sur les frais de carte. Toutefois, le critère exposé dans cette ressource coréenne — évaluer objectivement l’impression d’ensemble qu’en retire un consommateur normalement attentif, plutôt que d’isoler certaines formulations d’une publicité ou d’un affichage — peut être utile pour examiner la présentation des frais. Ce critère ne précise pas quelles preuves les autorités de réglementation australiennes exigent en pratique.
L1 précise que, pour une demande d’indemnisation, la question ne se limite pas à savoir si une présentation a induit en erreur : le préjudice réel et le lien de causalité avec le comportement peuvent également être en jeu. Par conséquent, si un consommateur conteste une différence de prix, distinguer les éléments qui différaient — le prix affiché, le montant indiqué au moment du paiement et les frais figurant sur le reçu, par exemple — peut aider à expliquer la situation. Toutefois, L1 ne précise aucun délai de réclamation ; cette ressource ne permet donc pas de tirer de conclusions sur les droits ou les procédures applicables en Australie.
Ce qui est établi et ce qui reste inconnu
Faits établis
- À compter du 1er octobre, les réseaux de cartes n’autorisent plus les entreprises à ajouter des frais de carte pour les clients qui paient par carte.
- Les frais de service ou de réservation réels qui ne dépendent pas du mode de paiement peuvent toujours être facturés.
- Les entreprises peuvent prendre à leur charge le coût de l’acceptation des cartes, rechercher un prestataire moins cher ou intégrer ce coût au prix total.
- Les frais de service courants obligatoires, inévitables et calculables à l’avance doivent généralement être inclus dans le prix total affiché.
- Les suppléments appliqués par les cafés et restaurants le week-end ou les jours fériés peuvent être indiqués séparément, mais le pourcentage et les jours d’application doivent être clairement affichés sur le menu.
Ce qui reste inconnu
- L’article ne précise pas quelles preuves les autorités de réglementation exigent pour déterminer si les frais de service d’une entreprise donnée ne sont que des frais de carte rebaptisés.
- Il n’est pas établi que les entreprises mentionnées individuellement dans l’article aient effectivement enfreint les règles.
- On ne sait pas de manière générale si chaque entreprise a absorbé les coûts des paiements par carte, choisi un autre prestataire ou intégré ces coûts à ses prix.
Ce que les lecteurs peuvent vérifier
- Comparer le prix affiché avant le paiement, le montant indiqué au moment du paiement et le reçu, puis vérifier pour quel mode de paiement les nouveaux frais s’appliquent.
- En présence de frais courants obligatoires, vérifier s’ils peuvent être calculés à l’avance et s’ils sont inclus dans le prix total affiché. Pour les suppléments du week-end ou des jours fériés, vérifier que les jours concernés et le pourcentage sont clairement indiqués sur le menu.
- Si une réduction est annoncée pour les paiements en espèces ou par PayID, vérifier que ses conditions sont clairement précisées. Même si des frais semblent injustifiés, ne pas conclure à une infraction sur la seule base de leur intitulé : examiner les conditions réelles d’application et les détails du paiement.

















