
Park Jin-young, dirigeante d’Uppity, propose de ne pas décider de la régularisation fiscale de fin d’année (연말정산), des comptes de retraite, du Fonds de croissance nationale (국민성장펀드) ou du compte ISA pour la finance productive (생산적 금융 ISA) en se fondant uniquement sur leur nom ou leurs avantages fiscaux. La chronique insiste sur la nécessité d’examiner non seulement les avantages mis en avant par ces dispositifs, mais aussi l’usage prévu de l’argent, la durée pendant laquelle il peut rester immobilisé et le risque de perte lié à l’investissement.
Contexte
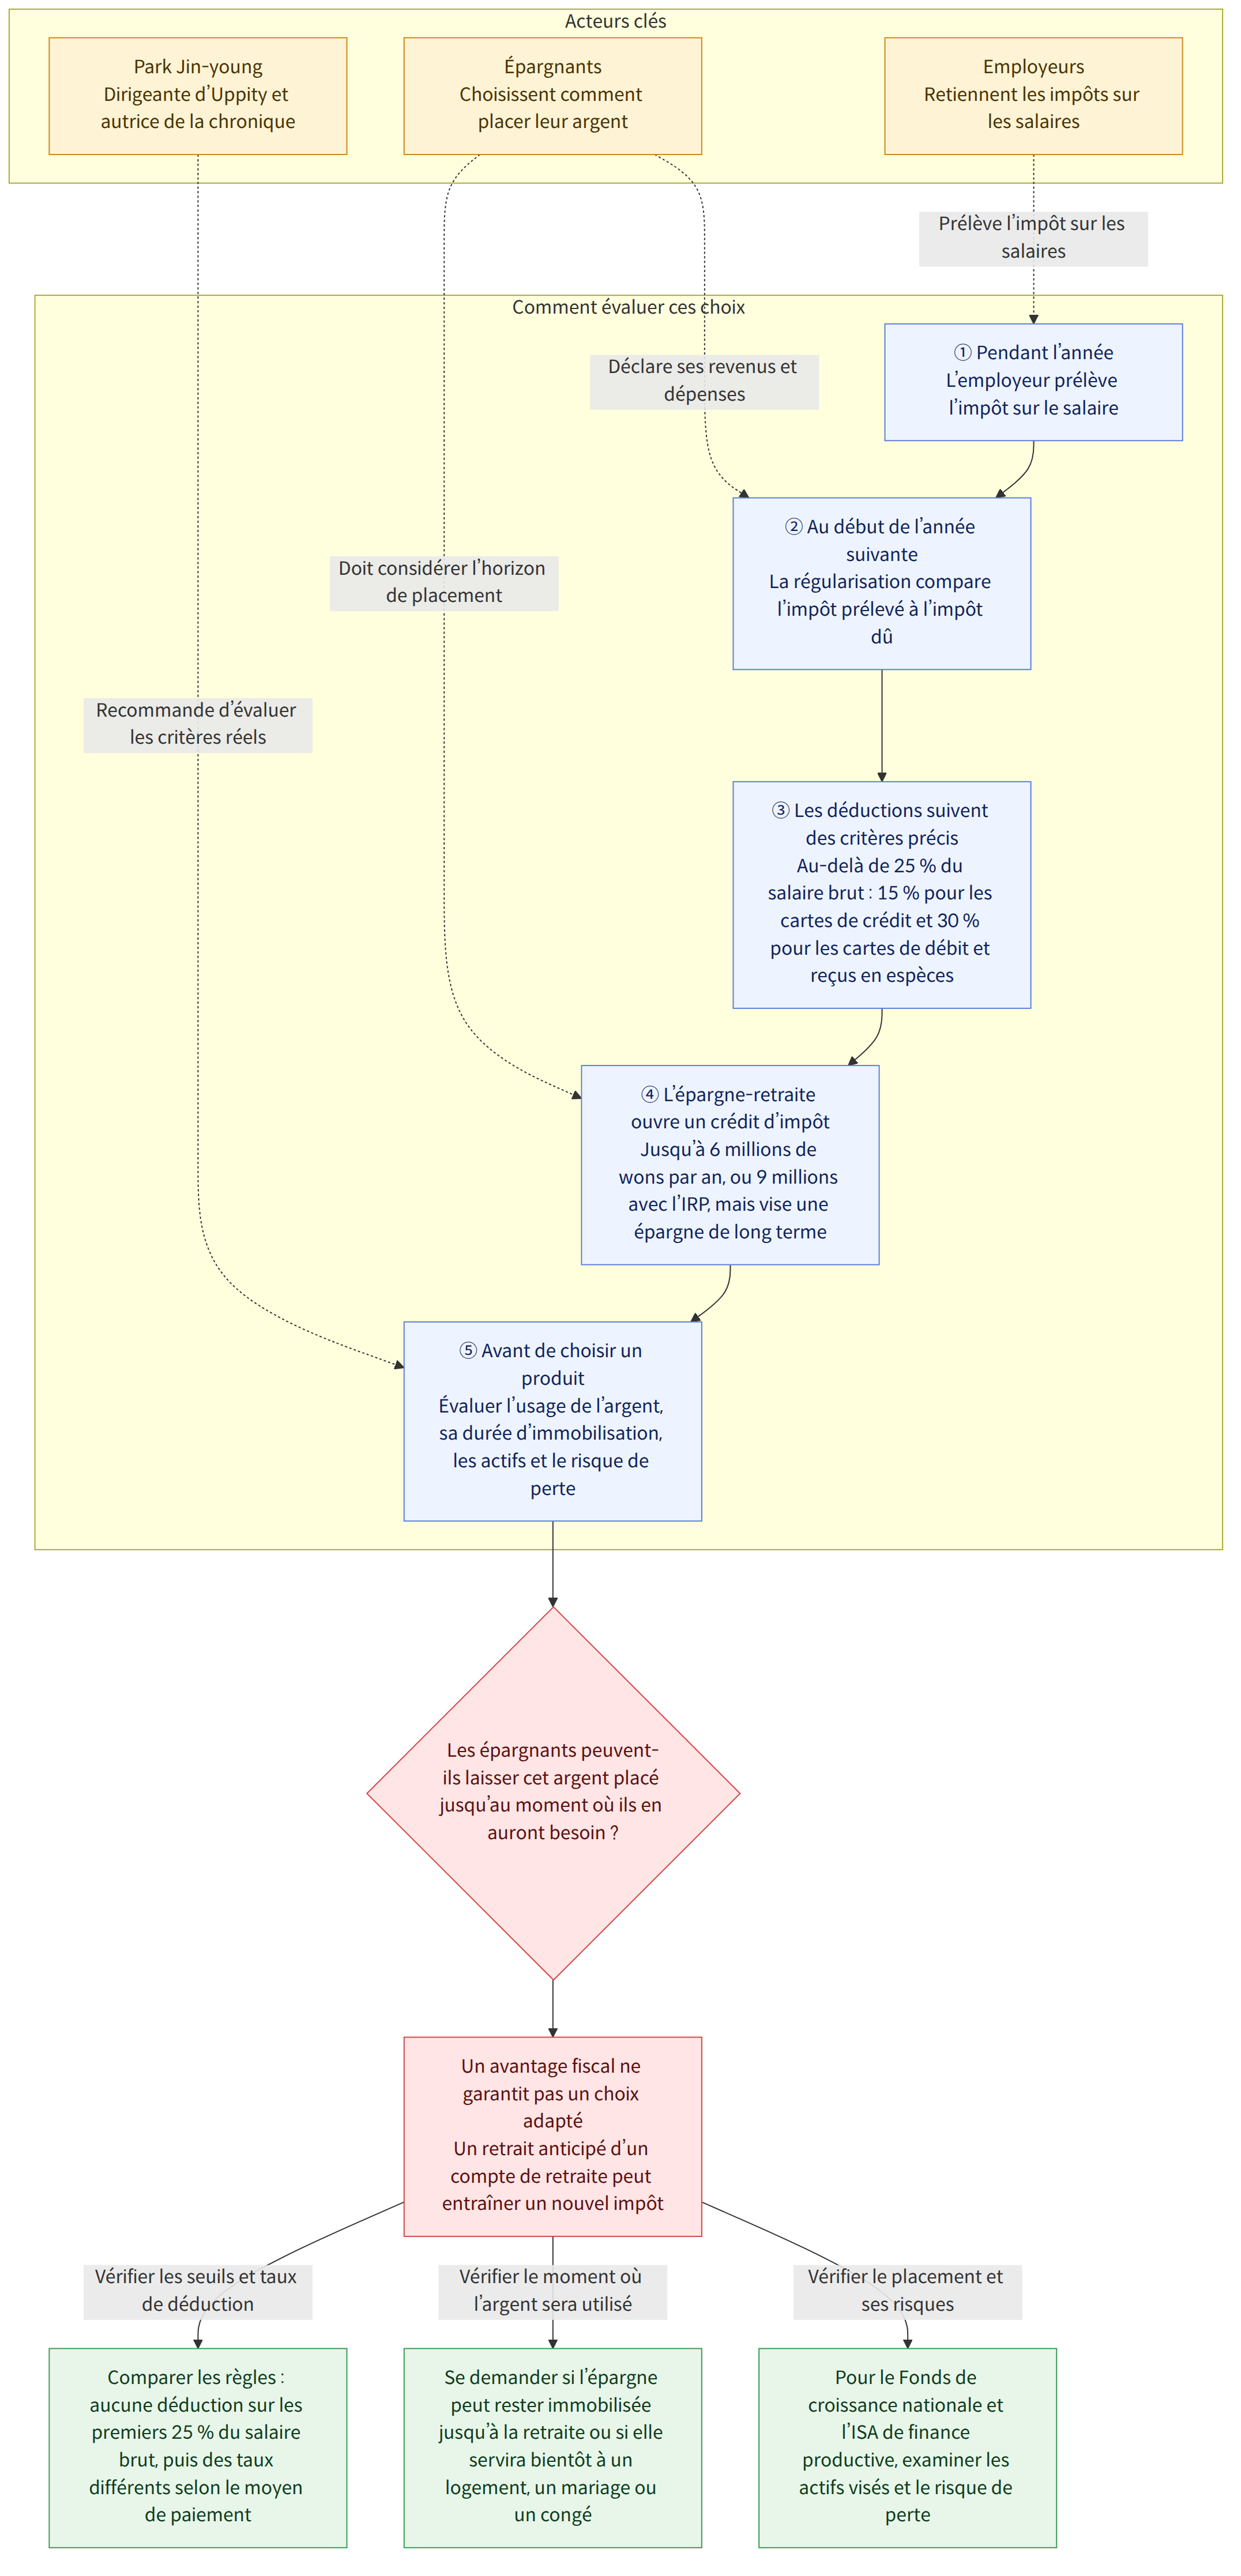
La régularisation fiscale de fin d’année est une procédure qui consiste, au début de l’année suivante, à comparer les impôts déjà prélevés sur le salaire au cours de l’année avec ceux qui sont effectivement dus. Même si l’entreprise prélève les impôts sur le salaire à l’avance, il est difficile de prendre en compte toutes les situations individuelles — personnes à charge, dépenses, cotisations de retraite, entre autres. On recalcule donc le montant : les impôts payés en trop peuvent être remboursés et ceux qui n’ont pas été suffisamment acquittés doivent être complétés.
La chronique explique que se laisser séduire par le nom d’un dispositif peut faire perdre de vue ses critères réels. La « déduction du revenu imposable pour les dépenses par carte et autres moyens de paiement » (신용카드 등 사용금액 소득공제) ne concerne pas uniquement les cartes de crédit. Elle inclut également les cartes de débit et les cartes prépayées, ainsi que les reçus de paiement en espèces ; selon l’article, la déduction s’applique à partir de la part des dépenses qui dépasse 25 % du salaire brut.
Les taux de déduction indiqués sont de 15 % pour les cartes de crédit et de 30 % pour les cartes de débit et les reçus de paiement en espèces. Ainsi, selon la chronique, les dépenses correspondant aux premiers 25 % du salaire brut n’ouvrent droit à aucune déduction, quel que soit le type de carte utilisé ; au-delà de ce seuil, le taux applicable aux cartes de débit et aux reçus de paiement en espèces est deux fois supérieur à celui des cartes de crédit. Toutefois, les taux et critères présentés dans l’article ne suffisent pas à déterminer tous les détails de leur application à chaque situation individuelle.
La chronique indique que l’épargne-retraite permet un crédit d’impôt jusqu’à 6 millions de wons par an et que ce plafond atteint 9 millions de wons en incluant le régime de retraite individuel (개인형퇴직연금, IRP). Mais le crédit d’impôt ne résume pas l’objectif d’un compte de retraite. Il faut aussi garder à l’esprit que ce dispositif vise à aider à préparer la retraite en épargnant sur une longue période, afin de percevoir ensuite une pension.
Ce que cela signifie
Ces éléments montrent que choisir une option qui augmente les déductions n’est pas nécessairement ce qui convient le mieux à chacun. En effet, si l’on retire à mi-parcours, pour un autre usage, l’argent placé dans un compte de retraite et ayant donné droit à un crédit d’impôt, il peut être nécessaire de payer à nouveau des impôts. La chronique recommande donc de vérifier si l’argent peut rester placé jusqu’à la retraite avant d’utiliser le plafond de cotisation pour des sommes dont on pourrait avoir besoin prochainement, par exemple pour acheter un logement, préparer un mariage ou prendre un congé professionnel.
Par exemple, une personne qui prévoit d’avoir besoin d’argent pour acheter un logement peut se demander d’abord si elle peut laisser cette somme dans son compte de retraite jusqu’à la retraite, plutôt que de regarder uniquement si elle peut atteindre le plafond de déduction encore disponible. Il s’agit d’une hypothèse dont la réponse dépend de la situation de chacun ; la chronique souligne qu’il faut tenir compte en priorité de la date à laquelle l’argent sera utilisé, plutôt que de chercher à atteindre le plafond.
Il faut évaluer les produits proposés par les pouvoirs publics selon les mêmes critères. Le Fonds de croissance nationale participatif (국민참여형 국민성장펀드) a été présenté comme un produit qui rassemble l’épargne des particuliers pour investir à long terme dans des secteurs stratégiques de haute technologie et partager les résultats avec les investisseurs. Le compte individuel de gestion d’actifs (ISA) pour la finance productive (생산적 금융 개인종합자산관리계좌) a été décrit comme un dispositif destiné à orienter l’épargne des ménages vers le marché des capitaux national et les entreprises en croissance, en permettant d’investir dans des actions sud-coréennes, des fonds d’actions et le Fonds de croissance nationale.
Les objectifs de politique publique de ces produits ne coïncident pas nécessairement avec l’objectif individuel d’accroître son patrimoine. Les mots « croissance » ou « productif » dans leur nom ne garantissent pas que le patrimoine de l’investisseur augmentera. Il importe donc de vérifier les actifs concernés, la durée pendant laquelle l’argent sera immobilisé et la capacité à supporter d’éventuelles pertes.
Dispositifs et informations sur les aides concernées
Les critères et plafonds de déduction mentionnés dans la chronique peuvent servir de repères pour examiner les différentes options, mais ils ne décrivent pas toutes les conditions détaillées applicables à chacun. L’article indique que la déduction liée aux dépenses par carte s’applique à la part qui dépasse 25 % du salaire brut et que l’épargne-retraite ouvre droit à un crédit d’impôt jusqu’à 6 millions de wons par an, ou 9 millions de wons en incluant le régime IRP. Pour déterminer ce qui s’applique réellement, il ne faut pas tirer de conclusion à partir de ces seuls chiffres : les conditions détaillées doivent être vérifiées séparément.
Les objectifs de politique publique du Fonds de croissance nationale et du compte ISA pour la finance productive — orienter les capitaux vers le marché national et les entreprises en croissance — sont présentés, mais la chronique ne précise ni les conditions concrètes de souscription, ni les frais, ni les modalités de retrait des sommes investies. Le nom ou l’objectif de politique publique d’un produit ne permet pas, à lui seul, de déterminer le rendement attendu ou l’ampleur des pertes éventuelles. Il est donc nécessaire de vérifier les actifs concernés, la durée d’immobilisation des fonds et le risque de perte.
Le nom d’un avantage fiscal ou d’un produit public ne permet pas de savoir si celui-ci correspond à l’usage que vous prévoyez pour votre argent. Avant de regarder les avantages, il faut d’abord examiner l’objectif des fonds, la durée pendant laquelle ils devront rester placés et les risques que l’on est prêt à accepter.
Ce qui est établi et ce qui reste à savoir
Faits établis
- La chronique explique que la régularisation fiscale de fin d’année consiste, au début de l’année suivante, à comparer les impôts déjà payés à ceux qui sont effectivement dus.
- Elle indique que la déduction liée aux dépenses par carte s’applique à la part qui dépasse 25 % du salaire brut, avec un taux de 15 % pour les cartes de crédit et de 30 % pour les cartes de débit et les reçus de paiement en espèces.
- Elle précise que l’épargne-retraite ouvre droit à un crédit d’impôt jusqu’à 6 millions de wons par an, ou 9 millions de wons en incluant le régime IRP.
- Le Fonds de croissance nationale et le compte ISA pour la finance productive sont présentés comme visant, outre l’accroissement du patrimoine des particuliers, à orienter les capitaux vers les secteurs stratégiques de haute technologie et le marché des capitaux national.
Ce qui reste à savoir
- Quelles sont les conditions concrètes de souscription et les frais du Fonds de croissance nationale et du compte ISA pour la finance productive ?
- Quel est le niveau de risque et de perte potentielle de ces deux produits publics, et quelles sont les modalités de retrait des sommes investies ?
- Quelles sont les conditions détaillées applicables aux taux de déduction et aux plafonds de régularisation fiscale de fin d’année présentés dans l’article ?
Ce que les lecteurs peuvent vérifier
- Pour évaluer la déduction liée aux dépenses par carte, il faut distinguer le seuil de 25 % du salaire brut des taux de déduction applicables selon le type de carte. Il convient aussi de vérifier séparément si les chiffres cités dans l’article s’appliquent tels quels à sa propre situation.
- Avant de décider de cotiser à un compte de retraite, il faut tenir compte des besoins financiers prévus à court terme, par exemple pour acheter un logement, préparer un mariage ou prendre un congé professionnel, et vérifier si l’on peut laisser les sommes versées dans le compte jusqu’à la retraite.
- Lorsqu’on examine un fonds ou un compte ISA, il faut aller au-delà de son nom et de son objectif de politique publique et vérifier les actifs concernés, la durée d’immobilisation des fonds, le risque de perte, les conditions de souscription et les frais, ainsi que les modalités de retrait.

















