

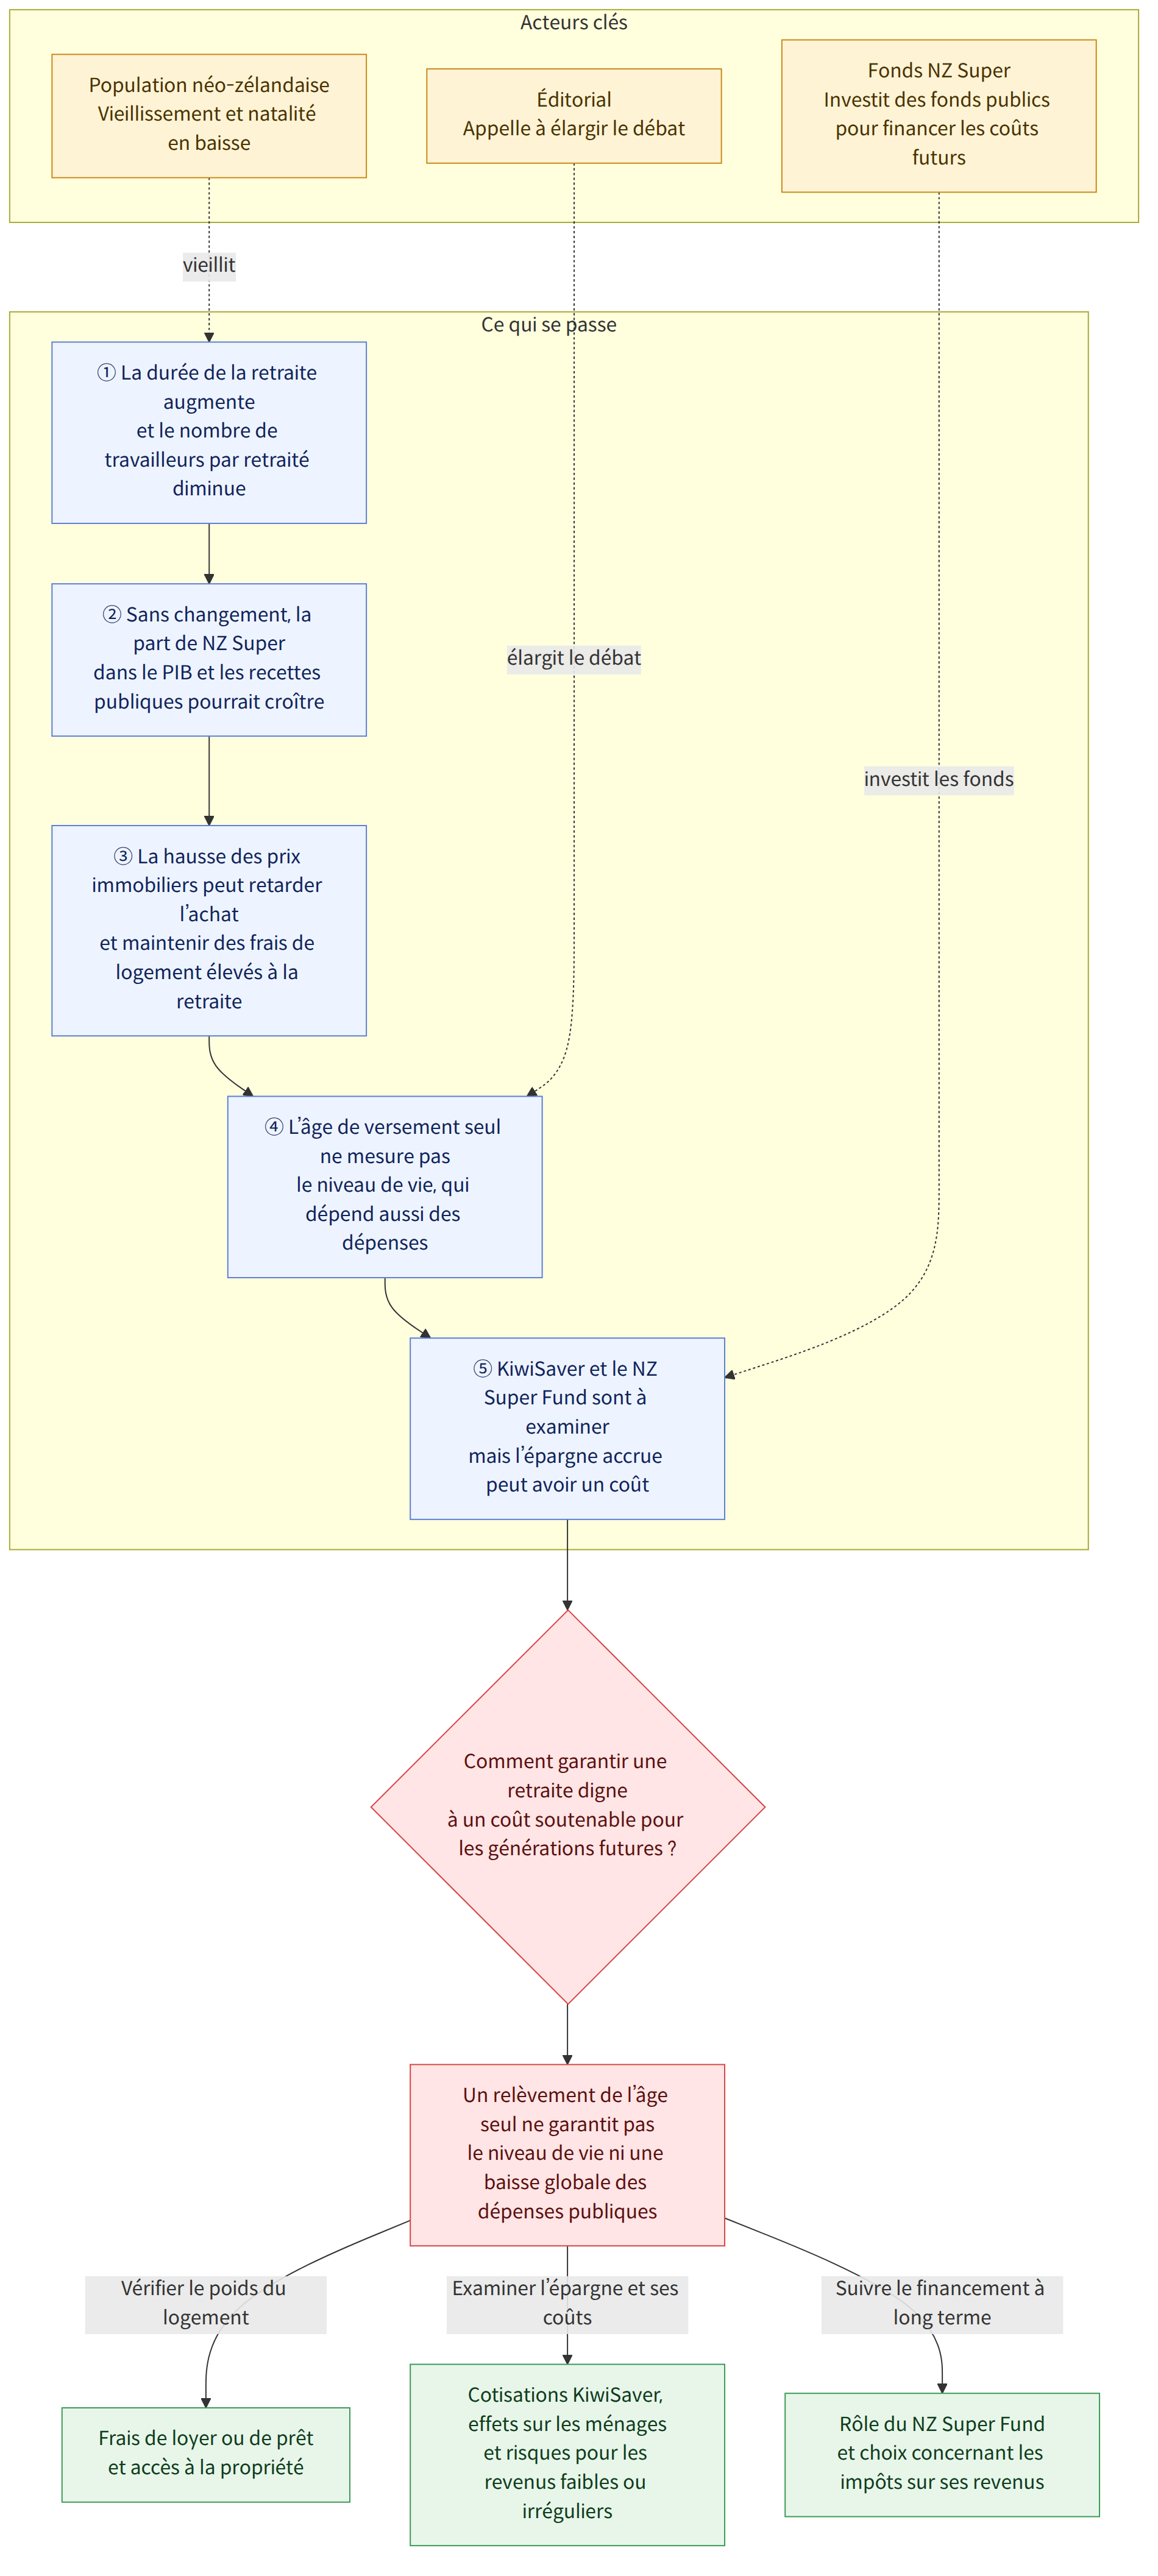
En Nouvelle-Zélande, le vieillissement de la population devrait prolonger la durée de vie des retraités tandis que la natalité baisse, ce qui réduira le nombre de travailleurs par rapport aux retraités. Si le système actuel n’est pas modifié, la part de NZ Super dans le produit intérieur brut (PIB) et les recettes publiques pourrait également augmenter. Un éditorial estime que le débat ne devrait pas se limiter à la question d’un relèvement de l’âge de versement de la pension, mais plutôt porter sur la manière d’assurer une retraite digne et d’un niveau adéquat, à un coût que les générations futures puissent supporter.
Contexte
Il est important de s’interroger sur la viabilité financière de NZ Super, mais ajuster l’âge de versement de la pension ne suffit pas à évaluer les conditions de vie à la retraite. L’éditorial définit le niveau de vie à la retraite comme la somme des ressources individuelles et de l’aide publique, diminuée des frais de retraite. Dans cette perspective, il faut examiner non seulement le montant de la pension publique, mais aussi les dépenses telles que l’épargne personnelle et le logement.
La situation du logement est un facteur qui modifie ce calcul. Autrefois, la plupart des Néo-Zélandais étaient propriétaires à 65 ans, et beaucoup avaient remboursé leur prêt immobilier au moment de partir à la retraite. En effet, le poids des dépenses courantes peut varier selon que l’on doit ou non payer un loyer ou rembourser un prêt, même avec une pension identique.
Mais la hausse des prix de l’immobilier peut retarder l’achat d’un logement ou allonger la durée de remboursement des prêts ; certaines personnes peuvent aussi ne pas parvenir à devenir propriétaires. Selon l’éditorial, il est donc possible qu’une part importante des futurs retraités ait à supporter des frais de logement élevés. Dans ce contexte, la politique du logement est aussi une politique qui détermine le coût de la retraite.
Ce que cela signifie
Si le débat porte uniquement sur un relèvement de l’âge de versement, la situation des retraités qui peinent à payer leur logement risque d’être négligée. L’éditorial souligne que même une réduction de NZ Super pourrait nécessiter d’autres formes de dépenses publiques — comme des aides au logement ou des aides d’urgence — pour les retraités confrontés à des frais de logement élevés. C’est pourquoi il est difficile d’affirmer qu’une baisse d’un poste de dépense consacré aux pensions entraînerait automatiquement une diminution globale des dépenses publiques.
Parmi les moyens d’accroître l’épargne individuelle figurent une hausse des cotisations à KiwiSaver (뉴질랜드의 퇴직 저축 제도, régime néo-zélandais d’épargne-retraite), une modification des cotisations patronales et un ajustement de la fiscalité sur les rendements de l’épargne. Une épargne accrue pourrait permettre aux retraités de moins dépendre de l’aide publique, mais elle a aussi un coût. Une hausse des cotisations salariales peut peser sur le budget des ménages, tandis qu’une hausse des cotisations patronales accroît les coûts des entreprises et peut avoir des conséquences sur les salaires. L’augmentation des avantages fiscaux peut transférer la charge vers d’autres impôts, et les personnes aux revenus faibles ou irréguliers risquent de ne pas disposer d’une épargne-retraite suffisante même si elles épargnent davantage.
Par exemple, si une personne proche de la retraite n’est pas propriétaire et doit continuer à payer un loyer, le montant de NZ Super ne suffit pas à lui seul à évaluer pleinement ses conditions de vie à la retraite. Même en tenant compte à la fois de l’épargne personnelle et de l’aide publique, les ressources nécessaires peuvent varier selon le coût du logement. Il s’agit d’un exemple hypothétique, et non du montant réel de la pension ou des frais de logement d’une personne en particulier.
Le NZ Super Fund (기금, 적립해 미래 연금 비용을 지원하는 기금) a été conçu pour investir l’argent des contribuables actuels, afin que les gouvernements futurs puissent utiliser les actifs accumulés pour couvrir le coût croissant de NZ Super. Selon l’éditorial, le fonds a payé environ 1,2 milliard de dollars néo-zélandais d’impôts sur ses revenus d’investissement en 2026, tandis que les contributions publiques prévues étaient nettement inférieures. L’éditorial estime que si ces impôts étaient investis et produisaient un rendement annuel de 7,2 %, ils pourraient atteindre environ 9,66 milliards de dollars néo-zélandais dans 30 ans. Il faut toutefois également tenir compte du fait que, si ces impôts ne sont pas prélevés, les ressources dont le gouvernement peut disposer aujourd’hui diminuent.
L’amélioration de la productivité est également présentée comme une piste, mais elle ne suffirait pas à résoudre le problème financier, selon l’éditorial. La productivité de la Nouvelle-Zélande a progressé en moyenne de 0,7 % par an au cours des 20 dernières années, et NZ Super est indexée sur les salaires. Une productivité plus élevée peut accroître les capacités de l’économie, mais l’indexation sur les salaires peut aussi faire augmenter le montant des pensions. L’effet d’une hausse de la productivité seule sur la réduction de la charge financière pourrait donc être limité.
Ce qui est établi et ce qui reste incertain
Ce qui est établi
- Le vieillissement de la population et la baisse de la natalité devraient réduire le nombre de travailleurs par rapport aux retraités ; si le système actuel est maintenu, la part de NZ Super dans le PIB et les recettes publiques pourrait augmenter.
- L’achat d’un logement et le remboursement des prêts pourraient prendre plus de temps qu’auparavant, ce qui soulève la possibilité d’une hausse des frais de logement pour les futurs retraités.
- L’augmentation des cotisations à KiwiSaver peut accroître l’épargne, mais elle peut aussi avoir des conséquences sur le budget des ménages, les coûts des entreprises, les salaires ou d’autres impôts.
- Le NZ Super Fund investit l’argent disponible aujourd’hui pour faire face aux coûts futurs des pensions ; l’éditorial présente l’écart entre les montants des impôts et des contributions publiques ainsi que des hypothèses d’investissement à long terme.
- L’éditorial propose d’examiner conjointement les frais de logement, l’épargne, la capitalisation anticipée du fonds, la productivité, l’emploi et la croissance économique.
Ce qui reste incertain
- L’éditorial ne précise pas si son auteur soutient concrètement une modification de l’âge de versement de NZ Super ou de la méthode de calcul des prestations.
- On ne sait pas dans quelle mesure une modification des impôts ou des contributions publiques au NZ Super Fund changerait réellement la charge supportée par les générations futures.
- Le montant du fonds avancé pour dans 30 ans repose sur l’hypothèse d’un rendement annuel de 7,2 % ; les informations présentées ne permettent pas de connaître le résultat réel.
Ce que les lecteurs peuvent vérifier
- Lorsqu’ils examinent des propositions de politique en matière de retraite, les lecteurs peuvent vérifier si celles-ci abordent les frais de logement et l’épargne personnelle, et pas seulement l’âge de versement.
- Si une hausse des cotisations à KiwiSaver ou une modification fiscale est proposée, il convient de vérifier qui en supportera le coût : les ménages, les employeurs ou les autres contribuables.
- Pour les propositions concernant le NZ Super Fund, il est possible de comparer à la fois leurs effets sur les finances publiques actuelles et leurs effets sur la constitution du fonds pour l’avenir.
















