
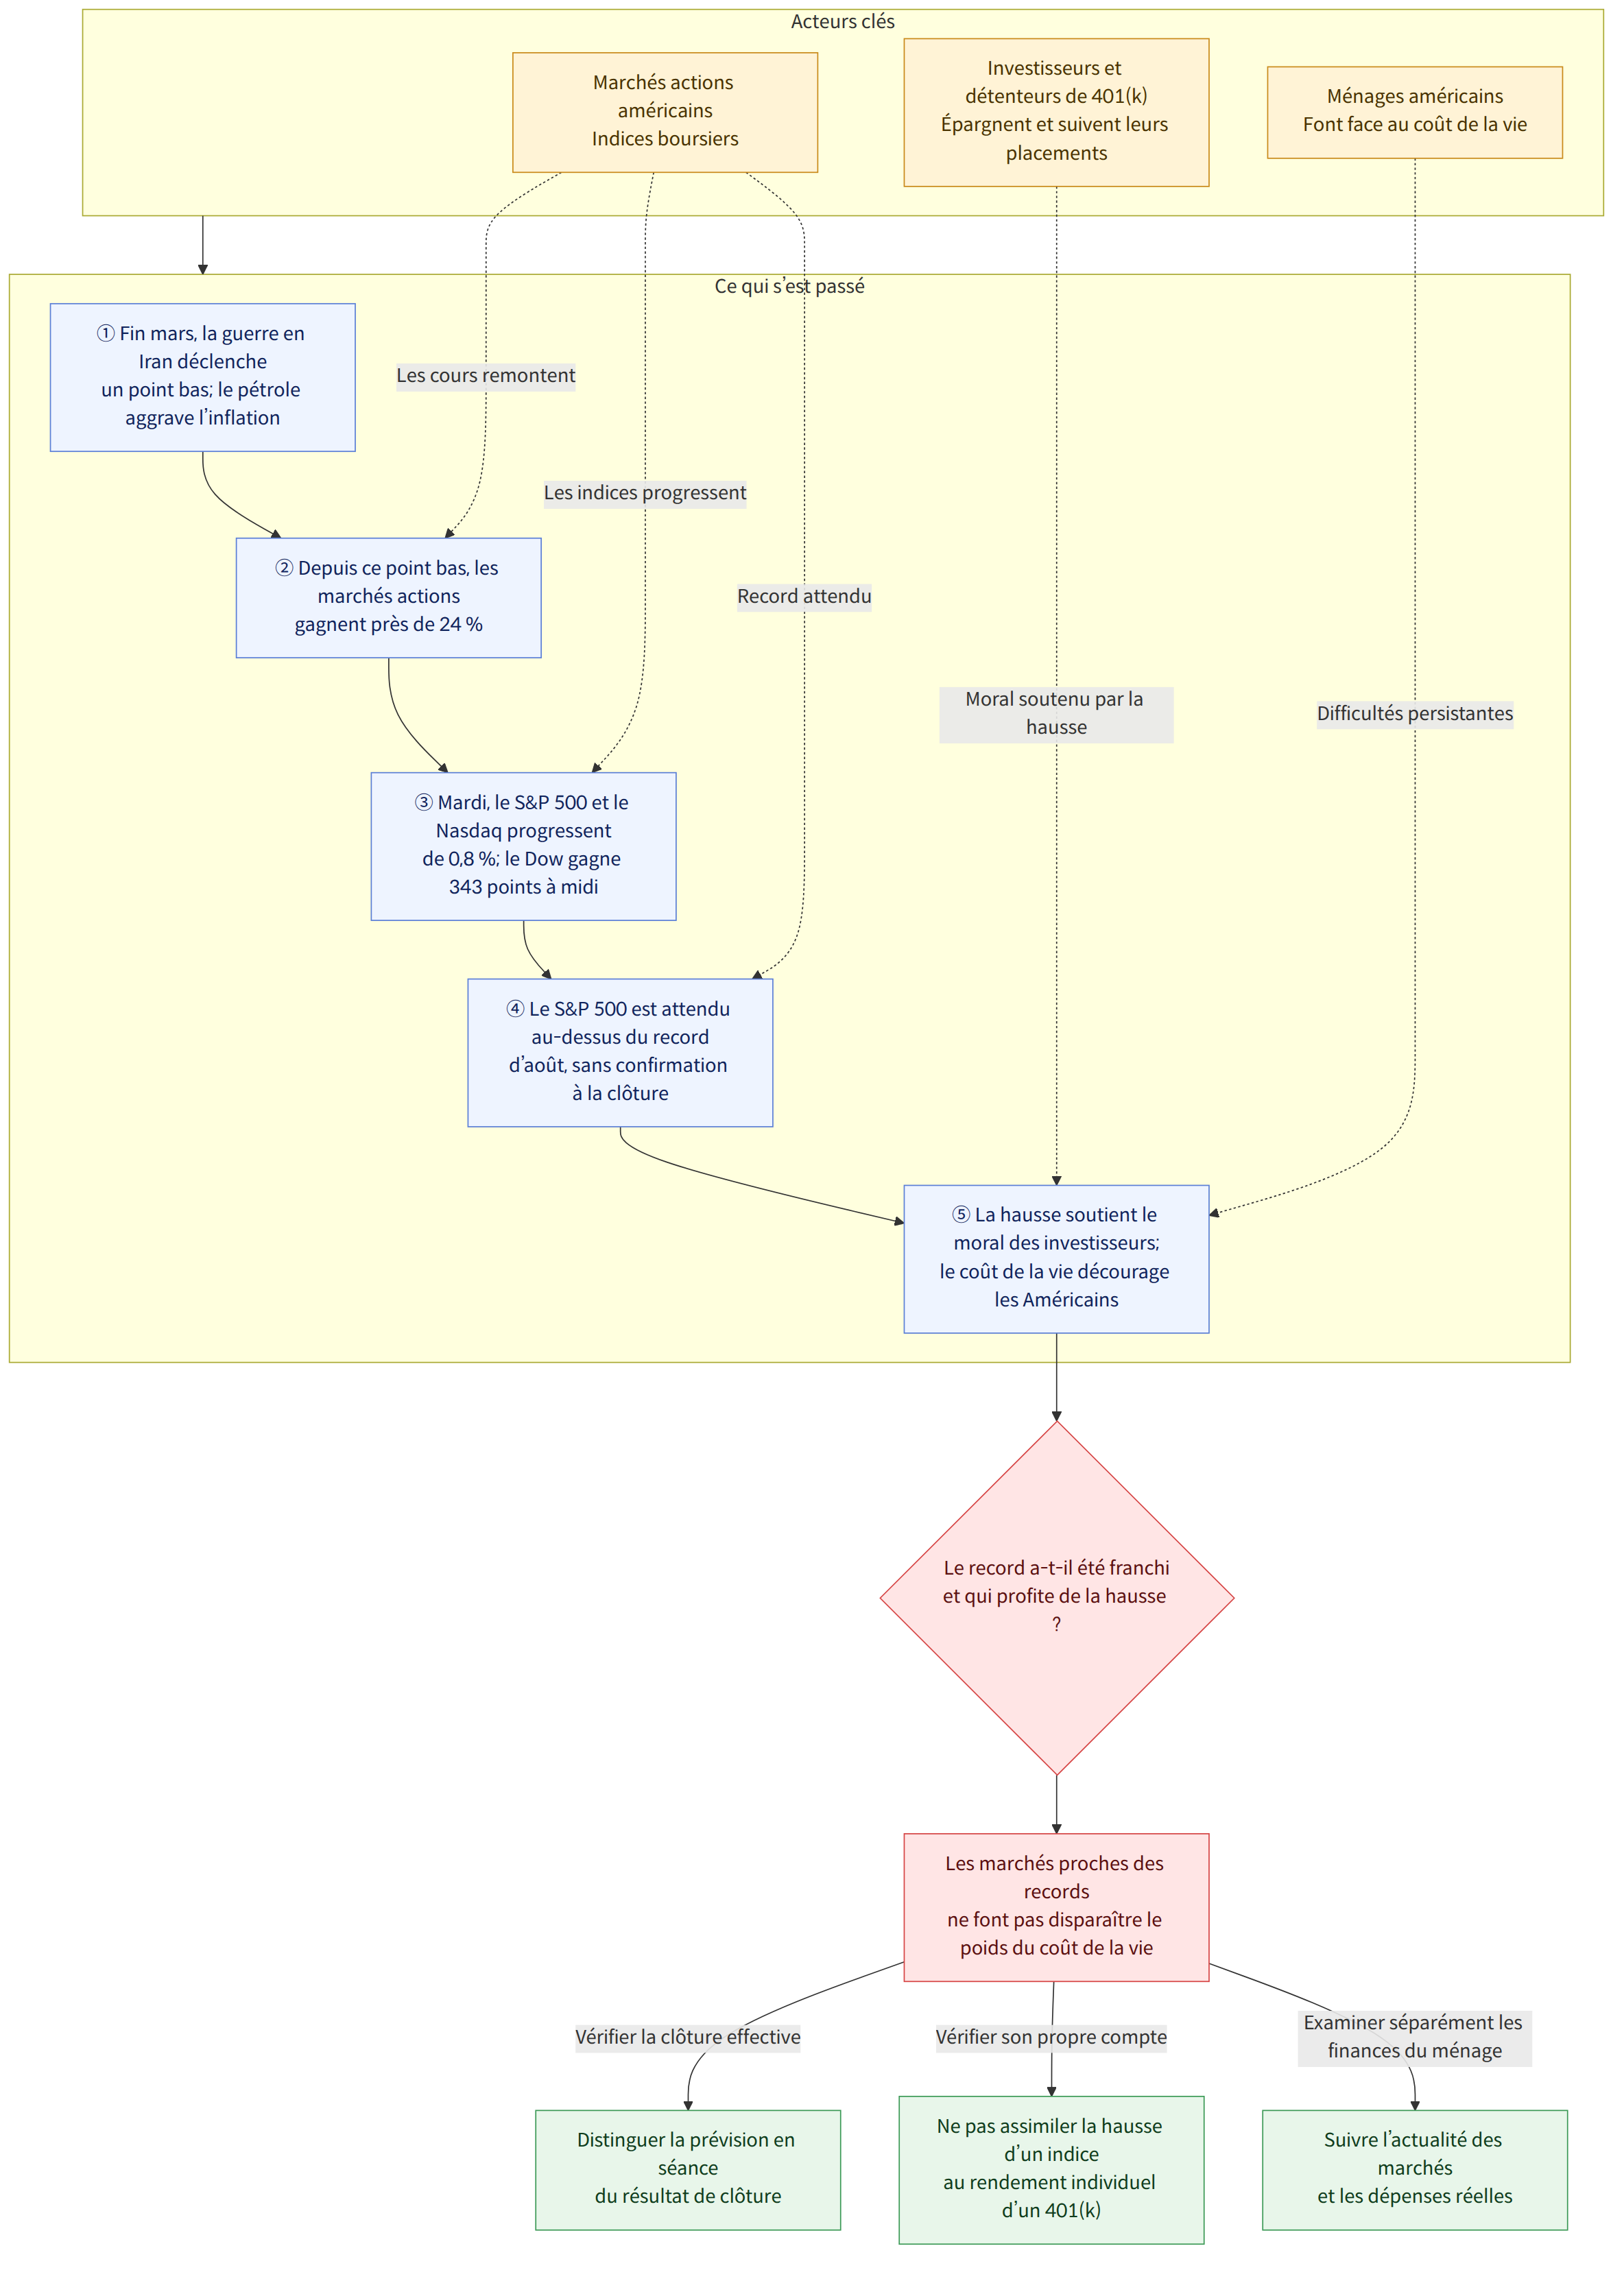
Mardi, les marchés actions américains se sont rapprochés de leurs records historiques. Le S&P 500 a progressé de 0,8 % et était attendu en clôture au-dessus du record établi en août. Il s’agissait toutefois d’une prévision en cours de séance : il n’a pas été confirmé que la clôture effective ait dépassé le record.
À midi, heure de la côte Est des États-Unis, le Dow Jones Industrial Average avait gagné 343 points, soit 0,7 %. Le Nasdaq Composite a lui aussi progressé de 0,8 %, atteignant un record historique établi la veille. Les marchés actions, qui constituent la base de nombreux comptes 401(k), ont gagné près de 24 % depuis leur point bas de fin mars. Le 401(k) désigne un compte d’épargne-retraite aux États-Unis.
Contexte
Des facteurs pesant sur les marchés subsistaient malgré la hausse des cours. Selon l’article, les craintes liées à la guerre, la forte inflation et les tensions sur le marché obligataire continuaient de peser sur les marchés actions. En particulier, les inquiétudes formulées lors du point bas des marchés en mars, déclenché par la guerre en Iran, se sont concrétisées, et la hausse des prix du pétrole a aggravé l’inflation.
Cette progression peut donc être interprétée non pas comme le signe que les risques ont disparu, mais comme une reprise des cours qui les rapproche d’un record alors que les difficultés persistent.
Ce que cela signifie
La tendance des marchés actions à battre des records peut contribuer à améliorer la façon dont les investisseurs perçoivent leur situation financière. L’article indique également que les records boursiers aident les investisseurs à se sentir mieux, ou du moins moins mal, au sujet de leurs finances. Comme de nombreux comptes 401(k) sont liés aux marchés actions, la hausse peut aussi avoir un effet sur le ressenti des personnes qui détiennent de tels comptes.
Toutefois, la hausse des marchés ne réduit pas les difficultés financières de tous les ménages. Selon l’article, les Américains sont généralement plus découragés face à leur capacité à faire face à la hausse rapide du coût de la vie. La progression de la valeur d’un compte de placement et l’augmentation des dépenses quotidiennes peuvent se produire simultanément pour une même personne.
Par exemple, une personne titulaire d’un compte 401(k) peut voir d’un bon œil l’évolution de son compte grâce à la hausse des cours, tout en ressentant encore fortement le poids de ses dépenses immédiates si le coût de la vie augmente rapidement. Il s’agit d’une explication hypothétique : l’article ne précise ni le rendement des comptes de chaque personne ni l’ampleur des difficultés liées au coût de la vie.
Faits établis et éléments encore inconnus
Faits établis
- Mardi, le S&P 500 a progressé de 0,8 % et était attendu au-dessus de son record de clôture d’août.
- À midi, heure de la côte Est des États-Unis, le Dow Jones Industrial Average avait gagné 343 points, soit 0,7 %.
- Le Nasdaq Composite a progressé de 0,8 %, atteignant un record historique établi la veille.
- Les marchés actions ont gagné près de 24 % depuis leur point bas de fin mars, tandis que les craintes liées à la guerre, l’inflation et les tensions sur le marché obligataire continuaient d’être citées parmi les facteurs pesant sur eux.
- Contrairement à la tendance des cours à battre des records, le découragement des Américains face à leur capacité à faire face à la hausse rapide du coût de la vie a été rapporté.
Éléments encore inconnus
- L’article ne précise pas si, à la clôture de mardi, le S&P 500 a effectivement dépassé son record de clôture d’août.
- Les chiffres précis du record de clôture d’août et du point bas de fin mars ne sont pas indiqués.
- On ignore dans quelle mesure la hausse des marchés s’est répercutée sur les comptes 401(k) des investisseurs pris individuellement.
Ce que les lecteurs doivent vérifier
- Pour déterminer si un record a été battu, il faut distinguer une prévision de hausse en cours de séance du résultat effectif à la clôture.
- Il ne faut pas présumer que la progression d’un indice boursier correspond au rendement du compte 401(k) d’une personne ; chacun peut vérifier séparément l’évolution de son propre compte.
- L’amélioration du moral des investisseurs et le poids du coût de la vie peuvent être deux questions distinctes ; il convient donc d’examiner séparément l’actualité des marchés et les dépenses réelles des ménages.

















