
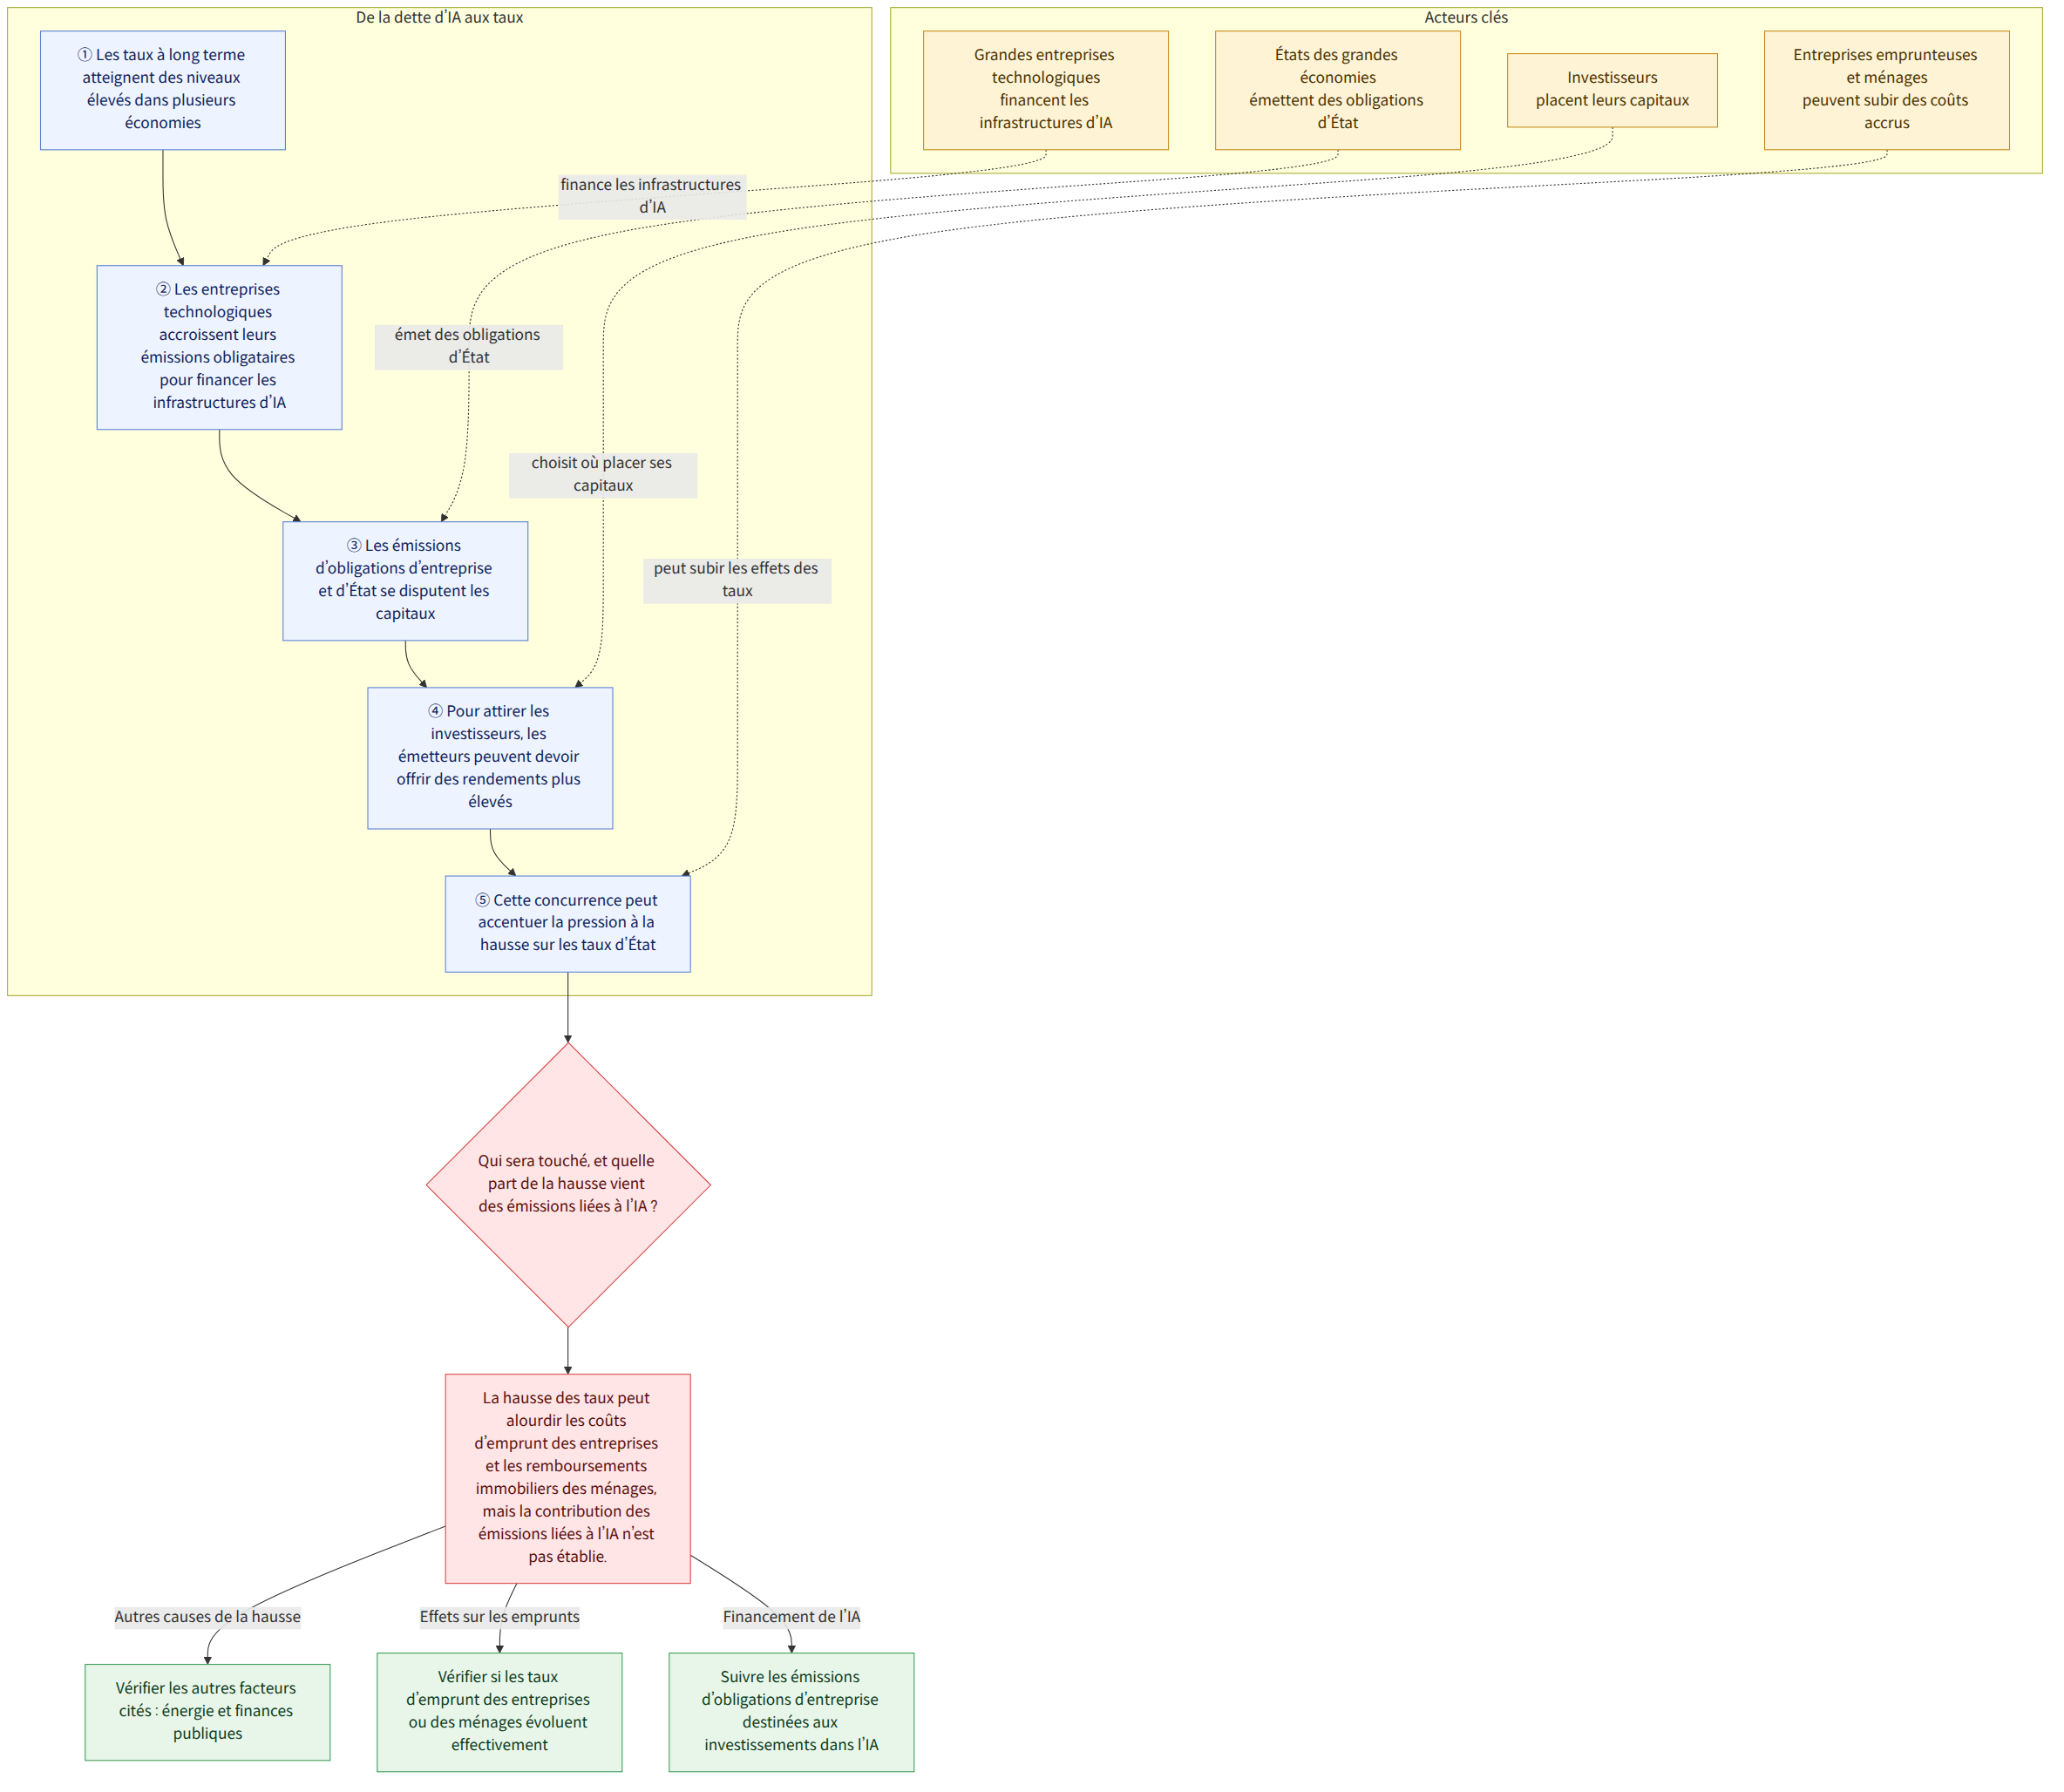
Alors que les taux à long terme ont atteint des niveaux exceptionnellement élevés aux États-Unis, en Europe et au Japon, l’augmentation des émissions obligataires des entreprises internationales pour financer leurs investissements dans les infrastructures d’intelligence artificielle (IA) a été désignée comme l’un des facteurs de la hausse des taux des obligations d’État. Selon une explication avancée, lorsque les obligations d’État et les obligations d’entreprise se disputent les capitaux des investisseurs, cela peut exercer une pression à la hausse non seulement sur les coûts de financement des entreprises, mais aussi sur les taux des obligations d’État. Des inquiétudes ont également été exprimées : la hausse des taux peut alourdir la charge d’emprunt des entreprises et les remboursements des prêts immobiliers des ménages, et ainsi peser sur l’activité économique.
Contexte
Le taux des obligations d’État à 10 ans est un indicateur de référence pour comparer les taux à long terme des différents pays. Selon l’article, le taux américain a atteint 5,34 % en séance le 1er octobre, son niveau le plus élevé depuis 24 ans, après avoir dépassé les 5,4 % en 2002. Le taux britannique s’est établi à 5,51 % le même jour, un sommet depuis 19 ans, c’est-à-dire depuis 2007. En France, il a atteint 4,994 % en séance le 2 octobre, son niveau le plus élevé depuis 24 ans.
Le taux des obligations d’État japonaises à 10 ans s’est maintenu autour de 3,1 % en octobre, après le mois précédent. Son niveau absolu est inférieur à celui des autres pays, mais, selon le critère indiqué dans l’article, il s’agit d’un sommet depuis 30 ans, soit depuis 1996. Il a également progressé d’environ 1,45 point de pourcentage par rapport à l’année précédente. Ces chiffres ne suffisent toutefois pas à conclure que les taux japonais sont plus contraignants que ceux des autres pays. L’article souligne plutôt que l’ampleur de la hausse et le niveau actuel sont exceptionnels au regard de la longue période de taux bas qu’a connue le Japon.
La hausse des taux n’est pas attribuée à une seule cause. Les facteurs traditionnels évoqués sont les incertitudes pesant sur les prix internationaux de l’énergie en raison de la situation au Moyen-Orient autour de l’Iran, ainsi que les craintes liées à la dégradation des finances publiques des grandes économies. À cela s’ajoute, selon certaines analyses, une concurrence accrue pour les financements sur le marché obligataire, du fait de l’augmentation des émissions d’obligations d’entreprise destinées à financer les investissements dans l’IA.
Selon les données de Vanguard (뱅가드), les émissions obligataires d’Alphabet, Amazon, Meta, Microsoft et Oracle ont atteint 132 milliards de dollars entre janvier et juillet cette année. C’est environ 40 % de plus que le total annuel de 93 milliards de dollars enregistré l’an dernier. Ces entreprises financent par des obligations d’entreprise les investissements dans des infrastructures, notamment les centres de données nécessaires à la course au développement de l’IA.
Les entreprises empruntent en émettant des obligations d’entreprise, tandis que les États se financent en émettant des obligations d’État. En général, les obligations d’entreprise offrent un taux d’intérêt plus élevé que les obligations d’État, car elles sont moins sûres. Si l’offre des deux types d’obligations augmente simultanément, les émetteurs peuvent devoir proposer des rendements plus élevés pour attirer les investisseurs, ce qui peut aussi exercer une pression à la hausse sur les taux des obligations d’État. Dans son rapport, Vanguard explique que l’augmentation des émissions obligataires des entreprises pour financer leurs dépenses d’investissement liées à l’IA, conjuguée à la hausse des émissions d’obligations d’État des grandes économies, accentue la pression à la hausse sur les taux à long terme.
Ce que cette actualité signifie
Lorsque les taux augmentent, les entreprises qui doivent emprunter ou dont le taux d’emprunt est révisé peuvent voir leurs coûts de financement s’alourdir. Les remboursements des prêts immobiliers des ménages peuvent également augmenter. L’article fait toutefois état des taux des obligations d’État des grandes économies et des préoccupations concernant les charges qui en découlent. Cela ne signifie pas que les taux d’emprunt de toutes les entreprises ou les remboursements de tous les ménages évolueront de la même manière, ni immédiatement.
Par exemple, un ménage dont le prêt immobilier approche d’une date de révision du taux pourrait avoir intérêt à vérifier les conséquences concrètes de la hausse des taux sur ses mensualités. À l’inverse, les effets ressentis peuvent varier selon les conditions du prêt et le calendrier de révision du taux. Cet exemple ne signifie pas que les niveaux de taux cités dans l’article déterminent directement le taux d’emprunt d’un ménage donné.
Pour les investissements des entreprises, la demande d’infrastructures liées à l’IA pourrait à la fois accroître les émissions d’obligations d’entreprise et faire augmenter le coût du financement obligataire. Comme les États émetteurs d’obligations d’État et les entreprises émettrices d’obligations d’entreprise cherchent tous à se financer, l’expansion des investissements dans l’IA mérite l’attention : ses effets pourraient ne pas se limiter au marché boursier et concerner aussi la formation des rendements sur le marché obligataire. L’article ne chiffre toutefois pas la contribution des émissions obligataires des entreprises de l’IA à la hausse des taux à long terme dans les différents pays.
Faits établis et questions encore sans réponse
Faits établis
- Le taux des obligations d’État américaines à 10 ans a atteint 5,34 % en séance le 1er octobre, tandis que le taux britannique s’est établi à 5,51 % le même jour.
- Le taux des obligations d’État françaises à 10 ans a grimpé jusqu’à 4,994 % en séance le 2 octobre.
- Le taux des obligations d’État japonaises à 10 ans avoisinait 3,1 % en octobre et avait augmenté d’environ 1,45 point de pourcentage par rapport à l’année précédente.
- Les émissions obligataires d’Alphabet, Amazon, Meta, Microsoft et Oracle ont atteint 132 milliards de dollars entre janvier et juillet cette année, soit environ 40 % de plus que le total annuel de 93 milliards de dollars de l’an dernier.
- Les incertitudes sur les prix de l’énergie, les craintes liées à la dégradation des finances publiques et l’augmentation des émissions d’obligations d’entreprise ont été citées parmi les facteurs de la hausse des taux.
Questions encore sans réponse
- L’ampleur exacte de la contribution de l’augmentation des émissions d’obligations d’entreprise liées à l’IA à la hausse des taux à long terme dans les différents pays n’a pas été précisée.
- L’article ne permet pas de savoir combien de temps les niveaux de taux cités se maintiendront.
- Il est impossible de déterminer, à partir du seul article, dans quelle mesure la hausse des taux des obligations d’État des grandes économies se répercutera sur les coûts d’emprunt des entreprises ou les remboursements des prêts immobiliers des ménages.
Points à vérifier
- Si vous avez un prêt immobilier, vérifiez dans votre contrat le type de taux et la date de sa révision afin de distinguer les variations des taux des obligations d’État de l’évolution réelle de vos remboursements.
- Si votre entreprise ou votre activité doit bientôt se financer, vérifiez les taux et les conditions proposés pour les prêts ou les émissions obligataires. Les taux des obligations d’État cités dans l’article ne sont pas nécessairement identiques aux conditions d’emprunt de chaque emprunteur.
- Il faudra suivre les prochaines informations pour savoir si la hausse des taux dans les grandes économies se poursuit. L’article actuel ne permet pas de déterminer combien de temps elle durera.

















