
अफ्रीकी क्रेडिट रेटिंग एजेंसी (아프리카신용평가기관, AfCRA) को मौजूदा अंतरराष्ट्रीय क्रेडिट रेटिंग एजेंसियों का प्रतिस्पर्धी मानना चाहिए या अफ्रीका को एक नई रेटिंग एजेंसी की ज़रूरत है—इस पर बहस जारी है। लेखक मिशेक मुटिज़े का मानना है कि केवल इस सवाल पर ध्यान देने से असल मुद्दा छूट जाता है। उनका तर्क है कि AfCRA की भूमिका मौजूदा एजेंसियों की जगह लेने के बजाय अफ्रीका में क्रेडिट जानकारी और पूंजी बाज़ारों का विस्तार करने और पहले से मौजूद पूंजी को उत्पादक निवेश की ओर ले जाने में मदद करना है।
पृष्ठभूमि और संदर्भ
क्रेडिट रेटिंग इस बात का आकलन है कि पैसे उधार लेने वाली सरकार या कंपनी अपने कर्ज़ को चुकाने में कितनी सक्षम है। इस आकलन से यह प्रभावित हो सकता है कि निवेशक अपना पैसा कहाँ लगाते हैं और पूंजी जुटाने की लागत कितनी होगी। लेख के अनुसार, अफ्रीका का रेटिंग उद्योग छोटा है और क्रेडिट रेटिंग पाने वाली संस्थाओं तथा जारीकर्ताओं का हिस्सा कुल अनुमानित पूंजी के 5% से कम है।
अफ्रीका में पेंशन फंड, सॉवरेन वेल्थ फंड, बैंक, बीमा कंपनियों और अन्य निवेशकों के स्वामित्व या नियंत्रण में बड़ी मात्रा में घरेलू पूंजी है। लेख में उद्धृत अनुमान इस पूंजी आधार को 4 ट्रिलियन डॉलर बताता है। लेकिन लेखक के अनुसार घरेलू पूंजी का बड़ा हिस्सा 90 दिन की परिपक्वता वाले सरकारी बॉन्ड और बॉन्ड में केंद्रित है, जबकि बुनियादी ढाँचे, विनिर्माण और ऊर्जा जैसे उत्पादक क्षेत्रों को पर्याप्त धन नहीं मिल रहा है।
औपचारिक क्रेडिट रेटिंग पाने वाले वित्तीय उत्पादों और आर्थिक संस्थाओं का कुल आकार 500 अरब डॉलर से कम बताया गया है। लेख के अनुसार, 2025 के अंत तक अफ्रीका में अंतरराष्ट्रीय और घरेलू रेटिंग एजेंसियों ने 4,000 से कम क्रेडिट रेटिंग जारी की थीं। इसी साल यूरोपीय संघ में यह संख्या 8,23,000 और अमेरिका में 20 लाख से अधिक थी। अफ्रीका में 9 रेटिंग एजेंसियाँ काम कर रही हैं—यह संख्या अमेरिका की 10 और यूरोपीय संघ की 29 एजेंसियों से कम है।
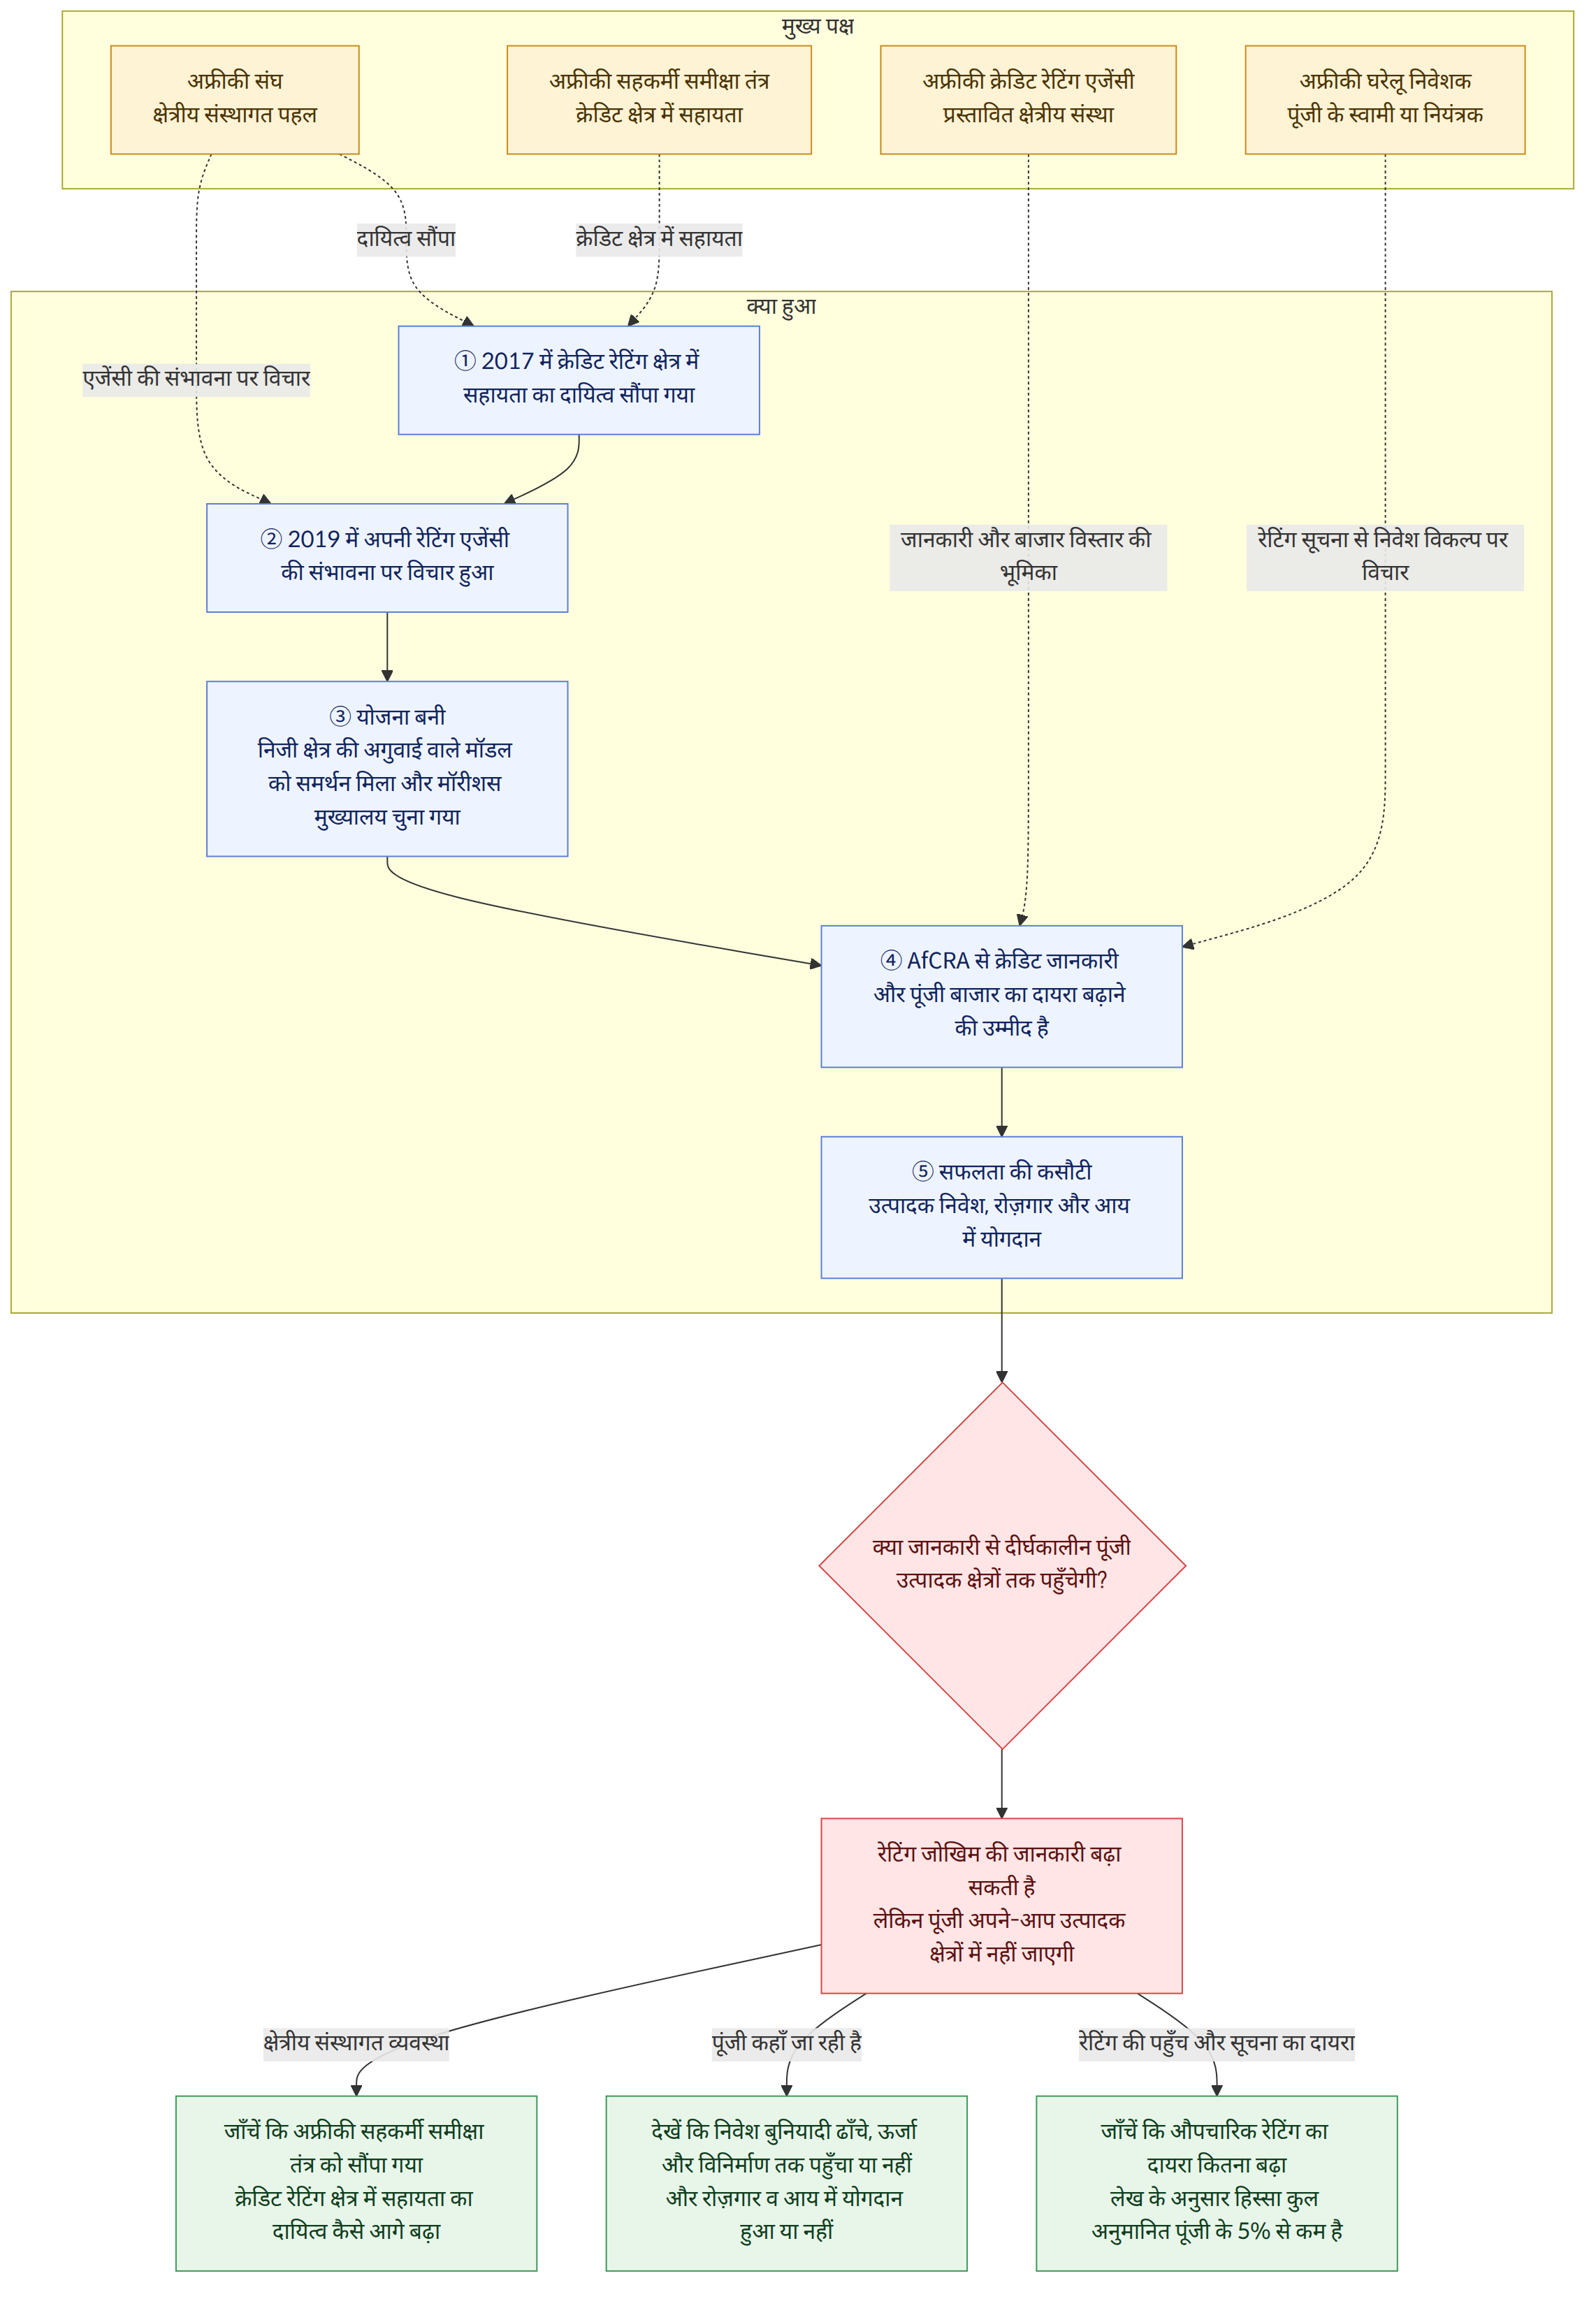
AfCRA की स्थापना की कोशिश भी अचानक शुरू नहीं हुई। अन्य रिपोर्टों के अनुसार, अफ्रीकी संघ (아프리카연합) ने 2017 में अफ्रीकी सहकर्मी समीक्षा तंत्र (아프리카 동료검토 메커니즘) को क्रेडिट रेटिंग क्षेत्र में सहायता देने का दायित्व सौंपा और 2019 में अपनी रेटिंग एजेंसी स्थापित करने की संभावना पर विचार किया। इसके बाद योजना तैयार करने का काम और निजी क्षेत्र की अगुवाई वाले मॉडल के लिए राजनीतिक समर्थन जारी रहा तथा मॉरीशस को इसका मुख्यालय चुना गया। यह प्रक्रिया दिखाती है कि संस्था बनाना और भरोसेमंद रेटिंग देना—दो अलग-अलग काम हैं।
इस खबर का अर्थ
AfCRA की रेटिंग निवेशकों को जोखिम का आकलन करने के लिए जानकारी दे सकती है। लेख में यह चिंता जताई गई है कि जहाँ रेटिंग पाने वाली संस्थाएँ कम हों और जानकारी सीमित हो, वहाँ किसी कंपनी या परियोजना का जोखिम वास्तविकता से अधिक आँका जा सकता है, या स्थानीय आर्थिक, राजनीतिक और संस्थागत संदर्भ को पर्याप्त रूप से शामिल नहीं किया जा सकता। यदि रेटिंग एजेंसी के विश्लेषण और उसके आधार पर भरोसा किया जाए, तो निवेशक अल्पकालीन और आसानी से नकदी में बदले जा सकने वाले उत्पादों से आगे बढ़कर निवेश के अधिक विकल्पों पर विचार कर सकते हैं।
हालाँकि, केवल रेटिंग देने से पैसा अपने-आप बुनियादी ढाँचे या विनिर्माण क्षेत्र में नहीं चला जाता। लेखक के अनुसार, AfCRA की भूमिका सिर्फ रेटिंग जारी करने तक सीमित नहीं है। जिन 3.5 ट्रिलियन डॉलर से अधिक की पूंजी के लिए कोई औपचारिक रेटिंग नहीं है, उसमें क्रेडिट जानकारी जोड़ना, जोखिम में अंतर समझने के लिए निवेशकों को ज़रूरी बाज़ार सूचना व्यवस्था का विस्तार करना और जोखिम की धारणा के कारण उत्पादक क्षेत्रों तक पूंजी न पहुँच पाने की संरचनात्मक समस्या को सुधारना भी इसके लक्ष्य हैं।
इसलिए सफलता का आकलन करते समय केवल रेटिंग की संख्या नहीं, बल्कि यह भी देखना चाहिए कि विश्लेषण से पूंजी के आवंटन में क्या बदलाव आता है। लेखक का तर्क है कि अंतिम कसौटी यह होनी चाहिए कि क्या बुनियादी ढाँचे, ऊर्जा और विनिर्माण में उत्पादक निवेश के ज़रिए रोज़गार, आय और आर्थिक क्षमता बढ़ाने में योगदान मिलता है। इसका मतलब है कि AfCRA का काम रेटिंग उद्योग में अपनी बाज़ार हिस्सेदारी बढ़ाने पर खत्म नहीं होना चाहिए, बल्कि अफ्रीका की वित्तीय संरचना को अधिक संतुलित बनाने तक पहुँचना चाहिए।
उदाहरण के लिए, यदि किसी अफ्रीकी कंपनी या परियोजना को पर्याप्त क्रेडिट जानकारी न होने के कारण अब तक दीर्घकालीन पूंजी जुटाने में कठिनाई हुई है, तो AfCRA की रेटिंग निवेशकों के सामने जोखिम को अधिक स्पष्ट रूप से रखने का आधार बन सकती है। फिर भी यह अलग से जाँचना होगा कि क्या वास्तव में उसके लिए पूंजी जुटाना संभव होता है और क्या वह पूंजी उत्पादक गतिविधियों तथा रोज़गार से जुड़ती है।
संबंधित व्यवस्थाओं और सहायता की जानकारी
उपलब्ध सामग्री में पाठकों के लिए आवेदन किए जा सकने वाले सहायता कार्यक्रमों, समय-सीमाओं, वीज़ा संबंधी ज़रूरतों या व्यक्तिगत कानूनी प्रक्रियाओं की जानकारी नहीं है। हालाँकि, AfCRA की स्थापना अफ्रीकी संघ की क्रेडिट रेटिंग क्षेत्र में संस्थागत व्यवस्था बनाने की प्रक्रिया से जुड़ी है। अन्य रिपोर्टों के अनुसार, अफ्रीकी सहकर्मी समीक्षा तंत्र को सदस्य देशों के क्रेडिट रेटिंग क्षेत्र में सहायता देने का दायित्व सौंपा गया था और AfCRA की कल्पना दुनिया की तीन सबसे बड़ी रेटिंग एजेंसियों को हटाने के बजाय उनकी पूरक संस्था के रूप में की गई थी।
इस योजना में अहम बात यह है कि क्या स्वतंत्र और स्थानीय संदर्भ के अनुरूप रेटिंग वास्तव में उपलब्ध कराई जाती है। केवल क्रेडिट रेटिंग ही नहीं, बल्कि मूल्यांकन में इस्तेमाल किए गए आँकड़े और आधार तथा विश्लेषण का संदर्भ भी निवेशकों और रेटिंग पाने वाली संस्थाओं के लिए समझने योग्य होना चाहिए। सामग्री में AfCRA की विशिष्ट रेटिंग पद्धति, वित्तपोषण या शासन व्यवस्था का विवरण नहीं है, इसलिए इन्हें स्थापित व्यवस्थाओं के रूप में नहीं लेना चाहिए।
पुष्ट तथ्य और अब भी अज्ञात बातें
पुष्ट तथ्य
- लेख के अनुसार, अफ्रीका का घरेलू पूंजी आधार 4 ट्रिलियन डॉलर अनुमानित है और घरेलू पूंजी का बड़ा हिस्सा अल्पकालीन सरकारी बॉन्ड और बॉन्ड में केंद्रित है।
- औपचारिक क्रेडिट रेटिंग पाने वाले वित्तीय उत्पादों और आर्थिक संस्थाओं का कुल आकार 500 अरब डॉलर से कम बताया गया है।
- 2025 के अंत तक अफ्रीका में 4,000 से कम क्रेडिट रेटिंग जारी की गई थीं और वहाँ 9 रेटिंग एजेंसियाँ काम कर रही थीं।
- AfCRA को मौजूदा अंतरराष्ट्रीय रेटिंग एजेंसियों से सीधे प्रतिस्पर्धा करने के बजाय अफ्रीका में क्रेडिट जानकारी और वित्तीय बाज़ार की सूचना व्यवस्था का विस्तार करने वाली संस्था के रूप में प्रस्तुत किया गया है।
- लेखक का तर्क है कि AfCRA की सफलता को उत्पादक निवेश तथा रोज़गार, आय और आर्थिक क्षमता बढ़ाने में उसके योगदान से आँकना चाहिए।
अब भी अज्ञात बातें
- सामग्री यह नहीं बताती कि AfCRA वास्तव में कब काम शुरू करेगी या उसकी विशिष्ट रेटिंग पद्धति क्या होगी।
- यह भी स्पष्ट नहीं है कि संस्था का वित्तपोषण और शासन ढाँचा कैसे बनाया जाएगा।
- यह अभी पता नहीं है कि रेटिंग से निवेशकों का पूंजी आवंटन कितना बदलेगा और उत्पादक क्षेत्रों में वास्तव में कितनी दीर्घकालीन पूंजी जाएगी।
पाठकों को किन बातों पर ध्यान देना चाहिए
- AfCRA की रेटिंग शुरू होने पर केवल रेटिंग ही नहीं, बल्कि उसके निर्णय का आधार और स्थानीय संदर्भ को शामिल करने के तरीके पर भी ध्यान देना चाहिए।
- यह देखना चाहिए कि रेटिंग पाने वाली संस्थाओं की संख्या बढ़ने तक ही बात सीमित न रहे, बल्कि दीर्घकालीन पूंजी बुनियादी ढाँचे, ऊर्जा और विनिर्माण जैसे उत्पादक क्षेत्रों तक पहुँचे।
- यह भी देखा जा सकता है कि रेटिंग एजेंसियों, निवेशकों, नीति-निर्माताओं और वित्तीय संस्थानों के बीच सहयोग से वास्तव में जानकारी पर भरोसा बढ़ता है और पूंजी आवंटन में बदलाव आता है या नहीं।
संदर्भ
- संदर्भित अन्य रिपोर्ट: theconversation.com

















