
अफ्रीका क्रेडिट रेटिंग एजेंसी (아프리카신용평가기관; AfCRA) ने लगभग 10 साल तक चली पहल के बाद आधिकारिक तौर पर काम शुरू कर दिया है। अफ्रीकी सहकर्मी समीक्षा तंत्र (아프리카 동료검토메커니즘; APRM) इस एजेंसी को मूडीज़, एसएंडपी ग्लोबल रेटिंग्स और फिच की प्रतिद्वंद्वी नहीं, बल्कि पूरक संस्था बताता है। AfCRA का मिशन अफ्रीकी अर्थव्यवस्थाओं के बारे में निष्पक्ष, स्वतंत्र, संदर्भानुकूल और सटीक आकलन देना है।
इसकी शुरुआत संस्थान-निर्माण में एक मील का पत्थर है, लेकिन AfCRA वास्तव में अपना मिशन पूरा कर पाएगी और निवेशकों तथा नियामकों का भरोसा जीत पाएगी या नहीं, यह अलग सवाल है।
पृष्ठभूमि और संदर्भ
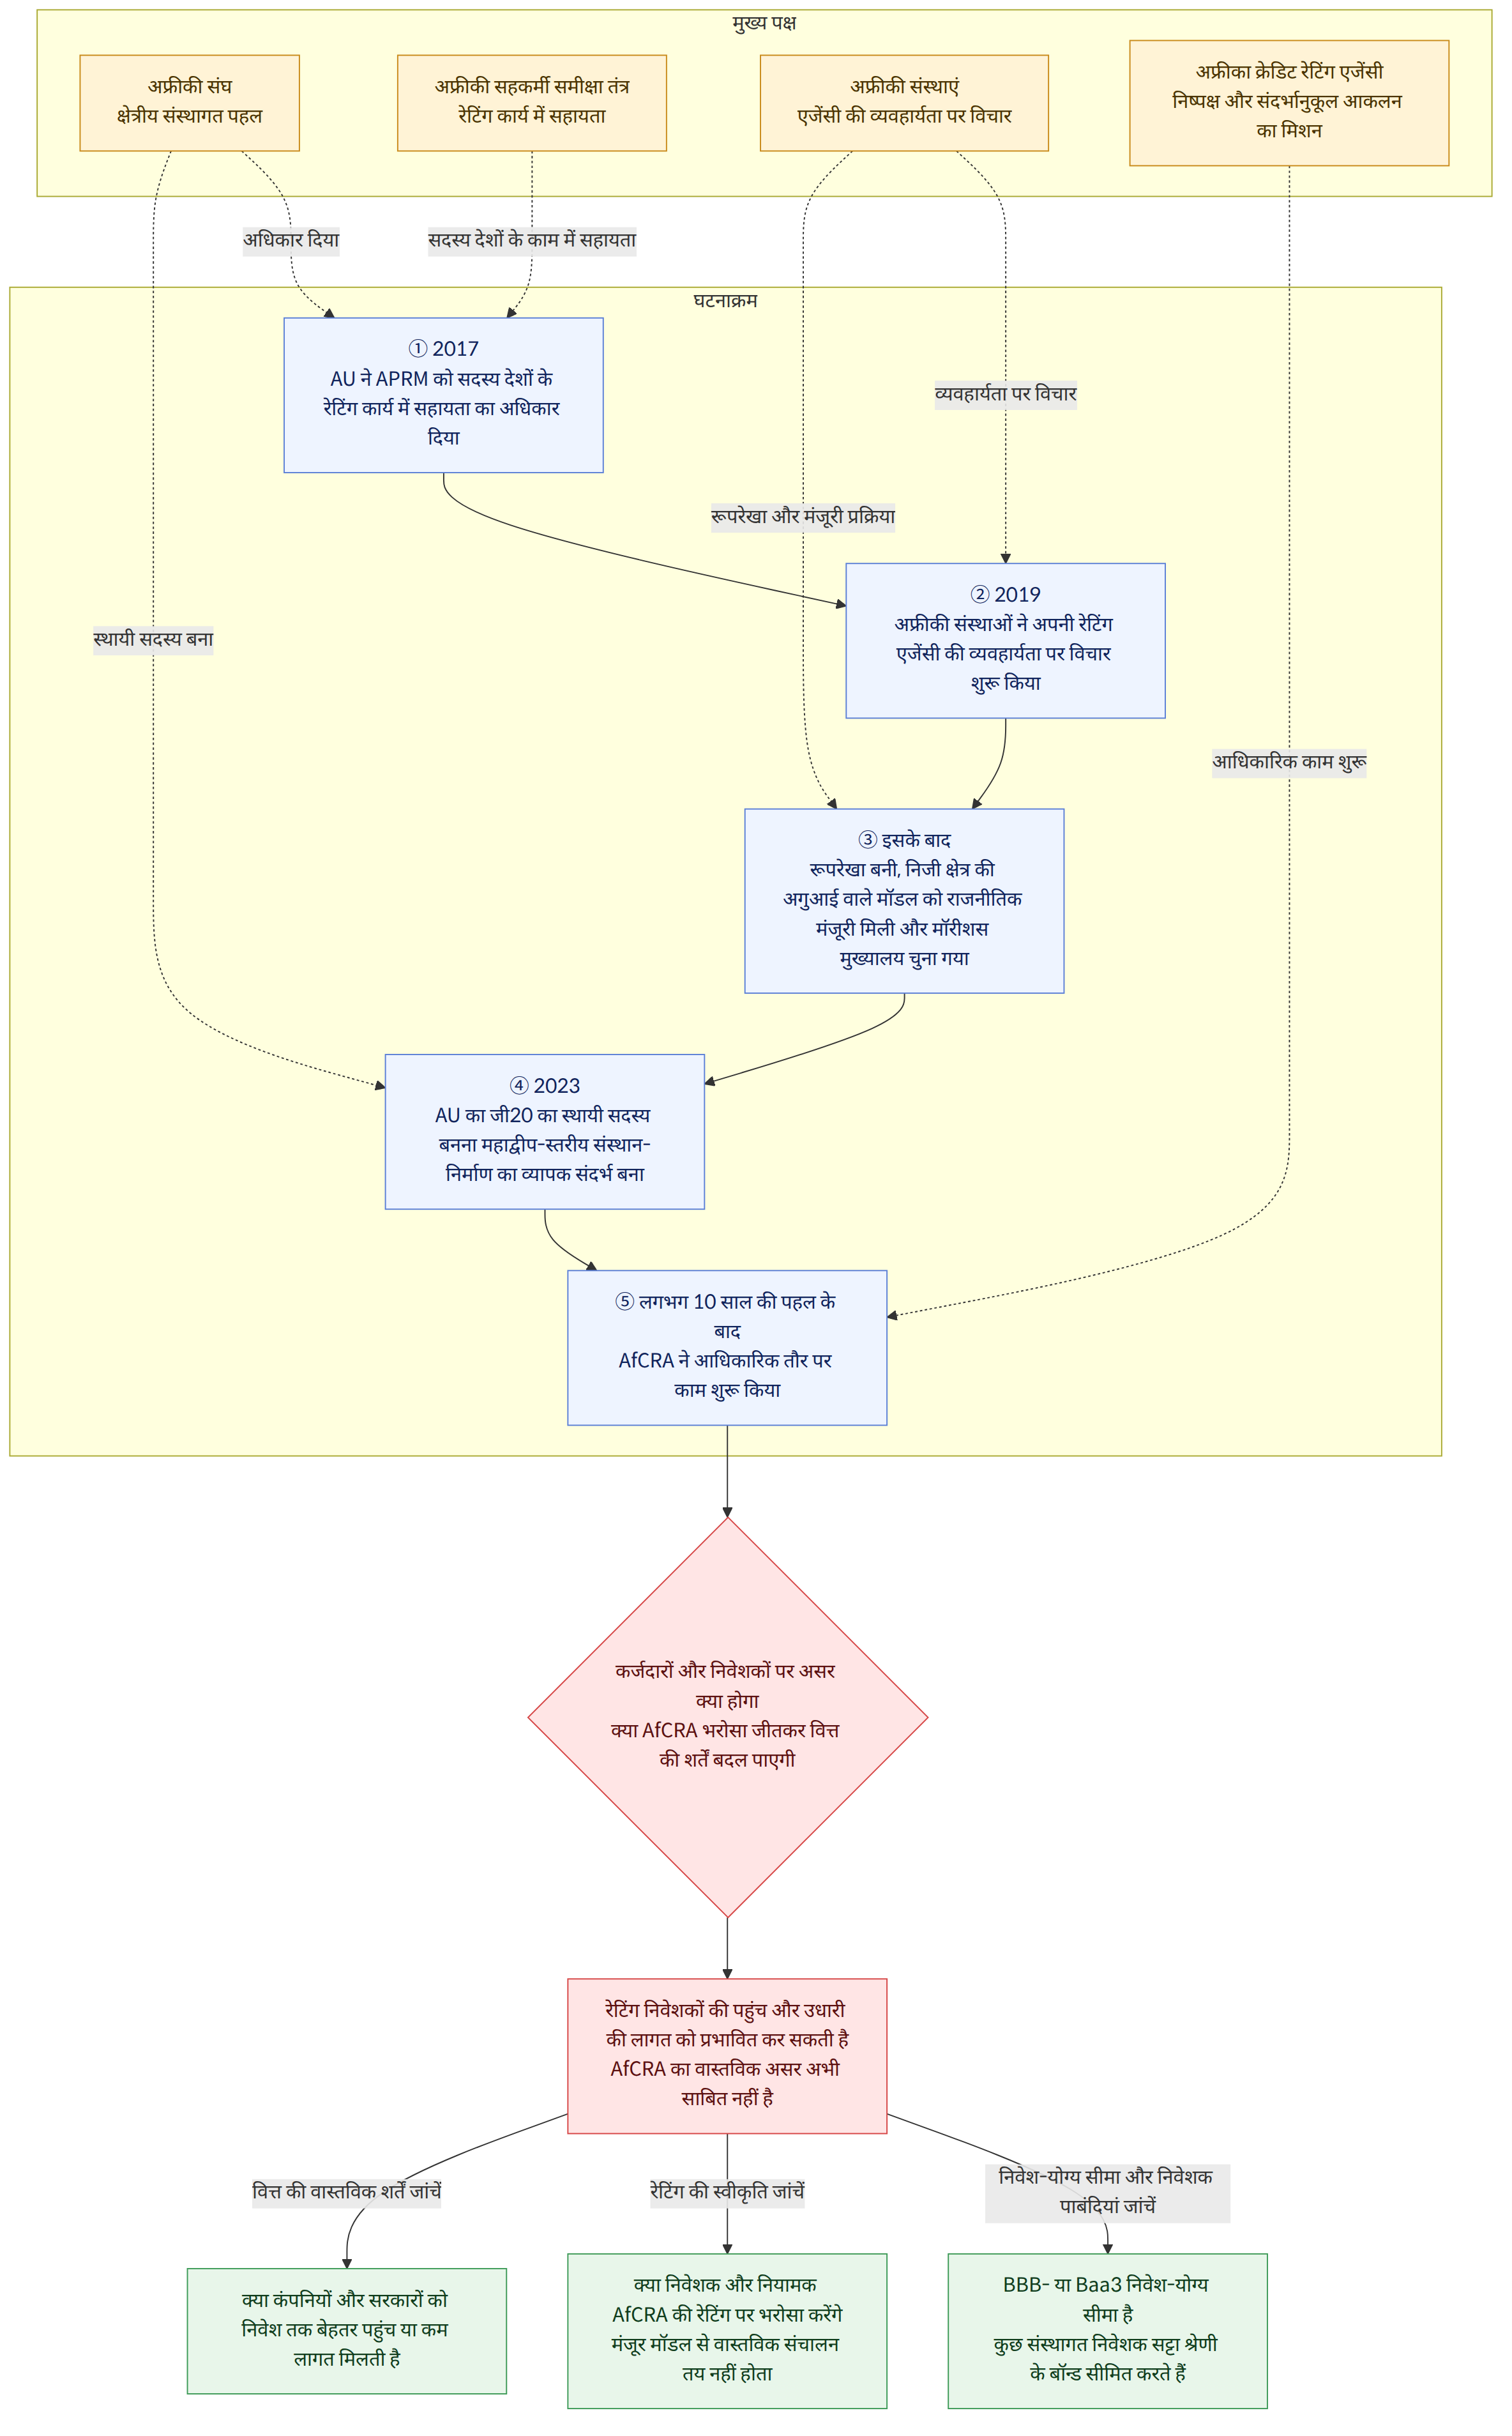
AfCRA की स्थापना एक झटके में नहीं हुई। अफ्रीकी संघ (아프리카연합; AU) ने 2017 में APRM को सदस्य देशों की क्रेडिट रेटिंग एजेंसियों से जुड़े काम में सहायता करने का अधिकार दिया था। 2019 में अफ्रीकी संस्थाओं ने अपनी रेटिंग एजेंसी स्थापित करने की व्यवहार्यता पर विचार करना शुरू किया। इसके बाद एजेंसी की रूपरेखा तैयार करने, निजी क्षेत्र की अगुआई वाले मॉडल को राजनीतिक मंजूरी देने और मुख्यालय के लिए मॉरीशस चुनने की प्रक्रिया चली।
यहां एक फर्क समझना जरूरी है। उपलब्ध साक्ष्य निजी क्षेत्र की अगुआई वाले मॉडल को मिली राजनीतिक मंजूरी और मुख्यालय के लिए मॉरीशस के चयन की पुष्टि करते हैं। केवल इस आधार पर यह निष्कर्ष नहीं निकाला जा सकता कि AfCRA वास्तव में उसी मॉडल के तहत काम करती है।
2023 में AU के जी20 का स्थायी सदस्य बनने के साथ देखें तो AfCRA की शुरुआत महाद्वीप-स्तर पर संस्थान-निर्माण की जारी प्रक्रिया का हिस्सा है। हालांकि, AfCRA का काम पैसा उधार देना या व्यापार नियम बनाना नहीं, बल्कि कर्जदारों की साख का आकलन करना है।
इस आकलन का महत्व इसलिए है क्योंकि इसका संबंध विकास के लिए धन जुटाने से है। अफ्रीकी सरकारों और कंपनियों की विकास, बुनियादी ढांचे और औद्योगिक क्षमता से जुड़ी योजनाओं के लिए घरेलू राजस्व से जुटाई जा सकने वाली राशि से अधिक धन की जरूरत पड़ सकती है। ऐसे में कर्जदार के भरोसेमंद तरीके से कर्ज चुकाने की क्षमता का आकलन इस बात को प्रभावित कर सकता है कि निवेशक पैसा देंगे या नहीं और वे किस लागत की मांग करेंगे।
इस खबर का अर्थ
क्रेडिट रेटिंग किसी पेशेवर एजेंसी की यह राय होती है कि कर्जदार के कर्ज को पूरा और समय पर चुकाने की कितनी संभावना है। रेटिंग निवेश-योग्य से लेकर सट्टा श्रेणी तक के पैमाने पर दी जाती है। लेख में निवेश-योग्य रेटिंग की निचली सीमा आम तौर पर BBB- या मूडीज़ के पैमाने पर Baa3 बताई गई है। कुछ संस्थागत निवेशकों पर सट्टा श्रेणी के बॉन्ड बिल्कुल न रखने या उनमें से कुछ न रखने की पाबंदी होती है।
इसलिए रेटिंग महज एक आकलन तक सीमित नहीं रह सकती। अगर कुछ निवेशक एक खास रेटिंग से नीचे के बॉन्ड स्वीकार नहीं करते, तो कर्जदार पर उन निवेशकों के दायरे और धन जुटाने की लागत—दोनों के लिहाज से असर पड़ सकता है। सरकार की साख का आकलन बैंकों या कंपनियों के लिए धन जुटाने की स्थितियों को भी प्रभावित कर सकता है, इसलिए रेटिंग का प्रभाव केवल सरकारी बॉन्ड तक सीमित नहीं हो सकता।
आंकड़े भी दिखाते हैं कि रेटिंग की सीमा क्यों मायने रखती है। आईएमएफ के अर्थशास्त्रियों लौरा हरामियो और कैटालिना तेजादा ने 1997 से 2010 के दौरान 35 उभरती अर्थव्यवस्थाओं का विश्लेषण किया। उनके निष्कर्ष के मुताबिक, निवेश-योग्य रेटिंग मिलने पर उधारी का स्प्रेड—यानी आधार दर के ऊपर चुकाई जाने वाली अतिरिक्त ब्याज दर—केवल व्यापक आर्थिक बुनियादी स्थितियों से अपेक्षित स्तर की तुलना में 36% कम हो गया। इसका अर्थ यह नहीं कि AfCRA की रेटिंग का भी यही असर होगा; यह विश्लेषण दिखाता है कि रेटिंग की श्रेणी में बदलाव धन जुटाने की शर्तों से जुड़ सकता है।
यूएनसीटीएडी के आंकड़ों के अनुसार, 2012 की शुरुआत से मई 2023 तक विकासशील देशों ने अंतरराष्ट्रीय बाजारों से जुटाई गई पूंजी पर विकसित देशों की तुलना में औसतन लगभग 200 आधार अंक अधिक लागत चुकाई। आधार अंक ब्याज दरों के अंतर को मापने की इकाई है। केवल इस अंतर से यह नहीं कहा जा सकता कि इसकी वजह क्रेडिट रेटिंग है, लेकिन इससे स्पष्ट होता है कि विकास के लिए धन जुटाने की चर्चा में वित्तपोषण की लागत एक अहम मुद्दा है।
मिसाल के तौर पर, मान लीजिए कि कोई अफ्रीकी कंपनी बाहरी निवेश तलाश रही है। अगर कोई निवेशक उस कंपनी की क्रेडिट रेटिंग पर गौर करता है और एक खास स्तर से नीचे के बॉन्ड पर पाबंदी लगाता है, तो रेटिंग का नतीजा इस बात को प्रभावित कर सकता है कि निवेशक पैसा लगाएगा या नहीं, अथवा वह किस ब्याज दर की मांग करेगा। हालांकि, पहले से यह नहीं माना जा सकता कि निवेशक AfCRA की रेटिंग को स्वीकार करेंगे या इससे उस कंपनी की धन जुटाने की लागत घटेगी।
संबंधित संस्थाएं और रेटिंग मानदंड
क्रेडिट रेटिंग कर्जदार की कर्ज चुकाने की क्षमता के बारे में एक राय होती है, यह इस बात की गारंटी नहीं कि कर्ज जरूर चुकाया जाएगा। निवेश-योग्य और सट्टा श्रेणी के बीच की सीमा पर ध्यान इसलिए जाता है क्योंकि इसका संबंध कुछ संस्थागत निवेशकों पर लगी निवेश-सीमाओं से हो सकता है। इसलिए रेटिंग पढ़ते समय केवल रेटिंग को ही नहीं, बल्कि यह भी देखना चाहिए कि धन देने वाले निवेशक किन रेटिंगों को स्वीकार करते हैं।
रेटिंग वित्तीय नियमों का हिस्सा भी बन सकती है। लेख के अनुसार, अमेरिकी वित्तीय नियामकों ने 1975 में निर्दिष्ट एजेंसियों की क्रेडिट रेटिंग को विनियमित संस्थाओं की पूंजी संबंधी आवश्यकताएं तय करने के लिए औपचारिक रूप से मान्यता देना शुरू किया। यह उदाहरण दिखाता है कि रेटिंग एजेंसियों की रेटिंग बाजार सहभागियों के फैसलों से आगे बढ़कर नियमन से भी जुड़ सकती है। हालांकि, इस तथ्य से यह पता नहीं चलता कि किसी देश के नियमन में AfCRA की रेटिंग को कैसे मान्यता दी जाएगी।
अलग-अलग खबरों में अलग ढंग से पेश किए गए पहलू
एक मूल लेख इस बात पर जोर देता है कि APRM AfCRA को दुनिया की तीन बड़ी रेटिंग एजेंसियों की चुनौती देने वाली संस्था नहीं, बल्कि उनकी पूरक संस्था बताता है। दूसरे मूल लेख में बताया गया है कि कुछ विश्लेषकों ने AfCRA को उन तीन बड़ी एजेंसियों की प्रतिद्वंद्वी के रूप में पेश किया, और तर्क दिया गया है कि यह नजरिया अधिक व्यापक महत्व को नजरअंदाज करता है।
पुष्ट तथ्य और वे बातें जो अभी अज्ञात हैं
पुष्ट तथ्य
- लगभग 10 साल की पहल के बाद AfCRA ने आधिकारिक तौर पर काम शुरू किया है।
- AU ने 2017 में APRM को सदस्य देशों की क्रेडिट रेटिंग एजेंसियों से जुड़े काम में सहायता करने का अधिकार दिया था, और 2019 में अफ्रीकी संस्थाओं ने अपनी एजेंसी स्थापित करने की व्यवहार्यता पर विचार करना शुरू किया।
- स्थापना की प्रक्रिया के दौरान निजी क्षेत्र की अगुआई वाले मॉडल को राजनीतिक मंजूरी मिली और मुख्यालय के लिए मॉरीशस चुना गया।
- APRM AfCRA को दुनिया की तीन मौजूदा बड़ी रेटिंग एजेंसियों की पूरक संस्था बताता है और अफ्रीकी अर्थव्यवस्थाओं का निष्पक्ष, स्वतंत्र तथा संदर्भानुकूल आकलन करना इसका मिशन बताता है।
वे बातें जो अभी अज्ञात हैं
- क्या AfCRA वास्तव में स्वतंत्र और संदर्भानुकूल आकलन दे पाएगी?
- निवेशक और नियामक AfCRA के आकलन को कितने व्यापक स्तर पर स्वीकार करेंगे?
- क्या AfCRA की रेटिंग से अफ्रीकी कर्जदारों की धन जुटाने की लागत घट सकती है?
पाठकों को किन बातों पर ध्यान देना चाहिए
- क्रेडिट रेटिंग देखते समय केवल एजेंसी का नाम ही नहीं, बल्कि यह भी जांचना चाहिए कि रेटिंग निवेश-योग्य है या नहीं और संबंधित धनदाता उस रेटिंग को स्वीकार करता है या नहीं।
- यह देखना चाहिए कि AfCRA के आकलन को वास्तविक निवेश फैसलों या संबंधित नियमन में मान्यता मिलती है या नहीं। केवल एजेंसी की शुरुआत से यह पता नहीं चलता कि बाजार उसे स्वीकार करेगा या नहीं।
- अगर यह दावा किया जाए कि रेटिंग में बदलाव से उधारी की लागत घटती है, तो यह फर्क करना चाहिए कि यह असर पुष्ट नतीजा है या केवल उम्मीद अथवा विश्लेषण।
संदर्भ
- संदर्भित अन्य रिपोर्ट: theconversation.com

















