
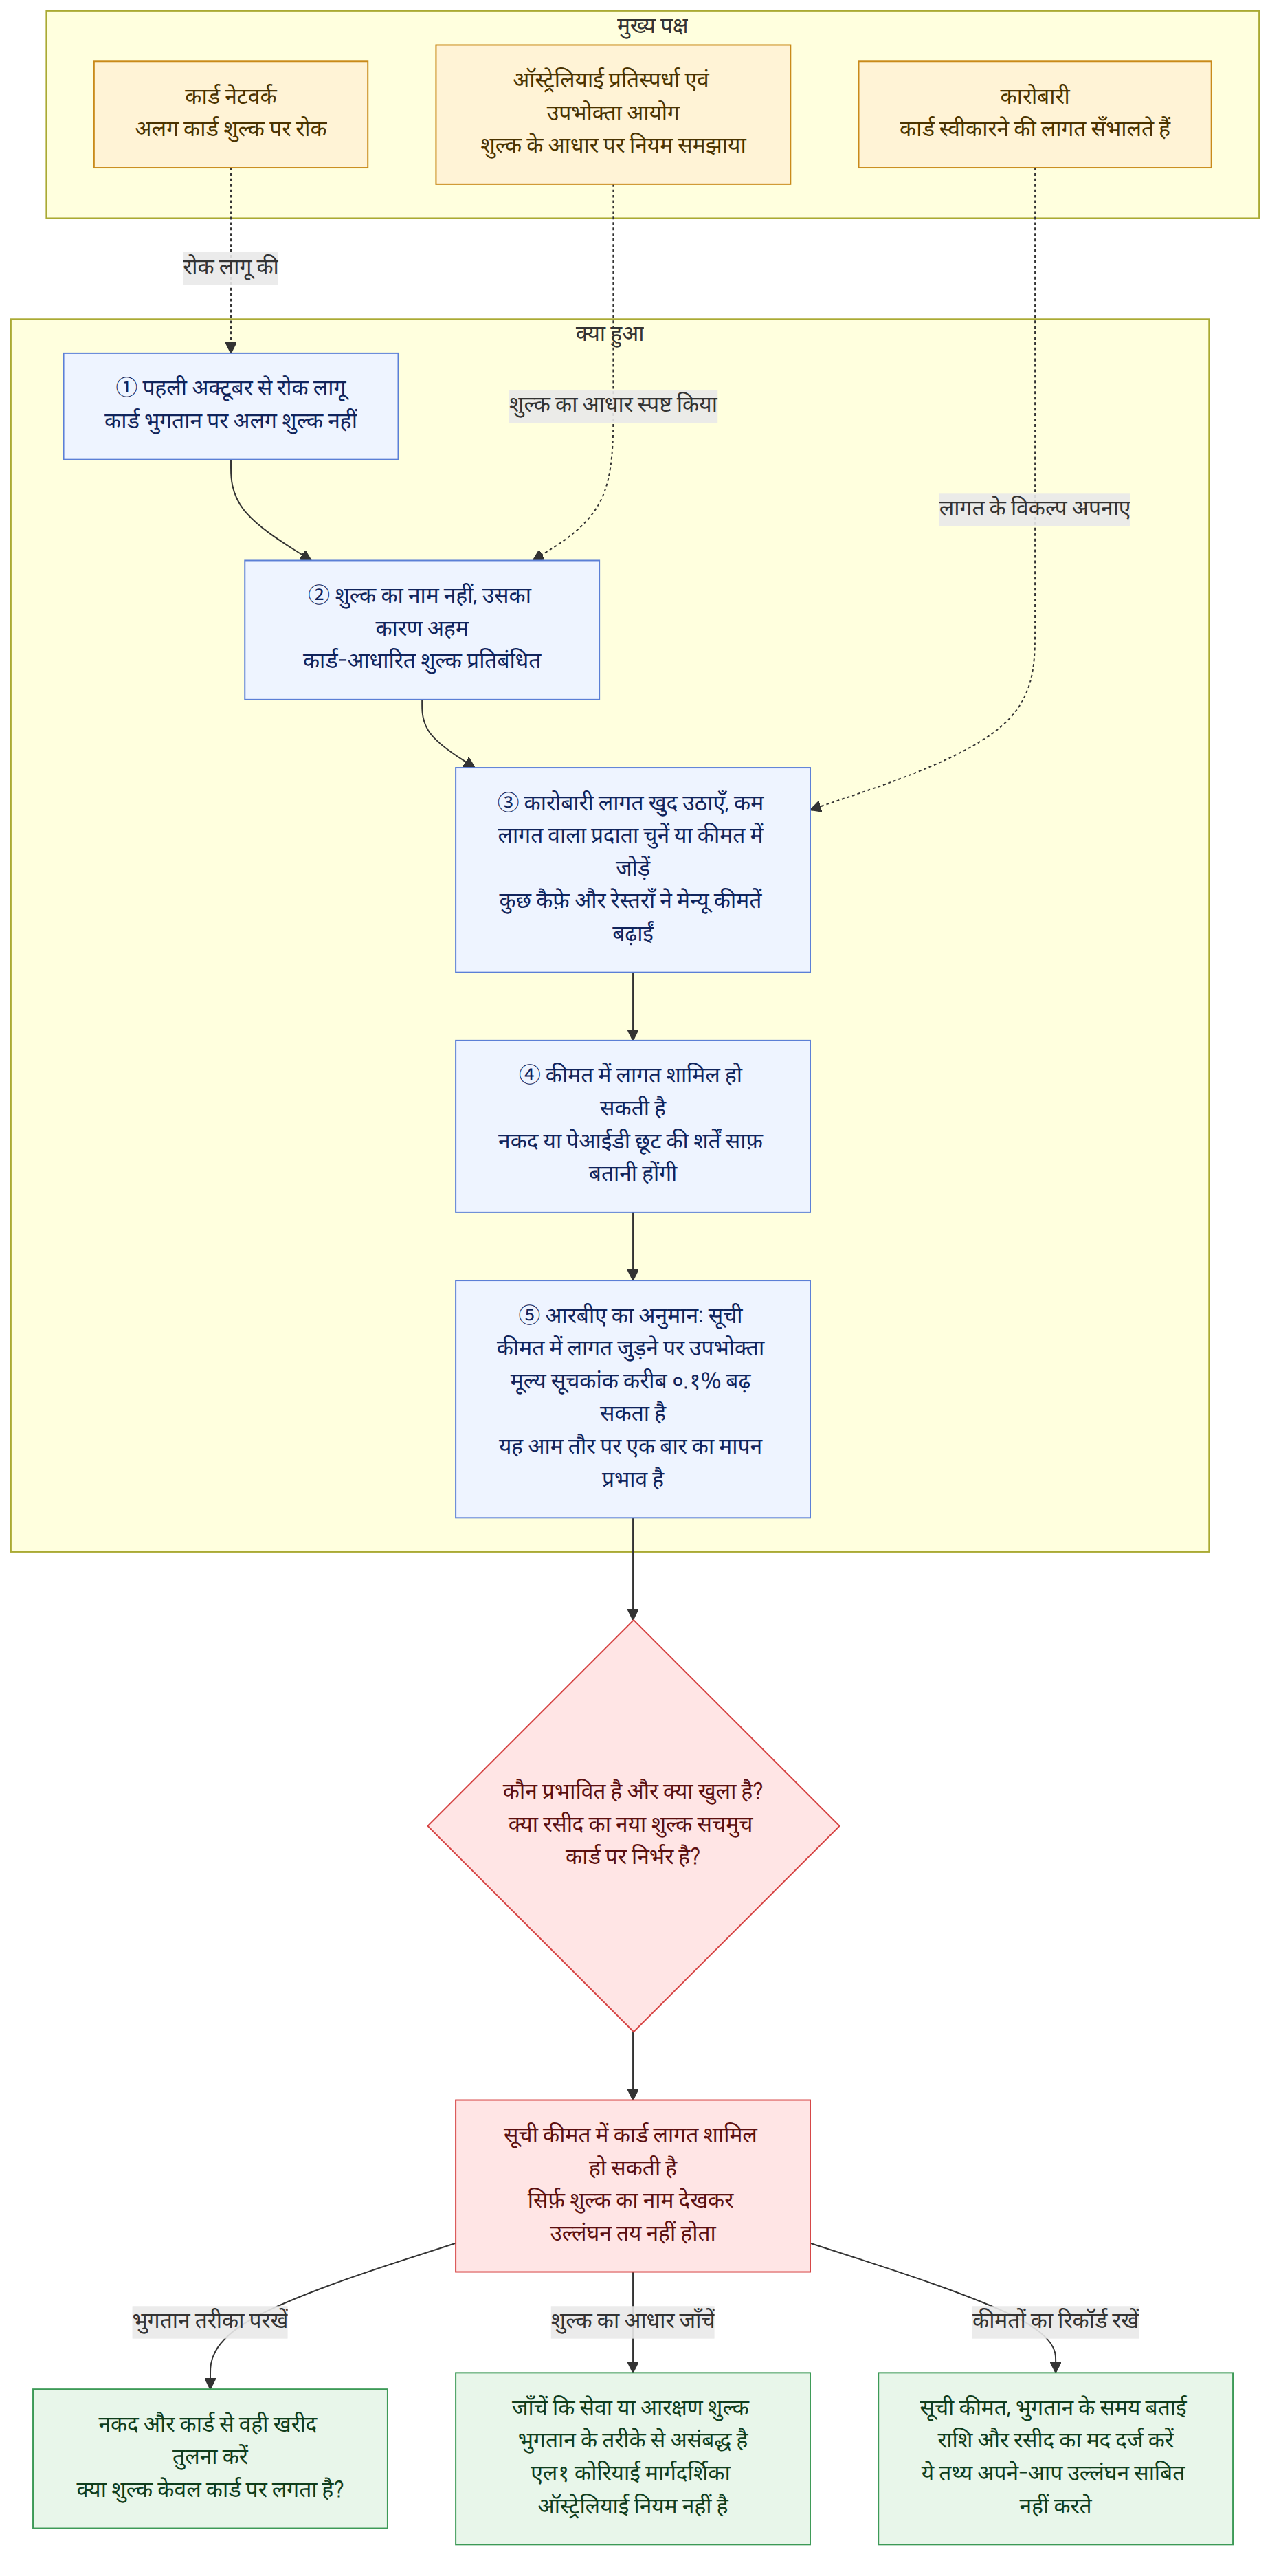
ऑस्ट्रेलिया में 1 अक्टूबर को कार्ड शुल्क पर रोक का नियम लागू होने के बाद Visa, Mastercard, EFTPOS और American Express कारोबारियों को कार्ड से भुगतान करने वाले ग्राहकों पर अलग से शुल्क जोड़ने की अनुमति नहीं देते। हालांकि, नया दिखने वाला ‘सेवा शुल्क’ या ‘दैनिक अतिरिक्त शुल्क’ हर बार प्रतिबंधित शुल्क नहीं होता। अहम बात शुल्क का नाम नहीं, बल्कि यह है कि वह किस वजह से लगाया जा रहा है।
पृष्ठभूमि और संदर्भ
ऑस्ट्रेलियाई प्रतिस्पर्धा एवं उपभोक्ता आयोग (호주 경쟁소비자위원회; ACCC) बताता है कि भुगतान के तरीके से असंबद्ध वास्तविक सेवा शुल्क या आरक्षण शुल्क अब भी वसूले जा सकते हैं। इसके उलट, अगर कोई शुल्क केवल कार्ड से भुगतान करने पर ही लगता है, तो उसे ‘सेवा शुल्क’ कहने पर भी वह कार्ड शुल्क हो सकता है। ACCC ने चेतावनी दी है कि शुल्क का नाम बदलकर नियम से बचने की कोशिश उपभोक्ताओं को गुमराह करने वाली कार्रवाई हो सकती है।
ऑस्ट्रेलिया के रिज़र्व बैंक (호주중앙은행; RBA) के अनुमान के मुताबिक, प्रतिबंध से पहले करीब 16% कारोबारियों ने कार्ड शुल्क लिया था। इनमें कैफ़े, रेस्तराँ, किराना दुकानें, Aldi और कुछ ऑनलाइन दुकानें शामिल थीं, जबकि अधिकांश बड़े खुदरा विक्रेता शुल्क नहीं लेते थे। RBA के अनुसार, उपभोक्ताओं ने 2024–25 में कार्ड शुल्क के रूप में करीब 1.6 अरब ऑस्ट्रेलियाई डॉलर चुकाए। लेख में उद्धृत आँकड़ों के मुताबिक, शुल्क लेन-देन की राशि का 0.5–1.5% था।
शुल्क पर रोक लगने से कारोबारियों की कार्ड भुगतान की लागत अपने-आप खत्म नहीं हो जाती। कारोबारी यह लागत खुद उठा सकते हैं, कम लागत वाला भुगतान सेवा प्रदाता ढूँढ़ सकते हैं या इसे उत्पादों और सेवाओं की कीमत में शामिल कर सकते हैं। लेख में यह खबर भी दी गई है कि कुछ कैफ़े और रेस्तराँ ने कार्ड प्रदाताओं की लागत की भरपाई के लिए 1 अक्टूबर को मेन्यू की कीमतें बढ़ा दीं।
इस खबर का अर्थ
उपभोक्ताओं के लिए, रसीद में कोई नया मद दिखने भर से यह तय करना मुश्किल है कि नियम का उल्लंघन हुआ है। जाँच की शुरुआत इस बात से करें कि शुल्क हर तरह के भुगतान पर लगता है या केवल कार्ड से भुगतान पर। उदाहरण के लिए, अगर उसी उत्पाद को नकद खरीदने पर कोई अतिरिक्त शुल्क नहीं है, लेकिन कार्ड से भुगतान करने पर शुल्क जुड़ता है, तो यह देखना उचित है कि ‘सेवा शुल्क’ के रूप में दिखाया गया वह मद असल में कार्ड शुल्क तो नहीं। हालांकि, लेख में बताए गए उदाहरणों या शुल्क के नाम भर से किसी खास कारोबारी का नियम उल्लंघन साबित नहीं होता।
लागत को उत्पाद की कीमत में शामिल करने पर नकद या कम लागत वाले भुगतान तरीके का इस्तेमाल करने वाले ग्राहक भी कार्ड भुगतान स्वीकारने की लागत का कुछ हिस्सा साझा कर सकते हैं। नकद या PayID भुगतान पर छूट देना संभव है, लेकिन छूट की शर्तें साफ़ तौर पर बतानी होंगी। अलग से लिया जाने वाला शुल्क हटने पर भुगतान से ठीक पहले जुड़ने वाली अतिरिक्त राशि कम दिखाई दे सकती है, लेकिन सूचीबद्ध कीमत में कार्ड भुगतान की लागत कितनी शामिल है, यह जानना मुश्किल हो सकता है।
महँगाई के सूचकांक और वास्तविक खर्च में भी फ़र्क करना ज़रूरी है। RBA का अनुमान है कि मौजूदा कार्ड शुल्क को सूचीबद्ध कीमत में शामिल करने पर उपभोक्ता मूल्य सूचकांक (CPI—घरों द्वारा खरीदी जाने वाली वस्तुओं और सेवाओं की कीमतों में बदलाव दर्शाने वाला सूचकांक) करीब 0.1% बढ़ सकता है। मौजूदा शुल्क CPI में शामिल नहीं था, लेकिन बढ़ी हुई सूचीबद्ध कीमत शामिल होगी; इसलिए बताया गया है कि यह आम तौर पर एक बार होने वाला मापन-संबंधी प्रभाव है। अगर कारोबारी पहले के शुल्क से ज़्यादा राशि से कुल कीमत बढ़ाते हैं, तो यह उपभोक्ताओं के वास्तव में ज़्यादा भुगतान करने की स्थिति से अलग मामला है।
संबंधित व्यवस्था और सहायता संबंधी जानकारी
आंतरिक कानूनी मार्गदर्शिका L1 (사내 법률 가이드 L1) कोरिया में उपभोक्ता नुकसान और विज्ञापन या मूल्य-प्रदर्शन से जुड़े मुद्दों पर सामग्री है; यह ऑस्ट्रेलिया के कार्ड शुल्क नियमों पर लागू कानूनी मार्गदर्शन नहीं है। फिर भी, उपभोक्ता को गुमराह किया गया या नहीं, यह देखते समय विज्ञापन या जानकारी के किसी एक वाक्यांश को अलग करके देखने के बजाय यह निष्पक्ष रूप से परखने का कोरियाई स्रोत में दिया गया मानदंड उपयोगी हो सकता है कि सामान्य सावधानी बरतने वाला उपभोक्ता समग्र रूप से क्या समझेगा। यह मानदंड यह नहीं बताता कि ऑस्ट्रेलियाई नियामक व्यवहार में किस तरह के साक्ष्य माँगते हैं।
L1 बताता है कि हर्जाने के मामले में यह केवल मुद्दा नहीं होता कि जानकारी से भ्रम पैदा हुआ या नहीं; वास्तविक नुकसान और कार्रवाई के बीच कारण-संबंध भी प्रासंगिक हो सकता है। इसलिए, अगर कोई उपभोक्ता कीमत के अंतर पर सवाल उठाना चाहता है, तो यह अलग-अलग दर्ज करना उपयोगी हो सकता है कि क्या अलग था—जैसे दिखाई गई कीमत, भुगतान के चरण में बताई गई राशि और रसीद में शुल्क का मद। हालांकि, L1 में दावे के लिए कोई खास समय-सीमा नहीं दी गई है, और इसके आधार पर ऑस्ट्रेलिया में अधिकारों या प्रक्रिया के बारे में निश्चित निष्कर्ष नहीं निकाला जा सकता।
पुष्ट तथ्य और जो अब भी अज्ञात है
पुष्ट तथ्य
- 1 अक्टूबर से कार्ड नेटवर्क कारोबारियों को कार्ड से भुगतान करने वाले ग्राहकों पर कार्ड शुल्क जोड़ने की अनुमति नहीं देते।
- भुगतान के तरीके से असंबद्ध वास्तविक सेवा शुल्क और आरक्षण शुल्क अब भी वसूले जा सकते हैं।
- कार्ड स्वीकारने की लागत कारोबारी खुद उठा सकते हैं, कम लागत वाला भुगतान प्रदाता ढूँढ़ सकते हैं या इसे कुल कीमत में शामिल कर सकते हैं।
- ऐसे अनिवार्य रोज़मर्रा के सेवा शुल्क, जिनसे बचा नहीं जा सकता और जिनकी पहले से गणना की जा सकती है, आम तौर पर दिखाई गई कुल कीमत में शामिल होने चाहिए।
- कैफ़े और रेस्तराँ सप्ताहांत या सार्वजनिक छुट्टियों के अतिरिक्त शुल्क अलग से दिखा सकते हैं, लेकिन मेन्यू में शुल्क का प्रतिशत और लागू होने वाले दिन स्पष्ट रूप से बताने होंगे।
जो अब भी अज्ञात है
- किसी खास कारोबारी के सेवा शुल्क का नाम बदलकर कार्ड शुल्क रखे जाने का फैसला करते समय नियामक कौन-से साक्ष्य माँगते हैं, यह लेख में नहीं बताया गया है।
- लेख में बताए गए किसी कारोबारी ने वास्तव में नियमों का उल्लंघन किया या नहीं, इसकी भी पुष्टि नहीं हुई है।
- यह एक साथ नहीं बताया जा सकता कि हर कारोबारी ने कार्ड भुगतान की लागत खुद उठाई, किसी दूसरे प्रदाता को चुना या कीमत में शामिल किया।
पाठक क्या जाँचें
- भुगतान से पहले दिखाई गई कीमत, भुगतान के चरण में बताई गई राशि और रसीद की तुलना करें; देखें कि नया शुल्क किस भुगतान तरीके पर लगा।
- अगर कोई अनिवार्य रोज़मर्रा का शुल्क है, तो जाँचें कि क्या उसकी पहले से गणना की जा सकती है और क्या उसे दिखाई गई कुल कीमत में शामिल किया गया है। सप्ताहांत या सार्वजनिक छुट्टियों के अतिरिक्त शुल्क के लिए देखें कि लागू दिन और प्रतिशत मेन्यू में स्पष्ट रूप से लिखे हैं या नहीं।
- अगर नकद या PayID भुगतान पर छूट की जानकारी दी गई है, तो जाँचें कि छूट की शर्तें साफ़ तौर पर बताई गई हैं या नहीं। शुल्क अनुचित लगे, तब भी केवल उसके नाम से उल्लंघन का निष्कर्ष निकालने के बजाय लागू शर्तों और भुगतान के रिकॉर्ड को अलग-अलग देखकर जाँचें।

















