
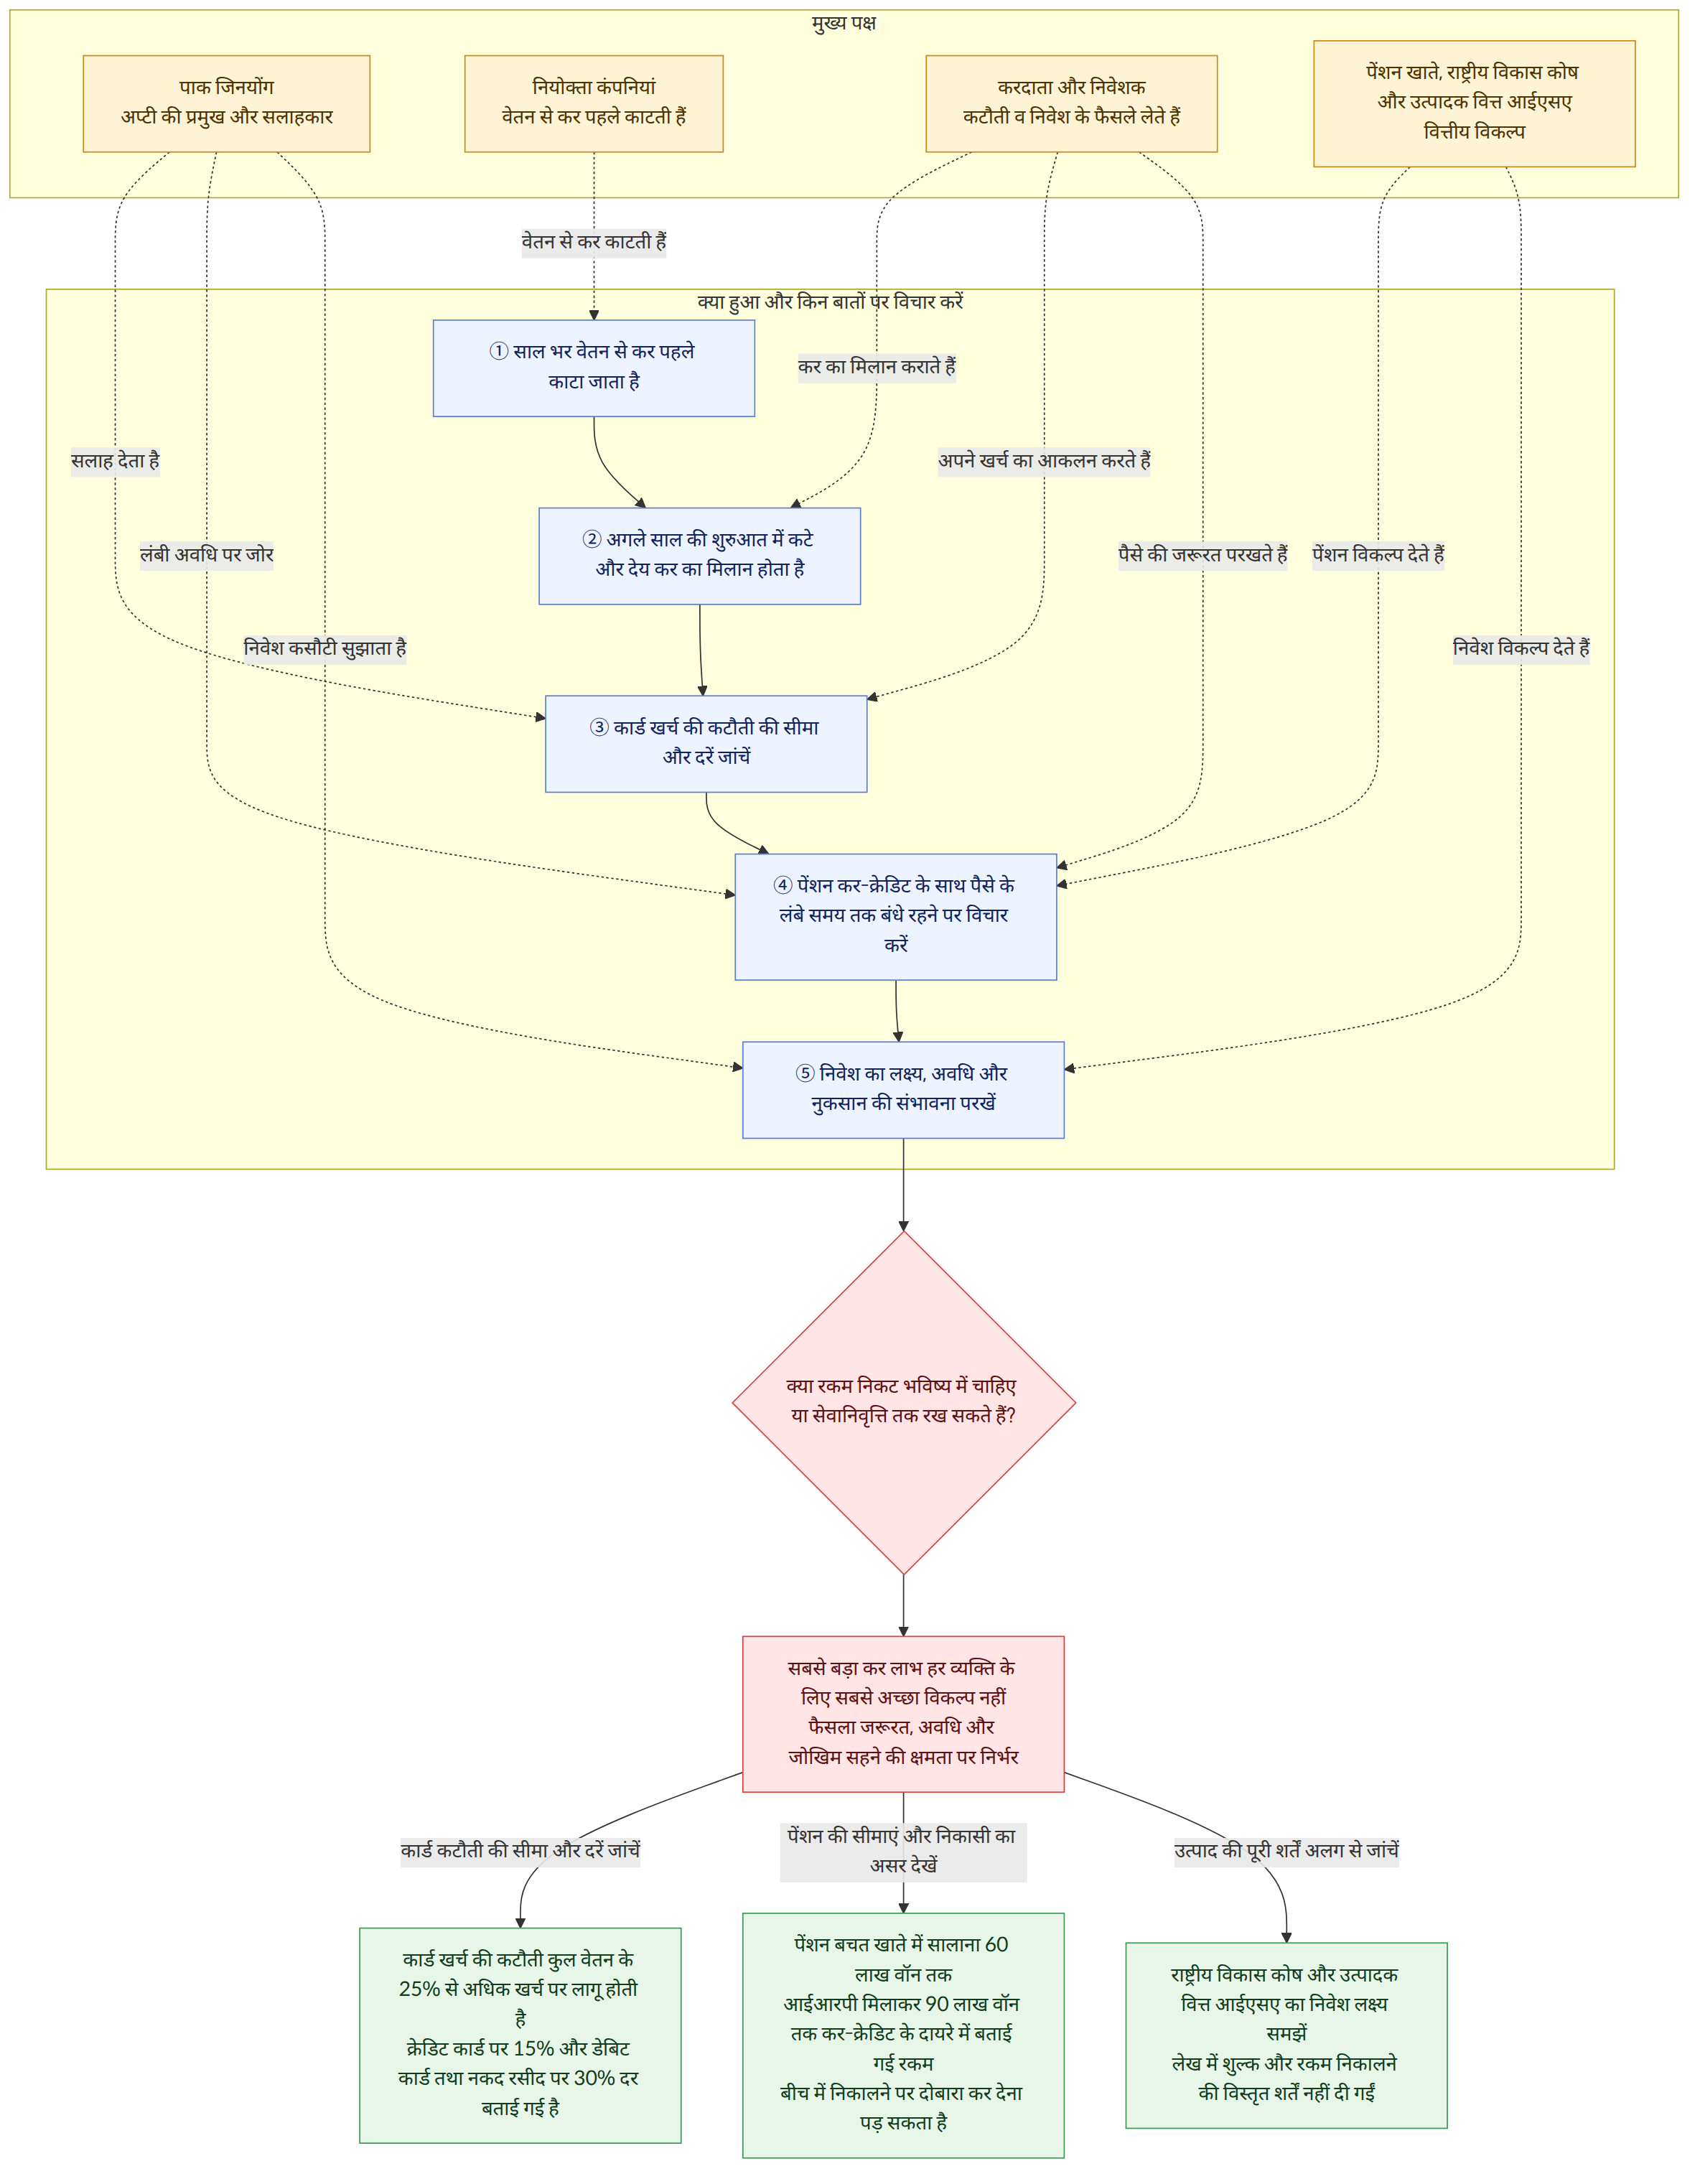
अप्टी (어피티) की प्रमुख पाक जिनयोंग का सुझाव है कि साल-अंत कर समायोजन (연말정산) की कटौतियों, पेंशन खातों, राष्ट्रीय विकास कोष (국민성장펀드) और उत्पादक वित्त ISA (생산적 금융 ISA) के बारे में केवल उनके नाम या कर लाभ देखकर फैसला न करें। कॉलम में जिस कसौटी पर जोर दिया गया है, वह यह है कि योजना के बताए लाभों के साथ-साथ यह भी देखा जाए कि पैसा किस काम आएगा, कितने समय तक उसे बांधकर रखा जा सकता है और निवेश में नुकसान हो सकता है या नहीं।
पृष्ठभूमि और संदर्भ
साल-अंत कर समायोजन (연말정산) वह प्रक्रिया है जिसमें अगले साल की शुरुआत में साल भर वेतन से पहले ही काटे गए कर और वास्तव में चुकाए जाने वाले कर का मिलान किया जाता है। कंपनी वेतन से पहले ही कर काट ले, तब भी आश्रित परिवार के सदस्य, खर्च और पेंशन में जमा रकम जैसी हर व्यक्ति की परिस्थितियों को पूरी तरह शामिल करना मुश्किल होता है। इसलिए इन बातों की दोबारा गणना की जाती है: ज्यादा चुकाया गया कर वापस मिल सकता है और कम चुकाया गया कर अतिरिक्त देना पड़ सकता है।
कॉलम बताता है कि योजना के नाम पर ध्यान अटकने से वास्तविक मानदंड नजर से छूट सकते हैं। ‘क्रेडिट कार्ड आदि के इस्तेमाल की राशि पर आयकर कटौती’ (신용카드 등 사용금액 소득공제) का मतलब केवल क्रेडिट कार्ड नहीं है। इसमें डेबिट कार्ड, प्रीपेड कार्ड और नकद रसीद भी शामिल हैं। लेख के अनुसार, कुल वेतन के 25% से अधिक खर्च की राशि पर ही कटौती लागू होती है।
कटौती की दरें क्रेडिट कार्ड के लिए 15% और डेबिट कार्ड तथा नकद रसीद के लिए 30% बताई गई हैं। इसलिए कुल वेतन के 25% तक खर्च किसी भी कार्ड से किया जाए, तो वह कटौती के दायरे में नहीं आता। इस सीमा से अधिक खर्च पर डेबिट कार्ड और नकद रसीद की कटौती दर क्रेडिट कार्ड से दोगुनी है—कॉलम में यही बताया गया है। हालांकि, लेख में दी गई कटौती दरों और मानदंडों से हर व्यक्ति पर लागू होने वाले विस्तृत नतीजे तय नहीं किए जा सकते।
कॉलम में बताया गया है कि पेंशन बचत खाते में सालाना 60 लाख वॉन तक और व्यक्तिगत सेवानिवृत्ति पेंशन (개인형퇴직연금) यानी IRP को मिलाकर 90 लाख वॉन तक की रकम कर-क्रेडिट (गणना किए गए कर में से एक निश्चित राशि घटाना) के दायरे में आती है। लेकिन कर-क्रेडिट पेंशन खाते का एकमात्र उद्देश्य नहीं है। यह भी ध्यान रखना चाहिए कि इस योजना का मकसद सेवानिवृत्ति की तैयारी में मदद करना है: लंबे समय तक पैसा जमा करके सेवानिवृत्ति के बाद पेंशन के रूप में प्राप्त करना।
इस खबर का मतलब
यह जानकारी दिखाती है कि कटौती की रकम बढ़ाने वाला विकल्प हमेशा हर व्यक्ति के लिए सबसे फायदेमंद विकल्प नहीं होता। पेंशन खाते में कर-क्रेडिट लेकर जमा की गई रकम को बीच में किसी दूसरे काम के लिए निकालने पर दोबारा कर देना पड़ सकता है। कॉलम का सुझाव है कि घर खरीदने, शादी की तैयारी या काम से छुट्टी जैसे निकट भविष्य के खर्चों के लिए जरूरी पैसे से योगदान सीमा पूरी करने से पहले यह देखें कि क्या उस रकम को सेवानिवृत्ति तक खाते में रखा जा सकता है।
उदाहरण के लिए, अगर किसी को घर खरीदने के लिए पैसे की जरूरत पड़ने की आशंका है, तो वह केवल यह न देखे कि पेंशन खाते की बची हुई कटौती सीमा पूरी कर सकता है या नहीं; पहले यह भी जांचे कि क्या वह रकम सेवानिवृत्ति तक खाते में रख सकता है। यह एक ऐसा अनुमान है जिसमें फैसला व्यक्ति की परिस्थितियों के अनुसार बदल सकता है। कॉलम इस बात पर जोर देता है कि सीमा पूरी करने से पहले पैसे के इस्तेमाल का समय ध्यान में रखा जाए।
नीतिगत उत्पादों को भी इसी कसौटी से देखना चाहिए। आम लोगों की भागीदारी वाला राष्ट्रीय विकास कोष (국민참여형 국민성장펀드) ऐसे उत्पाद के रूप में पेश किया गया है जो आम लोगों की पूंजी जुटाकर उन्नत रणनीतिक उद्योगों में दीर्घकालीन निवेश करता है और उसका लाभ निवेशकों के साथ साझा करता है। उत्पादक वित्त व्यक्तिगत व्यापक संपत्ति प्रबंधन खाता (개인종합자산관리계좌), यानी ISA, को ऐसी योजना बताया गया है जिसमें घरेलू शेयरों, शेयर-आधारित फंडों और राष्ट्रीय विकास कोष में निवेश किया जा सके, ताकि परिवारों की पूंजी घरेलू पूंजी बाजार और विकासशील कंपनियों तक पहुंचे।
इन उत्पादों का नीतिगत उद्देश्य और किसी व्यक्ति की संपत्ति बढ़ाने का उद्देश्य एक जैसा नहीं भी हो सकता। ‘विकास’ या ‘उत्पादक’ नाम होने से निवेशक की संपत्ति बढ़ने की गारंटी नहीं मिलती। इस बात पर ध्यान देना जरूरी है कि निवेश किसमें किया जा रहा है, पैसा कितने समय तक बांधकर रखा जा सकता है और नुकसान की संभावना को सहन किया जा सकता है या नहीं।
संबंधित योजनाओं और सहायता की जानकारी
कॉलम में बताए गए कटौती के मानदंड और सीमाएं विकल्पों पर विचार करने के लिए संदर्भ के तौर पर उपयोगी हैं, लेकिन वे हर व्यक्ति पर लागू होने वाली सभी विस्तृत शर्तें नहीं बताते। बताया गया है कि कार्ड खर्च की कटौती कुल वेतन के 25% से अधिक खर्च की राशि पर लागू होती है और पेंशन बचत खाते में सालाना 60 लाख वॉन तक, IRP को मिलाकर 90 लाख वॉन तक की रकम कर-क्रेडिट के दायरे में आती है। वास्तविक लागू नियम तय करते समय केवल इन आंकड़ों के आधार पर निष्कर्ष न निकालें; विस्तृत शर्तों की अलग से जांच करें।
राष्ट्रीय विकास कोष (국민성장펀드) और उत्पादक वित्त ISA (생산적 금융 ISA) के बारे में बताया गया कि इनका नीतिगत उद्देश्य घरेलू पूंजी बाजार और विकासशील कंपनियों की ओर धन पहुंचाना है, लेकिन कॉलम में इनके लिए शामिल होने की विस्तृत शर्तें, शुल्क और निवेश की रकम निकालने की शर्तें नहीं दी गईं। उत्पाद के नाम या नीतिगत उद्देश्य भर से संभावित लाभ या नुकसान की मात्रा तय नहीं की जा सकती। इसलिए निवेश की संपत्तियों, रकम के बंधे रहने की अवधि और नुकसान की संभावना की जांच करना जरूरी है।
कर लाभ या किसी नीतिगत उत्पाद का नाम यह तय नहीं कर सकता कि वह आपके पैसे के इस्तेमाल के उद्देश्य से मेल खाता है या नहीं। लाभ देखने से पहले पैसे का उपयोग, उसे खाते में बनाए रखने की अवधि और स्वीकार किए जा सकने वाले जोखिम पर विचार करना चाहिए।
पुष्ट तथ्य और बातें जो अभी स्पष्ट नहीं हैं
पुष्ट तथ्य
- कॉलम ने साल-अंत कर समायोजन को अगले साल की शुरुआत में पहले चुकाए गए कर और वास्तव में देय कर का मिलान करने की प्रक्रिया बताया।
- बताया गया कि कार्ड खर्च की कटौती कुल वेतन के 25% से अधिक की राशि पर लागू होती है और कटौती दर क्रेडिट कार्ड के लिए 15%, डेबिट कार्ड तथा नकद रसीद के लिए 30% है।
- बताया गया कि पेंशन बचत खाते में सालाना 60 लाख वॉन तक और IRP को मिलाकर 90 लाख वॉन तक की रकम कर-क्रेडिट के दायरे में आती है।
- बताया गया कि राष्ट्रीय विकास कोष और उत्पादक वित्त ISA का नीतिगत उद्देश्य केवल व्यक्तिगत संपत्ति बढ़ाना नहीं, बल्कि उन्नत रणनीतिक उद्योगों और घरेलू पूंजी बाजार की ओर धन पहुंचाना भी है।
अभी स्पष्ट नहीं हैं
- राष्ट्रीय विकास कोष और उत्पादक वित्त ISA में शामिल होने की विस्तृत शर्तें और शुल्क क्या हैं?
- इन दोनों नीतिगत उत्पादों में निवेश का जोखिम और नुकसान की संभावना कितनी है, और निवेश की रकम निकालने की शर्तें क्या हैं?
- लेख में बताई गई साल-अंत कर समायोजन की कटौती दरों और सीमाओं पर कौन-सी विस्तृत शर्तें लागू होती हैं?
पाठक किन बातों की जांच करें
- कार्ड खर्च की कटौती पर विचार करते समय कुल वेतन की 25% सीमा और अलग-अलग कार्डों की कटौती दरों को अलग-अलग समझें। यह अलग से जांचें कि लेख में दिए गए आंकड़े आपकी विस्तृत शर्तों पर भी वैसे ही लागू होते हैं या नहीं।
- पेंशन खाते में योगदान तय करने से पहले घर खरीदने, शादी की तैयारी और काम से छुट्टी जैसे निकट भविष्य के पैसे की जरूरतों पर विचार करें। जांचें कि जमा की गई रकम को सेवानिवृत्ति तक खाते में रखा जा सकता है या नहीं।
- फंड या ISA पर विचार करते समय केवल नाम और नीतिगत उद्देश्य न देखें। निवेश की संपत्तियों, पैसे के बंधे रहने की अवधि, नुकसान की संभावना, शामिल होने की शर्तों और शुल्क तथा रकम निकालने की शर्तों की जांच करें।

















