
Perdebatan terus berlangsung mengenai apakah Lembaga Pemeringkat Kredit Afrika (아프리카신용평가기관, AfCRA) harus dipandang sebagai pesaing lembaga pemeringkat kredit internasional yang sudah ada dan apakah Afrika membutuhkan lembaga pemeringkat baru. Penulis Misheck Mutize menilai bahwa pertanyaan itu saja tidak menangkap pokok persoalannya. Menurutnya, peran AfCRA bukan terutama menggantikan lembaga yang sudah ada, melainkan memperluas informasi kredit dan pasar modal Afrika agar modal yang sudah tersedia dapat mengalir ke investasi produktif.
Latar belakang dan konteks
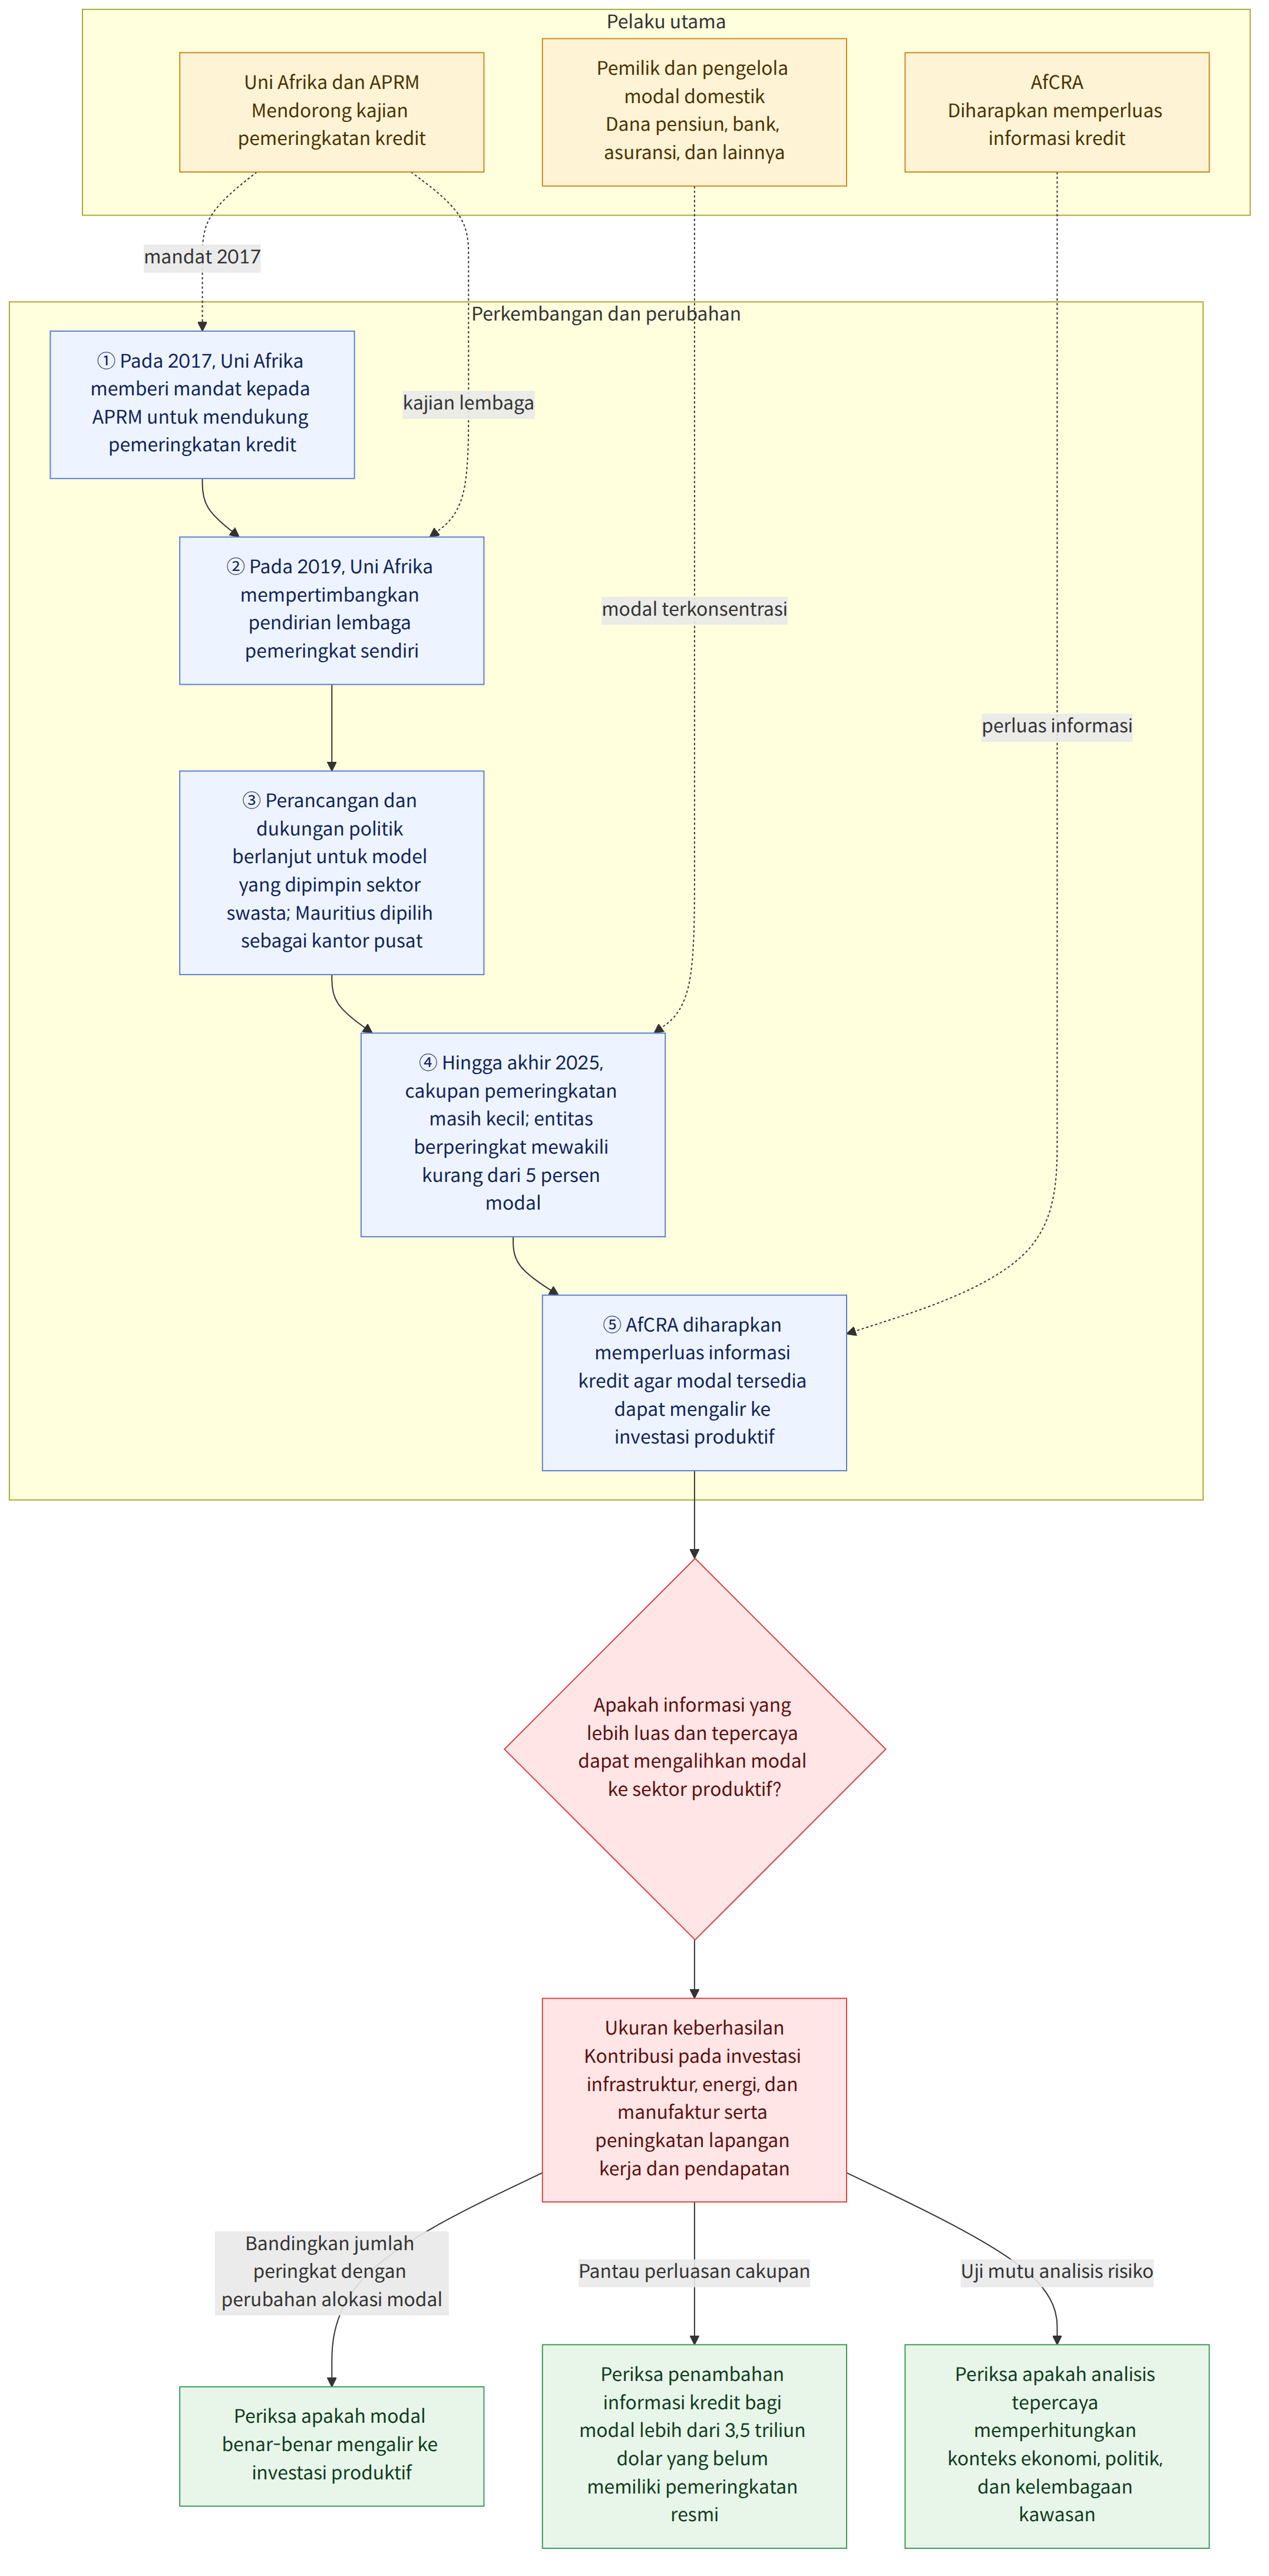
Peringkat kredit adalah penilaian atas kemampuan pemerintah, perusahaan, atau pihak lain yang meminjam uang untuk membayar utangnya. Penilaian ini dapat memengaruhi keputusan investor dalam mengalokasikan dana dan besarnya biaya pendanaan. Menurut artikel tersebut, industri pemeringkatan di Afrika masih kecil, dan entitas penerbit yang telah mendapat pemeringkatan mewakili kurang dari 5% dari total modal yang diperkirakan.
Afrika memiliki modal domestik dalam jumlah besar yang dimiliki atau dikelola oleh dana pensiun, dana kekayaan negara, bank, perusahaan asuransi, serta investor lainnya. Perkiraan yang dikutip dalam artikel menyebutkan bahwa basis modal ini mencapai 4 triliun dolar. Namun, penulis menjelaskan bahwa sebagian besar modal domestik terkonsentrasi pada surat utang pemerintah dan obligasi dengan jatuh tempo 90 hari, sementara sektor produktif seperti infrastruktur, manufaktur, dan energi belum memperoleh pendanaan yang memadai.
Nilai produk keuangan dan pelaku ekonomi yang memiliki pemeringkatan kredit resmi disebut kurang dari 500 miliar dolar. Menurut artikel tersebut, hingga akhir 2025, lembaga pemeringkat internasional dan domestik telah menerbitkan kurang dari 4.000 peringkat kredit di Afrika. Pada tahun yang sama, Uni Eropa mencatat 823.000 peringkat, sedangkan Amerika Serikat mencatat lebih dari 2 juta. Ada sembilan lembaga pemeringkat yang beroperasi di Afrika, lebih sedikit dibandingkan 10 di Amerika Serikat dan 29 di Uni Eropa.
Upaya untuk mendirikan AfCRA juga tidak dimulai dalam semalam. Menurut laporan lain, Uni Afrika (아프리카연합) pada 2017 memberikan mandat kepada Mekanisme Tinjauan Sejawat Afrika (아프리카 동료검토 메커니즘) untuk mendukung bidang pemeringkatan kredit, dan pada 2019 mempertimbangkan kemungkinan mendirikan lembaga pemeringkatnya sendiri. Setelah itu, pekerjaan perancangan dan dukungan politik terhadap model yang dipimpin sektor swasta terus berlanjut, dan Mauritius dipilih sebagai lokasi kantor pusat. Proses ini menunjukkan bahwa mendirikan sebuah lembaga dan menyediakan pemeringkatan yang benar-benar dipercaya merupakan dua hal yang berbeda.
Makna perkembangan ini
Peringkat yang diterbitkan AfCRA dapat memberi investor informasi untuk menilai risiko. Artikel tersebut menyoroti kekhawatiran bahwa di lingkungan dengan sedikit objek pemeringkatan dan minim informasi, risiko perusahaan atau proyek dapat dipersepsikan lebih besar daripada kenyataannya, atau konteks ekonomi, politik, dan kelembagaan kawasan tersebut tidak cukup diperhitungkan. Jika analisis dan dasar penilaian lembaga pemeringkat dapat dipercaya, investor mungkin akan mempertimbangkan lebih banyak pilihan investasi selain instrumen yang berjangka pendek dan mudah dicairkan.
Namun, pemberian peringkat saja tidak otomatis mengalihkan dana ke infrastruktur atau manufaktur. Peran AfCRA yang diuraikan penulis tidak berhenti pada penerbitan peringkat. Tujuannya juga mencakup penambahan informasi kredit bagi modal lebih dari 3,5 triliun dolar yang belum memiliki pemeringkatan resmi, perluasan ekosistem informasi pasar yang dibutuhkan investor untuk membedakan risiko, serta perbaikan struktur yang membuat persepsi risiko menghambat aliran dana ke sektor produktif.
Karena itu, saat menilai kinerjanya, yang perlu diperhatikan bukan hanya jumlah peringkat, tetapi juga perubahan yang dihasilkan analisis tersebut terhadap alokasi dana. Penulis berpendapat bahwa ukuran akhirnya harus mencakup kontribusi terhadap peningkatan lapangan kerja, pendapatan, dan kapasitas ekonomi melalui investasi produktif di bidang infrastruktur, energi, dan manufaktur. Artinya, mandat AfCRA tidak seharusnya berhenti pada peningkatan pangsa pasarnya sebagai lembaga pemeringkat, tetapi juga perlu berlanjut hingga membantu menyeimbangkan struktur keuangan Afrika.
Sebagai contoh, jika suatu perusahaan atau proyek di Afrika selama ini kesulitan menarik pendanaan jangka panjang karena informasi kreditnya tidak memadai, penilaian AfCRA dapat menjadi bahan yang menjelaskan risikonya secara lebih terperinci kepada investor. Meski demikian, apakah hal itu benar-benar memungkinkan proyek tersebut memperoleh pendanaan dan apakah dana itu akan mengalir ke kegiatan produktif serta penciptaan lapangan kerja tetap perlu dipastikan secara terpisah.
Informasi terkait kebijakan dan dukungan
Materi yang tersedia tidak memuat informasi tentang program bantuan yang dapat diajukan pembaca, tenggat waktu, persyaratan visa, atau prosedur hukum perorangan. Namun, pendirian AfCRA berkaitan dengan proses pembentukan kelembagaan Uni Afrika di bidang pemeringkatan kredit. Laporan lain menyebutkan bahwa Mekanisme Tinjauan Sejawat Afrika diberi mandat untuk mendukung bidang pemeringkatan kredit di negara-negara anggotanya, dan AfCRA dirancang untuk melengkapi, bukan menggeser, tiga lembaga pemeringkat terbesar di dunia.
Hal penting dalam gagasan ini adalah apakah pemeringkatan yang independen dan sesuai konteks benar-benar dapat disediakan. Investor dan pihak yang dinilai harus dapat memahami bukan hanya peringkat kredit itu sendiri, tetapi juga data dan dasar yang digunakan serta konteks analisisnya. Materi yang tersedia tidak menjelaskan metodologi pemeringkatan, sumber pendanaan, atau tata kelola AfCRA secara terperinci, sehingga hal-hal tersebut tidak boleh dianggap sebagai ketentuan kelembagaan yang sudah dipastikan.
Fakta yang telah diketahui dan hal yang belum diketahui
Fakta yang telah diketahui
- Menurut artikel tersebut, basis modal domestik Afrika diperkirakan mencapai 4 triliun dolar, dan sebagian besar modal domestik terkonsentrasi pada surat utang pemerintah dan obligasi jangka pendek.
- Nilai produk keuangan dan pelaku ekonomi yang menjadi sasaran pemeringkatan kredit resmi disebut kurang dari 500 miliar dolar.
- Hingga akhir 2025, jumlah peringkat kredit yang diterbitkan di Afrika kurang dari 4.000, dan ada sembilan lembaga pemeringkat yang beroperasi di Afrika.
- AfCRA digambarkan sebagai lembaga yang akan memperluas informasi kredit dan ekosistem pasar keuangan Afrika, bukan sebagai pesaing langsung lembaga pemeringkat internasional yang sudah ada.
- Penulis berpendapat bahwa keberhasilan AfCRA harus dinilai dari kontribusinya terhadap investasi produktif serta peningkatan lapangan kerja, pendapatan, dan kapasitas ekonomi.
Hal yang belum diketahui
- Materi yang tersedia tidak menjawab kapan AfCRA akan mulai beroperasi secara nyata atau seperti apa metodologi pemeringkatan yang akan digunakan.
- Susunan sumber pendanaan dan tata kelola lembaga tersebut juga belum dipastikan.
- Belum diketahui sejauh mana pemeringkatan akan mengubah alokasi dana oleh investor dan berapa banyak pendanaan jangka panjang yang benar-benar akan disalurkan ke sektor produktif.
Hal yang perlu diperhatikan pembaca
- Ketika AfCRA mulai menerbitkan pemeringkatan, perhatikan bukan hanya peringkatnya, tetapi juga dasar penilaian dan cara lembaga tersebut mempertimbangkan konteks kawasan.
- Perlu dipastikan bahwa perkembangan ini tidak hanya menambah jumlah objek pemeringkatan, tetapi juga menghubungkan pendanaan jangka panjang dengan sektor produktif seperti infrastruktur, energi, dan manufaktur.
- Perkembangan kerja sama antara lembaga pemeringkat, investor, pembuat kebijakan, dan lembaga keuangan dapat dipantau untuk melihat apakah kerja sama tersebut benar-benar meningkatkan keandalan informasi dan mengubah alokasi dana.
Referensi
- Liputan lain yang dirujuk: theconversation.com

















