
Lembaga Pemeringkat Kredit Afrika (아프리카신용평가기관; AfCRA) resmi diluncurkan setelah proses pengupayaan yang berlangsung hampir 10 tahun. Mekanisme Tinjauan Sejawat Afrika (아프리카 동료검토메커니즘; APRM) menyebut lembaga ini sebagai pelengkap, bukan pesaing Moody’s, S&P Global Ratings, dan Fitch. Misi AfCRA adalah memberikan penilaian yang akurat, adil, independen, dan sesuai konteks terhadap perekonomian Afrika.
Peluncuran ini merupakan tonggak pembangunan institusi, tetapi apakah AfCRA benar-benar dapat menjalankan misinya serta memperoleh kepercayaan investor dan regulator merupakan persoalan yang berbeda.
Latar belakang dan konteks
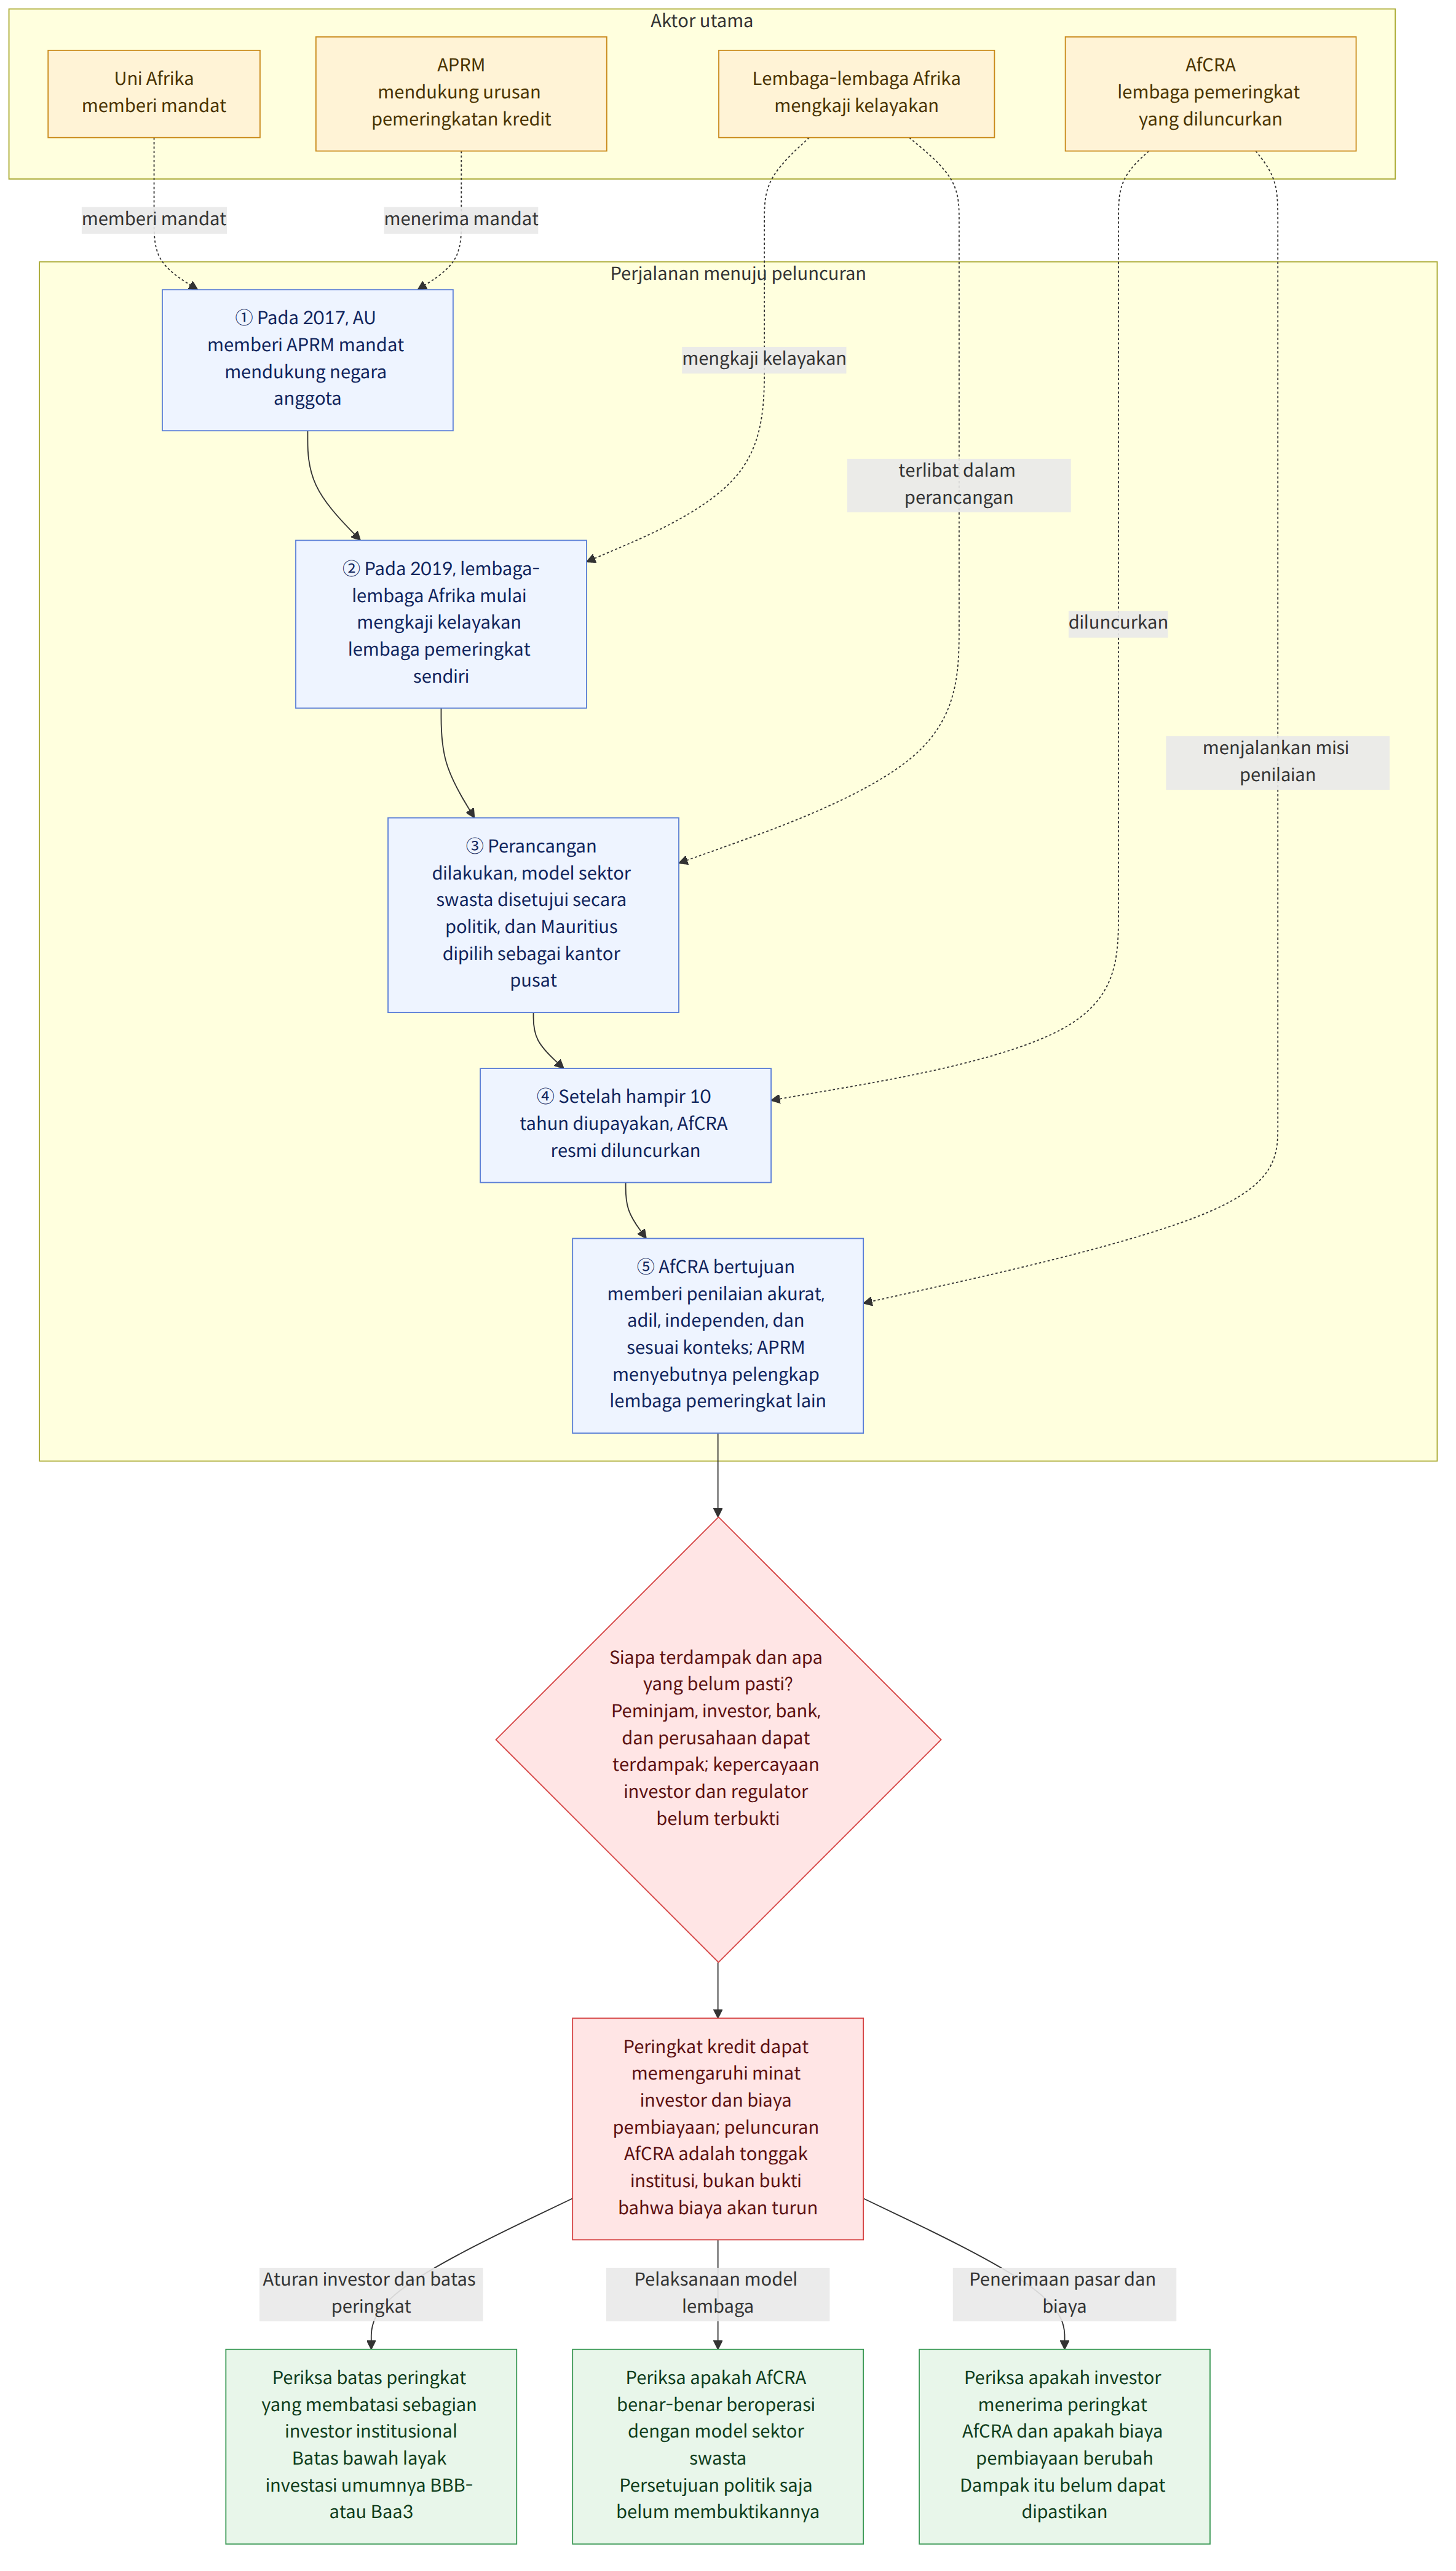
Pendirian AfCRA tidak terjadi dalam sekejap. Uni Afrika (아프리카연합; AU) pada 2017 memberi APRM mandat untuk mendukung negara-negara anggotanya dalam urusan lembaga pemeringkat kredit, dan pada 2019 lembaga-lembaga Afrika mulai mengkaji kelayakan pendirian lembaga pemeringkat mereka sendiri. Setelah itu, berlangsung pekerjaan perancangan, persetujuan politik atas model yang dipimpin sektor swasta, serta proses pemilihan Mauritius sebagai kantor pusat.
Ada satu hal yang perlu dibedakan. Bukti yang ada mendukung adanya persetujuan politik atas model yang dipimpin sektor swasta dan penetapan Mauritius sebagai kantor pusat. Namun, hal tersebut saja tidak membuktikan bahwa AfCRA benar-benar akan beroperasi dengan model itu.
Jika dilihat bersama dengan keanggotaan permanen AU di G20 pada 2023, peluncuran AfCRA merupakan bagian dari berlangsungnya pembangunan institusi di tingkat benua. Namun, fungsi AfCRA bukanlah memberikan pinjaman atau membuat aturan perdagangan, melainkan menilai kelayakan kredit peminjam.
Penilaian itu penting karena berkaitan dengan pembiayaan pembangunan. Berbagai rencana yang ingin diwujudkan pemerintah dan perusahaan Afrika di bidang pembangunan, infrastruktur, dan kapasitas industri mungkin membutuhkan pendanaan eksternal melebihi apa yang dapat dibiayai dari pendapatan dalam negeri. Dalam situasi ini, penilaian tentang seberapa dapat dipercaya peminjam dalam membayar kembali utangnya dapat memengaruhi keputusan investor untuk menyediakan dana dan biaya yang mereka minta.
Arti berita ini
Pemeringkatan kredit adalah pendapat lembaga profesional mengenai kemungkinan peminjam membayar seluruh utangnya tepat waktu. Peringkat ditampilkan dalam skala yang membentang dari layak investasi hingga spekulatif. Batas bawah peringkat layak investasi yang disebutkan dalam artikel adalah, secara umum, BBB- atau Baa3 menurut Moody’s. Sebagian investor institusional dibatasi agar tidak memiliki obligasi berperingkat spekulatif, baik seluruhnya maupun sebagian.
Karena itu, peringkat mungkin bukan sekadar angka pada lembar penilaian. Jika ada investor yang tidak mengizinkan peringkat tertentu, peminjam dapat terdampak dalam hal kelompok investor yang bersedia memberikan pinjaman maupun biaya pembiayaannya. Karena penilaian kelayakan kredit pemerintah juga dapat memengaruhi kondisi pendanaan bank atau perusahaan, dampak hasil pemeringkatan tidak selalu terbatas pada obligasi pemerintah.
Angka-angka juga menunjukkan arti penting batas antarperingkat kredit. Analisis ekonom IMF Laura Jaramillo dan Catalina Tejada terhadap 35 perekonomian pasar berkembang selama 1997–2010 menemukan bahwa ketika suatu negara masuk ke kategori layak investasi, spread pinjamannya—bunga tambahan yang dibayarkan di atas suku bunga acuan—turun 36% dibandingkan tingkat yang diperkirakan hanya berdasarkan kondisi makroekonomi fundamental. Analisis ini bukan berarti peringkat AfCRA akan menghasilkan dampak yang sama, melainkan menunjukkan bahwa perubahan kategori peringkat dapat berkaitan dengan persyaratan pembiayaan.
Menurut data UNCTAD, dari awal 2012 hingga Mei 2023, negara-negara berkembang membayar biaya rata-rata sekitar 200 bp lebih tinggi daripada negara-negara maju untuk memperoleh modal di pasar internasional. bp adalah satuan untuk menyatakan selisih suku bunga. Kesenjangan ini saja tidak membuktikan bahwa pemeringkatan kredit menjadi penyebabnya, tetapi menunjukkan bahwa biaya pembiayaan merupakan persoalan penting dalam pembahasan pendanaan pembangunan.
Sebagai contoh, bayangkan sebuah perusahaan Afrika sedang mencari investasi eksternal. Jika investor merujuk pada pemeringkatan kredit perusahaan tersebut dan membatasi kepemilikan obligasi di bawah peringkat tertentu, hasil penilaian dapat memengaruhi keputusan investor untuk berpartisipasi atau tingkat bunga yang mereka minta. Namun, tidak dapat dipastikan sejak awal bahwa peringkat AfCRA akan benar-benar diterima investor atau menurunkan biaya pembiayaan perusahaan itu.
Institusi dan kriteria penilaian terkait
Peringkat kredit merupakan pendapat tentang kemungkinan peminjam membayar kembali utangnya, bukan jaminan bahwa utang pasti akan dilunasi. Batas antara kategori layak investasi dan spekulatif menjadi sorotan karena dapat berkaitan dengan pembatasan kepemilikan oleh sebagian investor institusional. Karena itu, saat membaca peringkat, kita perlu memperhatikan bukan hanya peringkat itu sendiri, tetapi juga peringkat apa yang diizinkan oleh investor penyedia dana.
Penilaian juga dapat dimasukkan ke dalam aturan keuangan. Menurut artikel tersebut, pada 1975, regulator keuangan Amerika Serikat mulai secara resmi mengakui peringkat kredit dari lembaga yang ditunjuk untuk menetapkan persyaratan modal bagi institusi yang diatur. Ini menunjukkan bahwa peringkat lembaga pemeringkat dapat terkait dengan regulasi, melampaui pertimbangan pelaku pasar. Namun, fakta ini saja tidak menjelaskan bagaimana atau di negara mana peringkat AfCRA akan diakui dalam regulasi.
Perbedaan dalam pemberitaan
Salah satu artikel sumber menekankan bahwa APRM menyebut AfCRA sebagai pelengkap, bukan penantang tiga lembaga pemeringkat terbesar di dunia. Artikel sumber lainnya menyebut bahwa sebagian analis menggambarkan AfCRA sebagai pesaing tiga lembaga yang sudah ada, sembari berpendapat bahwa penggambaran seperti itu mengabaikan arti yang lebih besar.
Fakta yang terkonfirmasi dan hal yang belum diketahui
Fakta yang terkonfirmasi
- AfCRA resmi diluncurkan setelah melalui proses pengupayaan yang berlangsung hampir 10 tahun.
- Pada 2017, AU memberi APRM mandat untuk mendukung negara-negara anggotanya dalam urusan lembaga pemeringkat kredit, dan pada 2019 lembaga-lembaga Afrika mulai mengkaji kelayakan pendirian lembaga mereka sendiri.
- Dalam proses pendiriannya, model yang dipimpin sektor swasta mendapat persetujuan politik dan Mauritius dipilih sebagai kantor pusat.
- APRM menyebut AfCRA sebagai pelengkap tiga lembaga pemeringkat terbesar di dunia yang sudah ada, dengan misi memberikan penilaian yang adil, independen, dan sesuai konteks terhadap perekonomian Afrika.
Hal yang belum diketahui
- Apakah AfCRA benar-benar dapat memberikan penilaian yang independen dan sesuai konteks?
- Seberapa luas investor dan regulator akan menerima penilaian AfCRA?
- Apakah peringkat AfCRA dapat menurunkan biaya pembiayaan bagi peminjam Afrika?
Hal yang perlu diperhatikan pembaca
- Saat melihat peringkat kredit, kita perlu memeriksa bukan hanya nama lembaga pemeringkat, tetapi juga apakah peringkat itu termasuk layak investasi dan apakah penyedia dana terkait mengizinkan peringkat tersebut.
- Perlu diperhatikan apakah penilaian AfCRA benar-benar diakui dalam keputusan investasi atau regulasi terkait. Fakta bahwa lembaga ini telah diluncurkan saja tidak menunjukkan apakah pasar akan menerimanya.
- Jika menemukan klaim bahwa perubahan peringkat menurunkan biaya pinjaman, kita perlu membedakan apakah dampak itu merupakan hasil yang telah terkonfirmasi atau masih berupa harapan maupun analisis.
Referensi
- Liputan lain yang dirujuk: theconversation.com

















