
Park Jin-young, CEO UPPITY, menyarankan agar potongan pajak dalam rekonsiliasi pajak akhir tahun, rekening pensiun, Dana Pertumbuhan Nasional, dan ISA Keuangan Produktif tidak diputuskan hanya berdasarkan nama atau manfaat pajaknya. Tolok ukur yang ditekankan kolom ini bukan hanya manfaat yang ditawarkan suatu program, tetapi juga untuk apa uang itu akan digunakan, berapa lama uang tersebut dapat dibiarkan terkunci, dan apakah investasi bisa merugi.
Latar belakang dan konteks
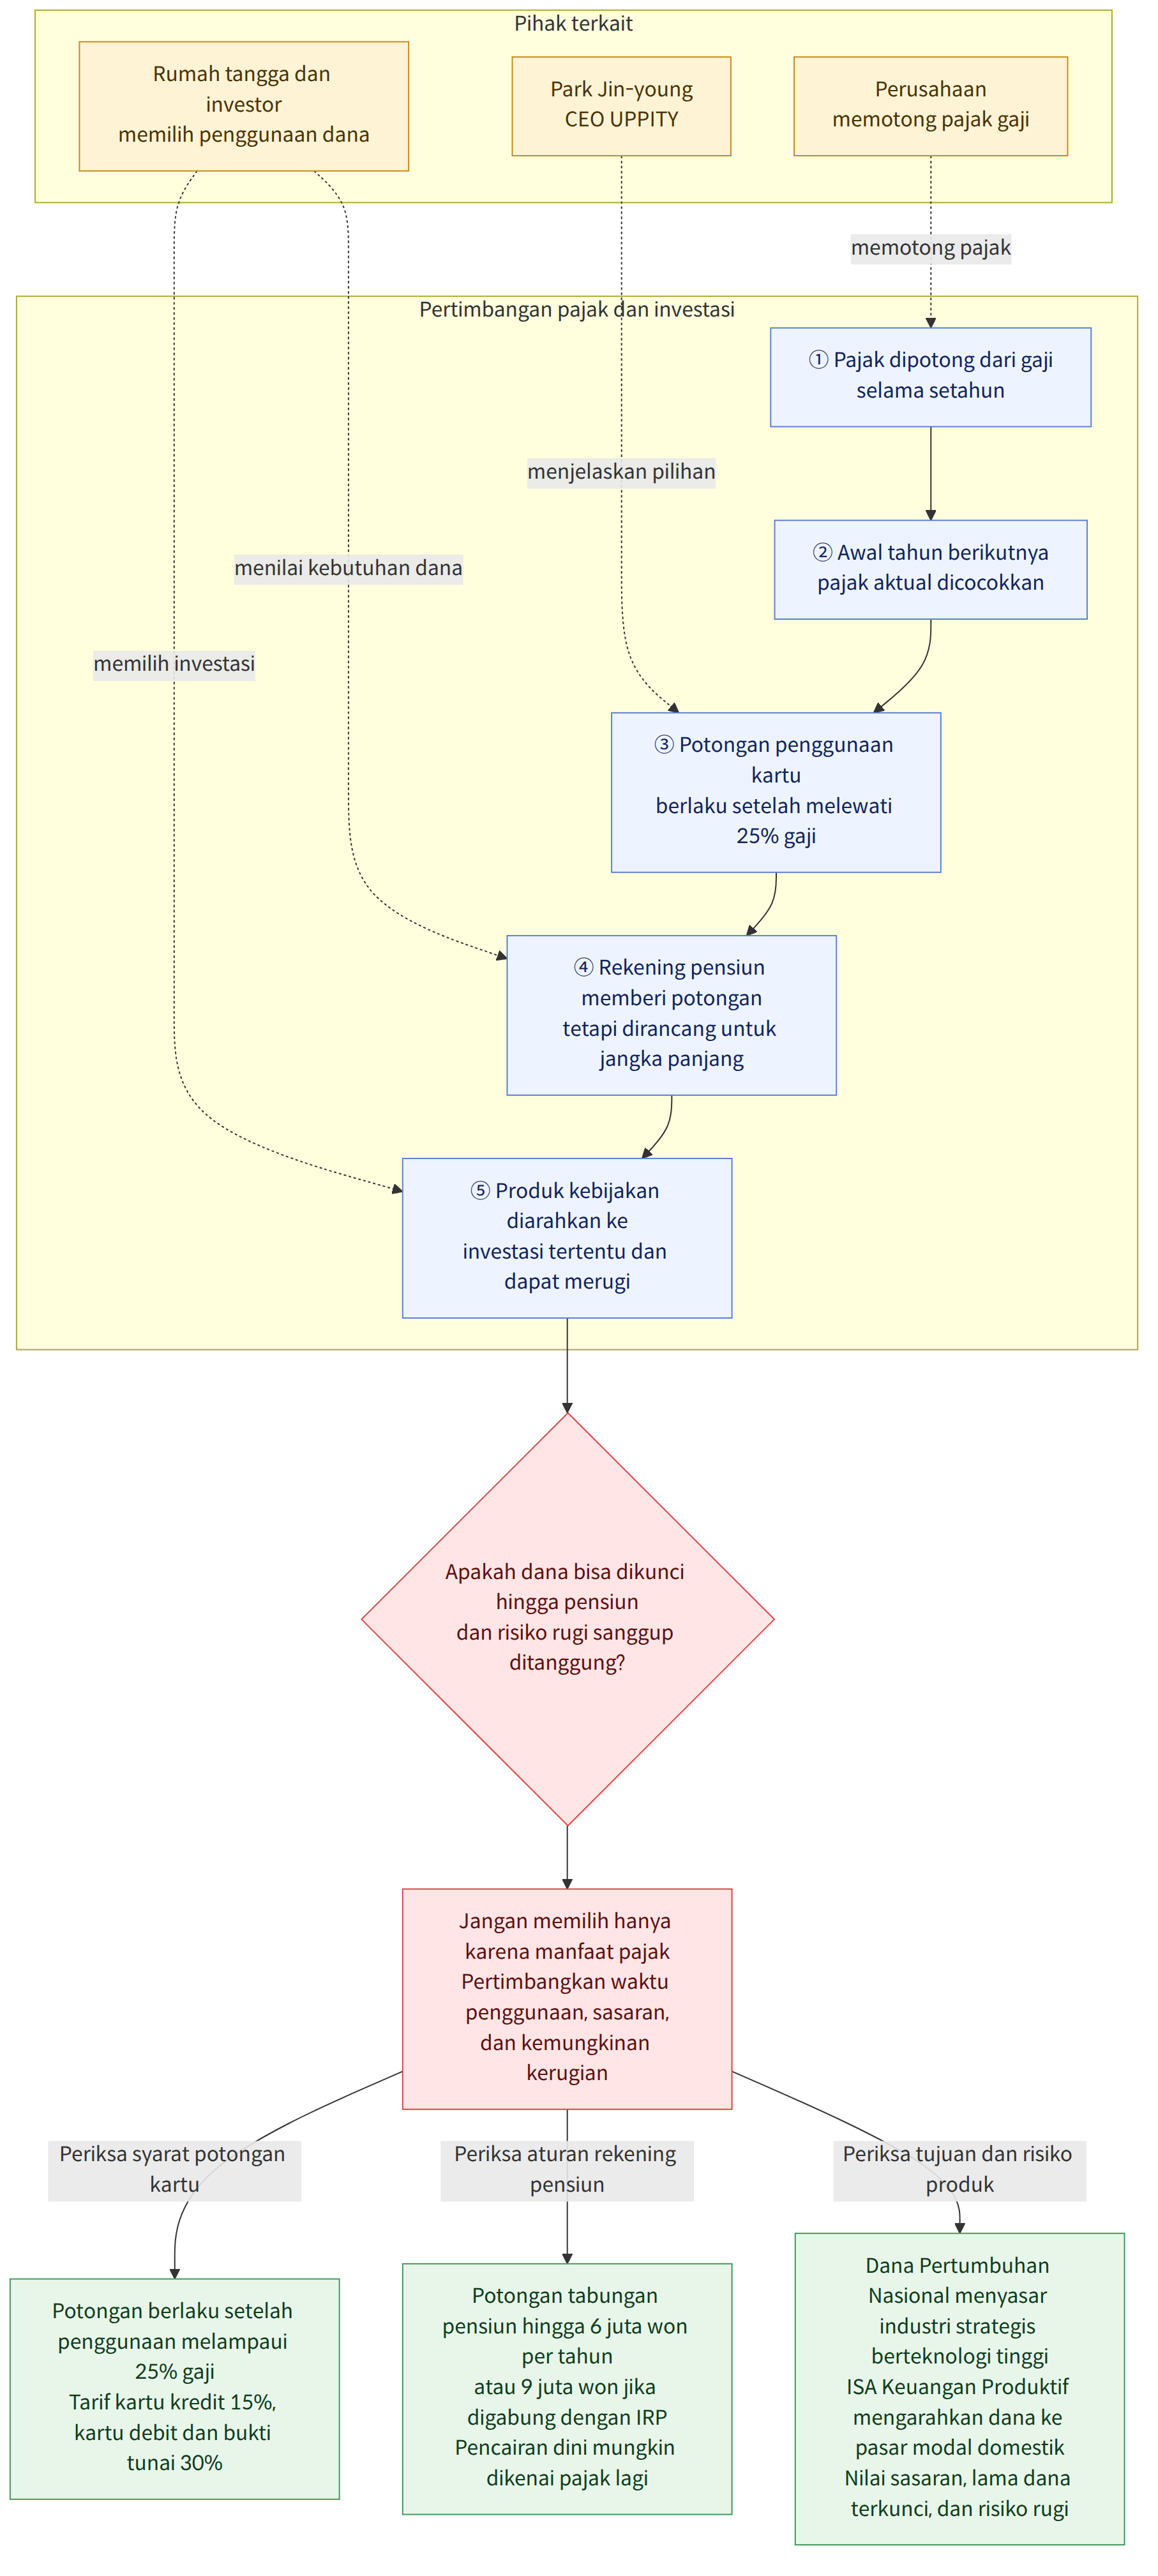
Rekonsiliasi pajak akhir tahun adalah proses mencocokkan, pada awal tahun berikutnya, pajak yang telah dipotong di muka dari gaji selama setahun dengan pajak yang sebenarnya harus dibayar. Meski perusahaan memotong pajak dari gaji terlebih dahulu, sulit untuk memperhitungkan seluruh keadaan pribadi—seperti anggota keluarga yang menjadi tanggungan, pengeluaran, dan setoran pensiun. Karena itu, pajak yang dibayar berlebih dapat dikembalikan, sedangkan kekurangannya dapat ditagihkan.
Kolom tersebut menjelaskan bahwa perhatian yang hanya tertuju pada nama suatu program dapat membuat orang melewatkan aturan yang sebenarnya. “Potongan penghasilan atas penggunaan kartu dan sejenisnya” tidak hanya mencakup kartu kredit. Kartu debit, kartu prabayar, dan bukti pembayaran tunai juga termasuk. Menurut artikel, potongan berlaku mulai dari jumlah penggunaan yang melampaui 25% dari total gaji.
Tarif potongan yang disebutkan adalah 15% untuk kartu kredit dan 30% untuk kartu debit serta bukti pembayaran tunai. Jadi, menurut penjelasan kolom, penggunaan kartu jenis apa pun hingga 25% dari total gaji tidak memenuhi syarat untuk potongan. Setelah melewati batas tersebut, tarif potongan untuk kartu debit dan bukti pembayaran tunai dua kali lipat tarif untuk kartu kredit. Namun, tarif dan batas yang dibahas artikel saja tidak cukup untuk mengetahui hasil penerapan secara terperinci bagi setiap individu.
Menurut kolom, rekening tabungan pensiun (연금저축) memenuhi syarat untuk potongan pajak hingga 6 juta won per tahun, atau hingga 9 juta won jika digabung dengan rekening pensiun individual (개인형퇴직연금, IRP). Namun, potongan pajak bukanlah satu-satunya tujuan rekening pensiun. Perlu juga diingat bahwa rekening tersebut dirancang untuk membantu persiapan masa tua dengan mengumpulkan uang dalam jangka panjang dan menerimanya sebagai dana pensiun setelah masa kerja berakhir.
Arti berita ini
Informasi ini menunjukkan bahwa pilihan untuk memperbesar potongan pajak belum tentu selalu menjadi pilihan yang paling menguntungkan bagi seseorang. Jika uang yang mendapat potongan pajak di rekening pensiun dicairkan di tengah jalan untuk keperluan lain, orang tersebut mungkin harus membayar pajak lagi. Saran kolom ini adalah memastikan apakah dana tersebut dapat dipertahankan hingga masa pensiun sebelum menggunakannya untuk memenuhi batas setoran, padahal uang itu mungkin dibutuhkan dalam waktu dekat untuk membeli rumah, persiapan pernikahan, cuti kerja, atau keperluan lain.
Sebagai contoh, jika seseorang memperkirakan akan membutuhkan uang untuk membeli rumah, ia dapat terlebih dahulu mempertimbangkan apakah dana itu dapat disimpan hingga masa pensiun, bukan hanya melihat apakah batas potongan yang tersisa di rekening pensiun bisa dipenuhi. Ini merupakan pertimbangan yang dapat berbeda bergantung pada situasi masing-masing. Kolom tersebut menekankan agar waktu penggunaan dana dipertimbangkan lebih dahulu daripada sekadar memenuhi batas.
Produk kebijakan juga perlu dilihat dengan tolok ukur yang sama. Dana Pertumbuhan Nasional untuk Partisipasi Publik (국민참여형 국민성장펀드) diperkenalkan sebagai produk yang menghimpun dana masyarakat untuk investasi jangka panjang di industri strategis berteknologi tinggi dan membagikan hasilnya kepada investor. ISA Keuangan Produktif atau rekening pengelolaan aset terpadu (ISA) dijelaskan sebagai program yang mendorong aliran dana rumah tangga ke pasar modal domestik dan perusahaan yang sedang berkembang, dengan mengarahkan investasi ke saham domestik, reksa dana saham, Dana Pertumbuhan Nasional, dan sebagainya.
Tujuan kebijakan produk-produk tersebut mungkin berbeda dari tujuan individu untuk menumbuhkan asetnya. Nama yang memuat kata “pertumbuhan” atau “produktif” tidak menjamin pertumbuhan aset investor. Hal yang patut diperhatikan adalah perlunya menilai apa sasaran investasinya, berapa lama dana dapat dibiarkan terkunci, dan apakah investor sanggup menanggung kemungkinan kerugian.
Informasi tentang program dan dukungan terkait
Batas dan ketentuan potongan yang disebutkan dalam kolom dapat menjadi informasi rujukan saat mempertimbangkan pilihan, tetapi tidak menjelaskan seluruh persyaratan terperinci yang berlaku bagi setiap individu. Potongan penggunaan kartu berlaku mulai dari jumlah yang melampaui 25% dari total gaji. Rekening tabungan pensiun disebut memenuhi syarat untuk potongan pajak hingga 6 juta won per tahun, atau hingga 9 juta won jika digabung dengan IRP. Saat menilai penerapan yang sebenarnya, jangan mengambil kesimpulan hanya dari angka-angka ini; periksa juga persyaratan terperincinya.
Tujuan kebijakan Dana Pertumbuhan Nasional dan ISA Keuangan Produktif untuk mengarahkan dana ke pasar modal domestik dan perusahaan yang sedang berkembang telah dijelaskan, tetapi syarat keikutsertaan, biaya, dan ketentuan pencairan dana investasi secara terperinci tidak dicantumkan dalam kolom. Nama atau tujuan kebijakan suatu produk saja tidak cukup untuk memastikan perkiraan keuntungan atau besarnya kerugian. Karena itu, perlu memeriksa aset investasi, jangka waktu dana terkunci, dan kemungkinan kerugian.
Manfaat pajak atau nama produk kebijakan tidak dapat menggantikan penilaian apakah produk tersebut sesuai dengan tujuan penggunaan uang Anda. Sebelum melihat manfaatnya, periksa terlebih dahulu tujuan penggunaan dana, jangka waktu dana akan dipertahankan, dan risiko yang sanggup Anda tanggung.
Fakta yang telah dikonfirmasi dan hal yang belum diketahui
Fakta yang telah dikonfirmasi
- Kolom menjelaskan rekonsiliasi pajak akhir tahun sebagai proses mencocokkan, pada awal tahun berikutnya, pajak yang telah dibayar di muka dengan pajak yang sebenarnya harus dibayar.
- Potongan penggunaan kartu berlaku atas bagian yang melebihi 25% dari total gaji. Tarif potongannya disebut 15% untuk kartu kredit dan 30% untuk kartu debit serta bukti pembayaran tunai.
- Rekening tabungan pensiun disebut memenuhi syarat untuk potongan pajak hingga 6 juta won per tahun, atau hingga 9 juta won jika digabung dengan IRP.
- Dana Pertumbuhan Nasional dan ISA Keuangan Produktif disebut memiliki tujuan kebijakan untuk mengarahkan dana bukan hanya ke pertumbuhan aset individu, tetapi juga ke industri strategis berteknologi tinggi dan pasar modal domestik.
Hal yang belum diketahui
- Apa syarat keikutsertaan dan biaya terperinci untuk Dana Pertumbuhan Nasional dan ISA Keuangan Produktif?
- Seberapa besar risiko investasi dan kemungkinan kerugian pada kedua produk kebijakan tersebut, dan bagaimana ketentuan pencairan dana investasinya?
- Apa saja persyaratan terperinci yang berlaku atas tarif dan batas potongan pajak rekonsiliasi akhir tahun yang dijelaskan artikel?
Hal yang perlu diperiksa pembaca
- Saat mempertimbangkan potongan kartu, bedakan batas 25% dari total gaji dengan tarif potongan untuk tiap jenis kartu. Periksa secara terpisah apakah angka dalam artikel juga berlaku untuk persyaratan terperinci Anda.
- Sebelum memutuskan setoran ke rekening pensiun, pertimbangkan kebutuhan dana dalam waktu dekat—misalnya untuk membeli rumah, persiapan pernikahan, atau cuti kerja—dan pastikan apakah uang yang disetorkan dapat dibiarkan hingga masa pensiun.
- Jika mempertimbangkan reksa dana atau ISA, jangan hanya melihat namanya dan tujuan kebijakannya. Periksa sasaran investasi, jangka waktu dana terkunci, kemungkinan kerugian, syarat keikutsertaan dan biaya, serta ketentuan pencairan dana.

















