
È in corso un dibattito sull’opportunità di considerare l’Agenzia africana di rating del credito (아프리카신용평가기관, AfCRA) una concorrente delle agenzie internazionali di rating già esistenti e sulla necessità di una nuova agenzia di valutazione in Africa. L’autore, Misheck Mutize, ritiene che limitarsi a questa domanda significhi perdere di vista il punto centrale. Secondo la sua tesi, il ruolo di AfCRA non consiste nel sostituire le agenzie esistenti, bensì nell’ampliare le informazioni creditizie e i mercati dei capitali africani, contribuendo a indirizzare i capitali già disponibili verso investimenti produttivi.
Contesto e quadro generale
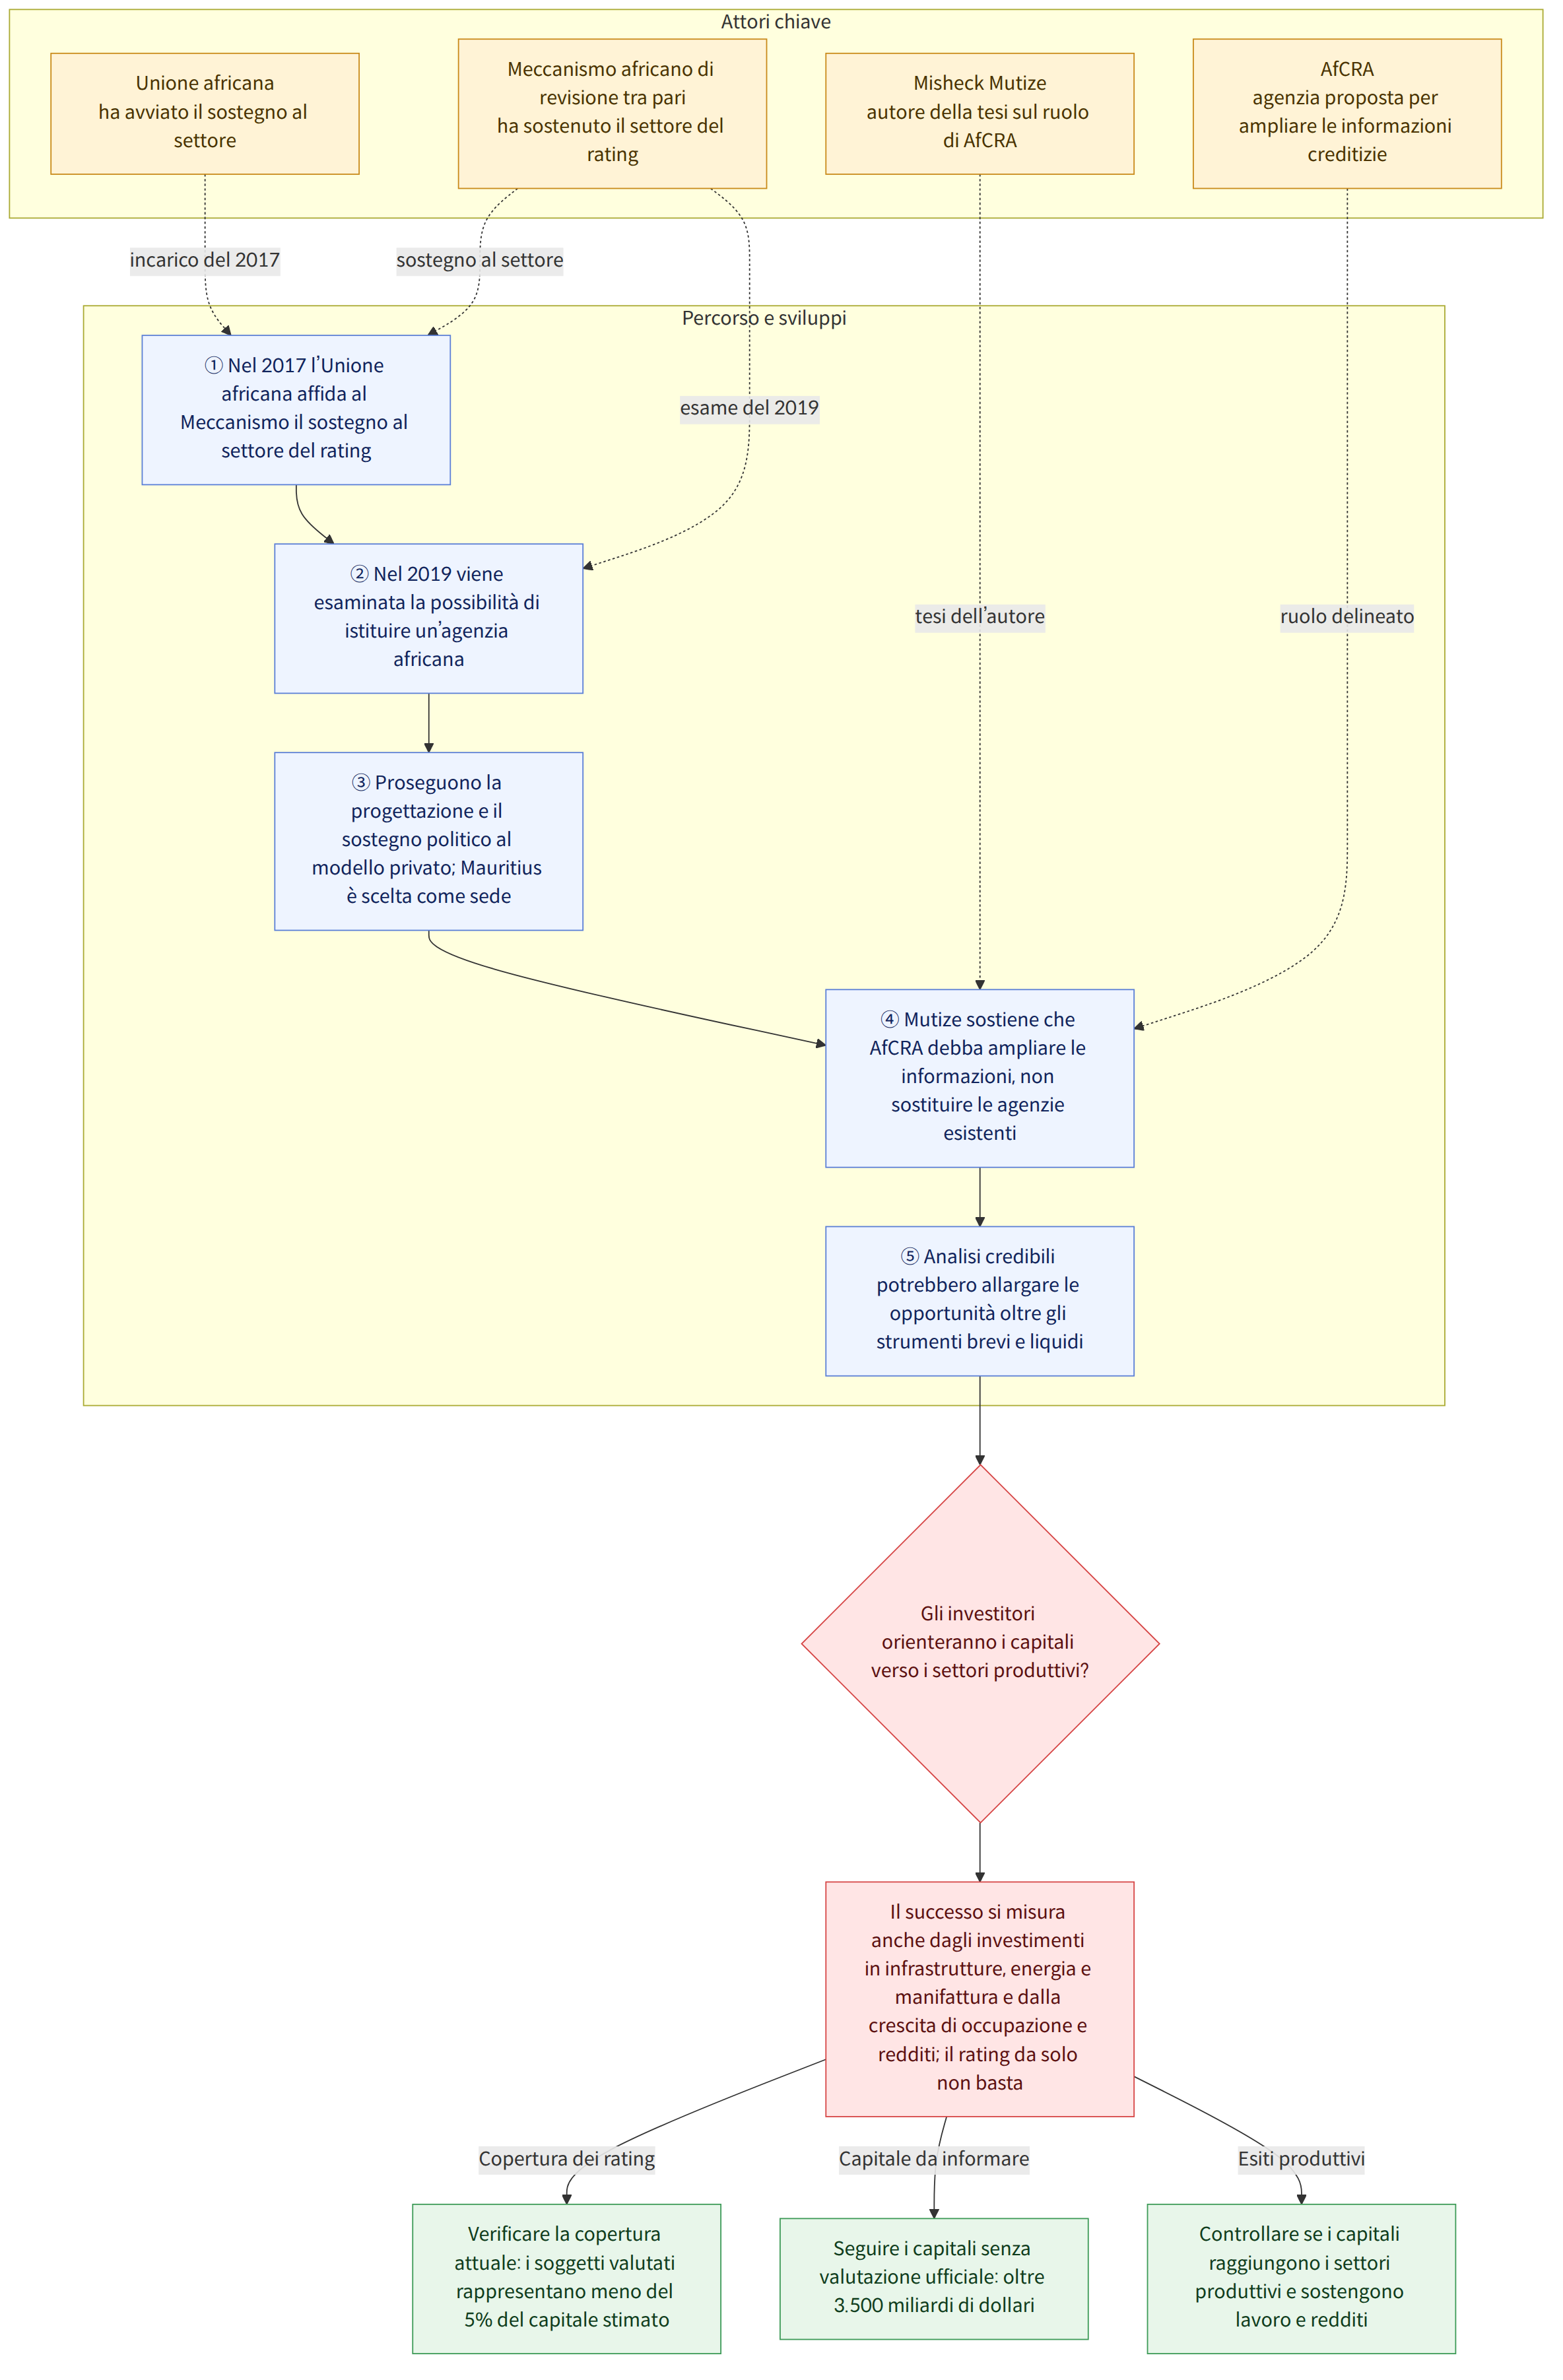
Il rating del credito è una valutazione della capacità di un governo, di un’impresa o di un altro soggetto debitore di rimborsare i propri debiti. Può influire sulle decisioni degli investitori riguardo alla destinazione dei capitali e al costo del finanziamento. Secondo l’articolo, il settore del rating in Africa è di dimensioni ridotte e i soggetti valutati — enti ed emittenti — rappresentano meno del 5% del capitale complessivo stimato.
In Africa è disponibile una quantità considerevole di capitali nazionali detenuti o controllati da fondi pensione, fondi sovrani, banche, compagnie assicurative e altri investitori. La stima citata nell’articolo quantifica questa base di capitale in 4.000 miliardi di dollari. L’autore spiega tuttavia che una parte significativa dei capitali nazionali è concentrata in titoli di Stato e obbligazioni con scadenza a 90 giorni, mentre settori produttivi come le infrastrutture, l’industria manifatturiera e l’energia non ricevono finanziamenti sufficienti.
Il volume dei prodotti finanziari e dei soggetti economici che dispongono di un rating ufficiale è indicato in meno di 500 miliardi di dollari. Inoltre, secondo l’articolo, alla fine del 2025 in Africa le agenzie internazionali e nazionali avevano assegnato meno di 4.000 rating. Nello stesso anno, nell’Unione europea ne erano stati assegnati 823.000 e negli Stati Uniti oltre 2 milioni. Le agenzie di rating attive in Africa sono 9, un numero inferiore alle 10 degli Stati Uniti e alle 29 dell’Unione europea.
Il percorso verso la creazione di AfCRA non è iniziato da un giorno all’altro. Secondo altre notizie, nel 2017 l’Unione africana (아프리카연합) ha affidato al Meccanismo africano di revisione tra pari (아프리카 동료검토 메커니즘) il compito di sostenere il settore del rating del credito; nel 2019 ha esaminato la possibilità di istituire una propria agenzia di rating. Sono poi proseguiti i lavori di progettazione e si è consolidato il sostegno politico a un modello guidato dal settore privato; come sede è stata scelta Mauritius. Questo processo dimostra che creare un’istituzione e fornire valutazioni effettivamente credibili sono due questioni distinte.
Che cosa significa questa notizia
I rating di AfCRA possono fornire agli investitori informazioni utili per valutare i rischi. L’articolo esprime la preoccupazione che, soprattutto in contesti caratterizzati da un numero limitato di soggetti valutati e da scarse informazioni, il rischio di un’impresa o di un progetto possa essere percepito come maggiore di quello reale oppure che il contesto economico, politico e istituzionale locale non venga adeguatamente considerato. Se le analisi e le motivazioni dell’agenzia di rating conquisteranno fiducia, gli investitori potranno prendere in considerazione una gamma più ampia di opportunità, oltre agli strumenti a breve termine e facilmente liquidabili.
Tuttavia, l’assegnazione di un rating non basta di per sé a spostare automaticamente i capitali verso le infrastrutture o l’industria manifatturiera. Il ruolo di AfCRA delineato dall’autore non si limita a fornire rating. Tra gli obiettivi indicati figurano anche arricchire di informazioni creditizie i capitali per oltre 3.500 miliardi di dollari che non dispongono di una valutazione ufficiale, ampliare l’ecosistema informativo dei mercati necessario agli investitori per distinguere i rischi e migliorare una struttura che, a causa della percezione del rischio, impedisce ai capitali di raggiungere i settori produttivi.
Per valutare i risultati occorre quindi osservare non solo il numero dei rating, ma anche i cambiamenti che le analisi producono nell’allocazione dei capitali. L’autore sostiene che, in ultima analisi, il criterio debba essere il contributo alla crescita di occupazione, redditi e capacità economica attraverso investimenti produttivi in infrastrutture, energia e industria manifatturiera. Ciò significa che il compito di AfCRA non dovrebbe esaurirsi nell’aumentare la propria quota di mercato, ma dovrebbe estendersi alla creazione di una struttura finanziaria africana più equilibrata.
Per esempio, se un’impresa o un progetto africano ha finora incontrato difficoltà nell’attrarre finanziamenti a lungo termine per la mancanza di informazioni creditizie adeguate, una valutazione di AfCRA potrebbe fornire agli investitori elementi per comprendere il rischio in modo più specifico. Resta comunque da verificare separatamente se ciò renda effettivamente possibile ottenere finanziamenti e se questi si traducano in attività produttive e occupazione.
Informazioni sulle istituzioni e sul sostegno pertinente
I materiali forniti non contengono indicazioni su programmi di sostegno a cui i lettori possano presentare domanda, scadenze, requisiti per i visti o procedure legali individuali. La creazione di AfCRA è tuttavia collegata al processo dell’Unione africana volto a istituire un quadro di riferimento per il settore del rating del credito. Altre notizie riferiscono che al Meccanismo africano di revisione tra pari è stato affidato il compito di sostenere il settore del rating del credito negli Stati membri e che AfCRA è stata concepita come un’agenzia complementare, non come un soggetto destinato a scalzare le tre maggiori agenzie di rating mondiali.
In questo progetto è fondamentale che vengano effettivamente fornite valutazioni indipendenti e adeguate al contesto. Gli investitori e i soggetti valutati devono poter comprendere non solo il rating in sé, ma anche i dati e le motivazioni alla base della valutazione e il contesto dell’analisi. I materiali non descrivono nel dettaglio la metodologia di valutazione, le risorse finanziarie o la governance di AfCRA: questi aspetti non vanno quindi considerati come elementi già definiti dell’assetto istituzionale.
Fatti accertati e aspetti ancora da chiarire
Fatti accertati
- Secondo l’articolo, la base di capitale nazionale africana è stimata in 4.000 miliardi di dollari e una parte significativa dei capitali nazionali è concentrata in titoli di Stato e obbligazioni a breve termine.
- Il volume dei prodotti finanziari e dei soggetti economici sottoposti a rating ufficiale è indicato in meno di 500 miliardi di dollari.
- Alla fine del 2025 in Africa erano stati assegnati meno di 4.000 rating e le agenzie di rating attive nel continente erano 9.
- AfCRA è presentata come un’agenzia volta ad ampliare le informazioni creditizie e l’ecosistema dei mercati finanziari africani, anziché competere frontalmente con le agenzie internazionali esistenti.
- L’autore sostiene che il successo di AfCRA debba essere valutato in base al suo contributo agli investimenti produttivi e alla crescita di occupazione, redditi e capacità economica.
Aspetti ancora da chiarire
- I materiali non indicano quando AfCRA inizierà effettivamente a operare né quale sarà la sua metodologia di valutazione.
- Non è stato accertato come saranno organizzate le risorse finanziarie e la governance dell’agenzia.
- Non è ancora possibile sapere quanto le valutazioni cambieranno l’allocazione dei capitali da parte degli investitori e quanti finanziamenti a lungo termine riusciranno effettivamente a indirizzare verso i settori produttivi.
Che cosa dovrebbero verificare i lettori
- Quando inizieranno le valutazioni di AfCRA, sarà necessario esaminare non solo i rating, ma anche le motivazioni alla base dei giudizi e il modo in cui viene considerato il contesto locale.
- Occorre verificare che non ci si limiti ad ampliare il numero dei soggetti valutati e che i finanziamenti a lungo termine raggiungano settori produttivi come le infrastrutture, l’energia e l’industria manifatturiera.
- Si può osservare se la collaborazione tra agenzie di rating, investitori, responsabili delle politiche e istituzioni finanziarie produca effettivamente informazioni più affidabili e cambiamenti nell’allocazione dei capitali.
Riferimenti
- Altri articoli consultati: theconversation.com

















