
L’Agenzia africana di rating del credito (아프리카신용평가기관, AfCRA) è stata ufficialmente avviata al termine di un percorso durato quasi dieci anni. Il Meccanismo africano di revisione tra pari (아프리카 동료검토메커니즘, APRM) definisce l’istituzione non come una concorrente di Moody’s, S&P Global Ratings e Fitch, ma come un organismo complementare. Il compito dell’AfCRA è fornire valutazioni accurate delle economie africane, eque, indipendenti e adeguate al contesto.
Il lancio segna una tappa importante nella costruzione istituzionale, ma resta da vedere se l’AfCRA riuscirà davvero a svolgere il proprio compito e a guadagnarsi la fiducia di investitori e autorità di regolamentazione.
Contesto e quadro generale
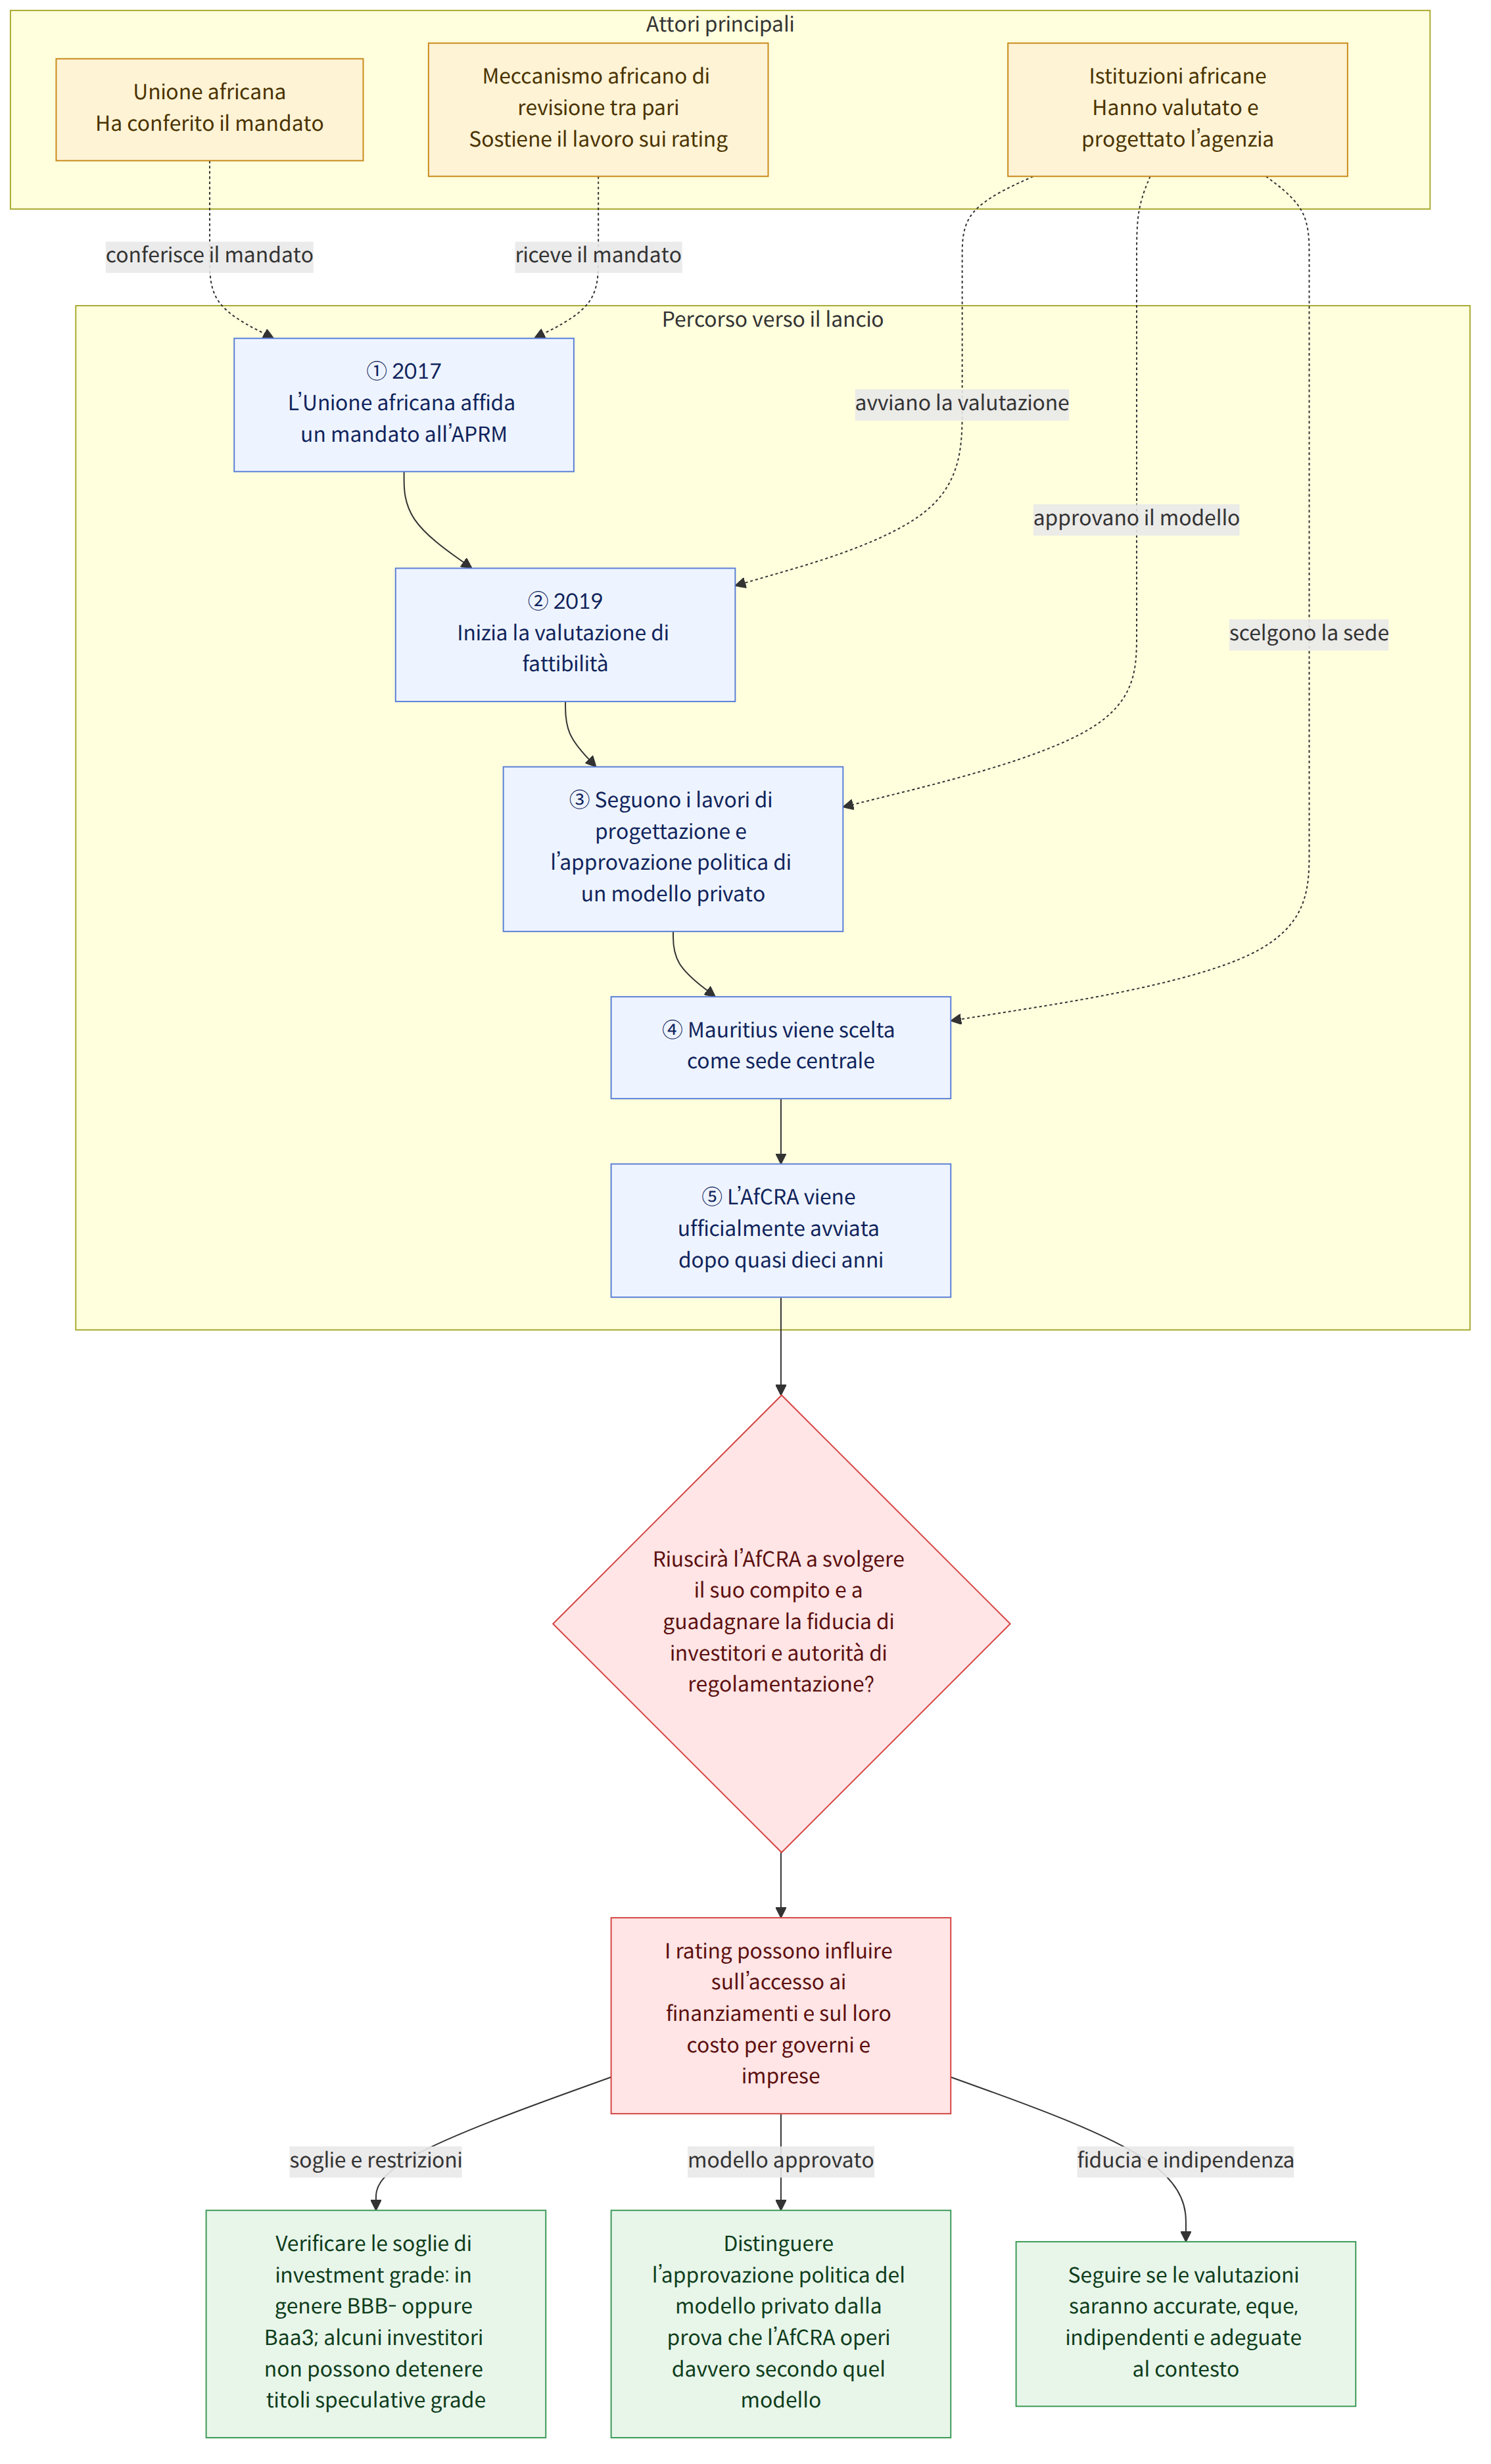
La creazione dell’AfCRA non è avvenuta da un giorno all’altro. Nel 2017 l’Unione africana (아프리카연합, AU) ha conferito all’APRM il mandato di sostenere il lavoro degli Stati membri in materia di agenzie di rating del credito; nel 2019 le istituzioni africane hanno iniziato a valutare la fattibilità della creazione di una propria agenzia. Sono seguiti i lavori di progettazione, l’approvazione politica di un modello guidato dal settore privato e la scelta di Mauritius come sede centrale.
È importante distinguere un aspetto: ciò che è supportato dalle evidenze è l’approvazione politica di un modello guidato dal settore privato e la scelta di Mauritius come sede centrale. Questi elementi, da soli, non bastano per affermare che l’AfCRA operi effettivamente secondo quel modello.
Considerato insieme all’ingresso dell’AU come membro permanente del G20 nel 2023, il lancio dell’AfCRA rientra in un più ampio processo di costruzione istituzionale a livello continentale. Tuttavia, la funzione dell’AfCRA non è concedere prestiti né stabilire regole commerciali, ma valutare l’affidabilità creditizia dei debitori.
Queste valutazioni sono importanti perché sono collegate ai finanziamenti per lo sviluppo. I progetti che i governi e le imprese africani intendono realizzare nei settori dello sviluppo, delle infrastrutture e delle capacità industriali possono richiedere risorse esterne, oltre quelle disponibili attraverso le entrate interne. In questo contesto, la valutazione dell’affidabilità del debitore nel rimborsare i propri prestiti può influire sulla decisione degli investitori di fornire finanziamenti e sulle condizioni economiche che richiederanno.
Che cosa significa questa notizia
Il rating del credito è il giudizio di un’agenzia specializzata sulla probabilità che un debitore rimborsi integralmente e puntualmente il proprio debito. I rating sono espressi su una scala che va dal livello investment grade a quello speculative grade. Secondo l’articolo, la soglia minima dell’investment grade è in genere BBB- oppure Baa3 secondo Moody’s. Alcuni investitori istituzionali sono soggetti a restrizioni che impediscono loro di detenere, in tutto o in parte, obbligazioni speculative grade.
Pertanto, un rating può non essere soltanto una valutazione. Se alcuni investitori non possono acquistare titoli al di sotto di un certo livello, il debitore può risentirne sia in termini di platea di investitori disposti a prestargli denaro sia di costi di finanziamento. Poiché la valutazione dell’affidabilità creditizia di un governo può influire anche sulle condizioni di accesso ai finanziamenti per banche e imprese, le ricadute dei rating potrebbero non limitarsi ai titoli di Stato.
Anche i dati mostrano l’importanza della soglia tra le diverse categorie di rating. In un’analisi di 35 economie emergenti nel periodo 1997-2010, gli economisti del Fondo monetario internazionale (국제통화기금, IMF) Laura Jaramillo e Catalina Tejada hanno rilevato che il passaggio all’investment grade riduceva del 36% gli spread sul debito — il tasso aggiuntivo pagato rispetto al tasso di riferimento — rispetto al livello previsto sulla sola base dei fondamentali macroeconomici. Questo non significa che i rating dell’AfCRA produrranno lo stesso effetto, ma l’analisi mostra che il passaggio da una categoria di rating a un’altra può essere collegato alle condizioni di finanziamento.
Secondo i dati della Conferenza delle Nazioni Unite sul commercio e lo sviluppo (유엔무역개발회의, UNCTAD), dall’inizio del 2012 a maggio 2023 i Paesi in via di sviluppo hanno sostenuto costi medi per il capitale raccolto sui mercati internazionali superiori di circa 200 punti base rispetto ai Paesi sviluppati. Il punto base è un’unità di misura delle differenze nei tassi d’interesse. Questo divario, da solo, non dimostra che la causa siano i rating, ma evidenzia l’importanza dei costi di finanziamento nel dibattito sulle risorse per lo sviluppo.
Si immagini, per esempio, un’impresa africana alla ricerca di investimenti esterni. Se un investitore consulta il rating dell’impresa e ha restrizioni sui titoli al di sotto di un determinato livello, la valutazione può influire sulla sua decisione di investire o sul tasso che richiederà. Tuttavia, non si può dare per scontato che i rating dell’AfCRA siano effettivamente accettati dagli investitori o riducano i costi di finanziamento dell’impresa.
Istituzioni e criteri di valutazione pertinenti
Il rating del credito è un giudizio sulla capacità di un debitore di rimborsare i propri debiti, non una garanzia che lo farà. La soglia tra investment grade e speculative grade è importante perché può essere collegata alle restrizioni che riguardano le partecipazioni di alcuni investitori istituzionali. Nel leggere un rating, occorre quindi considerare non soltanto il livello assegnato, ma anche quali categorie di rating sono ammesse dagli investitori che forniscono i finanziamenti.
Le valutazioni possono anche entrare a far parte delle regole finanziarie. Secondo l’articolo, nel 1975 le autorità di regolamentazione finanziaria statunitensi iniziarono a riconoscere ufficialmente i rating delle agenzie designate ai fini della determinazione dei requisiti patrimoniali degli enti regolamentati. È un esempio di come i rating delle agenzie possano interagire con la regolamentazione, andando oltre le decisioni dei partecipanti al mercato. Questo dato, tuttavia, non permette di sapere come o in quali Paesi i rating dell’AfCRA saranno riconosciuti ai fini normativi.
Differenze tra le fonti
Una delle fonti sottolinea che l’APRM definisce l’AfCRA un organismo complementare, non una sfidante delle tre maggiori agenzie di rating mondiali. Un’altra fonte riferisce che alcuni analisti hanno descritto l’AfCRA come una concorrente delle tre agenzie esistenti, sostenendo che questa rappresentazione trascura una questione più ampia.
Fatti accertati e aspetti ancora da chiarire
Fatti accertati
- L’AfCRA è stata ufficialmente avviata al termine di un percorso durato quasi dieci anni.
- Nel 2017 l’AU ha conferito all’APRM il mandato di sostenere il lavoro degli Stati membri in materia di agenzie di rating del credito; nel 2019 le istituzioni africane hanno iniziato a valutare la fattibilità della creazione di una propria agenzia.
- Nel corso del processo di istituzione sono stati approvati politicamente un modello guidato dal settore privato e la scelta di Mauritius come sede centrale.
- L’APRM definisce l’AfCRA un organismo complementare alle tre principali agenzie di rating mondiali e le assegna il compito di valutare le economie africane in modo equo, indipendente e adeguato al contesto.
Aspetti ancora da chiarire
- L’AfCRA sarà in grado di fornire valutazioni effettivamente indipendenti e adeguate al contesto?
- In che misura investitori e autorità di regolamentazione accetteranno le valutazioni dell’AfCRA?
- I rating dell’AfCRA potranno ridurre i costi di finanziamento per i debitori africani?
Che cosa dovrebbe verificare il lettore
- Quando esamina un rating, è utile considerare non soltanto il nome dell’agenzia, ma anche se il giudizio è investment grade e se l’investitore che fornisce i fondi ammette quel livello.
- Occorre verificare se le valutazioni dell’AfCRA sono effettivamente riconosciute nelle decisioni d’investimento o nella regolamentazione pertinente. Il solo fatto che l’agenzia sia stata avviata non permette di sapere se il mercato le darà credito.
- Se si sostiene che una variazione del rating riduca i costi di finanziamento, bisogna distinguere tra un effetto comprovato e un’aspettativa o un’analisi.
Riferimenti
- Altri articoli consultati: theconversation.com

















