
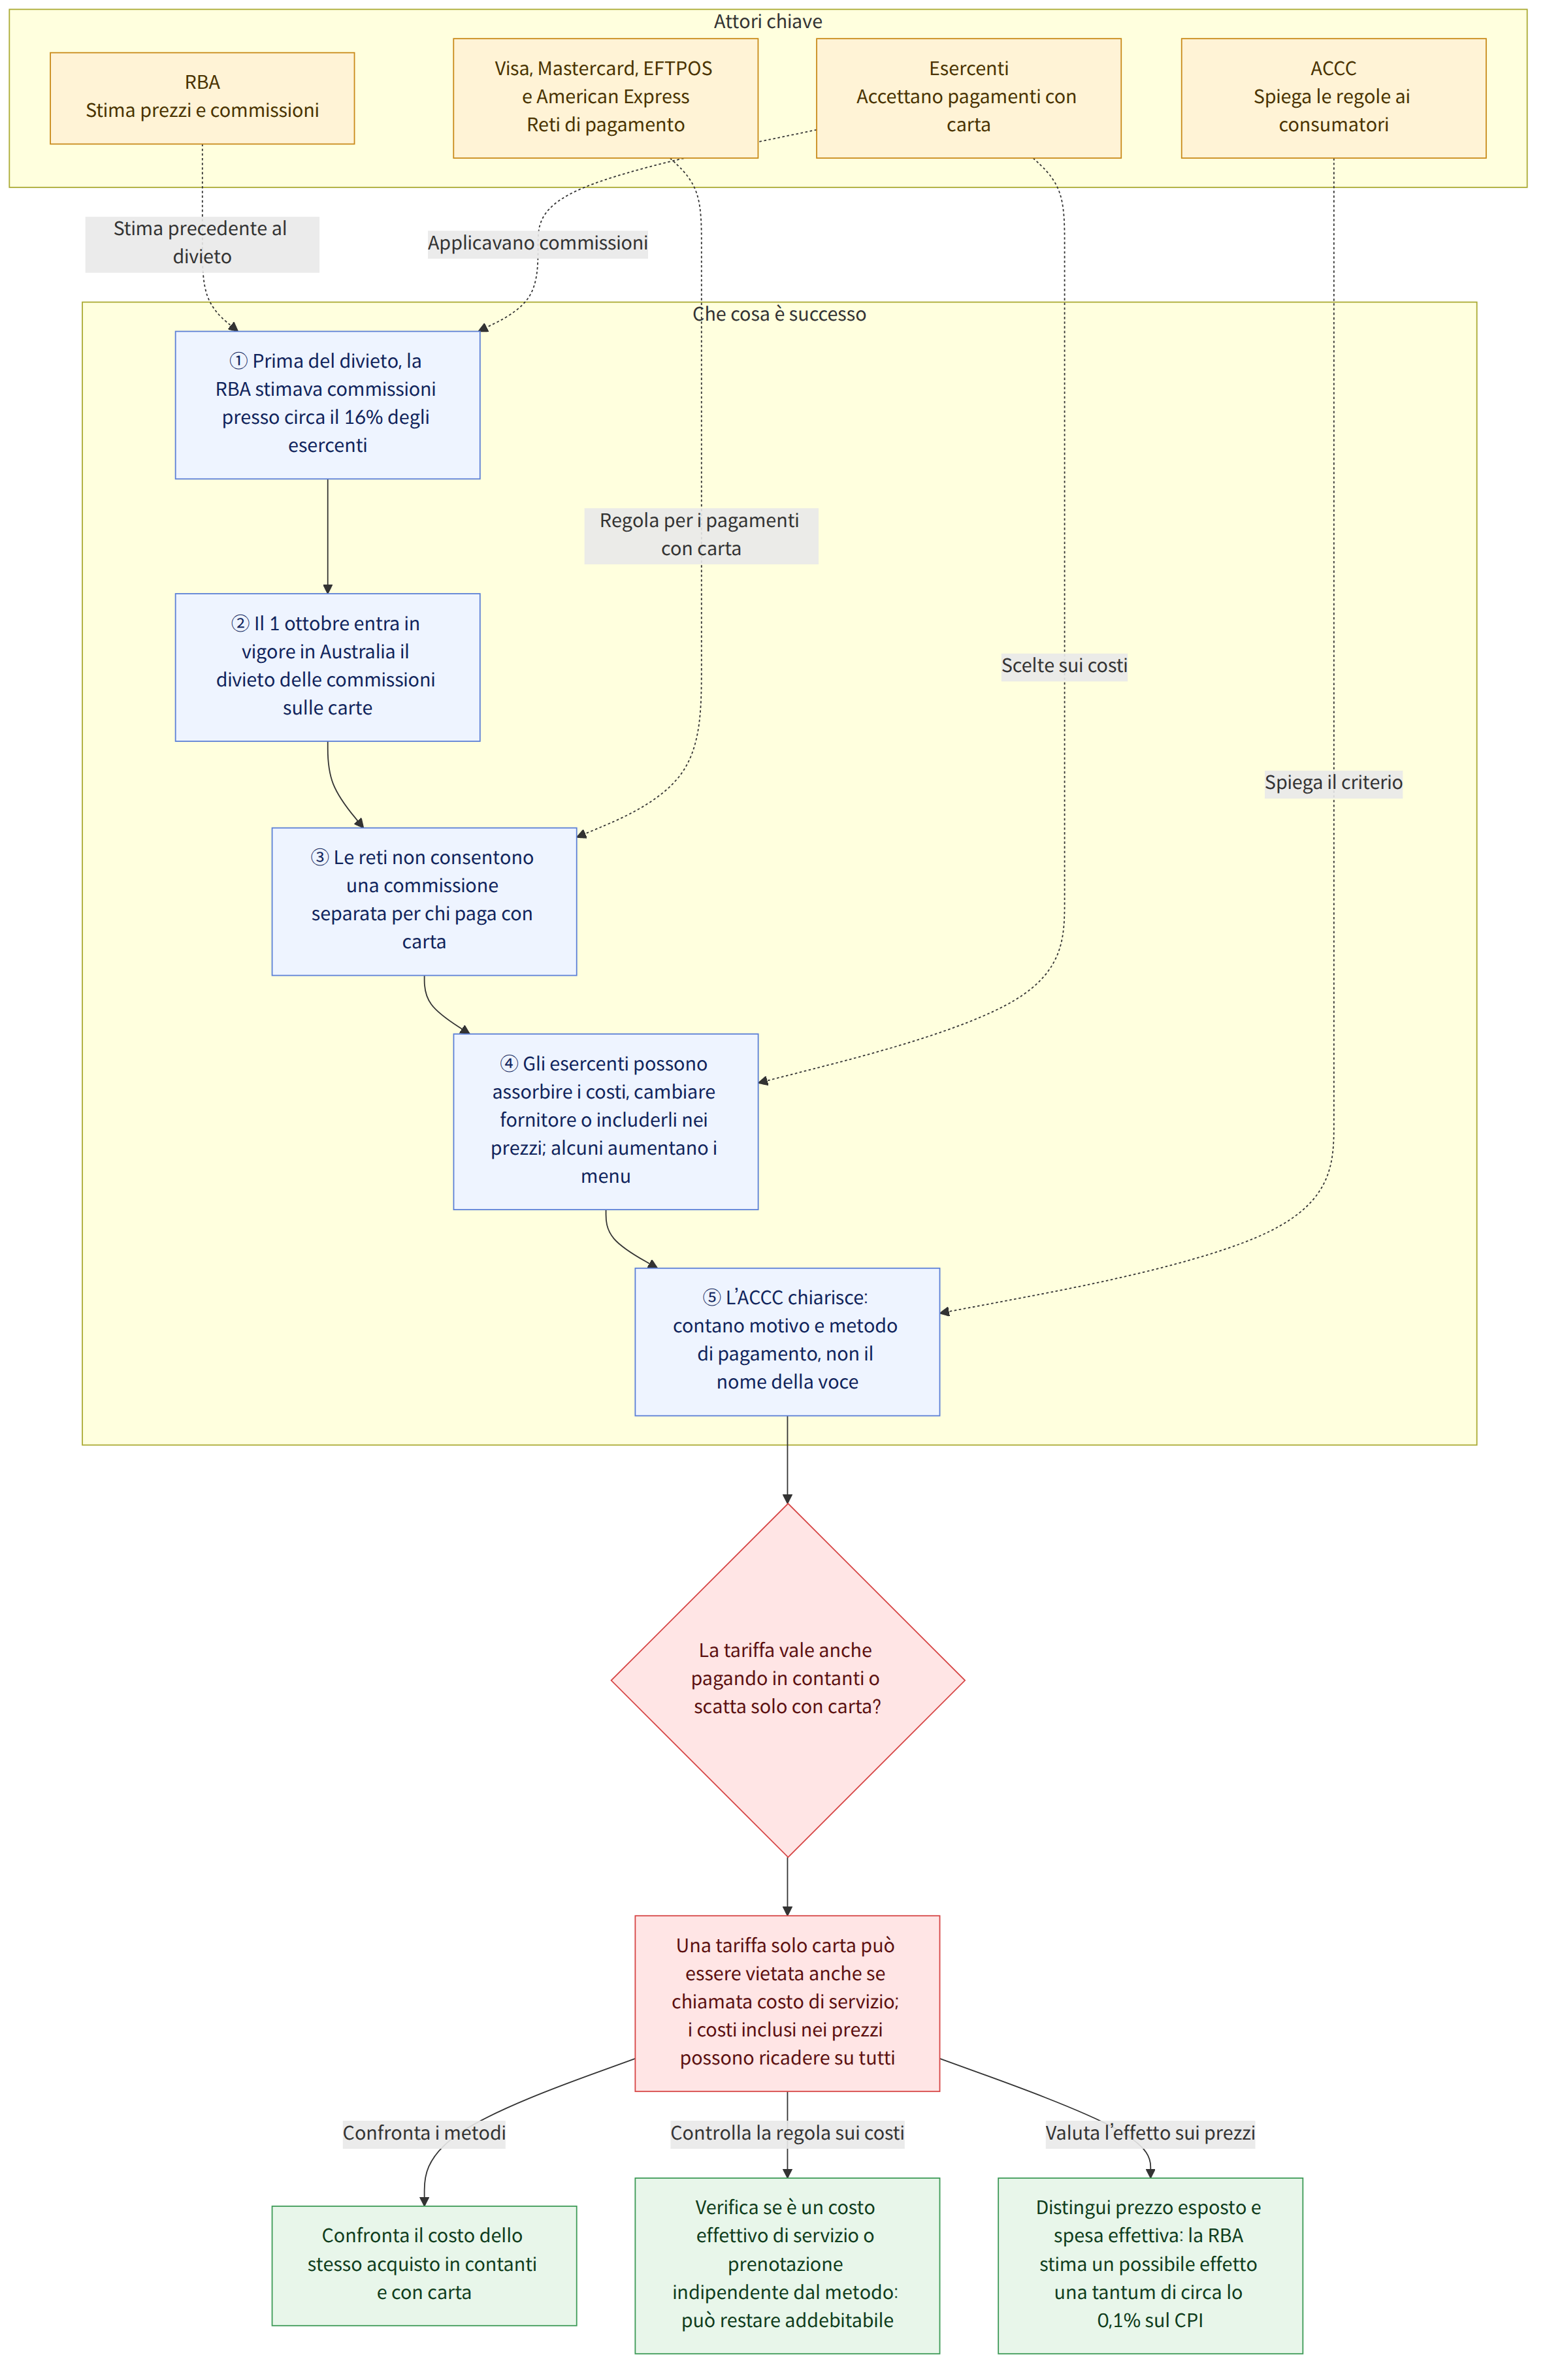
Con l’entrata in vigore, in Australia, del divieto delle commissioni sulle carte il 1° ottobre, Visa, Mastercard, EFTPOS e American Express non consentono agli esercenti di aggiungere una commissione separata per i clienti che pagano con carta. Tuttavia, non tutte le nuove voci indicate come «costo di servizio» o «supplemento giornaliero» rientrano nel divieto. Il criterio fondamentale non è il nome della tariffa, ma il motivo per cui viene addebitata.
Contesto
La Commissione australiana per la concorrenza e i consumatori (ACCC) spiega che possono continuare a essere addebitati i costi effettivi di servizio o di prenotazione indipendenti dal metodo di pagamento. Al contrario, una tariffa che scatta solo quando si paga con carta può costituire una commissione sulla carta anche se viene chiamata «costo di servizio». L’ACCC avverte che cambiare il nome della commissione per aggirare le regole può trarre in inganno i consumatori.
Prima del divieto, secondo una stima della Banca centrale australiana (RBA), circa il 16% degli esercenti applicava commissioni sulle carte. Tra questi figuravano bar, ristoranti, negozi di alimentari, Aldi e alcuni negozi online; la maggior parte dei grandi rivenditori non applicava commissioni. Secondo la RBA, nel 2024-25 i consumatori hanno pagato circa 1,6 miliardi di dollari australiani di commissioni sulle carte; i dati citati nell’articolo indicavano commissioni pari allo 0,5-1,5% dell’importo della transazione.
Il divieto delle commissioni non elimina i costi che gli esercenti sostengono per accettare pagamenti con carta. Possono farsene carico, cercare un fornitore di servizi di pagamento meno costoso oppure includerli nei prezzi di prodotti e servizi. L’articolo riferisce anche che alcuni bar e ristoranti hanno aumentato i prezzi dei menu il 1° ottobre per compensare i costi addebitati dai fornitori di servizi di pagamento con carta.
Che cosa significa questa notizia
Per i consumatori, la semplice comparsa di una nuova voce sullo scontrino non basta a concludere che ci sia stata una violazione. Il primo elemento da verificare è se la tariffa si applica a tutti i pagamenti oppure soltanto a quelli con carta. Per esempio, se acquistando lo stesso prodotto in contanti non si paga alcun supplemento, mentre pagando con carta se ne aggiunge uno, è ragionevole chiedersi se quella voce costituisca una commissione sulla carta, anche se è indicata come «costo di servizio». Tuttavia, i casi e le modalità di presentazione delle tariffe descritti nell’articolo non bastano a dimostrare che un determinato esercente abbia violato le regole.
Se i costi vengono inclusi nei prezzi dei prodotti, anche i clienti che pagano in contanti o utilizzano un metodo di pagamento meno costoso possono sostenerne una parte. È possibile offrire sconti per i pagamenti in contanti o con PayID, ma gli sconti devono essere indicati chiaramente. Se non ci sono più commissioni separate, il supplemento aggiunto subito prima del pagamento può essere meno visibile, ma può diventare più difficile capire quanto dei costi per accettare pagamenti con carta sia incluso nel prezzo esposto.
È inoltre opportuno distinguere gli indicatori dei prezzi dalla spesa effettiva. La RBA ha stimato che includere nei prezzi esposti le commissioni sulle carte precedentemente applicate potrebbe aumentare di circa lo 0,1% l’indice dei prezzi al consumo (CPI, un indicatore delle variazioni dei prezzi dei beni e dei servizi acquistati dalle famiglie). Le commissioni precedenti non erano incluse nel CPI, mentre i prezzi esposti dopo l’aumento lo saranno; per questo, spiega la RBA, si tratterebbe in genere di un effetto statistico una tantum. Se un esercente aumenta i prezzi complessivi più di quanto avrebbe fatto per coprire le commissioni precedenti, si tratta di una questione distinta dall’aumento effettivo della spesa per i consumatori.
Informazioni su norme e supporto pertinenti
La guida legale interna L1 è un materiale che tratta questioni di danno ai consumatori e di pubblicità e indicazioni commerciali in Corea del Sud; non è una guida giuridica applicabile alle norme australiane sulle commissioni delle carte. Tuttavia, il criterio indicato nel materiale coreano — valutare in modo obiettivo l’impressione complessiva che riceverebbe un consumatore mediamente attento, anziché isolare singole parole di un annuncio o di un’indicazione — può essere utile per esaminare come viene presentata una tariffa. Non è un criterio che chiarisce quali prove chieda effettivamente l’autorità di regolamentazione australiana.
L1 spiega che, in materia di risarcimento, possono essere rilevanti non solo il fatto che un’indicazione abbia tratto in inganno, ma anche il danno effettivo e il nesso causale tra il danno e il comportamento. Perciò, se un consumatore contesta una differenza di prezzo, distinguere gli elementi che sono cambiati — come il prezzo esposto, l’importo indicato al momento del pagamento e le voci sullo scontrino — può aiutare a descrivere la situazione. L1, tuttavia, non specifica termini concreti per presentare una richiesta e non consente di trarre conclusioni sui diritti o sulle procedure applicabili in Australia.
Fatti accertati e aspetti ancora ignoti
Fatti accertati
- Dal 1° ottobre, i circuiti delle carte non consentono agli esercenti di aggiungere una commissione sulle carte ai clienti che pagano con carta.
- Possono continuare a essere addebitati i costi effettivi di servizio e di prenotazione indipendenti dal metodo di pagamento.
- Gli esercenti possono sostenere i costi di accettazione delle carte, cercare fornitori di servizi di pagamento meno costosi oppure includerli nei prezzi complessivi.
- In generale, i costi di servizio ordinari obbligatori, inevitabili e calcolabili in anticipo devono essere inclusi nel prezzo totale esposto.
- I supplementi di bar e ristoranti per il fine settimana e i giorni festivi possono essere indicati separatamente, ma sul menu devono essere ben visibili la percentuale del supplemento e i giorni in cui si applica.
Aspetti ancora ignoti
- L’articolo non specifica quali prove chiederebbe l’autorità di regolamentazione per stabilire se il costo di servizio applicato da un singolo esercente sia una commissione sulla carta a cui è stato semplicemente cambiato nome.
- Non è stato accertato se i singoli esercenti menzionati nell’articolo abbiano effettivamente violato le regole.
- Non è possibile sapere in generale se ciascun esercente abbia assorbito i costi dei pagamenti con carta, scelto un altro fornitore o li abbia inclusi nei prezzi.
Che cosa verificare
- Prima di pagare, confrontare il prezzo esposto, l’importo indicato al momento del pagamento e lo scontrino, controllando con quale metodo di pagamento scatta la nuova tariffa.
- Se ci sono costi ordinari obbligatori, verificare se sono calcolabili in anticipo e se sono inclusi nel prezzo totale esposto. Per i supplementi del fine settimana e dei giorni festivi, controllare che sul menu siano indicati chiaramente i giorni di applicazione e la percentuale.
- Se è previsto uno sconto per i pagamenti in contanti o con PayID, verificare che le condizioni siano indicate chiaramente. Anche se una tariffa sembra ingiustificata, è meglio esaminare le condizioni effettive e i dettagli del pagamento anziché concludere che ci sia stata una violazione basandosi soltanto sul nome.

















