
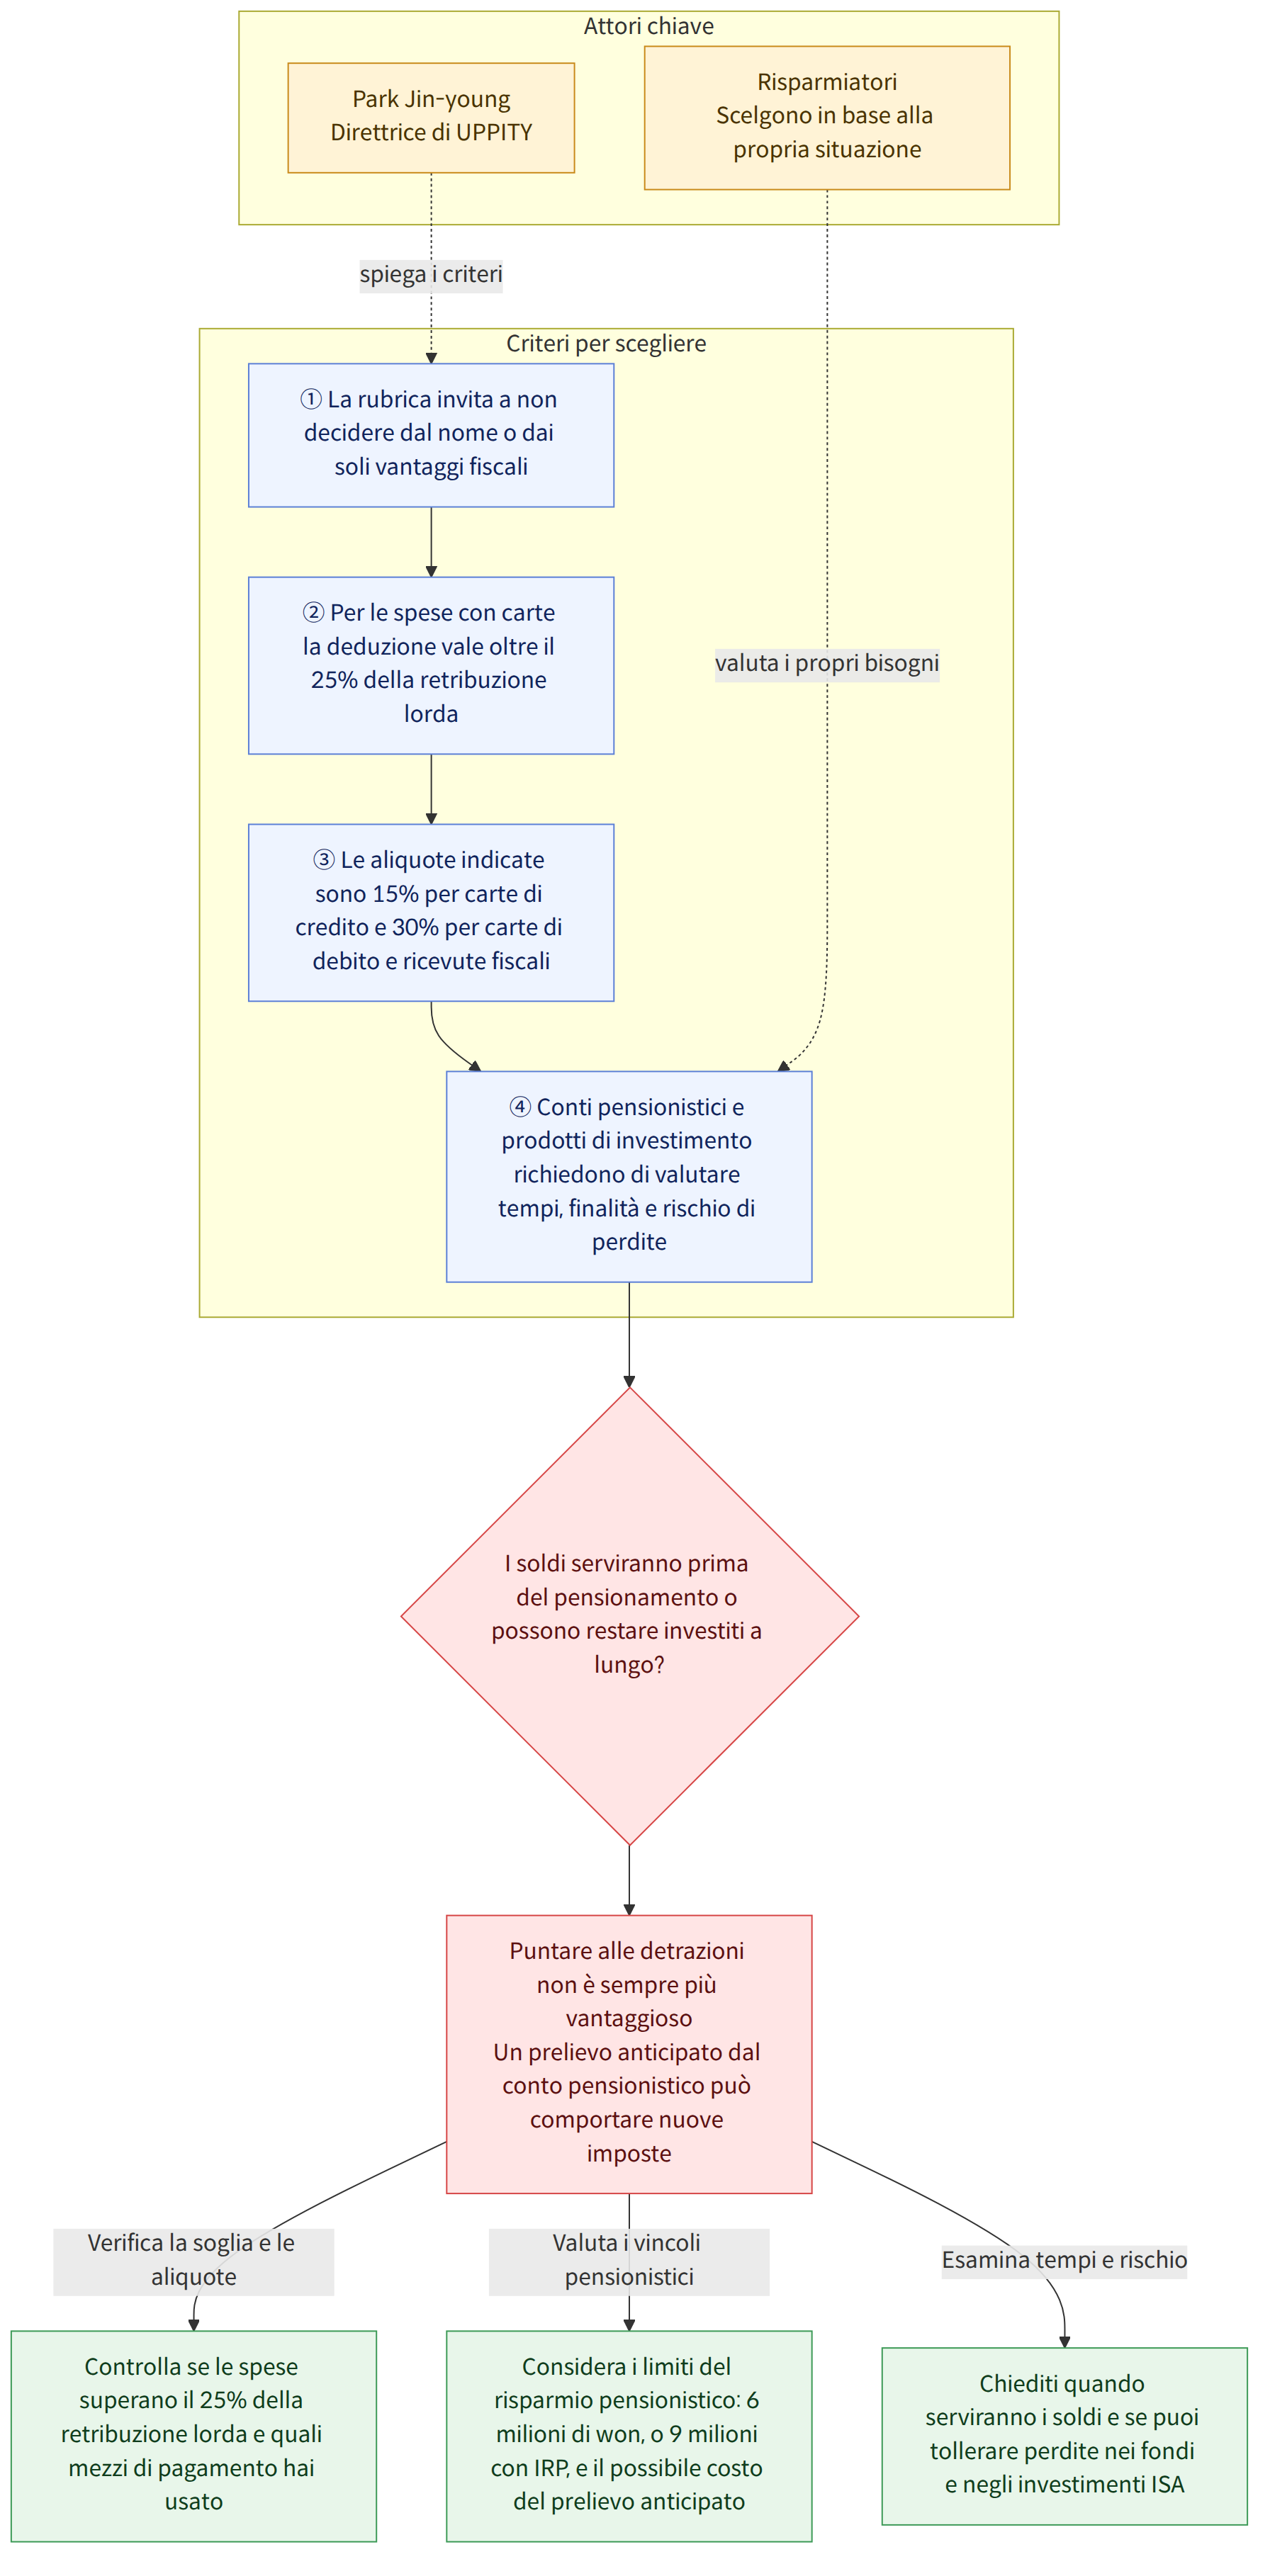
Park Jin-young, direttrice di UPPITY, suggerisce di non decidere in base al solo nome o ai vantaggi fiscali delle detrazioni di fine anno, dei conti pensionistici, del Fondo nazionale per la crescita e dell’ISA per la finanza produttiva. Il criterio sottolineato dalla rubrica è considerare non solo i vantaggi promessi dai regimi, ma anche a cosa serviranno i soldi, per quanto tempo si potranno lasciare vincolati e se l’investimento può comportare perdite.
Contesto
Il conguaglio fiscale di fine anno è la procedura con cui, all’inizio dell’anno successivo, si confrontano le imposte effettivamente dovute con quelle già trattenute dallo stipendio nel corso dell’anno. Poiché, anche se l’azienda trattiene in anticipo le imposte dalla retribuzione, è difficile tenere conto di tutte le circostanze personali, come i familiari a carico, i consumi e i versamenti nei fondi pensione, si ricalcola l’importo: le imposte versate in eccesso vengono restituite, mentre quelle versate in misura insufficiente devono essere pagate.
La rubrica spiega che farsi distrarre dal nome di un regime può far perdere di vista i criteri effettivi. La «deduzione dal reddito per gli importi spesi con carte di credito e altri mezzi» (신용카드 등 사용금액 소득공제) non riguarda soltanto le carte di credito. Comprende anche le carte di debito, le carte prepagate e le ricevute fiscali; secondo l’articolo, la deduzione si applica solo alle spese che superano il 25% della retribuzione lorda.
Le aliquote indicate sono del 15% per le carte di credito e del 30% per le carte di debito e le ricevute fiscali. La rubrica spiega quindi che fino al 25% della retribuzione lorda le spese non danno diritto alla deduzione, indipendentemente dalla carta usata; superata tale soglia, l’aliquota per le carte di debito e le ricevute fiscali è doppia rispetto a quella delle carte di credito. Tuttavia, le aliquote e i criteri trattati nell’articolo non bastano a determinare tutti i dettagli dell’applicazione nei singoli casi.
La rubrica indica che il risparmio pensionistico (연금저축) dà diritto a un credito d’imposta su versamenti fino a 6 milioni di won all’anno, importo che sale a 9 milioni di won sommando il regime pensionistico individuale aziendale (개인형퇴직연금, IRP). Tuttavia, il credito d’imposta non esaurisce lo scopo del conto pensionistico. Occorre anche considerare che il regime serve ad aiutare a prepararsi alla vecchiaia accumulando denaro a lungo per riceverlo sotto forma di pensione dopo il pensionamento.
Che cosa significa questa notizia
Questi contenuti mostrano che scegliere l’opzione che aumenta le detrazioni non è necessariamente sempre la scelta più vantaggiosa per ciascuno. Se si ritira per un altro scopo, prima del tempo, il denaro versato sul conto pensionistico beneficiando del credito d’imposta, si potrebbe dover pagare nuovamente le imposte. La rubrica suggerisce di verificare se si tratta di denaro che si può lasciare investito fino al pensionamento prima di usarlo per raggiungere il limite dei versamenti, anche quando potrebbe servire a breve per comprare casa, preparare un matrimonio o affrontare un periodo di congedo.
Per esempio, chi prevede di aver bisogno di denaro per comprare casa può chiedersi non solo se sia possibile raggiungere il limite residuo del credito d’imposta per il conto pensionistico, ma anche se sia possibile lasciare quei soldi lì fino al pensionamento. Si tratta di un’ipotesi il cui esito dipende dalla situazione personale; la rubrica sottolinea che bisogna considerare innanzitutto quando serviranno i fondi, anziché puntare a raggiungere il limite.
Lo stesso criterio va applicato ai prodotti di politica pubblica. Il Fondo nazionale per la crescita a partecipazione popolare (국민참여형 국민성장펀드) è stato presentato come un prodotto che raccoglie fondi dai cittadini per investirli a lungo termine nei settori industriali strategici avanzati e condivide i risultati con gli investitori. Il conto individuale di gestione patrimoniale per la finanza produttiva (생산적 금융 개인종합자산관리계좌, ISA) è stato descritto come un regime volto a indirizzare i fondi delle famiglie verso il mercato dei capitali nazionale e le imprese in crescita, investendo in azioni nazionali, fondi azionari e nel Fondo nazionale per la crescita.
Gli obiettivi di politica pubblica di questi prodotti possono essere diversi dall’obiettivo individuale di accrescere il proprio patrimonio. Il nome «crescita» o «produttivo» non garantisce che il patrimonio dell’investitore aumenti. L’articolo richiama l’attenzione sulla necessità di verificare in cosa si investe, per quanto tempo si possono lasciare vincolati i soldi e se si è in grado di sostenere eventuali perdite.
Informazioni sui regimi e sulle misure di sostegno
I criteri e i limiti di deduzione citati nella rubrica sono informazioni utili da considerare quando si valuta una scelta, ma non descrivono tutti i requisiti dettagliati applicabili a ciascun individuo. L’articolo indica che la deduzione per le spese con carta si applica solo alla parte che supera il 25% della retribuzione lorda e che il risparmio pensionistico dà diritto a un credito d’imposta su versamenti fino a 6 milioni di won all’anno, o fino a 9 milioni sommando l’IRP. Per valutare l’applicazione concreta non si dovrebbe trarre una conclusione basandosi solo su queste cifre: occorre verificare separatamente i requisiti dettagliati.
Sono stati illustrati gli obiettivi di politica pubblica del Fondo nazionale per la crescita e dell’ISA per la finanza produttiva, che mirano a indirizzare i fondi verso il mercato dei capitali nazionale e le imprese in crescita, ma la rubrica non riporta condizioni dettagliate di adesione, commissioni o modalità di recupero del capitale investito. Poiché non si possono dedurre i rendimenti attesi o l’entità delle perdite dal solo nome del prodotto o dal suo obiettivo di politica pubblica, è necessario verificare gli attivi in cui si investe, il periodo per cui i fondi resteranno vincolati e il rischio di perdite.
I vantaggi fiscali e il nome dei prodotti di politica pubblica non possono stabilire al posto tuo se siano adatti allo scopo per cui userai i tuoi soldi. Prima di considerare i vantaggi, valuta la destinazione dei fondi, per quanto tempo potrai mantenerli investiti e quali rischi sei disposto ad assumerti.
Fatti confermati e aspetti ancora da chiarire
Fatti confermati
- La rubrica ha descritto il conguaglio fiscale di fine anno come il confronto, all’inizio dell’anno successivo, tra le imposte già versate e quelle effettivamente dovute.
- La detrazione per le spese con carta si applica solo alla parte che supera il 25% della retribuzione lorda; le aliquote indicate sono del 15% per le carte di credito e del 30% per le carte di debito e le ricevute fiscali.
- La rubrica ha spiegato che il risparmio pensionistico dà diritto a un credito d’imposta su versamenti fino a 6 milioni di won all’anno, o fino a 9 milioni sommando l’IRP.
- Il Fondo nazionale per la crescita e l’ISA per la finanza produttiva sono stati presentati come strumenti con finalità di politica pubblica: non solo l’accrescimento del patrimonio individuale, ma anche l’indirizzamento dei fondi verso i settori industriali strategici avanzati e il mercato dei capitali nazionale.
Aspetti ancora da chiarire
- Quali sono le condizioni dettagliate di adesione e le commissioni del Fondo nazionale per la crescita e dell’ISA per la finanza produttiva?
- Qual è il livello di rischio d’investimento e la possibilità di perdite associati ai due prodotti di politica pubblica, e quali sono le condizioni per recuperare il capitale investito?
- Quali requisiti dettagliati si applicano alle aliquote e ai limiti delle detrazioni fiscali di fine anno illustrati nell’articolo?
Che cosa può verificare il lettore
- Per valutare la detrazione sulle spese con carta, distinguere la soglia del 25% della retribuzione lorda dalle aliquote applicabili ai diversi tipi di carta. Verificare separatamente se le cifre indicate nell’articolo si applicano anche ai propri requisiti specifici.
- Prima di decidere quanto versare sul conto pensionistico, considerare le necessità finanziarie a breve termine, come l’acquisto di una casa, i preparativi per un matrimonio o un periodo di congedo, e verificare se si può lasciare il denaro versato sul conto fino al pensionamento.
- Se si valuta un fondo o un’ISA, non limitarsi al nome e agli obiettivi di politica pubblica: verificare gli attivi in cui si investe, il periodo per cui i fondi resteranno vincolati, il rischio di perdite, le condizioni di adesione, le commissioni e le modalità di recupero del capitale.

















