

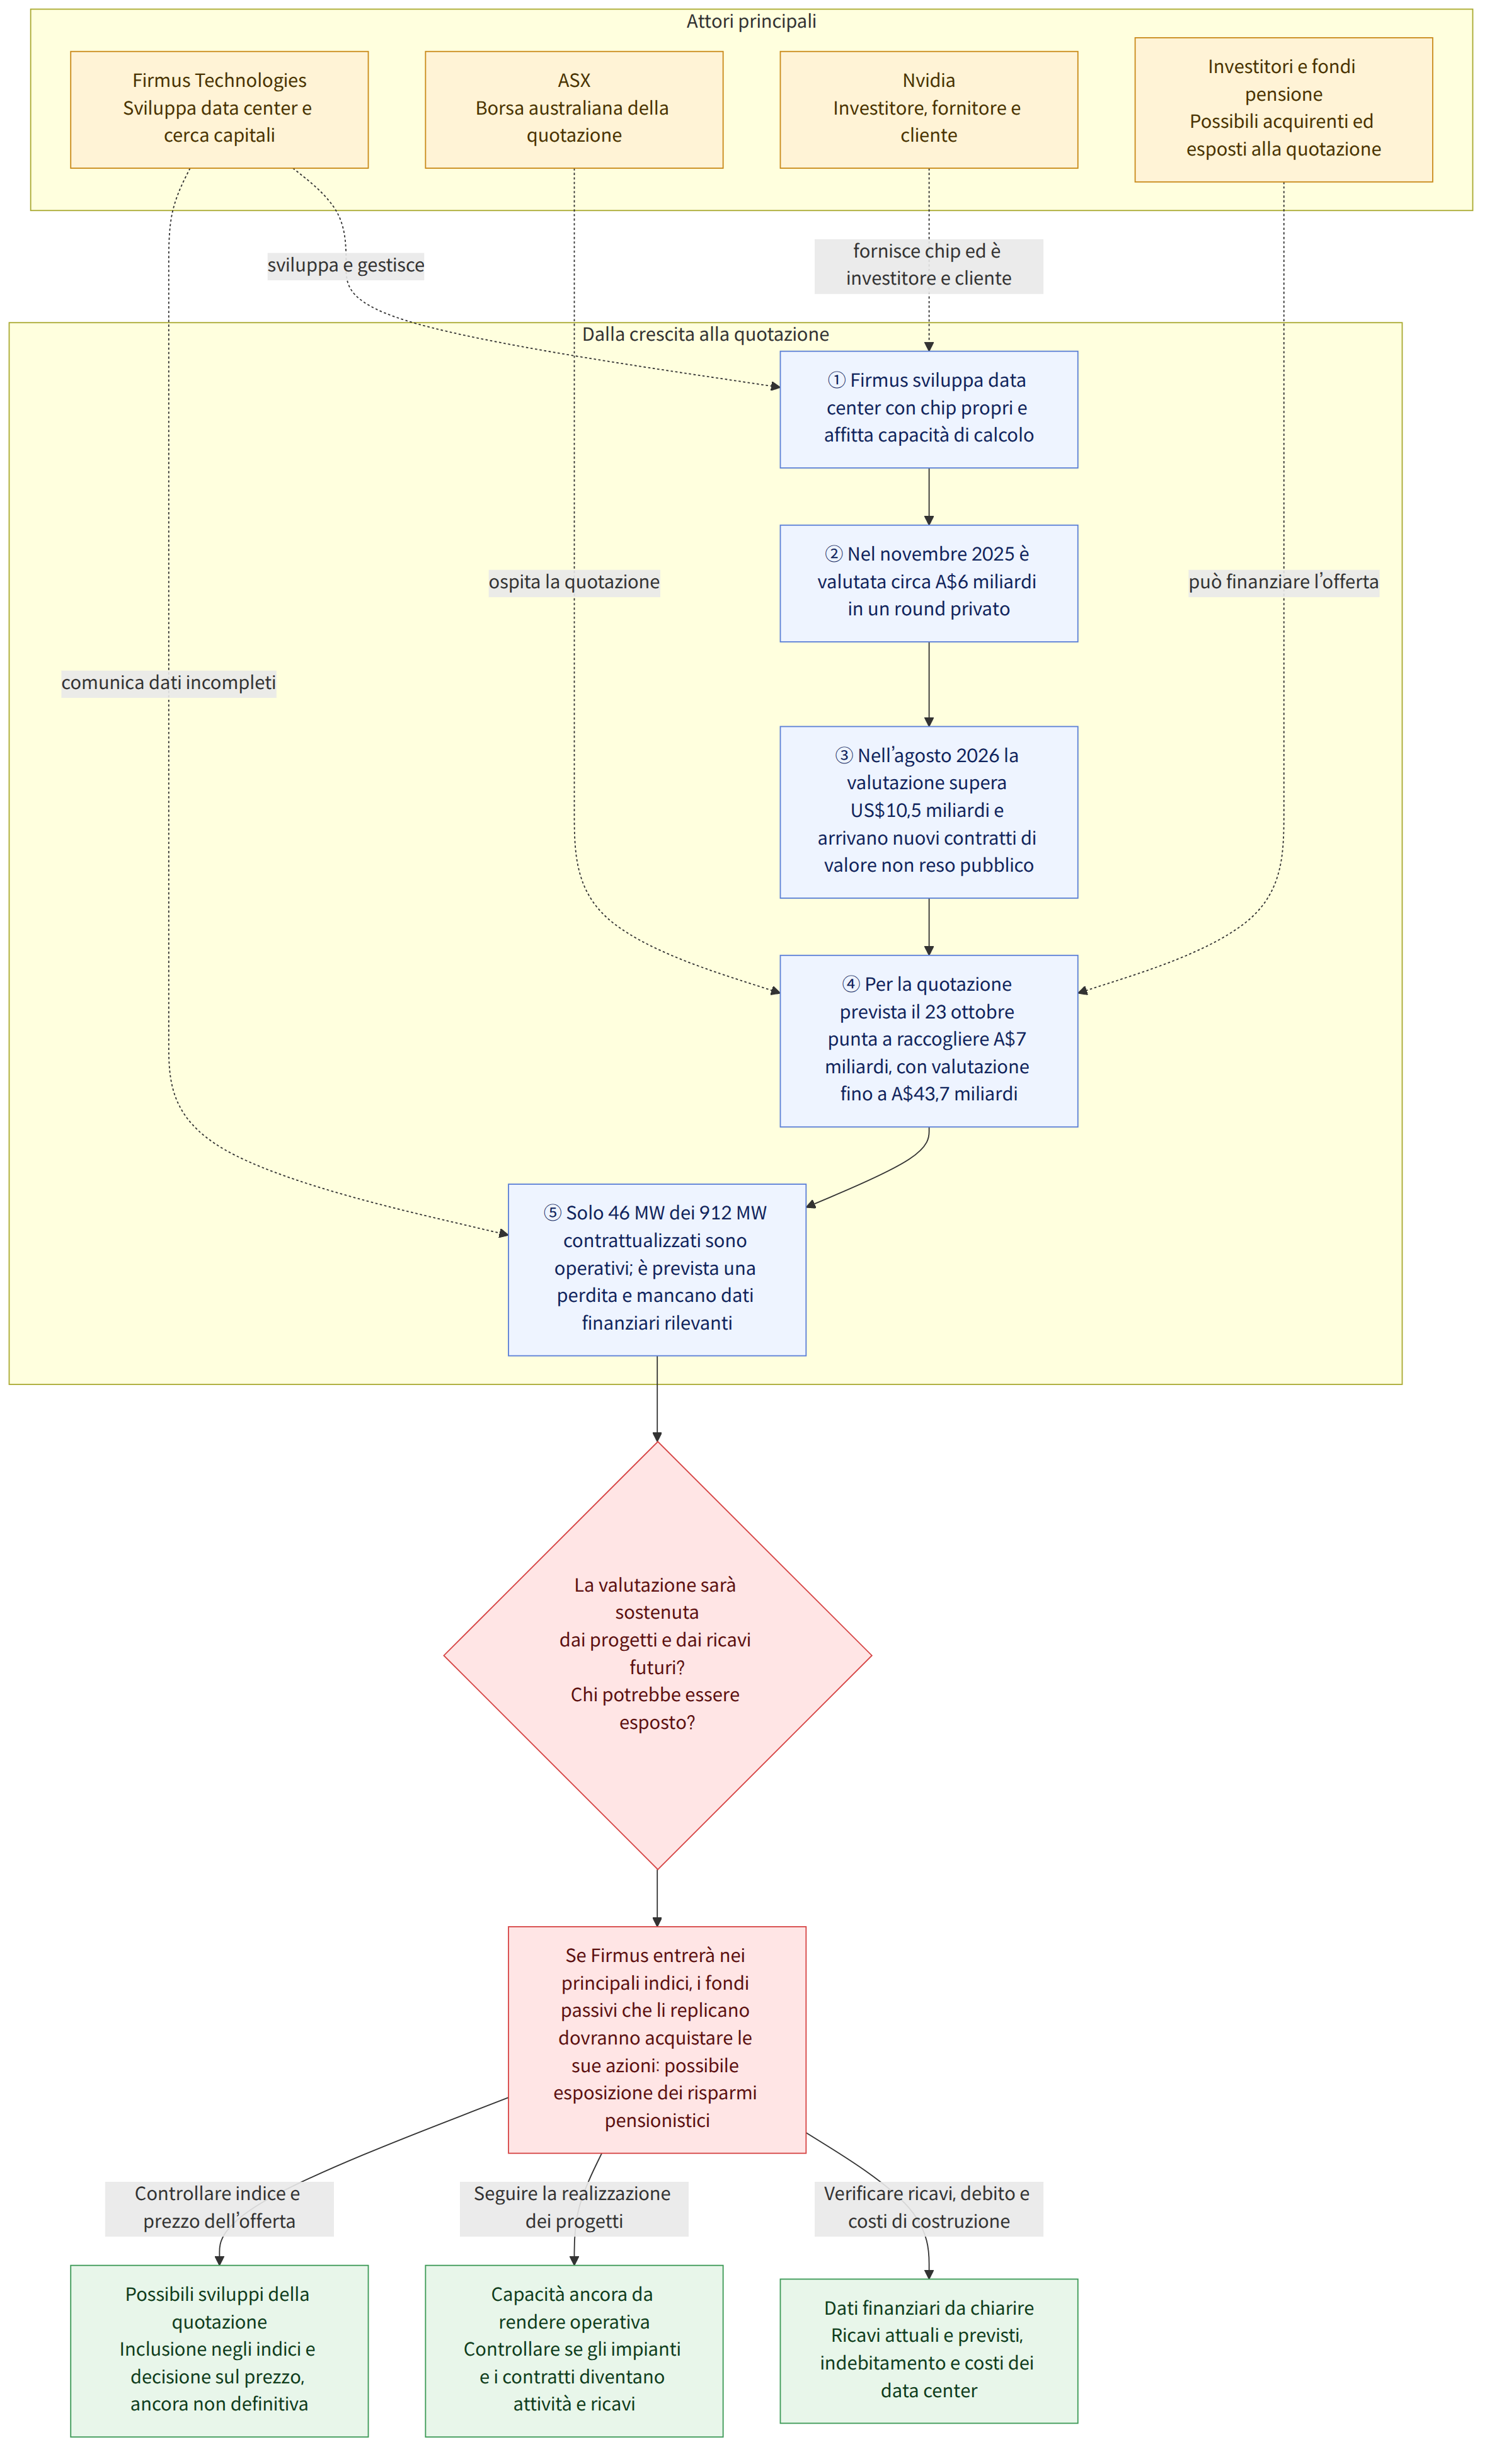
Firmus Technologies, sviluppatrice di data center per l’intelligenza artificiale, prevede di raccogliere A$7 miliardi dagli investitori con la quotazione alla Borsa australiana dei valori (호주증권거래소, ASX) il 23 ottobre. L’offerta implica una valutazione dell’azienda fino a A$43,7 miliardi e, secondo l’articolo, si tratta della seconda più grande offerta pubblica iniziale (IPO, la prima vendita pubblica delle azioni di una società) nella storia australiana, dopo quella di Telstra del 1997. Firmus, tuttavia, è in perdita e solo una parte della capacità dei data center contrattualizzata è operativa. La questione centrale della quotazione è quanto la valutazione elevata rifletta davvero la dimensione dell’attività e la situazione finanziaria della società.
Contesto
Firmus sviluppa data center dotati di chip Nvidia e affitta capacità di calcolo a grandi aziende tecnologiche come Meta e OpenAI. A differenza degli operatori tradizionali di data center, che in genere forniscono soprattutto spazio e alimentazione elettrica mentre i clienti installano i chip, Firmus possiede direttamente i chip. Questo modello le consente di fornire ai clienti la capacità di calcolo necessaria, ma la espone direttamente anche al valore dei chip e ai cambiamenti tecnologici.
La capacità dei data center contrattualizzata da Firmus è di 912 megawatt (MW). Di questa, però, è attualmente operativa una capacità di appena 46 MW, circa il 5%. Sono in funzione due data center; gli altri sono in fase di progettazione o costruzione. L’articolo riferisce che Firmus prevede una perdita di A$77 milioni nella prima metà di questo esercizio finanziario. Esiste dunque un divario notevole tra la capacità contrattualizzata e quella degli impianti attualmente operativi; il completamento dei progetti pianificati in strutture effettive è un fattore importante per valutare l’azienda.
Anche la rapidità con cui è cresciuta la valutazione è degna di nota. Nel novembre 2025 Firmus era stata valutata circa A$6 miliardi in un round di finanziamento privato; nel round dell’agosto 2026 le era stata attribuita una valutazione superiore a US$10,5 miliardi. L’obiettivo di A$43,7 miliardi per la quotazione è circa tre volte la valutazione di agosto. Dopo agosto la società ha siglato nuovi contratti, ma il loro valore non è stato reso pubblico: sulla base delle sole informazioni disponibili, è quindi difficile stimare la dimensione dell’attività che giustificherebbe l’aumento della valutazione.
Anche le informazioni finanziarie presentano lacune. L’articolo rileva che non è ancora possibile verificare i ricavi attuali e previsti, il livello dell’indebitamento o i costi di costruzione dei data center. Questi dati sono necessari agli investitori per valutare non solo il potenziale di crescita dei ricavi, ma anche i finanziamenti necessari per realizzare gli impianti e il peso delle perdite. Alcune notizie hanno riferito che si sta valutando una riduzione del prezzo dell’offerta, ma non è stata comunicata alcuna decisione definitiva.
Che cosa significa questa notizia
Una valutazione elevata non significa necessariamente che il valore sia sbagliato. Tuttavia, il fatto che la capacità attualmente operativa sia pari a circa il 5% di quella contrattualizzata implica che gli investitori attribuiscono un valore considerevole non solo all’attività già in funzione, ma anche agli impianti che devono ancora essere costruiti e al rispetto dei contratti futuri. Se i progetti o i contratti non si traducessero in strutture operative e ricavi con la rapidità attesa, potrebbe diventare difficile giustificare una valutazione elevata.
Il modello basato sul possesso diretto dei chip comporta anche rischi legati ai cambiamenti tecnologici. L’articolo spiega che Nvidia è coinvolta anche in veste di investitore, fornitore e cliente. Quando diversi rapporti commerciali si concentrano attorno a un’unica azienda, i cambiamenti tecnologici o nelle prospettive di tale azienda possono influire anche su Firmus. Sulla base delle informazioni pubbliche, tuttavia, non è possibile sapere quale entità di perdita potrebbero provocare questi rischi.
L’esito della quotazione può avere implicazioni anche per i risparmi pensionistici dei singoli. Se Firmus sarà inclusa nei principali indici azionari, i fondi passivi (fondi che investono cercando di replicare la composizione di un indice) che li seguono dovranno acquistare le sue azioni. L’articolo stima che nei primi tre mesi dalla quotazione gli acquisti dei fondi passivi ammonteranno a A$500 milioni–1 miliardo. Se una parte dei contributi pensionistici è investita in fondi indicizzati e questi includono Firmus, gli iscritti potrebbero essere esposti indirettamente alle oscillazioni del titolo anche senza aver scelto direttamente di acquistarlo.
Per esempio, se i risparmi pensionistici di un iscritto sono investiti in un fondo che replica un indice e Firmus ne fa parte, gli acquisti del fondo possono collegare una parte del patrimonio dell’iscritto all’andamento del titolo Firmus. Questo non significa che tutti gli iscritti ai fondi pensione finiranno necessariamente per possedere azioni Firmus. L’effettiva presenza del titolo e il suo peso dipendono dal prodotto pensionistico sottoscritto e dal modo in cui investe il fondo.
Fatti accertati e aspetti ancora da chiarire
Fatti accertati
- Firmus punta a raccogliere A$7 miliardi con la quotazione all’ASX del 23 ottobre e a una valutazione fino a A$43,7 miliardi.
- Dei 912 MW di capacità contrattualizzata, 46 MW sono operativi; due data center sono in funzione e gli altri sono in fase di progettazione o costruzione.
- La società prevede una perdita di A$77 milioni nella prima metà di questo esercizio finanziario.
- Firmus progetta tre data center nel nord della Tasmania; secondo quanto riferito, l’impianto di Bell Bay diventerà il maggiore consumatore di elettricità dello Stato.
- La Banca centrale australiana (호주중앙은행, RBA) ha avvertito che i rapporti finanziari circolari tra aziende di intelligenza artificiale potrebbero accrescere le vulnerabilità del sistema finanziario, ma non ha menzionato direttamente Firmus.
Aspetti ancora da chiarire
- Quali sono i ricavi attuali e previsti di Firmus, l’entità del suo debito e i costi di costruzione dei data center?
- Il prezzo dell’offerta sarà infine ridotto?
- Quali sono gli importi e le condizioni specifiche dei nuovi contratti con OpenAI e altri?
- Quando entreranno in funzione gli impianti in progetto o in costruzione e con quale rapidità la capacità contrattualizzata si tradurrà in ricavi effettivi?
Che cosa dovrebbe verificare il lettore
- Quando saranno pubblicati i documenti relativi all’offerta, sarà utile esaminare insieme le previsioni sui ricavi, le perdite, il debito e i costi di costruzione, per capire su quali ipotesi si fonda la valutazione dell’azienda.
- Gli iscritti ai fondi pensione possono verificare se il proprio prodotto investe in fondi indicizzati e come potrebbero cambiare il peso di Firmus nel portafoglio e la volatilità nel caso in cui tali fondi includessero la società.
- Chi è interessato ai progetti di data center in Tasmania dovrebbe distinguere, per ciascun impianto, la fase di avanzamento, le questioni locali relative al consumo di elettricità e lo stato della consultazione dei residenti.
















