
アフリカ信用格付機関(아프리카신용평가기관、AfCRA)を既存の国際信用格付機関の競争相手と見るべきか、アフリカに新たな格付機関が必要なのかをめぐり、議論が続いている。筆者のMisheck Mutize氏は、この問いだけでは核心を見落とすと考える。AfCRAの役割は既存機関に取って代わることよりも、アフリカの信用情報と資本市場を拡充し、すでに存在する資本が生産的な投資につながるよう支援することにある、という主張だ。
背景と文脈
信用格付けとは、資金を借りた政府や企業などが、どの程度返済能力を持つかを評価したものだ。この評価は、投資家が資金をどこに配分するか、また資金調達コストがどの程度になるかに影響する可能性がある。記事によると、アフリカの格付業界は規模が小さく、信用格付けを受けた機関・発行体は、推定資本全体の5%未満だ。
アフリカには、年金基金、政府系ファンド、銀行、保険会社などの投資家が保有・管理する国内資本が相当規模ある。記事で引用された推計では、この資本基盤は4兆ドルとされている。しかし筆者によると、国内資本のかなりの部分が償還期間90日の国債と債券に集中しており、インフラ・製造業・エネルギーなどの生産的な分野には十分な資金が行き渡っていない。
公式の信用格付けを受けている金融商品と経済主体の規模は、5,000億ドル未満とされている。また記事によると、2025年末時点でアフリカにおいて国際・国内の格付機関が付与した信用格付けは4,000件未満だった。同年、欧州連合では82万3,000件、米国では200万件を超えていた。アフリカで活動する格付機関は9社で、米国の10社、欧州連合の29社を下回る。
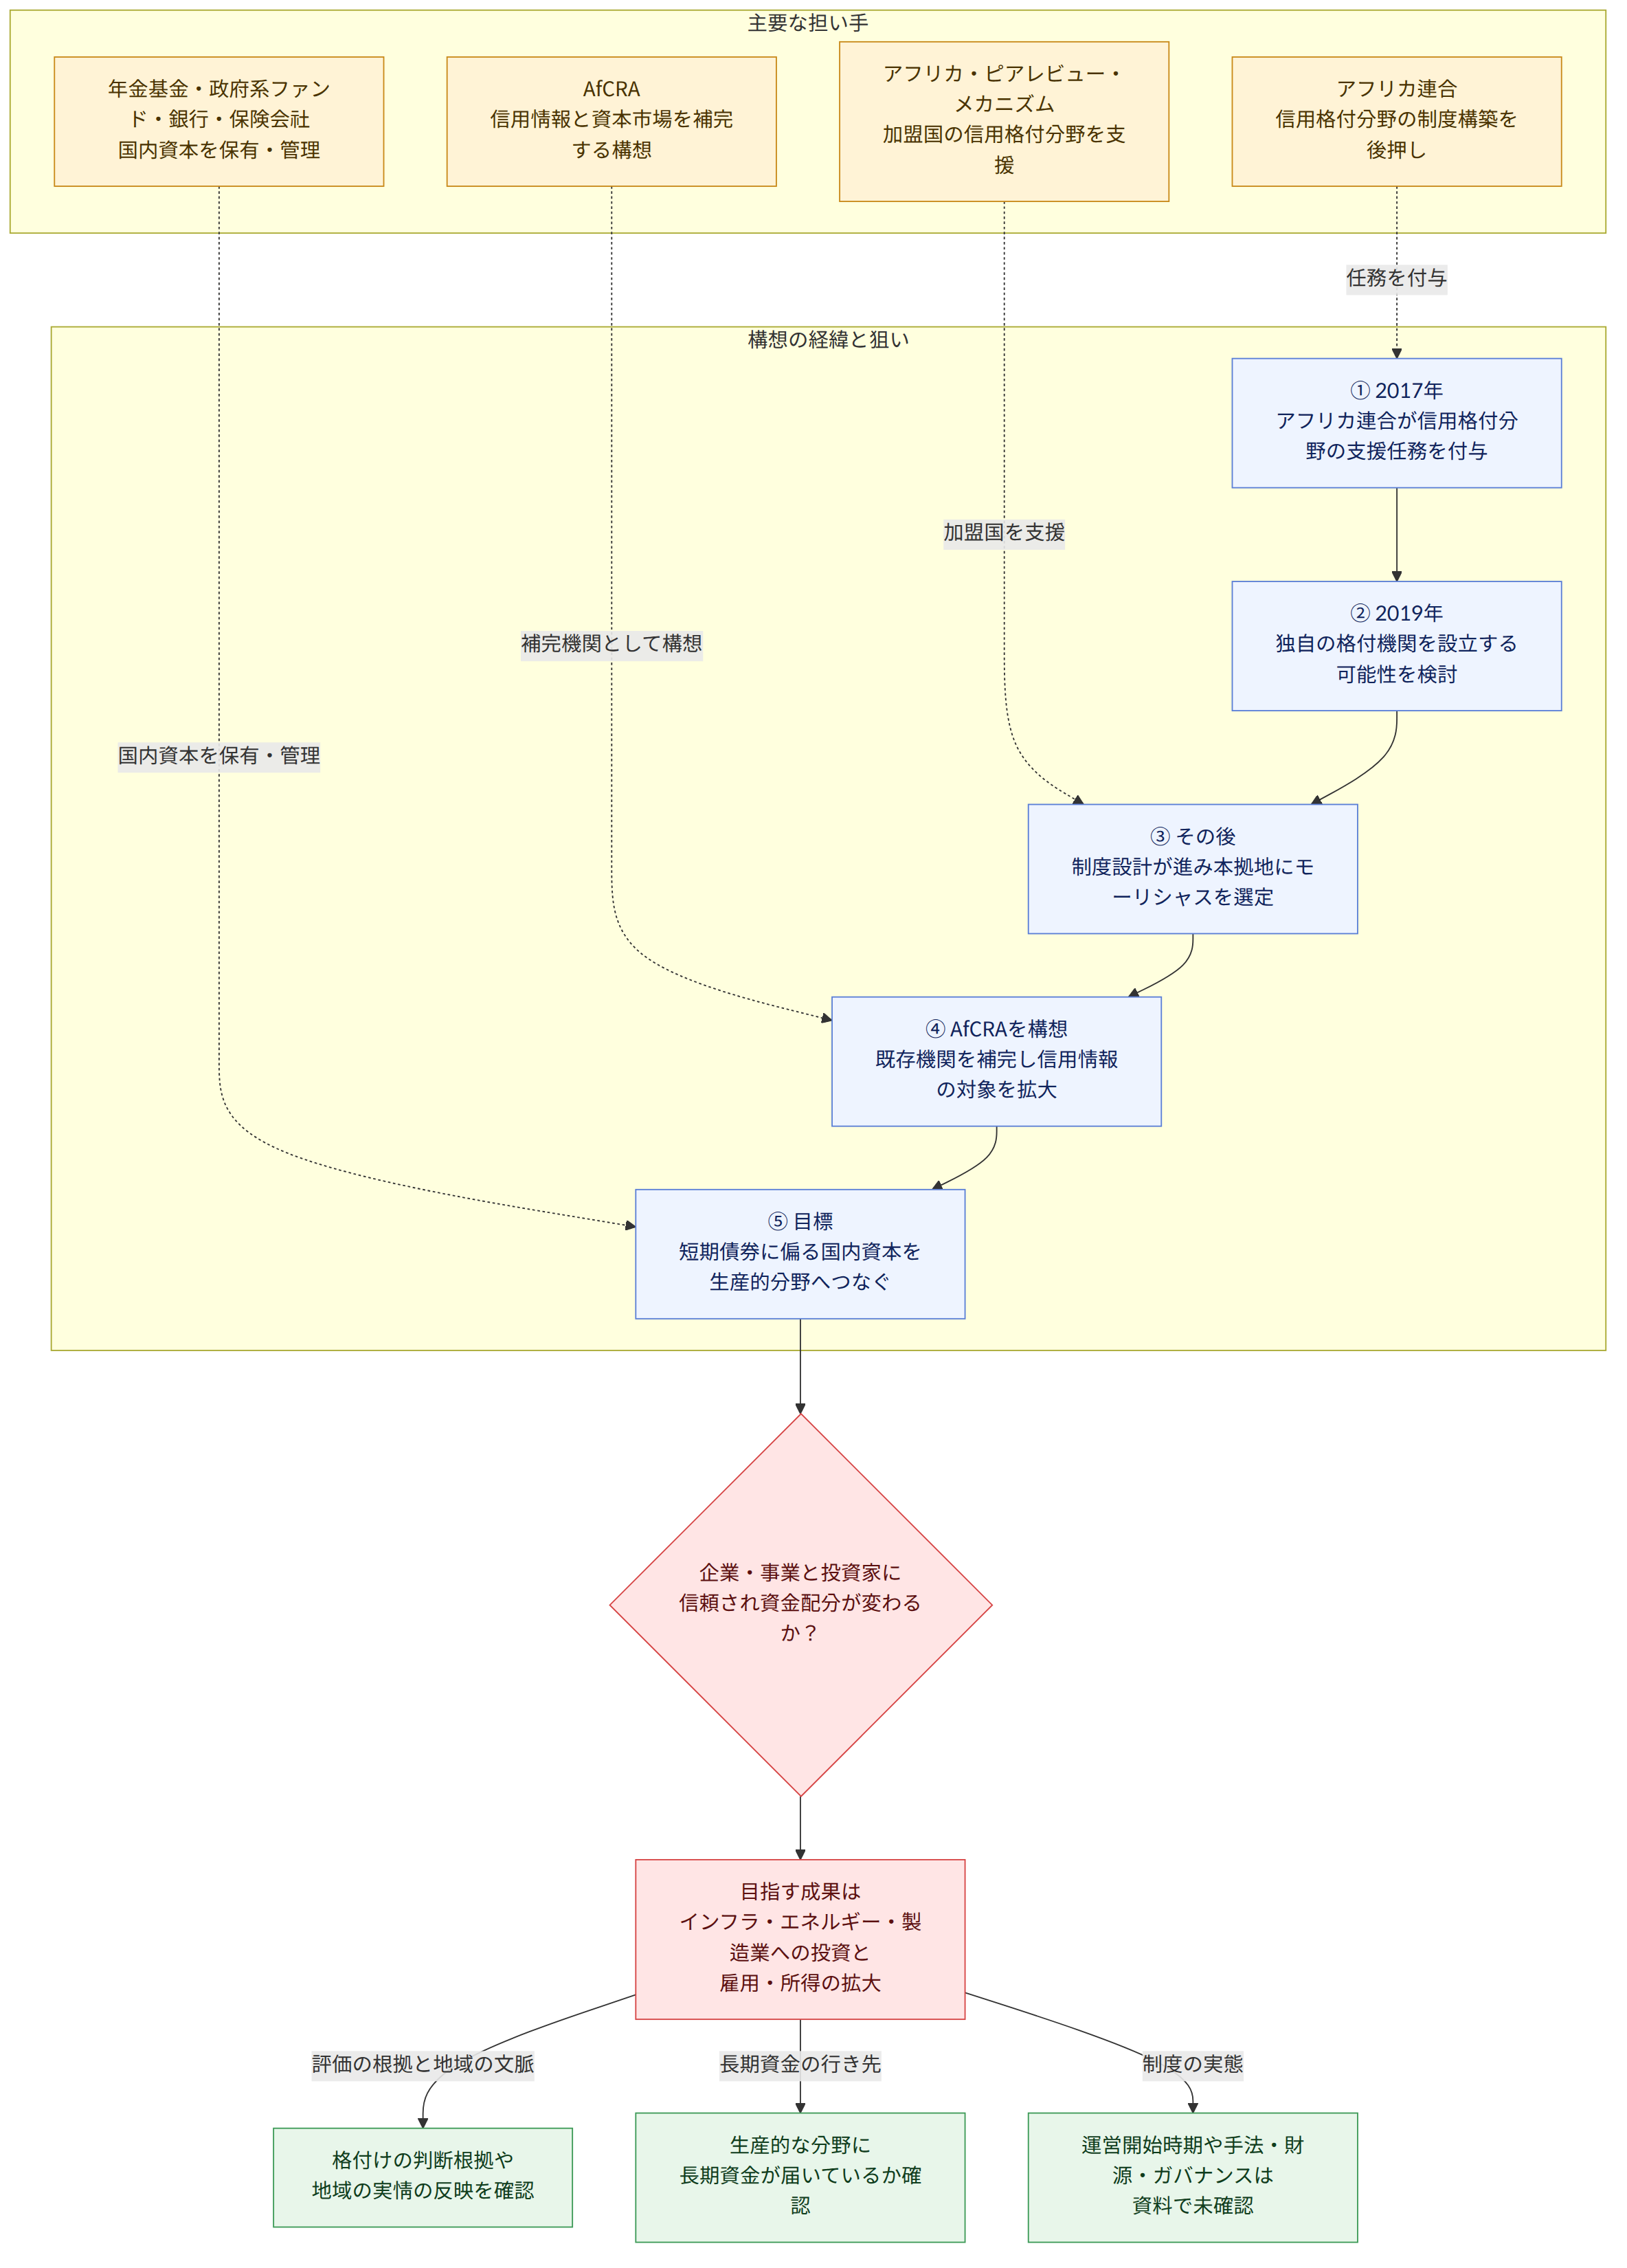
AfCRAの設立に向けた取り組みも、一朝一夕に始まったものではない。別の報道によると、アフリカ連合(아프리카연합)は2017年、アフリカ・ピアレビュー・メカニズム(아프리카 동료검토 메커니즘)に信用格付分野を支援する任務を与え、2019年には独自の格付機関を設立する可能性を検討した。その後、制度設計が進められ、民間主導のモデルに対する政治的な支持も続き、本拠地にはモーリシャスが選ばれた。この経緯は、機関を設立することと、実際に信頼される評価を提供することは別だと示している。
このニュースが意味すること
AfCRAが付与する格付けは、投資家がリスクを判断するための情報になり得る。特に、評価対象が少なく情報が不足している環境では、企業や事業のリスクが実際以上に大きく見積もられたり、地域の経済・政治・制度的な文脈が十分に反映されなかったりする可能性があるという問題意識が、記事には示されている。格付機関の分析と根拠が信頼を得られれば、投資家は短期で現金化しやすい商品にとどまらず、より多様な投資先を検討できる。
ただし、格付けを付与するだけで資金が自動的にインフラや製造業に移るわけではない。筆者が示すAfCRAの役割は、格付けの提供にとどまらない。公式な格付けがない3兆5,000億ドル超の資本に信用情報を加え、投資家がリスクを見分けるために必要な市場情報のエコシステムを拡充し、リスク認識のために資金が生産的な分野へ流れない構造を改善することも目標に掲げられている。
したがって、成果を評価する際には格付けの件数だけでなく、その分析が資金配分にどのような変化をもたらすかを見る必要がある。筆者は最終的に、インフラ・エネルギー・製造業への生産的な投資を通じて、雇用や所得、経済力の拡大に貢献しているかを基準にすべきだと主張する。これは、AfCRAの使命が格付機関としての市場シェア拡大にとどまらず、アフリカの金融構造をより均衡の取れたものにするところまで及ぶべきだという意味だ。
例えば、これまで十分な信用情報がなく長期資金の調達が難しかったアフリカの企業や事業について、AfCRAの評価が投資家にリスクをより具体的に説明する資料になる可能性がある。それでも、実際に資金調達が可能になるのか、その資金が生産的な活動や雇用につながるのかは、別途確認する必要がある。
関連制度・支援情報
提示された資料には、読者が申請できる支援事業や締め切り、ビザ要件、個人の法的手続きに関する案内はない。ただし、AfCRAの設立は、アフリカ連合の信用格付分野における制度構築の過程と結び付いている。別の報道によると、アフリカ・ピアレビュー・メカニズムは加盟国の信用格付分野を支援する任務を与えられており、AfCRAは世界三大格付機関を押しのけるのではなく、補完する機関として構想されたという。
この構想で重要なのは、独立性があり、地域の実情に合った評価が実際に提供されるかどうかだ。信用格付けそのものだけでなく、評価に用いた資料や根拠、分析の文脈が、投資家と評価対象に理解できるものでなければならない。資料はAfCRAの具体的な評価手法や財源、ガバナンスについて説明していないため、確定した制度内容として受け止めるべきではない。
確認された事実と、まだ分からないこと
確認された事実
- 記事によると、アフリカの国内資本基盤は4兆ドルと推計され、国内資本のかなりの部分が短期国債と債券に集中している。
- 公式の信用格付けを受けている金融商品と経済主体の規模は、5,000億ドル未満とされている。
- 2025年末時点でアフリカにおいて付与された信用格付けは4,000件未満で、アフリカで活動する格付機関は9社だった。
- AfCRAは既存の国際格付機関と正面から競争するよりも、アフリカの信用情報と金融市場のエコシステムを拡充する機関として位置付けられている。
- 筆者は、AfCRAの成功は生産的な投資や雇用・所得・経済力の拡大に貢献しているかで評価すべきだと主張する。
まだ分からないこと
- AfCRAが実際にいつ運営を開始するのか、具体的な評価手法は何かについて、資料は答えていない。
- 機関の財源とガバナンスがどのように構成されるのかも確認されていない。
- 格付けが投資家の資金配分をどの程度変え、生産的な分野に実際どれほどの長期資金を呼び込むのかは、まだ分からない。
読者が確認すべきこと
- AfCRAの格付けが始まったら、格付けだけでなく、判断の根拠や地域の文脈をどのように反映しているかも確認する必要がある。
- 評価対象が増えるだけにとどまらず、インフラ・エネルギー・製造業などの生産的な分野に長期資金がつながっているかを確認すべきだ。
- 格付機関・投資家・政策立案者・金融機関の連携が、実際に情報への信頼や資金配分の変化を生み出すか、注視できる。
参考資料
- あわせて参照した報道: theconversation.com

















