
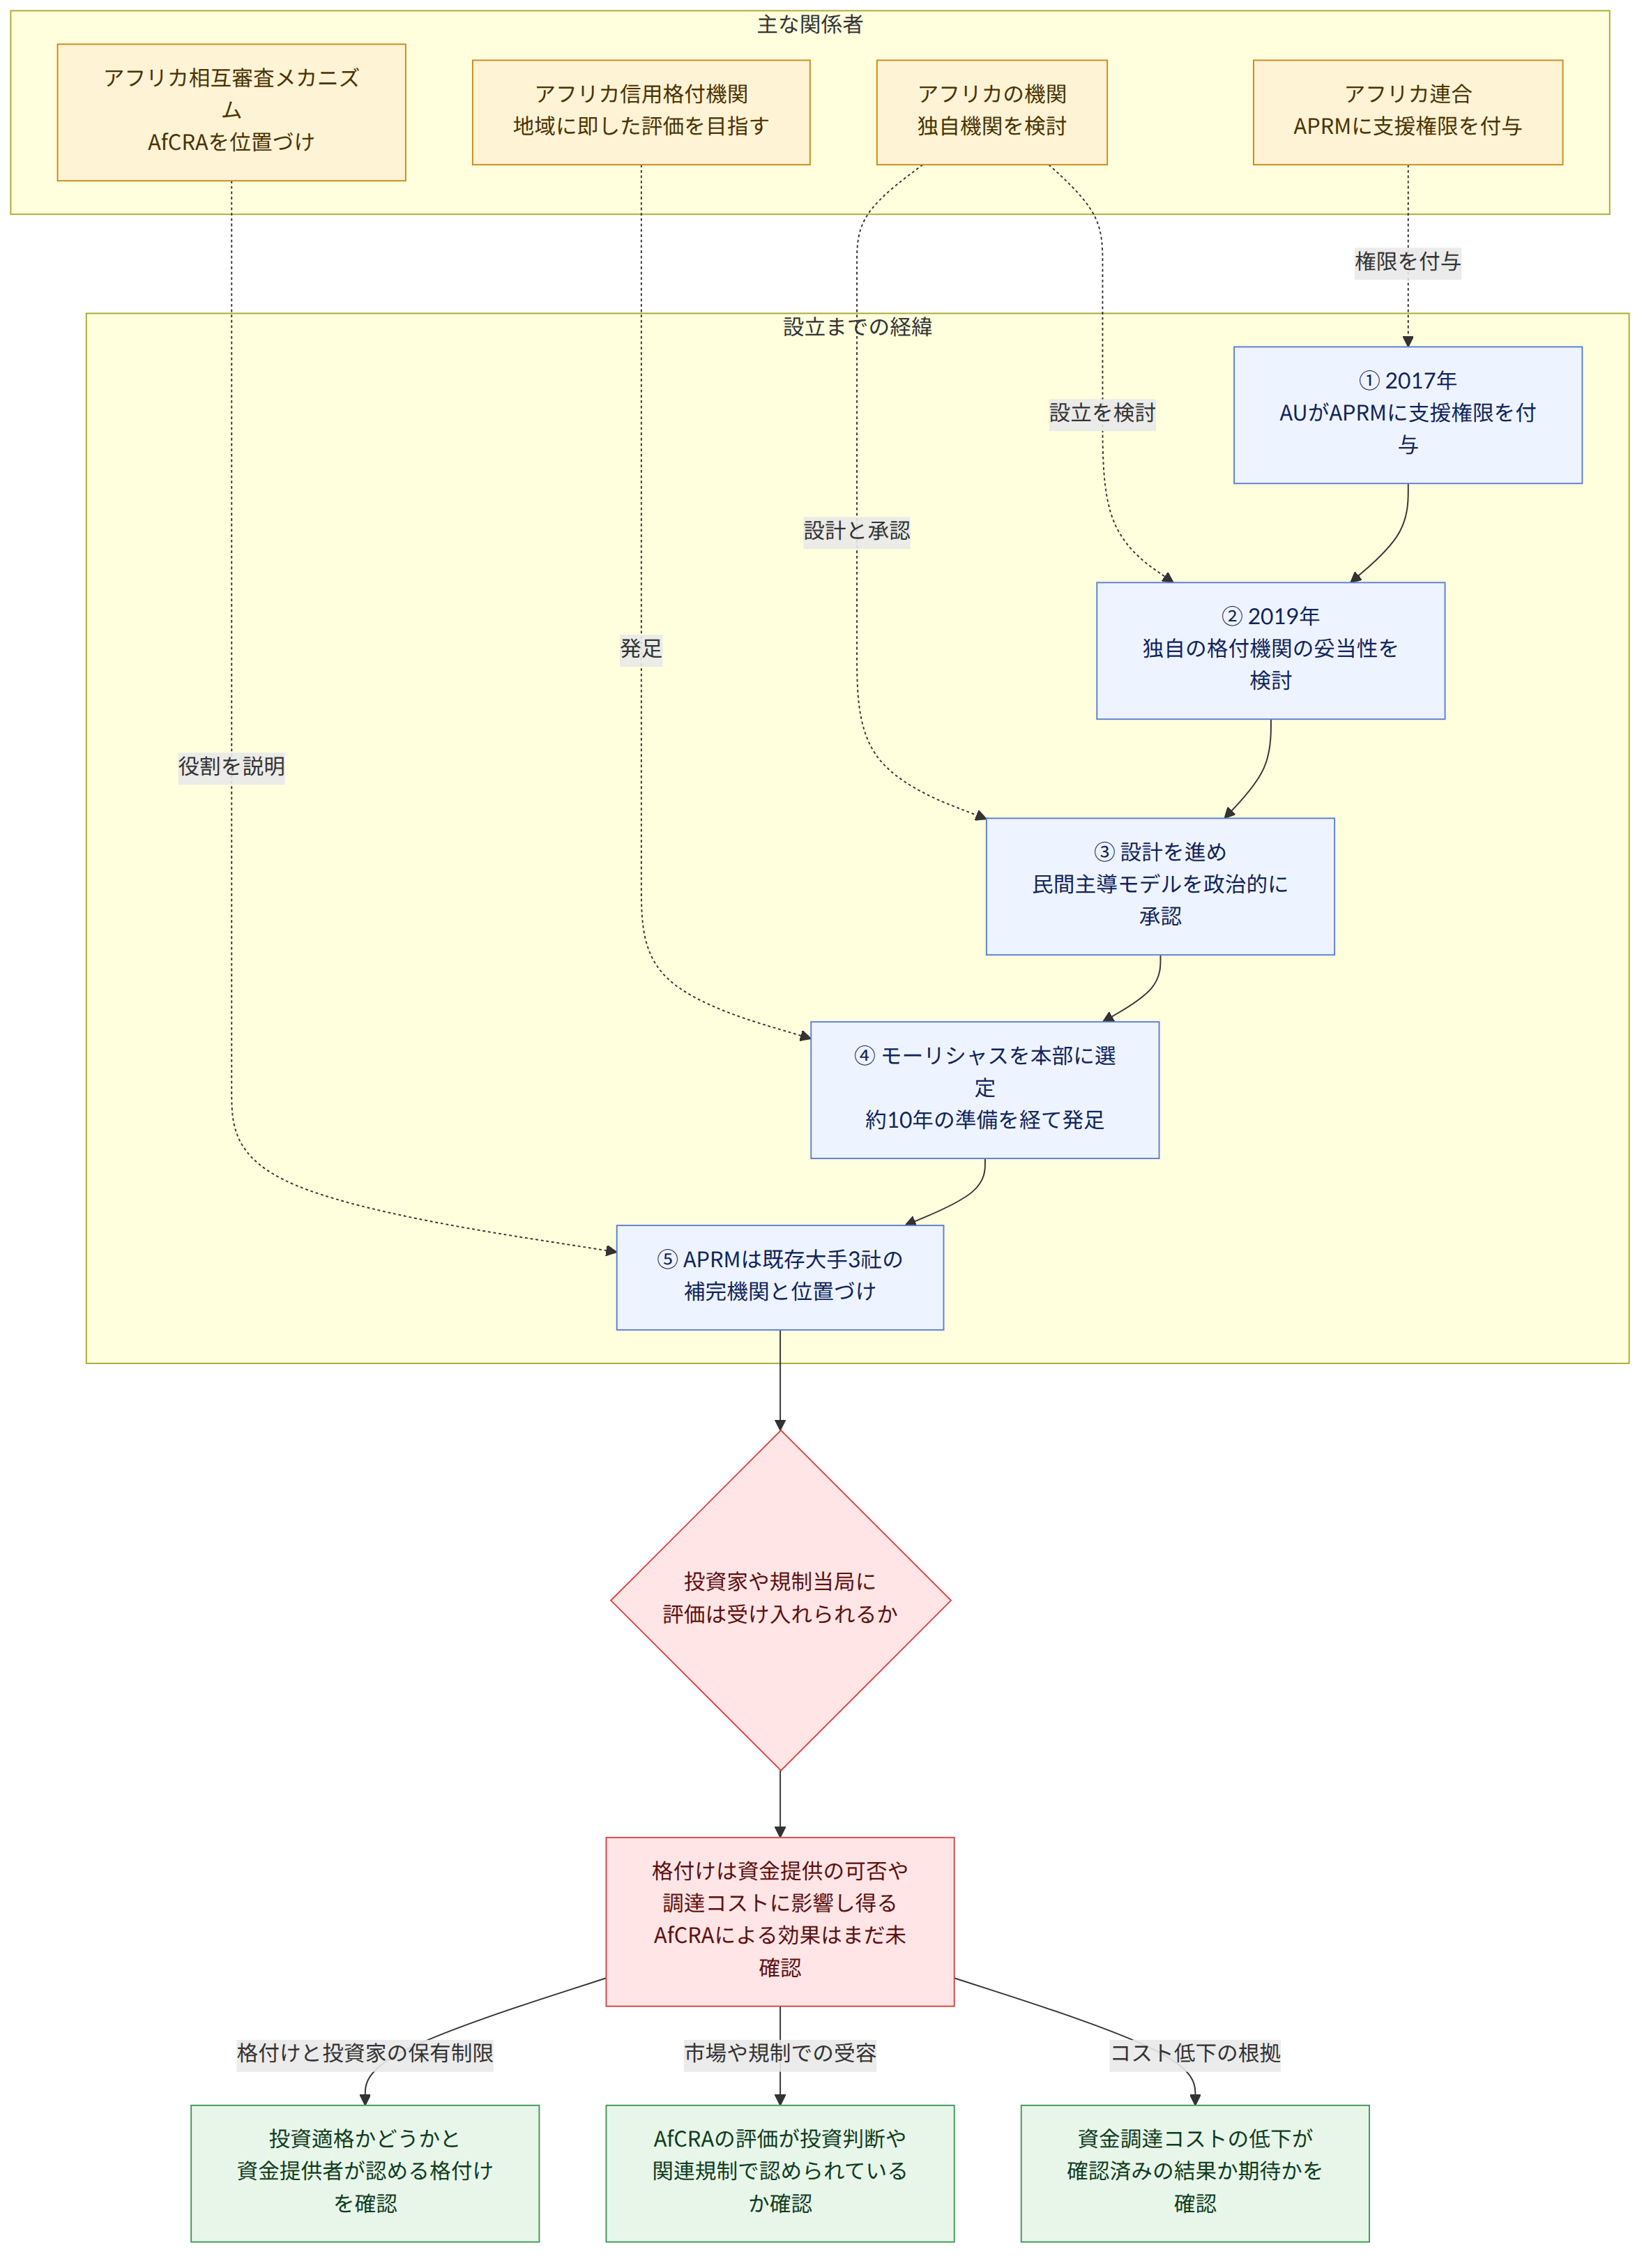
アフリカ信用格付機関(아프리카신용평가기관、AfCRA)が、約10年にわたる準備を経て正式に発足した。アフリカ相互審査メカニズム(아프리카 동료검토메커니즘、APRM)は、この機関をムーディーズ、S&Pグローバル・レーティング、フィッチに対抗する競合機関ではなく、補完する機関と位置づけている。AfCRAの使命は、アフリカ経済について、公正かつ独立して、地域の事情に即した正確な評価を提供することだ。
発足は制度構築の節目となるが、AfCRAが実際に使命を果たし、投資家や規制当局の信頼を得られるかどうかは別の問題だ。
背景と経緯
AfCRAの設立は、一朝一夕に実現したものではない。アフリカ連合(아프리카연합、AU)は2017年、APRMに対し、加盟国の信用格付機関に関する取り組みを支援する権限を付与した。アフリカの機関は2019年、独自の格付機関を設立する妥当性の検討を始めた。その後、設計作業や民間主導モデルへの政治的な承認、モーリシャスを本部に選定する過程が続いた。
ここで区別しておくべき点がある。根拠によって確認できるのは、民間主導モデルへの政治的な承認と、モーリシャスが本部に選ばれたことだ。これだけで、AfCRAが実際にそのモデルに沿って運営されると断定することはできない。
AUが2023年にG20の常任メンバーとなったことと合わせて見ると、AfCRAの発足は、大陸規模で制度構築が進む流れの中に位置づけられる。ただし、AfCRAの役割は融資や貿易ルールの策定ではなく、借り手の信用力を評価することにある。
その評価が重要になるのは、開発資金の確保に関わるためだ。アフリカの政府や企業が進めようとする開発、インフラ、産業能力に関する構想には、国内収入だけで賄える範囲を超える外部資金が必要となる場合がある。その際、借り手がどれほど確実に返済できるかという評価は、投資家が資金を提供するか、どの程度のコストを求めるかに影響し得る。
このニュースが意味すること
信用格付けとは、借り手が債務を全額、期日どおりに返済できる可能性について、専門機関が示す意見だ。格付けは、投資適格から投機的格付けまでの尺度で示される。記事で示された投資適格の下限は、一般にBBB-、ムーディーズの基準ではBaa3だ。一部の機関投資家は、投機的格付けの債券を全く保有しないか、保有を一部に制限している。
そのため、格付けは単なる評価表にとどまらない場合がある。特定の格付けを認めない投資家がいれば、借り手は資金を提供し得る投資家層と調達コストの両方に影響を受ける可能性がある。政府の信用力評価が銀行や企業の資金調達環境にも影響し得ることから、その評価結果の波及範囲は国債だけに限られない場合がある。
数値も、格付けの境界が持つ意味を示している。国際通貨基金(국제통화기금、IMF)の経済学者ローラ・ハラミージョとカタリナ・テハダが、1997~2010年の新興市場経済35カ国を分析したところ、投資適格に入ると、マクロ経済の基礎的条件から予想される水準より、借入スプレッド(基準金利に上乗せして負担する金利)が36%低下した。これは、AfCRAの格付けが同じ効果をもたらすという意味ではなく、格付け区分の変化が資金調達条件に結びつき得ることを示す分析だ。
国連貿易開発会議(유엔무역개발회의、UNCTAD)の資料によると、開発途上国は2012年初めから2023年5月まで、国際市場で調達する資本について、先進国より平均約200bp高いコストを支払った。bpは金利差を示す単位だ。この格差だけで信用格付けが原因だとは言えないが、資金調達コストが開発資金をめぐる議論の重要な争点であることは明らかだ。
例えば、あるアフリカ企業が外部投資を求めているとしよう。投資家がその企業の信用格付けを参考にし、一定の格付けを下回る債券への投資を制限している場合、評価結果は投資家が参加するか、どの金利を求めるかに影響し得る。ただし、AfCRAの格付けが実際に投資家に通用したり、その企業の調達コストを下げたりすると、あらかじめ断定することはできない。
関連する制度・評価基準
信用格付けは借り手の返済能力に関する意見であり、債務が必ず返済されるという保証ではない。投資適格と投機的格付けの境界が注目されるのは、一部の機関投資家による保有制限に関わる可能性があるためだ。したがって格付けを読む際には、格付けそのものだけでなく、資金を提供する投資家がどの格付けを認めているかも確認する必要がある。
格付けが金融規制に組み込まれることもある。記事によると、米国の金融規制当局は1975年、指定機関の信用格付けを、規制対象機関の自己資本要件を定める際に正式に認め始めた。これは、格付機関の評価が市場参加者の判断にとどまらず、規制にも結びつき得ることを示す事例だ。ただし、この事実だけでは、AfCRAの格付けが各国の規制でどのように認められるかは分からない。
報道によって異なる点
ある原文は、APRMがAfCRAを世界の大手格付機関3社への挑戦者ではなく、補完機関と位置づけていることを強調している。別の原文は、一部の分析者がAfCRAを既存の大手3社の競合相手として描いていると紹介したうえで、そうした構図ではより大きな意味を見落とすと主張している。
確認できた事実と、まだ分からないこと
確認できた事実
- AfCRAは約10年にわたる準備を経て正式に発足した。
- AUは2017年、APRMに加盟国の信用格付機関に関する取り組みを支援する権限を与え、アフリカの機関は2019年、独自機関を設立する妥当性の検討を始めた。
- 設立過程では、民間主導モデルへの政治的な承認と、モーリシャスの本部選定が行われた。
- APRMはAfCRAを既存の世界大手格付機関3社を補完する機関と位置づけ、アフリカ経済を公正かつ独立して、地域の事情に即して評価することを使命に掲げている。
まだ分からないこと
- AfCRAは、実際に独立性があり、地域の事情に即した評価を提供できるのだろうか。
- 投資家や規制当局は、AfCRAの評価をどの程度広く受け入れるのだろうか。
- AfCRAの格付けは、アフリカの借り手の資金調達コストを引き下げられるのだろうか。
読者が確認すべきこと
- 信用格付けを見る際は、格付機関の名称だけでなく、格付けが投資適格か、資金提供者がその格付けを認めているかも確認する必要がある。
- AfCRAの評価が実際の投資判断や関連規制で認められているかを確かめる必要がある。発足したという事実だけでは、市場に受け入れられているかは分からない。
- 格付けの変化が借入コストを引き下げるという主張に触れた場合、その効果が確認済みの結果なのか、期待や分析なのかを区別すべきだ。
参考資料
- あわせて参照した報道: theconversation.com

















