
アピティ(어피티)代表のパク・ジニョンは、年末調整(연말정산)の控除や年金口座、国民成長ファンド(국민성장펀드)・生産的金融ISA(생산적 금융 ISA)を、名称や税制優遇だけを見て決めないよう提案する。コラムが強調する基準は、制度が掲げる優遇措置だけでなく、お金を何に使うのか、どれくらいの期間手元から離しておけるのか、投資で損失が出る可能性があるのかもあわせて確認することだ。
背景と文脈
年末調整は、1年間に給与から前払いした税金と実際に納めるべき税金を翌年初めに照らし合わせる手続きだ。会社が給与から税金をあらかじめ差し引いていても、扶養家族、消費、年金の拠出額といった個人ごとの事情をすべて反映するのは難しいため、改めて確認し、納め過ぎた税金は還付を受け、不足分は追加で納めることがある。
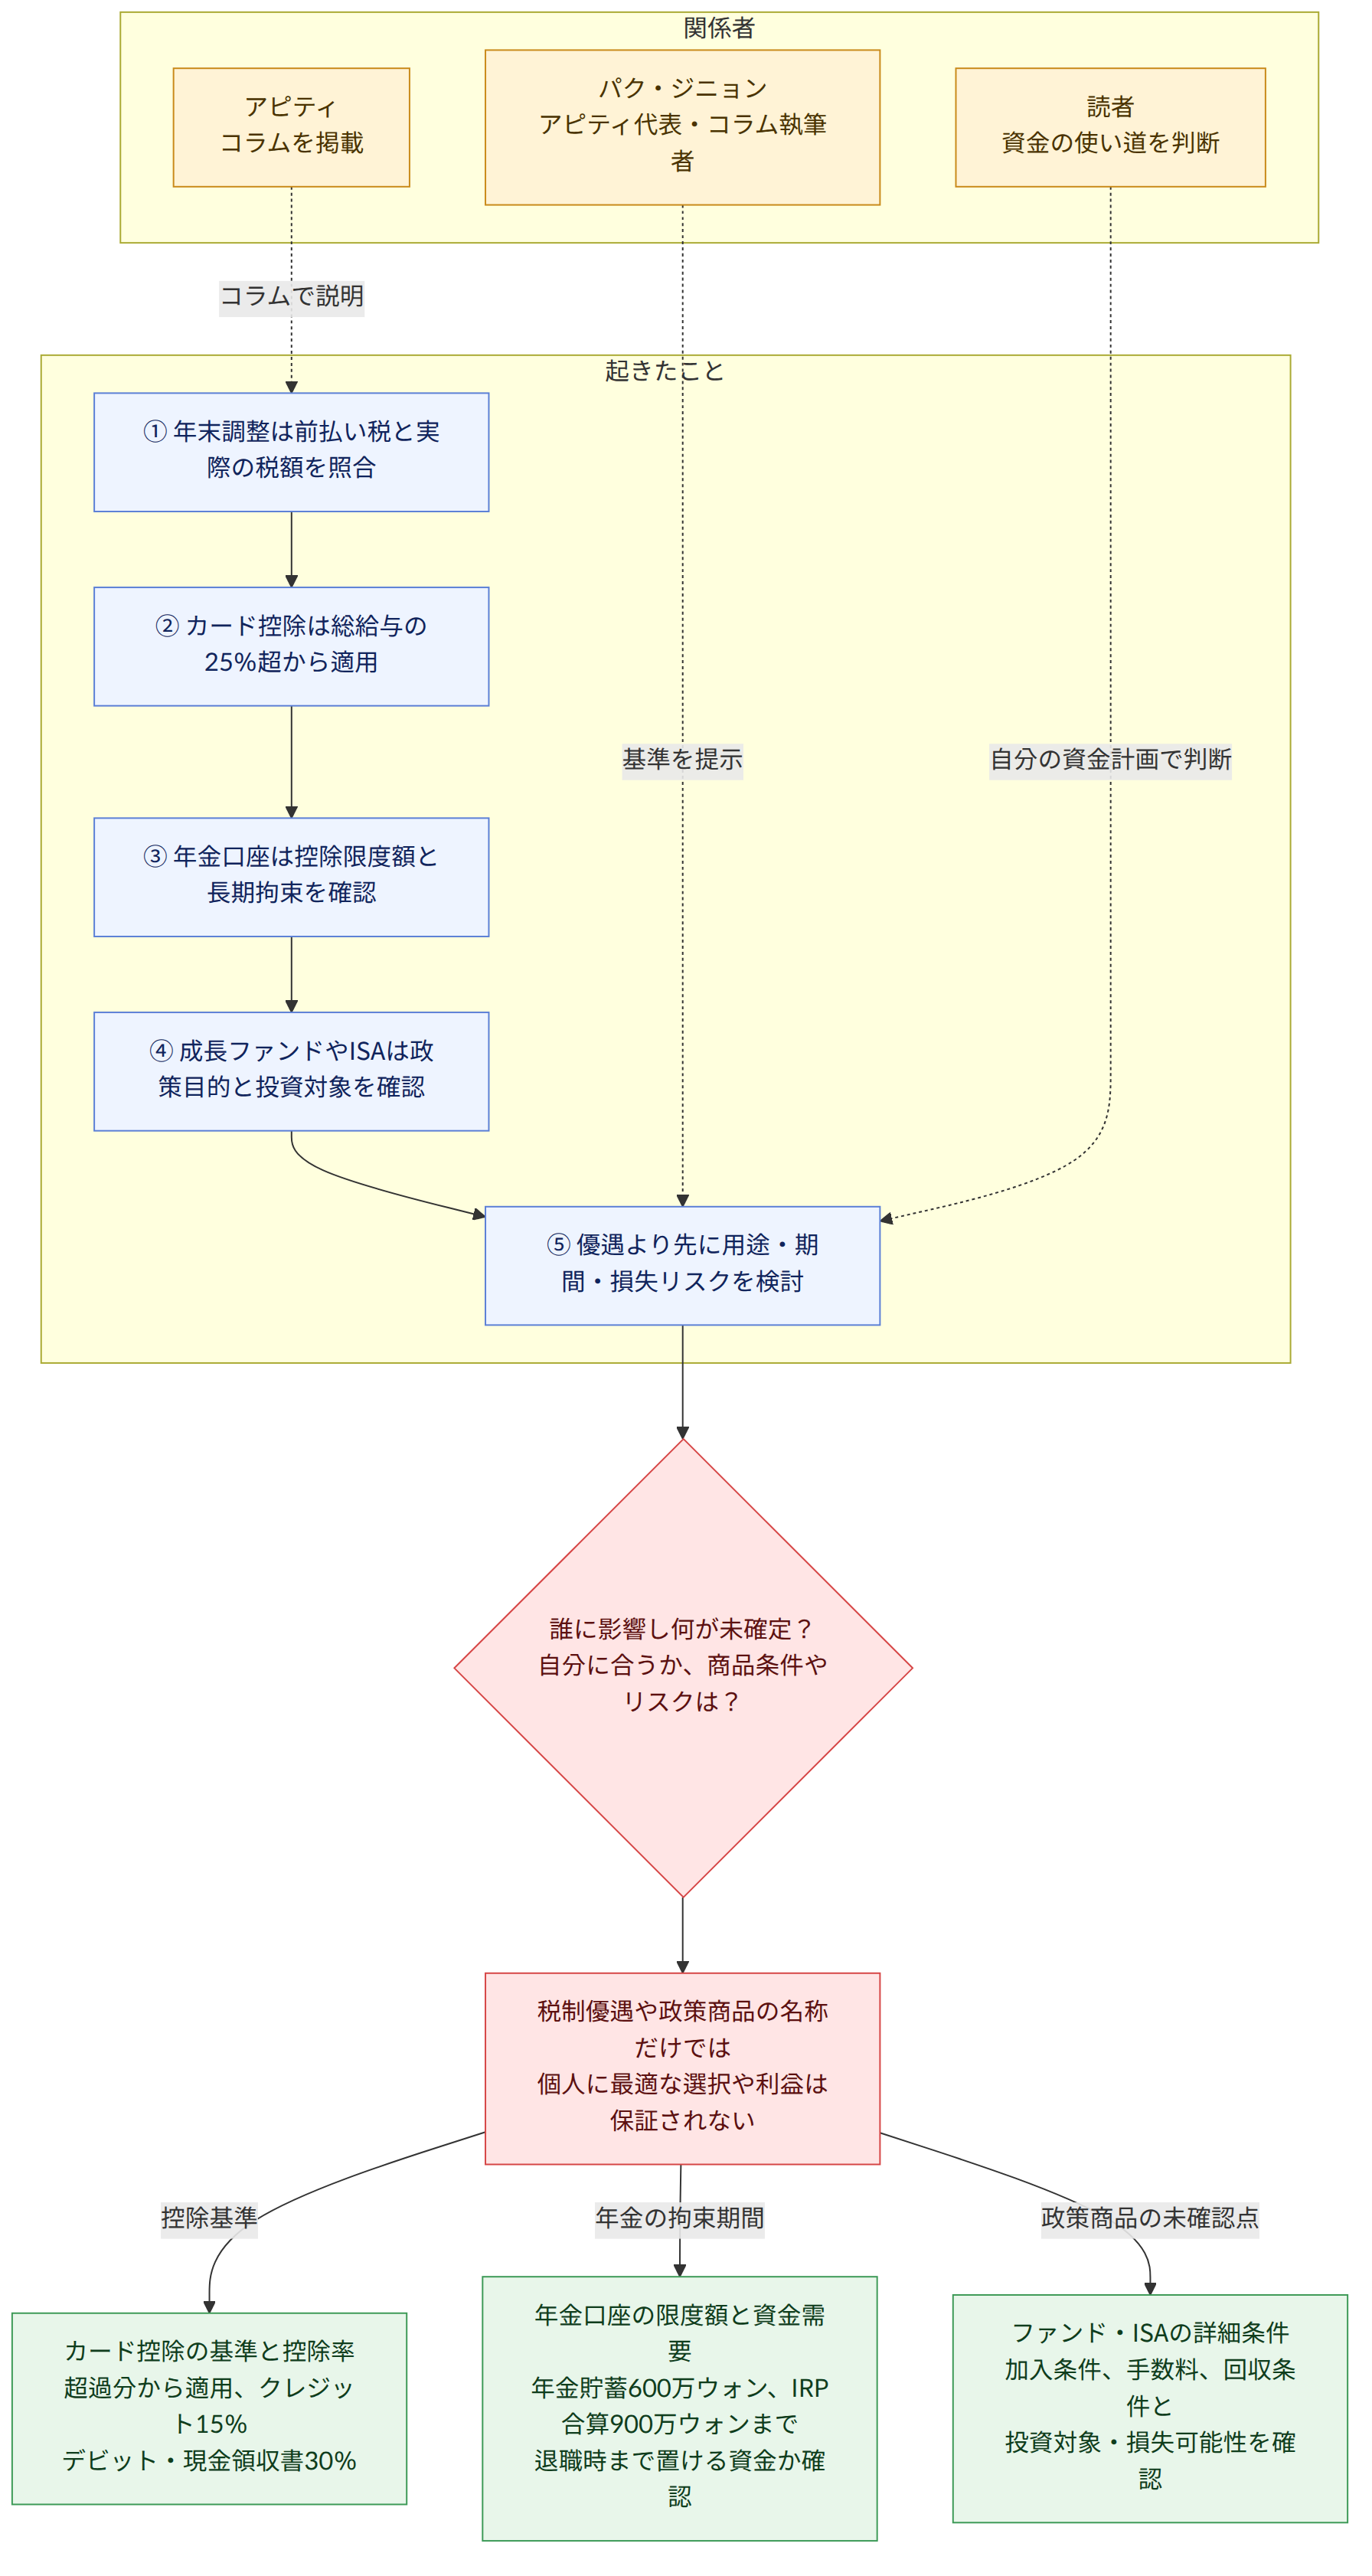
コラムは、制度の名称に目を奪われると、実際の基準を見落とすことがあると説明する。「クレジットカード等の利用額所得控除(신용카드 등 사용금액 소득공제)」は、クレジットカードだけを指すものではない。デビットカードやプリペイドカード、現金領収書も含まれ、記事によると、総給与の25%を超えた利用額から控除が適用される。
控除率はクレジットカードが15%、デビットカードと現金領収書が30%とされている。したがって、総給与の25%まではどのカードを使っても控除対象にならず、その基準を超えた後は、デビットカードと現金領収書の控除率がクレジットカードの2倍になるというのがコラムの説明だ。ただし、記事で取り上げた控除率と基準だけでは、個人ごとの詳細な適用結果まで分かるわけではない。
コラムによると、年金貯蓄は年間600万ウォン、個人型退職年金(개인형퇴직연금、IRP)と合算すると900万ウォンまでが税額控除(算出された税額から一定額を差し引くこと)の対象だ。しかし、税額控除は年金口座の目的のすべてではない。老後の備えを支援するため、お金を長期間積み立て、退職後に年金として受け取る制度である点もあわせて見る必要がある。
このニュースが意味すること
この内容は、控除額を増やす選択が、常に個人にとって最も有利な選択とは限らないことを示している。年金口座に税額控除を受けたお金を拠出し、途中で別の用途に引き出すと、再び税負担が生じることもあるためだ。住宅購入や結婚準備、休職など、近い将来に使うお金まで拠出限度額を埋めるために回す前に、退職時まで維持できる資金かどうかを確認するよう、コラムは提案している。
たとえば、住宅購入に使うお金が必要になりそうな人は、年金口座の残りの控除限度額を埋められるかだけでなく、そのお金を退職時まで置いておけるかを先に検討できる。これは個人の状況によって判断が異なり得るという前提に立った例であり、コラムは限度額を埋めることより、資金を使う時期を先に考えるよう強調している。
政策商品も同じ基準で見る必要がある。国民参加型国民成長ファンド(국민참여형 국민성장펀드)は、国民の資金を集めて先端戦略産業に長期投資し、その成果を投資家と分け合う商品として紹介された。生産的金融個人総合資産管理口座(ISA)(생산적 금융 개인종합자산관리계좌(ISA))は、国内株式や株式型ファンド、国民成長ファンドなどに投資することで、家計資金を国内資本市場や成長企業に流すことを目指す制度だと説明された。
これらの商品の政策目的と、個人の資産を増やす目的は同じとは限らない。「成長」や「生産的」という名称が、投資家の資産成長を保証するわけではない。投資対象は何か、お金をどれくらいの期間手元から離しておけるか、損失の可能性に耐えられるかを検討する必要がある点が注目される。
関連制度・支援情報
コラムで取り上げた控除基準と限度額は、選択を検討する際の参考情報にはなるが、個人に適用される詳細な要件をすべて説明しているわけではない。カード利用額の控除は総給与の25%を超えた分から適用され、年金貯蓄は年間600万ウォン、IRPと合算すると900万ウォンまでが税額控除の対象だと紹介された。実際の適用を判断する際は、これらの数値だけで結論を出さず、詳細な要件を別途確認する必要がある。
国民成長ファンドと生産的金融ISAについては、国内資本市場や成長企業に資金を誘導する政策目的が説明されたが、具体的な加入条件や手数料、投資資金の回収条件はコラムに示されていない。商品の名称や政策目的だけから期待収益や損失額を断定することはできないため、投資資産や資金が拘束される期間、損失の可能性を確認する必要がある。
税制優遇や政策商品の名称は、自分のお金の用途に合っているかどうかを代わりに判断してくれるものではない。優遇措置を見る前に、資金の用途と維持期間、受け入れられるリスクを先に確認すべきだ。
確認できた事実と、まだ分からないこと
確認できた事実
- コラムは、年末調整を、前払いした税金と実際に納める税金を翌年初めに照らし合わせることだと説明した。
- カード利用額の控除は総給与の25%を超えた分から適用され、控除率はクレジットカードが15%、デビットカード・現金領収書が30%と紹介された。
- 年金貯蓄は年間600万ウォン、IRPとの合算では900万ウォンまでが税額控除の対象だと説明された。
- 国民成長ファンドと生産的金融ISAは、個人の資産形成に加え、先端戦略産業・国内資本市場への資金の流れを政策目的としていると紹介された。
まだ分からないこと
- 国民成長ファンドと生産的金融ISAの具体的な加入条件や手数料は何か。
- 2つの政策商品の投資リスクと損失の可能性はどの程度で、投資資金の回収条件はどうなっているのか。
- 記事で説明された年末調整の控除率と限度額には、どのような詳細要件が適用されるのか。
読者が確認すべきこと
- カード控除を検討する際は、総給与の25%という基準と、カードの種類ごとの控除率を分けて確認する。記事に記載された数値が自分の詳細な要件にもそのまま適用されるかは、別途確認する。
- 年金口座への拠出を決める前に、住宅購入、結婚準備、休職など近い将来の資金需要を考慮し、拠出したお金を退職時まで置いておけるかを確認する。
- ファンドやISAを検討する場合は、名称や政策目的だけを見るのではなく、投資対象、資金が拘束される期間、損失の可能性、加入条件と手数料、回収条件を確認する。

















