

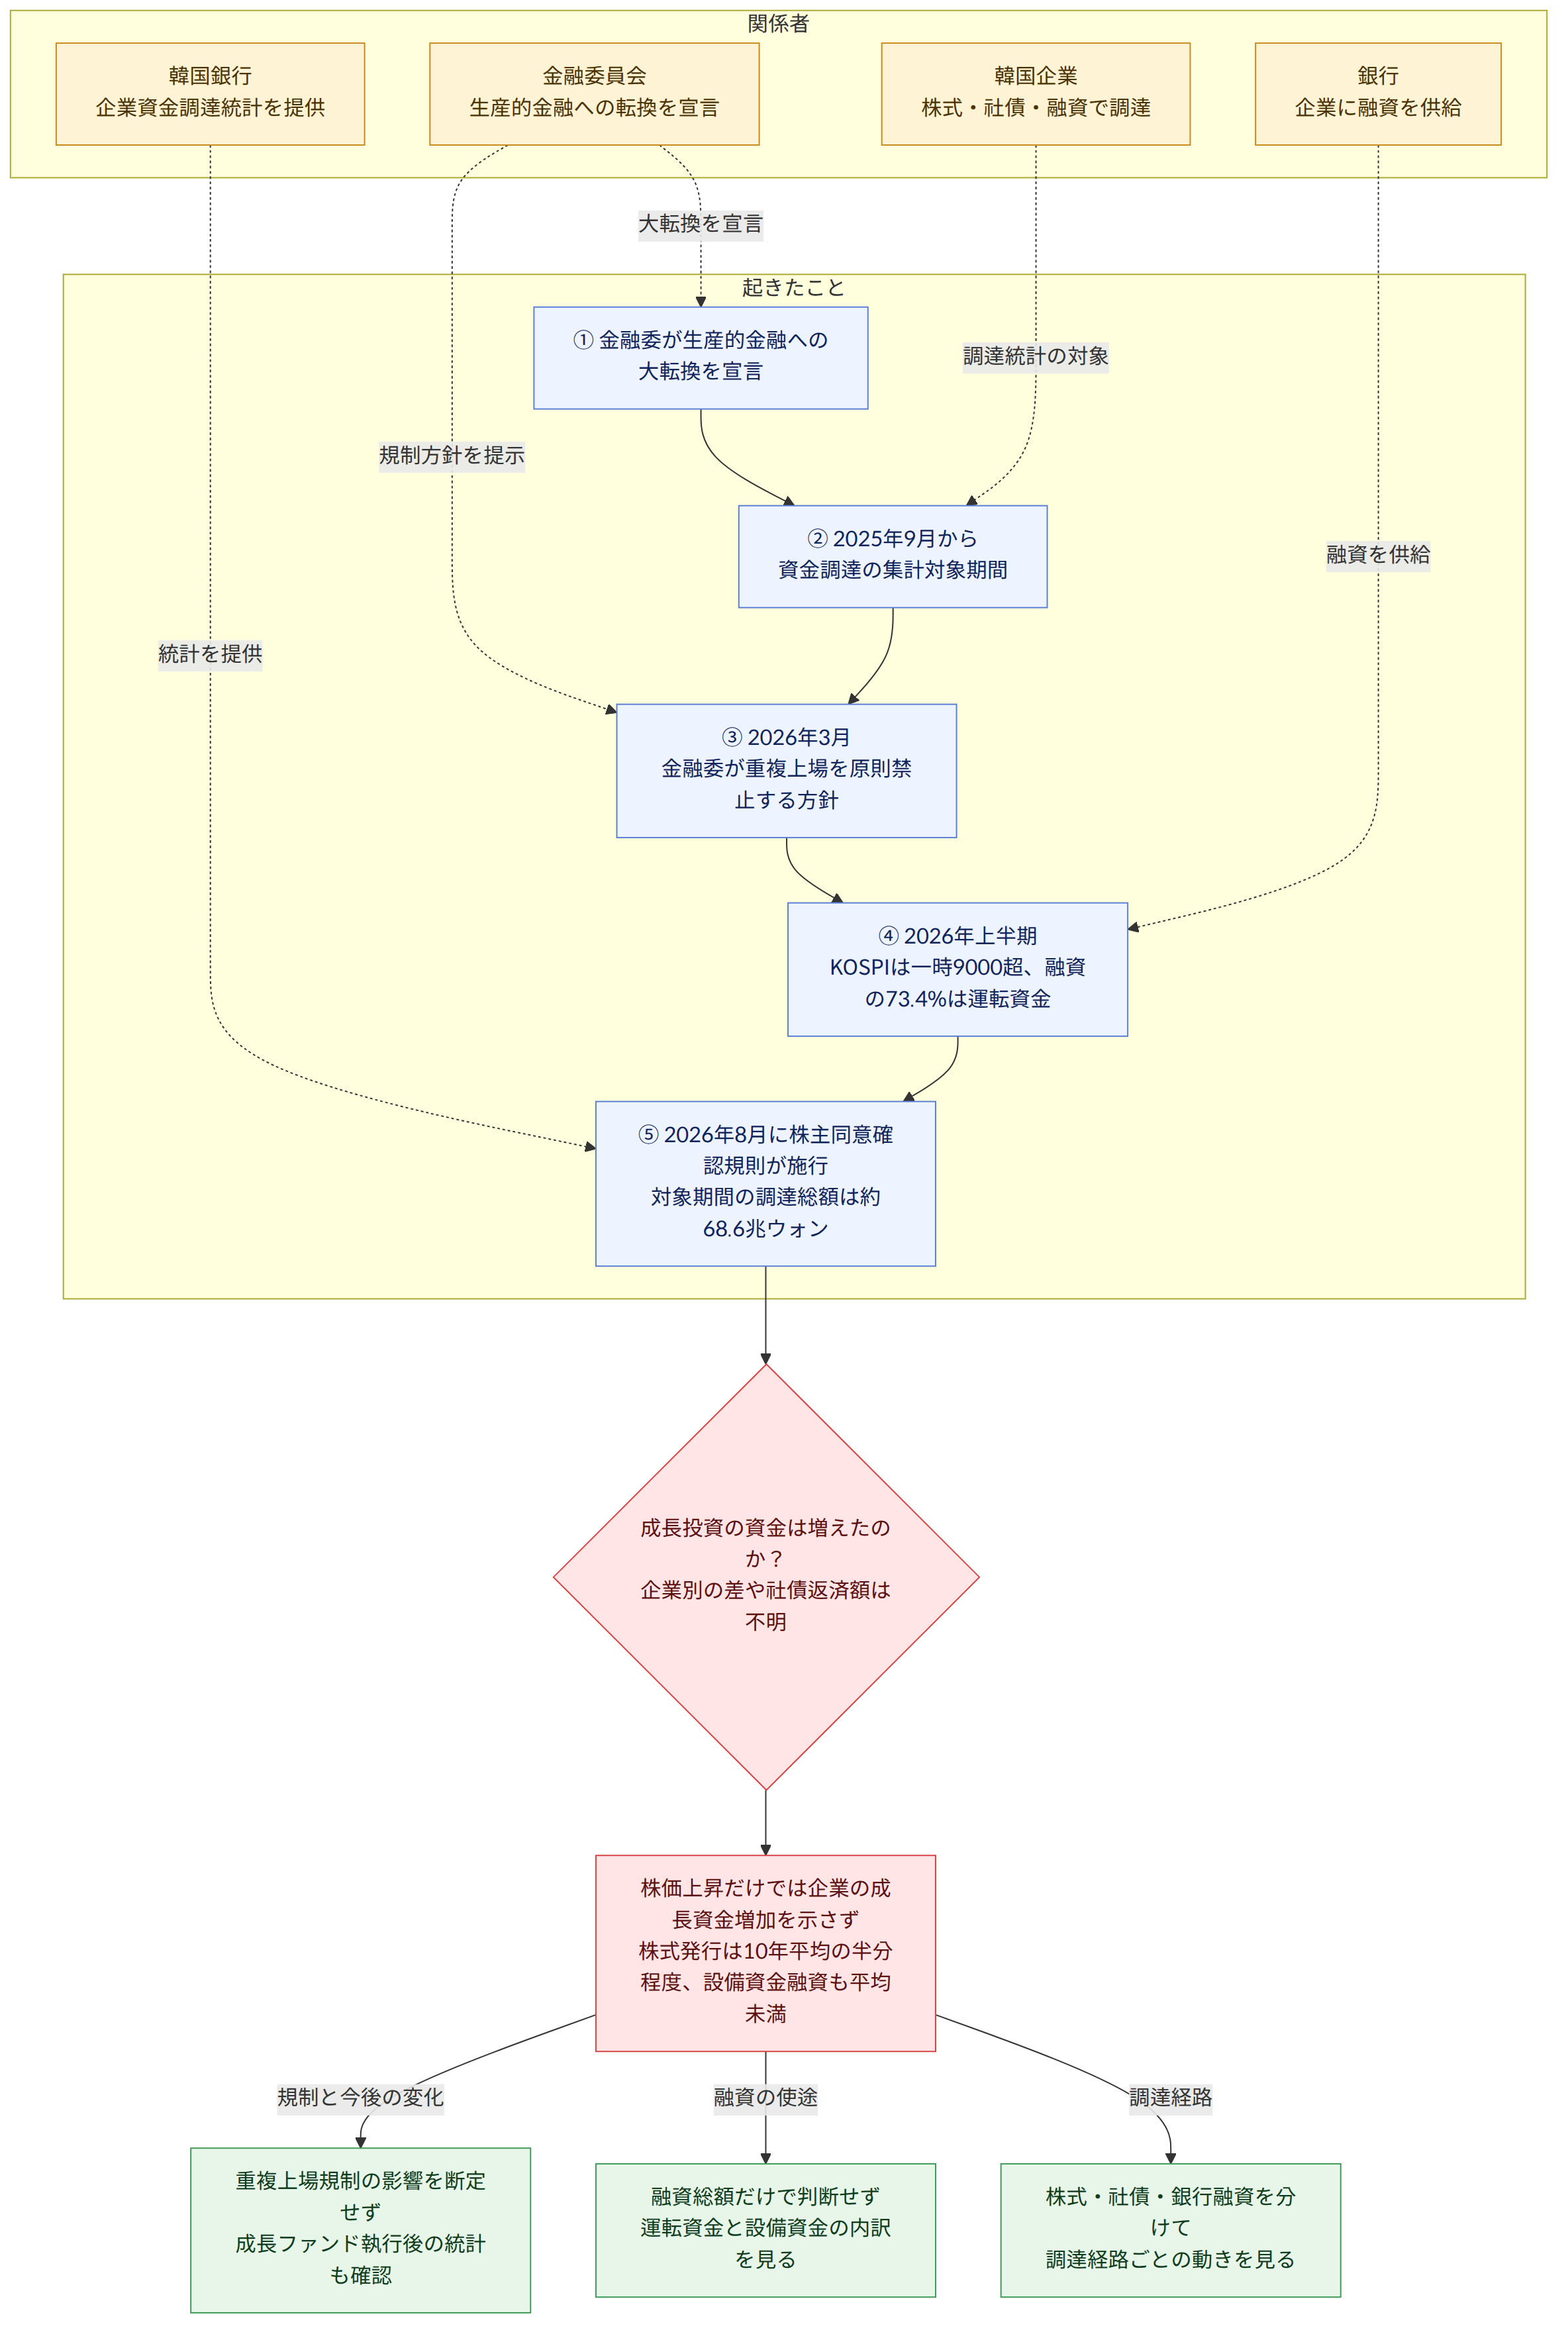
韓国銀行(한국은행)の企業資金調達統計を分析した報道によると、金融委員会(금융위원회)が「生産的金融への大転換(생산적 금융 대전환)」を宣言した後の2025年9月から2026年8月まで、韓国企業が株式・社債の発行や銀行融資を通じて調達した資金は約68兆6,000億ウォンだった。2025年通年の調達額59兆3,000億ウォンを上回ったものの、直近10年間の平均81兆8,000億ウォンより約16%少ない。株式市場が活況を呈したことと、企業が成長に使う資金を実際に確保したことは、別の動きだった。
背景と経緯
企業の資金調達は、どの経路で資金を得たかによって意味合いが異なる。株式発行は企業が新株を発行して資金を得る方法で、社債は投資家から資金を借りる方法だ。このように市場から直接調達する資金と銀行融資では、満期や返済負担が異なる場合があるため、調達額全体だけでは企業の投資環境を把握しにくい。
過去1年間に株式発行で調達した資金は7兆6,000億ウォンで、過去10年平均の14兆ウォンの半分程度だった。社債の純発行額はマイナス15兆ウォンだった。純発行額とは、新たに発行した社債から償還額を差し引いた金額を指す。マイナスということは、この期間に企業が新たに調達した資金より、返済した資金のほうが多かったという意味だ。比較対象となる過去10年平均はプラス3兆7,000億ウォンだった。
一方、銀行融資による調達額は76兆ウォンで、過去10年平均の64兆1,000億ウォンを上回った。ただし、融資額が増えたという事実だけから、新工場や技術開発に使われる資金が増えたと断定することはできない。銀行融資は社債の返済や当面の運転資金にも使われるためだ。
この違いは、2026年上半期の融資の使途にも表れている。預金取扱機関が供給した融資61兆4,871億ウォンのうち、45兆1,556億ウォン、73.4%が運転資金だった。この割合は2025年上半期の58.1%を上回った。一方、工場の建設や機械の購入などに使われる設備資金向け融資は16兆3,315億ウォンで、2016~2025年の上半期平均29兆9,466億ウォンを下回った。上半期の融資全体に占める設備資金の割合は26.6%だった。
このニュースが意味すること
重要なのは、株価が上昇したことと、企業、特に新規事業を拡大しようとする企業が資金を確保しやすくなったことを、同じものとみなせない点だ。株式市場は、既存株式が投資家間で売買される流通市場と、企業が新株を発行して資金を得る発行市場に分かれる。2026年上半期、KOSPIは、いわゆる「サムジョンニクス(삼전닉스)」投資ブームを追い風に一時9,000を超えたが、過去1年間の株式発行額は過去10年平均の半分程度だった。既存株式の取引が活発になっても、新興企業の資金調達まで自動的に増えるわけではないという隔たりが浮き彫りになった。
KB証券のテ・ユンソン研究員は7月の報告書で、半導体など一部の大型株に資金が集中し、新規株式公開(IPO)市場が相対的に蚊帳の外に置かれたと説明した。これは、株式市場全体が上昇しても、企業ごとに均等な資金調達機会がもたらされるとは限らない、という見方につながり得る。ただし、提示された統計だけでは、どの業種や企業で発行額の減少が特に大きかったのかは分からない。
銀行融資の増加についても、使途と合わせて見る必要がある。記事で引用された韓国銀行の関係者は、債券市場の金利上昇を受け、社債を返済するために銀行から運転資金を借りたケースが多かったと説明した。この説明が正しければ、融資増加分の一部は新たな投資を始めるための資金というより、既存債務の返済に使われたことになる。ただし、銀行融資のうち社債の返済に実際に使われた金額は示されていないため、その額を融資増加分全体と同一視してはならない。
企業の資金調達総額が増えたかどうかだけを見るのではなく、株式・社債・融資のどの経路で調達したのか、融資が運転資金と設備資金のどちらに使われたのかも合わせて確認する必要がある。
例えば、成長企業が新たな設備を導入するために資金を探している場合、株価の上昇そのものより、株式発行や長期の設備資金向け融資が実際に増えたかどうかのほうが、より直接的な判断材料になり得る。これは仮定に基づく説明であり、個々の企業が実際にどのような条件で資金を調達したのかは、この統計だけでは確認できない。
金融委員会は2026年3月、重複上場を原則として禁止する規制方針を公式に示し、8月からは上場親会社の子会社を新たに上場させる際に、親会社の株主の同意の有無を確認する規則を施行している。報道は、流通市場を保護するための規制が発行市場の縮小にも影響したとの指摘を伝えた。これは政策の効果をめぐる見方であり、株式発行の減少の原因をこの規制だけに確定できる根拠ではない。
また、国民成長ファンド(국민성장펀드)は資金の執行を始めたばかりで、今回の資金調達統計には十分に反映されていないと報じられた。したがって、今回の数値だけでファンドの成果を判断するのは時期尚早であり、資金執行が本格化した後、企業の調達規模や資金の使途がどのように変化するかも別途確認する必要がある。
確認できた事実と、まだ分からないこと
確認できた事実
- 2025年9月から2026年8月までの企業の資金調達額は約68兆6,000億ウォンで、直近10年間の平均を約16%下回った。
- 同じ期間の株式発行による調達額は7兆6,000億ウォン、社債の純発行額はマイナス15兆ウォンだった。
- 銀行融資による調達額は76兆ウォンで、過去10年平均の64兆1,000億ウォンを上回った。
- 2026年上半期の融資に占める運転資金の割合は73.4%で、設備資金向け融資額は過去10年間の上半期平均を下回った。
まだ分からないこと
- 企業別・業種別に、株式発行による調達額がどれだけ減少したのかは、統計に示されていない。
- 国民成長ファンドの資金執行が本格化した後、企業の資金調達規模がどのように変化するかは確認されていない。
- 銀行融資のうち、既存の社債の返済に使われた金額は公表された数値からは確認できない。
読者が確認したいこと
- 企業金融の動向を見る際は、総額だけでなく、株式発行、社債の純発行、銀行融資に分けて確認しよう。調達方法ごとの数値が、それぞれ異なる動きを示すことがある。
- 融資の増加が設備投資の拡大を意味するとすぐに解釈せず、運転資金と設備資金の割合・金額も合わせて確認しよう。
- 国民成長ファンドの資金執行後の統計が公表されたら、今回の数値と比べて変化の有無を確認しよう。その際、資金の執行額と企業の実際の投資・資金調達の変化を区別して見る必要がある。
















