
Há um debate em curso sobre se a Agência Africana de Classificação de Crédito (아프리카신용평가기관, AfCRA) deve ser vista como concorrente das agências internacionais de classificação de crédito já existentes e se a África precisa de uma nova agência. O autor, Misheck Mutize, considera que essas perguntas, por si só, não vão ao cerne da questão. Segundo ele, o papel da AfCRA não é substituir as instituições existentes, mas ampliar as informações de crédito e os mercados de capitais africanos para ajudar a direcionar o capital já disponível para investimentos produtivos.
Contexto
Uma classificação de crédito avalia a capacidade de um governo, empresa ou outro tomador de empréstimo de pagar suas dívidas. Essa avaliação pode influenciar as decisões dos investidores sobre onde alocar recursos e o custo do financiamento. Segundo o artigo, o setor de classificação de crédito na África é pequeno, e as instituições e entidades emissoras avaliadas representam menos de 5% do capital total estimado.
Há um volume considerável de capital doméstico na África, mantido ou controlado por fundos de pensão, fundos soberanos, bancos, seguradoras e outros investidores. A estimativa citada no artigo calcula essa base de capital em US$ 4 trilhões. No entanto, segundo o autor, boa parte do capital doméstico está concentrada em títulos públicos com vencimento em 90 dias e títulos de dívida, enquanto setores produtivos, como infraestrutura, indústria e energia, não recebem financiamento suficiente.
O volume de instrumentos financeiros e agentes econômicos com classificação de crédito oficial é apresentado como inferior a US$ 500 bilhões. Além disso, segundo o artigo, no fim de 2025 havia menos de 4.000 classificações de crédito atribuídas por agências internacionais e domésticas na África. No mesmo ano, a União Europeia tinha 823 mil classificações e os Estados Unidos, mais de 2 milhões. Há nove agências de classificação de crédito em atividade na África, menos do que as dez dos Estados Unidos e as 29 da União Europeia.
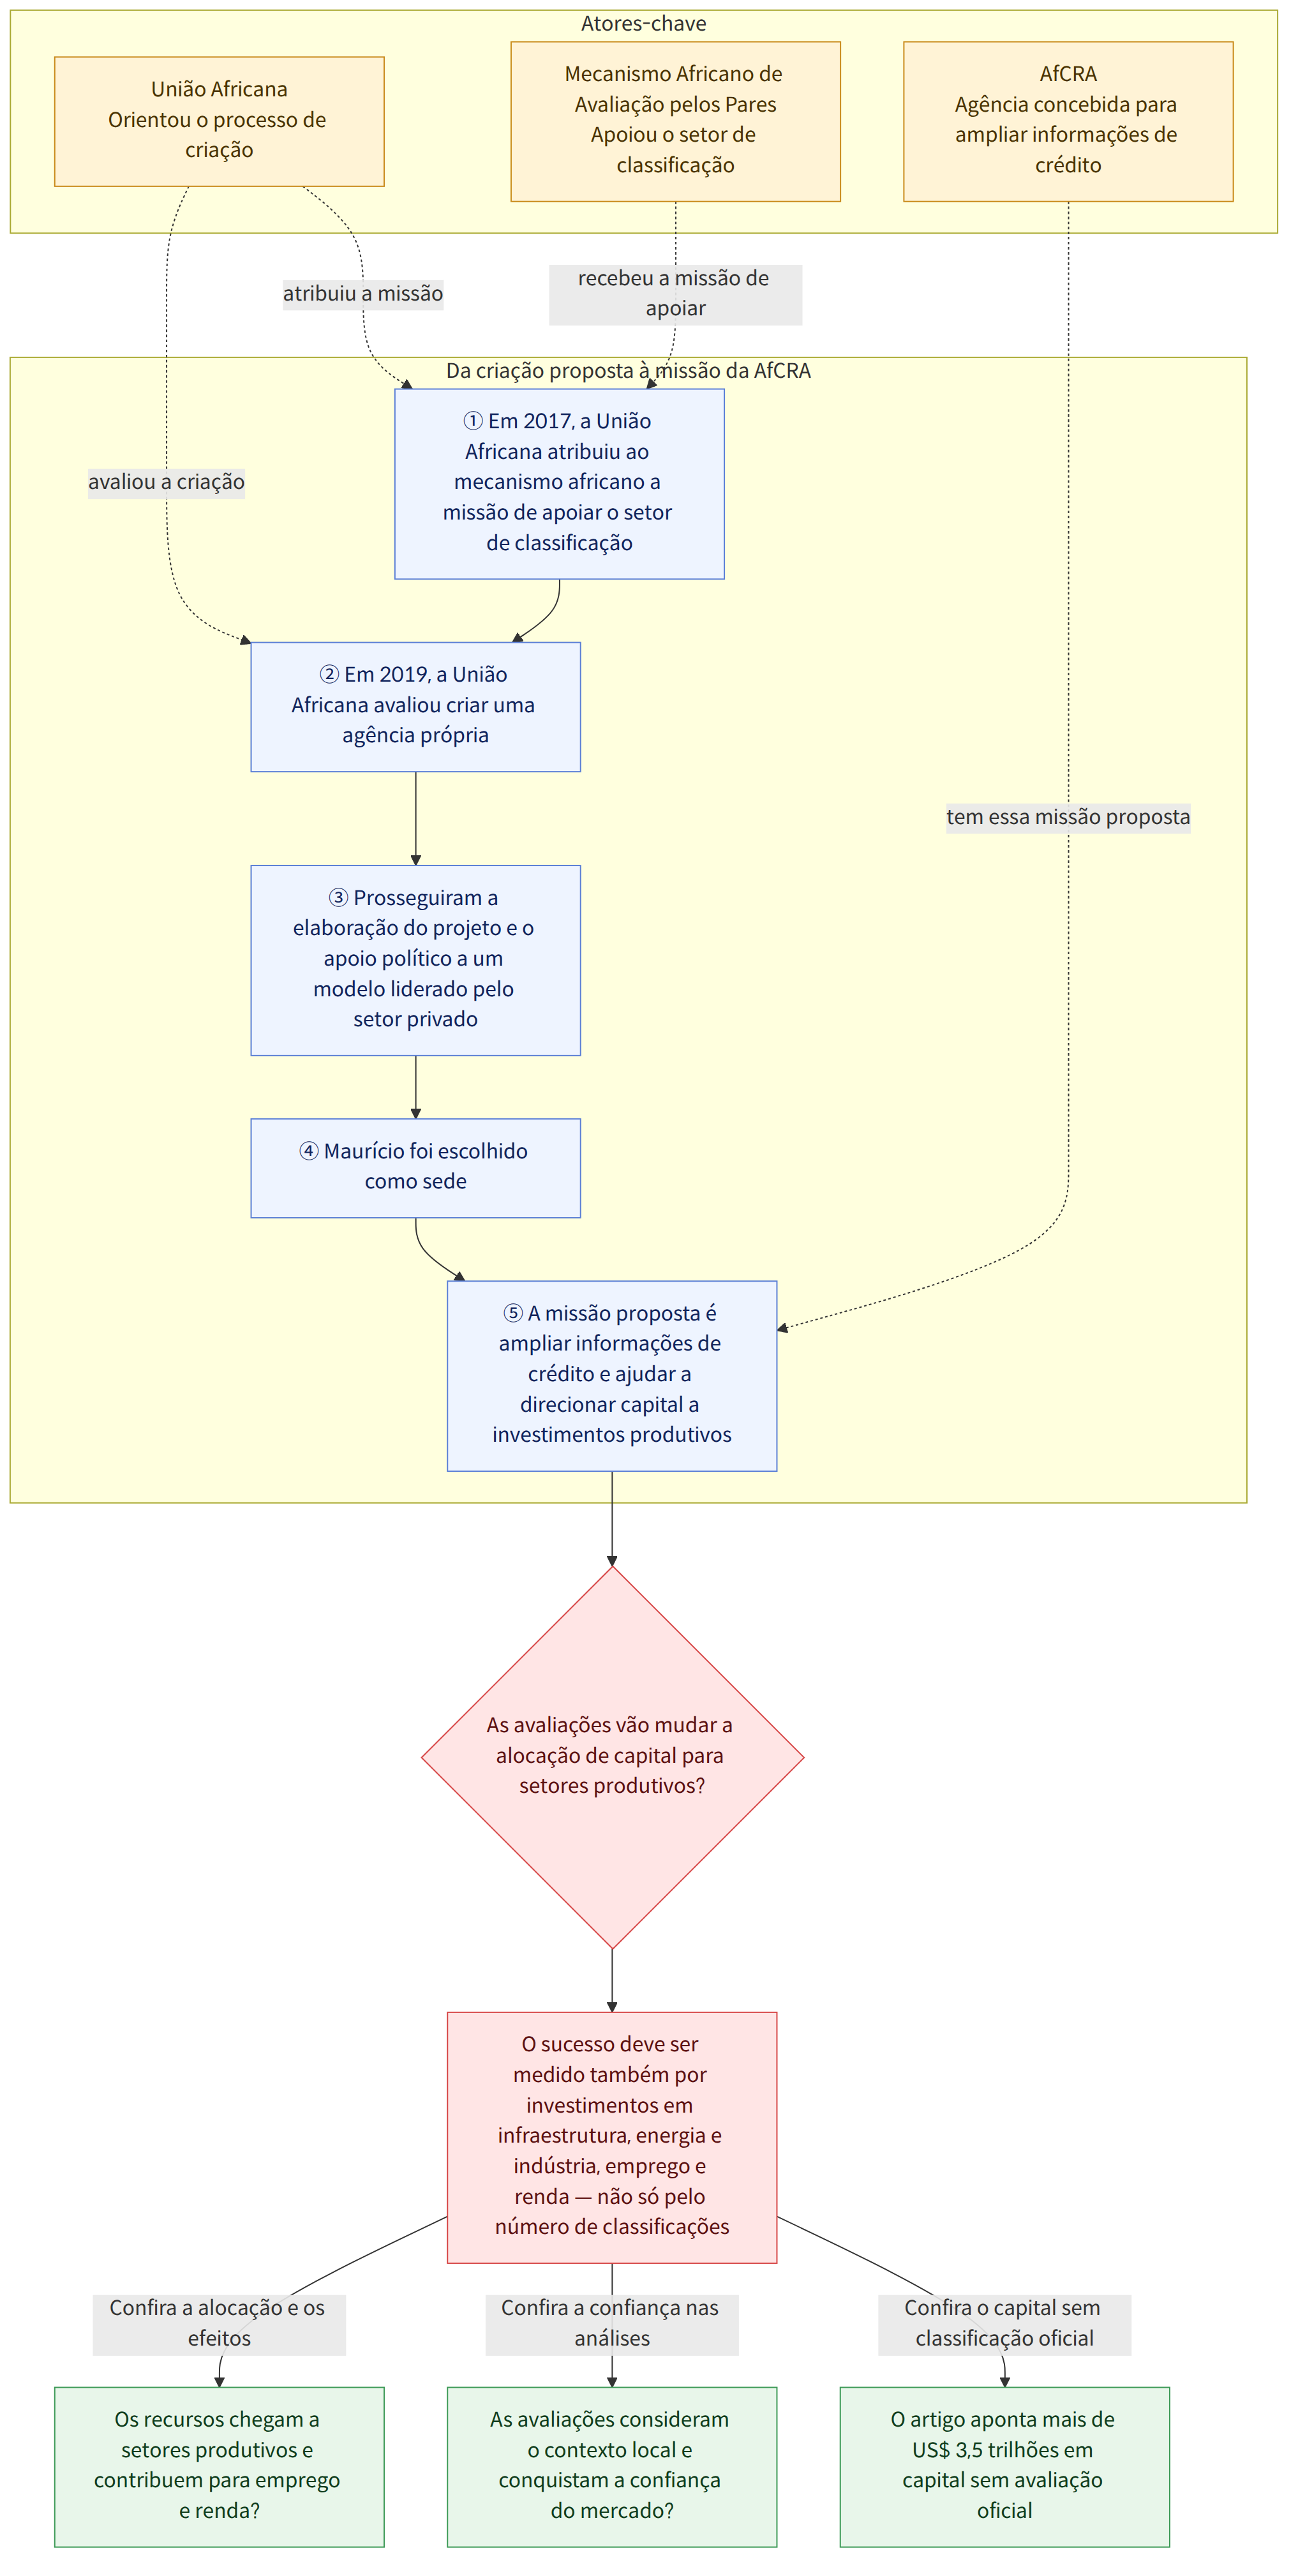
O processo para criar a AfCRA também não começou de uma hora para outra. Segundo outras reportagens, em 2017 a União Africana (아프리카연합) atribuiu ao Mecanismo Africano de Avaliação pelos Pares (아프리카 동료검토 메커니즘) a missão de apoiar o setor de classificação de crédito; em 2019, avaliou a possibilidade de criar sua própria agência de classificação. Depois disso, prosseguiram os trabalhos de elaboração do projeto e o apoio político a um modelo liderado pelo setor privado, e Maurício foi escolhido como sede. Esse processo mostra que criar uma instituição e oferecer avaliações que inspirem confiança são coisas distintas.
O que essa notícia significa
As classificações da AfCRA podem fornecer aos investidores informações para avaliar riscos. O artigo também aponta que, sobretudo em contextos com poucas entidades avaliadas e escassez de informações, o risco de uma empresa ou projeto pode ser percebido como maior do que realmente é, ou o contexto econômico, político e institucional local pode não ser suficientemente considerado. Se as análises e os fundamentos das avaliações conquistarem a confiança do mercado, os investidores poderão considerar uma gama mais ampla de oportunidades, para além de ativos de curto prazo e de fácil conversão em dinheiro.
Ainda assim, a simples atribuição de classificações não fará com que os recursos migrem automaticamente para a infraestrutura ou a indústria. O papel que o autor atribui à AfCRA não se limita a fornecer classificações. Entre os objetivos apresentados estão acrescentar informações de crédito aos mais de US$ 3,5 trilhões em capital sem classificação oficial, ampliar o ecossistema de informações de mercado necessário para que os investidores diferenciem riscos e melhorar a estrutura que impede o direcionamento de recursos a setores produtivos por causa da percepção de risco.
Por isso, ao avaliar os resultados, é preciso analisar não apenas o número de classificações, mas também as mudanças que essas análises provocam na alocação de recursos. O autor defende que o critério final deve ser a contribuição para a criação de empregos, o aumento da renda e a ampliação da capacidade econômica por meio de investimentos produtivos em infraestrutura, energia e indústria. Isso significa que a missão da AfCRA não deve se limitar a aumentar sua participação no mercado de classificação, mas também deve contribuir para tornar mais equilibrada a estrutura financeira africana.
Por exemplo, se uma empresa ou projeto africano tiver tido dificuldade para atrair financiamento de longo prazo por falta de informações de crédito suficientes, uma avaliação da AfCRA poderá oferecer aos investidores dados que expliquem os riscos de forma mais concreta. Ainda assim, será necessário verificar separadamente se o financiamento de fato se torna viável e se os recursos se convertem em atividade produtiva e empregos.
Informações sobre instituições e apoio relacionados
O material fornecido não traz informações sobre programas de apoio aos quais os leitores possam se candidatar, prazos, requisitos de visto ou procedimentos legais individuais. A criação da AfCRA, porém, está ligada ao processo de desenvolvimento institucional da União Africana no setor de classificação de crédito. Outras reportagens afirmam que o Mecanismo Africano de Avaliação pelos Pares recebeu a missão de apoiar o setor de classificação de crédito dos Estados-membros e que a AfCRA foi concebida para complementar as três maiores agências de classificação do mundo, e não para substituí-las.
Nesse projeto, o ponto central é saber se serão oferecidas avaliações independentes e adequadas ao contexto. Tanto as classificações quanto os dados e fundamentos utilizados e o contexto das análises precisam ser compreensíveis para investidores e para as entidades avaliadas. O material não explica a metodologia de avaliação, as fontes de financiamento nem a governança específicas da AfCRA; portanto, esses aspectos não devem ser tratados como características institucionais já definidas.
O que está confirmado e o que ainda não se sabe
Fatos confirmados
- Segundo o artigo, a base de capital doméstico da África é estimada em US$ 4 trilhões, e boa parte desse capital está concentrada em títulos públicos e títulos de dívida de curto prazo.
- O volume de instrumentos financeiros e agentes econômicos sujeitos a uma classificação de crédito oficial é apresentado como inferior a US$ 500 bilhões.
- No fim de 2025, havia menos de 4.000 classificações de crédito atribuídas na África, e nove agências de classificação estavam em atividade no continente.
- A AfCRA é apresentada como uma instituição destinada a ampliar as informações de crédito e o ecossistema dos mercados financeiros africanos, em vez de competir diretamente com as agências internacionais já existentes.
- O autor defende que o sucesso da AfCRA deve ser avaliado por sua contribuição para investimentos produtivos e para a expansão do emprego, da renda e da capacidade econômica.
O que ainda não se sabe
- O material não esclarece quando a AfCRA começará a operar nem qual será sua metodologia de avaliação específica.
- Também não foi confirmado como serão estruturados o financiamento e a governança da instituição.
- Ainda não se sabe quanto as avaliações mudarão a alocação de recursos pelos investidores nem quanto financiamento de longo prazo conseguirão direcionar efetivamente aos setores produtivos.
O que os leitores devem acompanhar
- Quando as avaliações da AfCRA começarem, será importante analisar não apenas as classificações, mas também os fundamentos das decisões e a maneira como elas incorporam o contexto local.
- É preciso verificar se, além de aumentar o número de entidades avaliadas, a iniciativa direciona financiamento de longo prazo para setores produtivos, como infraestrutura, energia e indústria.
- Também será possível acompanhar se a cooperação entre agências de classificação, investidores, formuladores de políticas e instituições financeiras resulta, na prática, em maior confiança nas informações e em mudanças na alocação de recursos.
Referências
- Outras reportagens consultadas: theconversation.com

















