
A Agência Africana de Classificação de Crédito (아프리카신용평가기관, AfCRA) foi oficialmente lançada após um processo de criação que se estendeu por quase dez anos. O Mecanismo Africano de Revisão pelos Pares (아프리카 동료검토메커니즘, APRM) define a agência não como uma concorrente da Moody’s, da S&P Global Ratings e da Fitch, mas como uma instituição complementar. A missão da AfCRA é fornecer avaliações precisas, justas, independentes e adequadas ao contexto das economias africanas.
O lançamento é um marco na construção institucional, mas é outra questão saber se a AfCRA conseguirá cumprir sua missão na prática e conquistar a confiança de investidores e órgãos reguladores.
Antecedentes e contexto
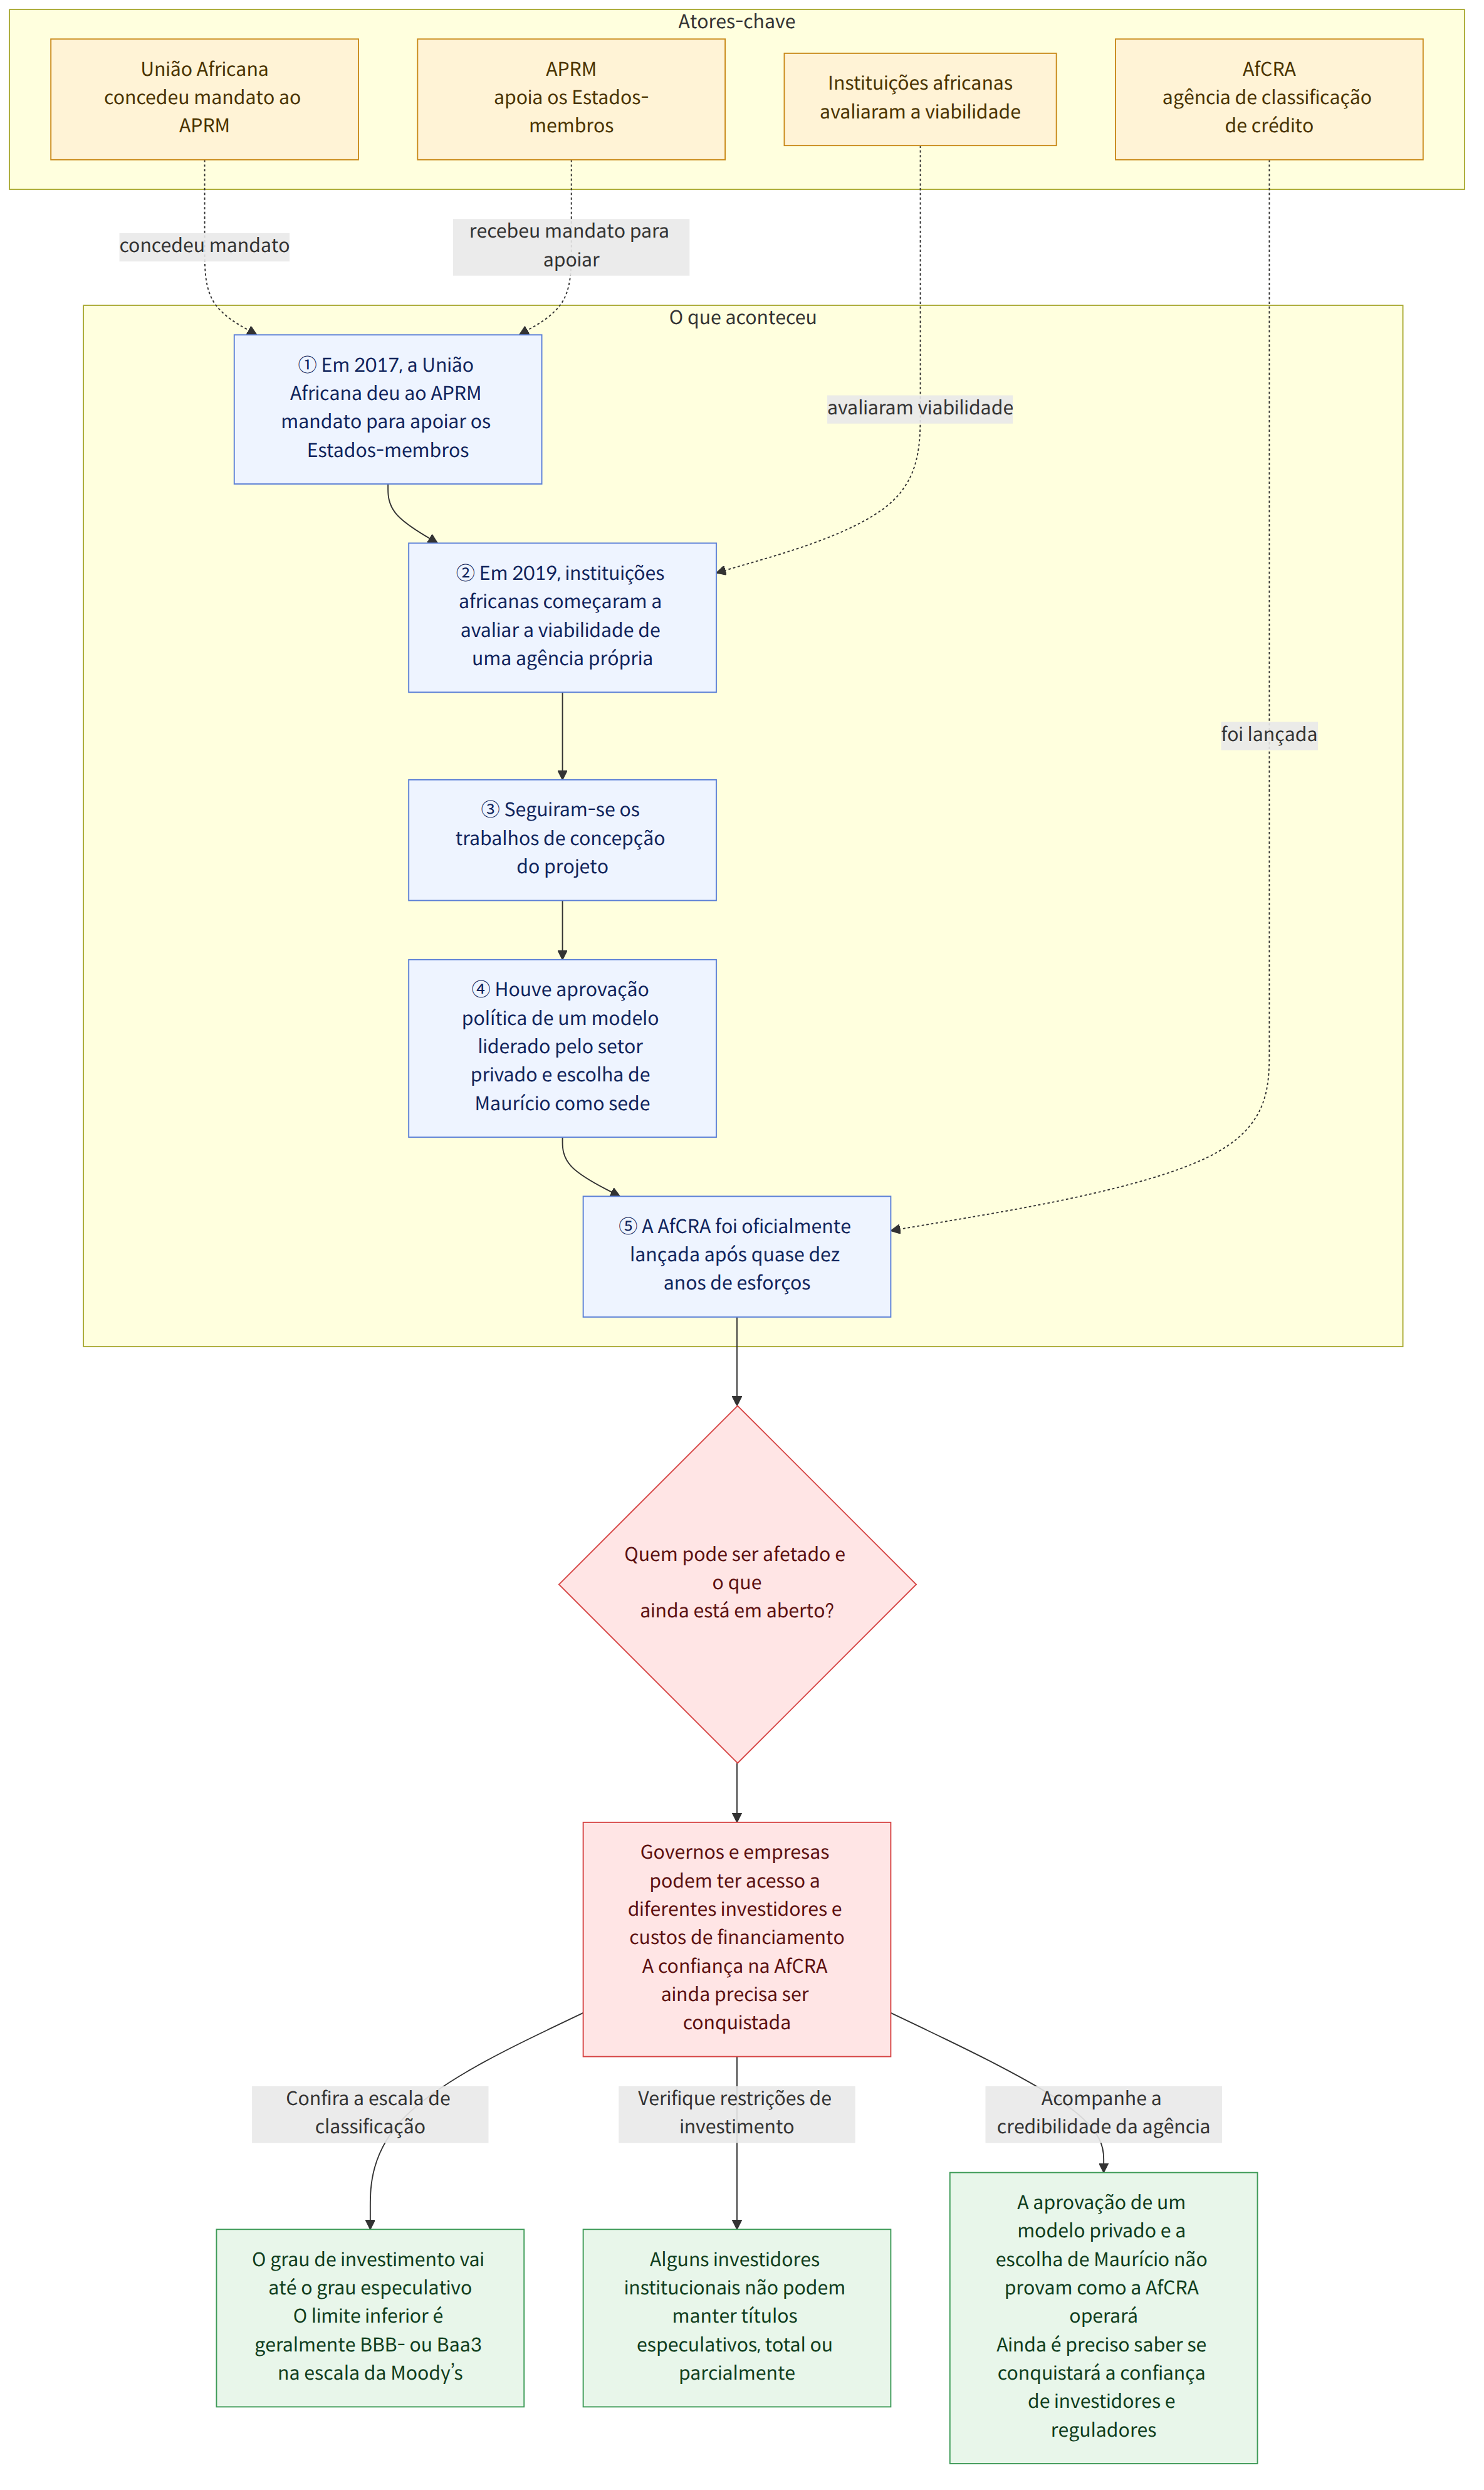
A criação da AfCRA não aconteceu de uma só vez. Em 2017, a União Africana (아프리카연합, AU) concedeu ao APRM o mandato de apoiar os Estados-membros em questões relacionadas às agências de classificação de crédito. Em 2019, instituições africanas começaram a avaliar a viabilidade de criar uma agência própria. Seguiram-se os trabalhos de concepção do projeto, a aprovação política de um modelo liderado pelo setor privado e a escolha de Maurício como sede.
Há uma distinção importante a fazer. O que as evidências sustentam é a aprovação política de um modelo liderado pelo setor privado e a escolha de Maurício como sede. Isso, por si só, não permite afirmar que a AfCRA operará de fato segundo esse modelo.
Considerado junto à entrada da AU como membro permanente do G20 em 2023, o lançamento da AfCRA se insere em um processo mais amplo de construção institucional no continente. A função da AfCRA, porém, não é emprestar dinheiro nem criar regras comerciais, mas avaliar a solvência dos tomadores de empréstimos.
Essa avaliação ganha importância por sua relação com o financiamento do desenvolvimento. Os projetos que governos e empresas africanos pretendem levar adiante nas áreas de desenvolvimento, infraestrutura e capacidade industrial podem exigir recursos externos além do que é possível financiar apenas com receitas internas. Nesse contexto, uma avaliação da confiabilidade do tomador de empréstimo como pagador pode influenciar a decisão dos investidores de fornecer recursos e o custo que cobrarão.
O que esta notícia significa
Uma classificação de crédito é a opinião de uma agência especializada sobre a probabilidade de um tomador de empréstimo pagar integralmente suas dívidas e no prazo. As notas são apresentadas em uma escala que vai do grau de investimento ao grau especulativo. O limite inferior do grau de investimento indicado neste artigo é, em geral, BBB- ou Baa3, segundo a escala da Moody’s. Alguns investidores institucionais são impedidos de manter títulos especulativos, total ou parcialmente.
Por isso, as classificações podem ser mais do que uma simples avaliação. Se houver investidores que não aceitam determinadas notas, o tomador de empréstimo pode ser afetado tanto no conjunto de investidores dispostos a lhe emprestar quanto no custo do financiamento. Como a avaliação da solvência de um governo também pode influenciar as condições de financiamento de bancos ou empresas, seus efeitos podem não se limitar aos títulos públicos.
Os números também mostram a importância da fronteira entre as categorias de classificação. Uma análise dos economistas do Fundo Monetário Internacional (국제통화기금, IMF), Laura Jaramillo e Catalina Tejada, sobre 35 economias de mercados emergentes entre 1997 e 2010 constatou que, ao obterem grau de investimento, os spreads de financiamento — a taxa adicional paga acima da taxa de referência — caíram 36% em relação ao nível esperado com base apenas nos fundamentos macroeconômicos. Isso não significa que as classificações da AfCRA produzirão o mesmo efeito, mas mostra que mudanças de categoria podem estar relacionadas às condições de financiamento.
Segundo dados da Conferência das Nações Unidas sobre Comércio e Desenvolvimento (유엔무역개발회의, UNCTAD), entre o início de 2012 e maio de 2023, os países em desenvolvimento pagaram, em média, cerca de 200 pontos-base a mais do que os países desenvolvidos pelo capital obtido nos mercados internacionais. O ponto-base é uma unidade usada para expressar diferenças nas taxas de juros. Essa diferença, por si só, não permite concluir que as classificações de crédito sejam a causa, mas evidencia que o custo do financiamento é uma questão importante no debate sobre recursos para o desenvolvimento.
Imagine, por exemplo, que uma empresa africana esteja buscando investimento externo. Se um investidor consultar a classificação de crédito da empresa e restringir a compra de títulos abaixo de determinada nota, o resultado da avaliação poderá influenciar sua decisão de investir ou a taxa de juros que exigirá. No entanto, não se pode presumir de antemão que as notas da AfCRA serão efetivamente aceitas pelos investidores ou que reduzirão o custo de financiamento da empresa.
Instituições e critérios de avaliação relacionados
Uma classificação de crédito é uma opinião sobre a capacidade de pagamento do tomador de empréstimo, não uma garantia de que a dívida será paga. A fronteira entre grau de investimento e grau especulativo merece atenção porque pode estar relacionada às restrições impostas por alguns investidores institucionais. Portanto, ao interpretar uma classificação, é preciso considerar não apenas a nota em si, mas também quais notas são aceitas pelos investidores que fornecem os recursos.
As avaliações também podem fazer parte das regras financeiras. Segundo o artigo, em 1975, as autoridades reguladoras financeiras dos Estados Unidos começaram a reconhecer oficialmente as classificações de crédito de agências designadas para definir os requisitos de capital das instituições regulamentadas. Esse é um exemplo de como as notas das agências podem estar ligadas à regulação, além de influenciarem as decisões dos participantes do mercado. Esse fato, porém, não permite saber como — ou se — as classificações da AfCRA serão reconhecidas na regulação de qualquer país.
Diferenças na forma como os veículos noticiaram o tema
Um dos textos originais destaca que o APRM define a AfCRA como uma instituição complementar, e não como uma desafiante das três maiores agências de classificação de risco do mundo. Outro texto relata que alguns analistas descreveram a AfCRA como concorrente das três grandes agências atuais e argumenta que esse enquadramento deixa escapar um significado mais amplo.
O que foi confirmado e o que ainda não se sabe
Fatos confirmados
- A AfCRA foi oficialmente lançada após um processo de criação que se estendeu por quase dez anos.
- Em 2017, a AU concedeu ao APRM o mandato de apoiar os Estados-membros em questões relacionadas às agências de classificação de crédito, e instituições africanas começaram, em 2019, a avaliar a viabilidade de criar uma agência própria.
- Durante o processo de criação, houve aprovação política de um modelo liderado pelo setor privado e Maurício foi escolhido como sede.
- O APRM define a AfCRA como uma instituição complementar às três maiores agências de classificação de risco do mundo e apresenta como missão fornecer avaliações justas, independentes e adequadas ao contexto das economias africanas.
O que ainda não se sabe
- A AfCRA conseguirá fornecer avaliações realmente independentes e adequadas ao contexto?
- Em que medida investidores e órgãos reguladores aceitarão as avaliações da AfCRA?
- As notas da AfCRA poderão reduzir os custos de financiamento dos tomadores de empréstimos africanos?
O que os leitores devem verificar
- Ao consultar uma classificação de crédito, é importante verificar não apenas o nome da agência, mas também se a nota corresponde ao grau de investimento e se o financiador em questão a aceita.
- É preciso observar se as avaliações da AfCRA são efetivamente consideradas nas decisões de investimento ou na regulação pertinente. O lançamento, por si só, não permite saber se o mercado as aceitará.
- Ao encontrar afirmações de que uma mudança de classificação reduz os custos de empréstimo, é preciso distinguir entre um resultado já confirmado e uma expectativa ou análise.
Referências
- Outras reportagens consultadas: theconversation.com

















