
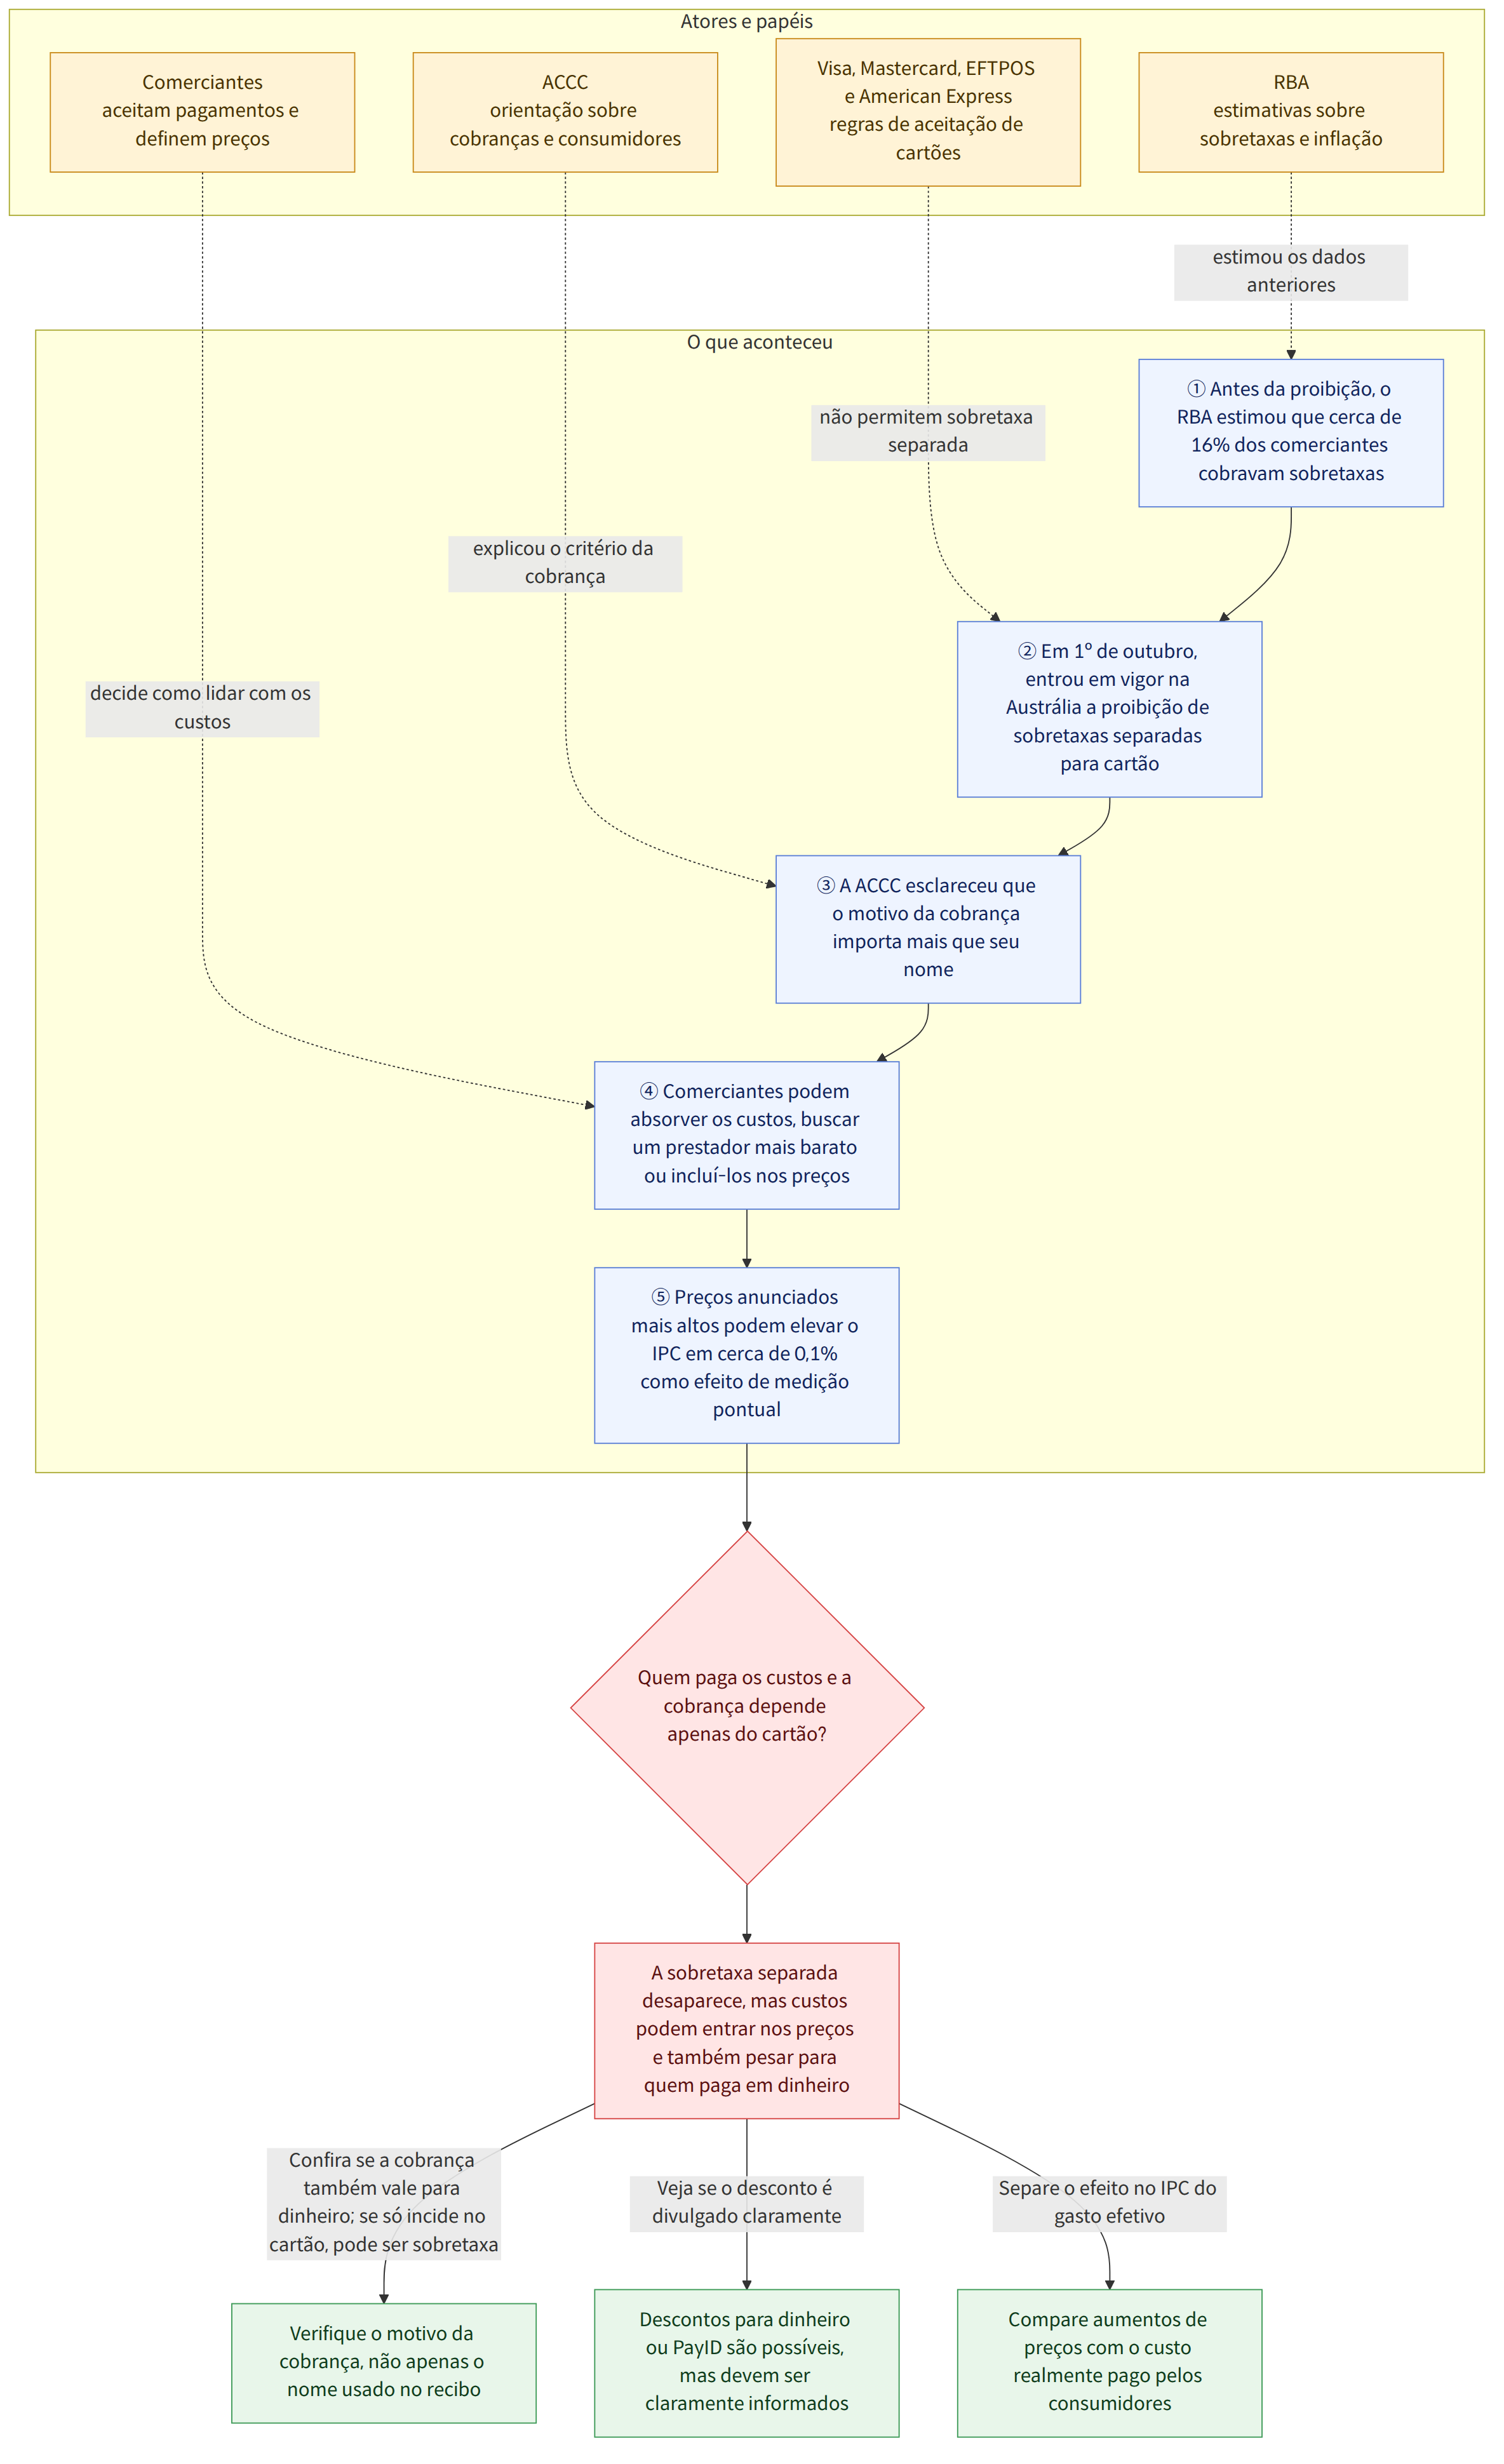
Na Austrália, com a entrada em vigor, em 1º de outubro, da proibição das sobretaxas de cartão, Visa, Mastercard, EFTPOS e American Express não permitem que os comerciantes acrescentem uma sobretaxa separada para clientes que pagam com cartão. No entanto, nem toda nova “taxa de serviço” ou “sobretaxa diária” está proibida. O essencial não é o nome da cobrança, mas o motivo pelo qual ela é aplicada.
Contexto
A Comissão Australiana da Concorrência e do Consumidor (ACCC) explica que cobranças reais por serviços ou reservas, por exemplo, podem continuar sendo aplicadas quando não dependem do meio de pagamento. Por outro lado, se uma cobrança só é aplicada quando o pagamento é feito com cartão, ela pode ser considerada uma sobretaxa de cartão, mesmo que seja chamada de “taxa de serviço”. A ACCC alerta que mudar o nome da sobretaxa para contornar as regras pode induzir os consumidores ao erro.
O Banco da Reserva da Austrália (RBA) estimou que, antes da proibição, cerca de 16% dos comerciantes cobravam sobretaxas de cartão. Entre eles estavam cafés, restaurantes, mercearias, a Aldi e algumas lojas on-line, enquanto a maioria dos grandes varejistas não cobrava essas taxas. Segundo o RBA, os consumidores pagaram cerca de 1,6 bilhão de dólares australianos em sobretaxas de cartão em 2024–25; os dados citados no artigo indicam que as sobretaxas correspondiam a 0,5% a 1,5% do valor das transações.
A proibição das sobretaxas não elimina os custos que os comerciantes têm para aceitar pagamentos com cartão. Eles podem arcar com esses custos, procurar um prestador de serviços de pagamento mais barato ou incorporá-los aos preços dos produtos e serviços. O artigo também menciona notícias de que alguns cafés e restaurantes aumentaram os preços dos itens do menu em 1º de outubro para compensar os custos cobrados pelos fornecedores de serviços de cartão.
O que esta notícia significa
Para os consumidores, o simples aparecimento de um novo item no recibo não basta para concluir que houve uma infração. O ponto de partida é saber se a cobrança se aplica a todos os meios de pagamento ou apenas a pagamentos com cartão. Por exemplo, se não há cobrança adicional quando o mesmo produto é comprado em dinheiro, mas há uma cobrança quando se paga com cartão, vale a pena verificar se esse item é uma sobretaxa de cartão, mesmo que esteja identificado como “taxa de serviço”. Contudo, os exemplos ou a forma como as cobranças são apresentadas no artigo não confirmam que um comerciante específico tenha violado as regras.
Quando os custos são incorporados aos preços dos produtos, clientes que pagam em dinheiro ou usam um meio de pagamento mais barato também podem arcar com parte dos custos de aceitar cartões. É possível oferecer descontos para pagamentos em dinheiro ou por PayID, mas o desconto deve ser divulgado claramente. Com o desaparecimento das sobretaxas separadas, pode ficar menos visível o valor adicional cobrado pouco antes do pagamento, mas pode ser mais difícil saber quanto do custo de aceitar cartões está incluído no preço anunciado.
Também é preciso distinguir os indicadores de inflação das despesas efetivas. O RBA estimou que a inclusão das antigas sobretaxas de cartão nos preços anunciados poderia elevar o Índice de Preços ao Consumidor (IPC, indicador que mede a variação dos preços de bens e serviços adquiridos pelas famílias) em cerca de 0,1%. As sobretaxas antigas não eram incluídas no IPC, mas os preços anunciados após o aumento são; por isso, segundo a explicação, esse seria, em geral, um efeito de medição pontual. Se os comerciantes aumentarem os preços totais mais do que o valor das antigas sobretaxas, isso deve ser analisado separadamente da situação em que os consumidores efetivamente pagam mais.
Informações sobre normas e apoio relacionados
O guia jurídico interno L1 é um material sobre questões de danos ao consumidor e publicidade e rotulagem na Coreia do Sul, não uma orientação jurídica aplicável às regras australianas sobre sobretaxas de cartão. Ainda assim, o critério apresentado no material coreano — avaliar objetivamente a impressão geral que um consumidor normalmente atento teria, em vez de analisar isoladamente algumas palavras de um anúncio ou de uma indicação — pode servir de referência ao verificar como uma cobrança é apresentada. Esse critério não informa quais provas os órgãos reguladores australianos realmente exigem.
O L1 explica que, em questões de indenização por danos, podem ser relevantes não apenas o fato de uma indicação ter induzido alguém ao erro, mas também a existência de um prejuízo efetivo e a relação causal entre esse prejuízo e a conduta. Portanto, se um consumidor quiser questionar uma diferença de preço, distinguir o que mudou — por exemplo, o preço anunciado, o valor apresentado na etapa do pagamento e os itens cobrados no recibo — pode ajudar a explicar a situação. No entanto, o L1 não indica um prazo específico para apresentar uma reclamação, e não é possível usá-lo para afirmar quais são os direitos ou os procedimentos na Austrália.
O que se sabe e o que ainda não se sabe
Fatos confirmados
- A partir de 1º de outubro, as redes de cartões não permitem que os comerciantes acrescentem uma sobretaxa de cartão para clientes que pagam com cartão.
- Cobranças reais por serviços ou reservas que não dependem do meio de pagamento ainda podem ser aplicadas.
- Os comerciantes podem arcar com os custos de aceitar cartões, procurar um prestador de serviços mais barato ou incorporá-los aos preços totais.
- Em geral, uma taxa de serviço obrigatória, recorrente, inevitável e calculável com antecedência deve ser incluída no preço total anunciado.
- As sobretaxas de fim de semana e feriados em cafés e restaurantes podem ser indicadas separadamente, mas o percentual e os dias de aplicação devem estar claramente destacados no menu.
O que ainda não se sabe
- O artigo não informa quais provas os órgãos reguladores exigem para determinar se a taxa de serviço específica de um comerciante é apenas uma sobretaxa de cartão com outro nome.
- Também não foi confirmado se algum dos comerciantes mencionados no artigo realmente violou as regras.
- Não é possível saber de forma geral se cada comerciante absorveu os custos dos pagamentos com cartão, escolheu outro prestador ou incorporou os custos aos preços.
O que o leitor pode verificar
- Compare o preço anunciado antes do pagamento, o valor apresentado na etapa do pagamento e o recibo; confira em quais meios de pagamento a nova cobrança é aplicada.
- Se houver uma taxa obrigatória recorrente, verifique se ela pode ser calculada com antecedência e se foi incluída no preço total anunciado. Para sobretaxas de fim de semana e feriados, confira se os dias de aplicação e o percentual estão claramente indicados no menu.
- Se houver um desconto para pagamentos em dinheiro ou por PayID, confira se as condições estão claramente divulgadas. Mesmo que uma cobrança pareça injusta, não conclua que houve infração apenas com base no nome: verifique as condições em que ela é aplicada e os detalhes do pagamento.

















