
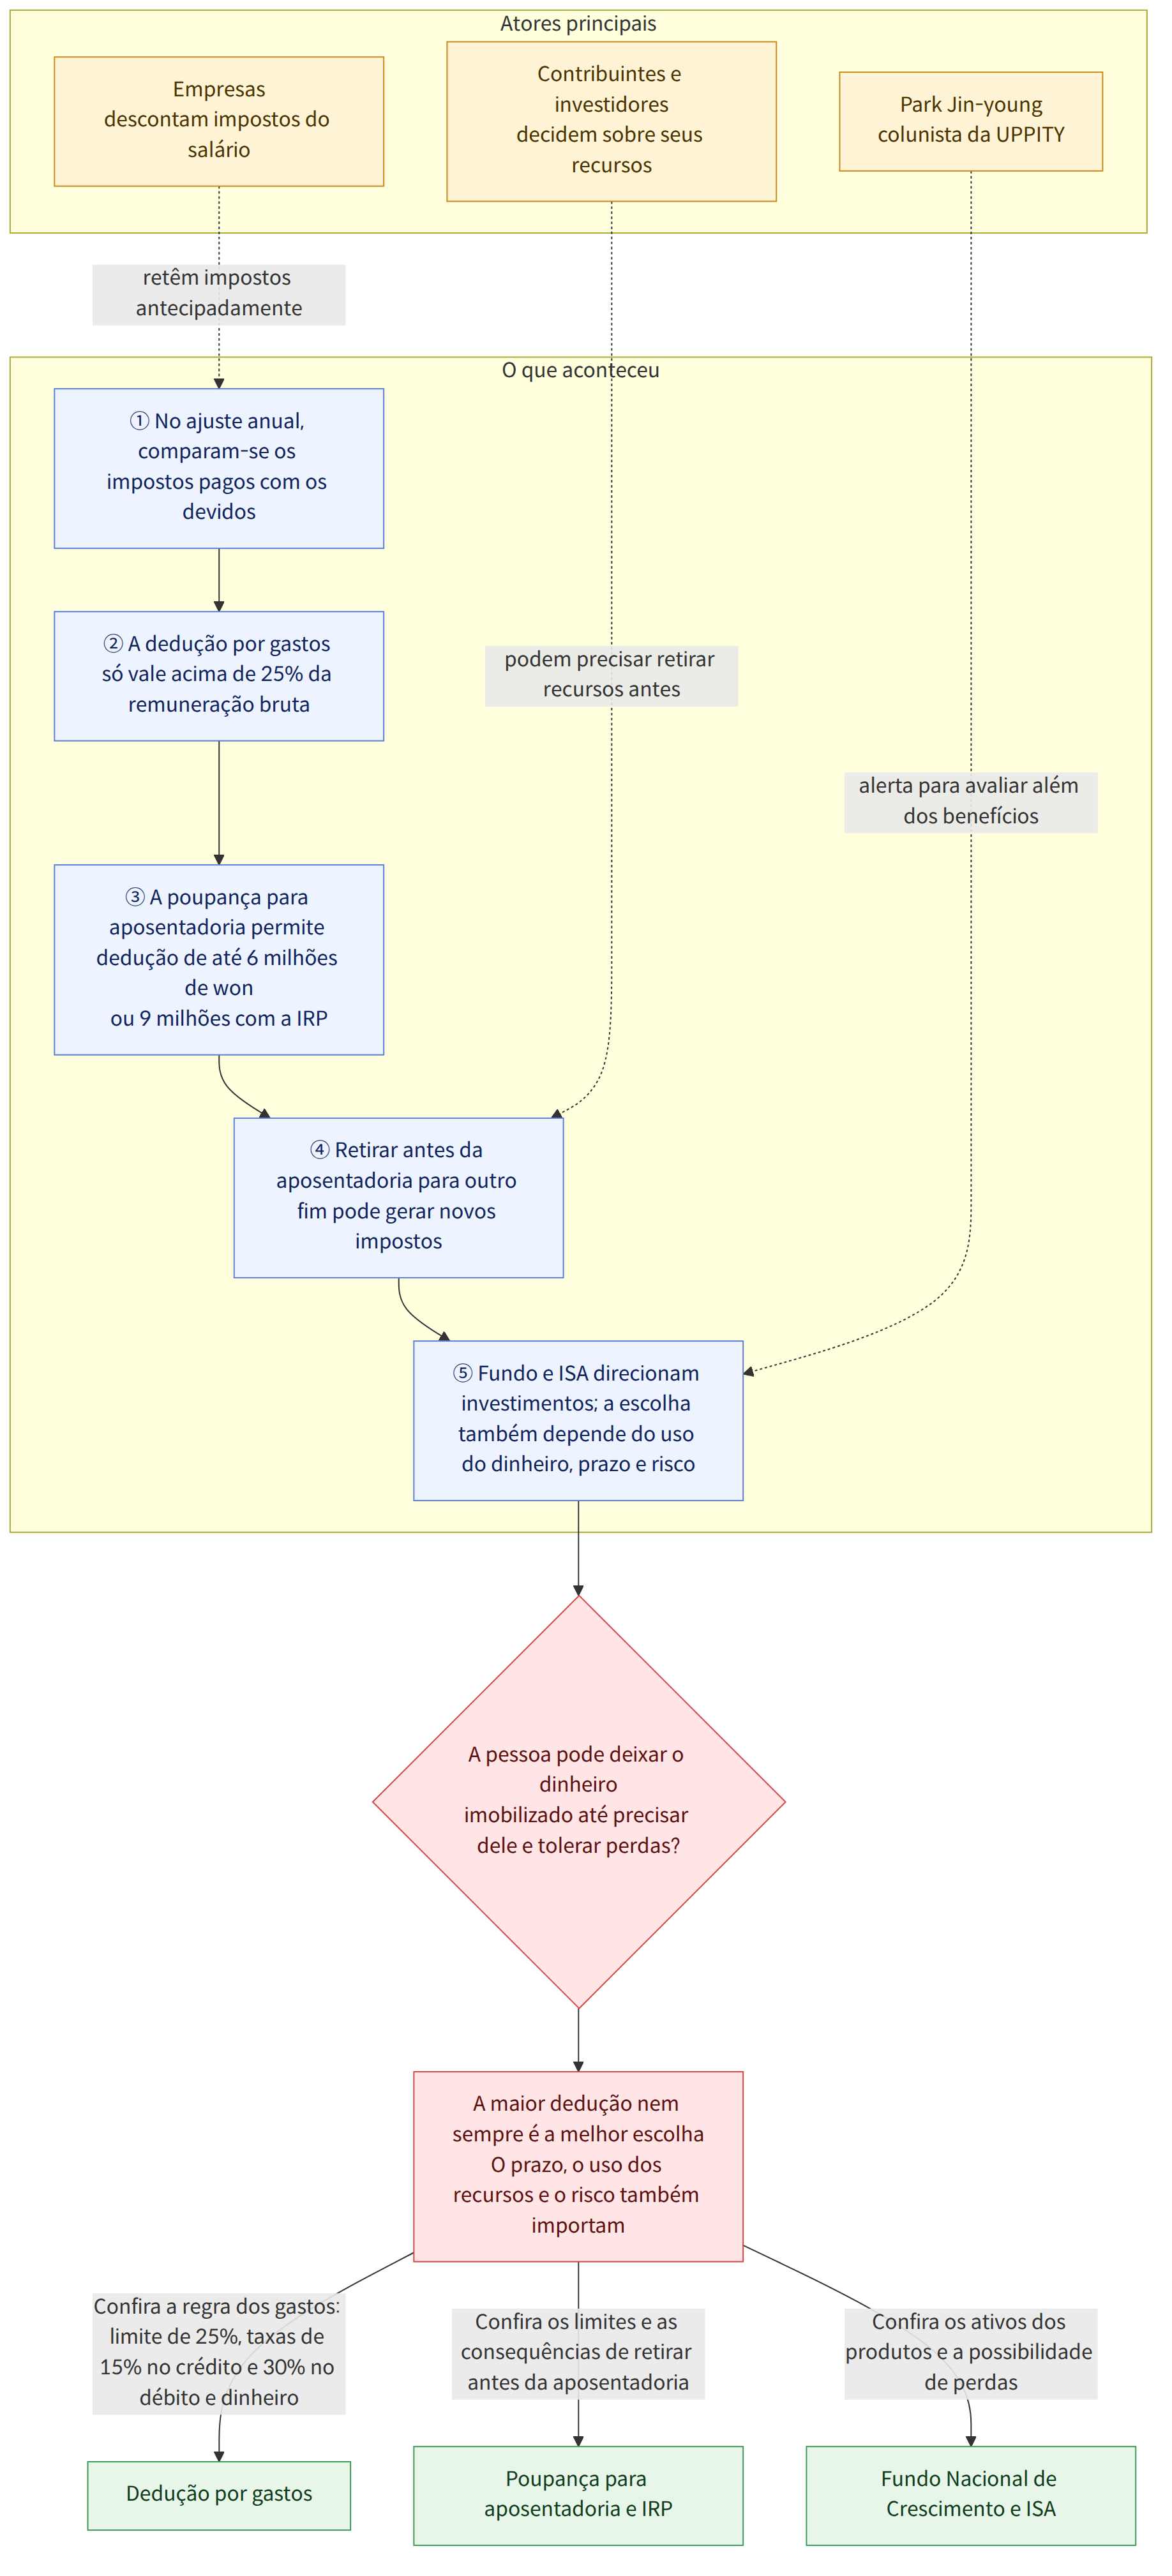
Park Jin-young, representante da UPPITY, sugere não decidir sobre as deduções do ajuste anual do imposto de renda, as contas de aposentadoria, o Fundo Nacional de Crescimento (국민성장펀드) e a ISA de Finanças Produtivas (생산적 금융 ISA) apenas pelo nome ou pelos benefícios fiscais. O critério enfatizado pela coluna é considerar não só os benefícios anunciados pelos programas, mas também para que o dinheiro será usado, por quanto tempo poderá ficar imobilizado e se o investimento pode resultar em perdas.
Contexto
O ajuste anual do imposto de renda é o procedimento, realizado no início do ano seguinte, para comparar os impostos pagos antecipadamente ao longo do ano com os que realmente deveriam ser pagos. Mesmo que a empresa desconte os impostos do salário antecipadamente, é difícil levar em conta todas as circunstâncias individuais, como dependentes, consumo e contribuições para a aposentadoria. Por isso, os valores são recalculados: quem pagou a mais pode receber uma restituição, e quem pagou a menos pode ter de pagar a diferença.
A coluna explica que, quando a atenção se volta para o nome do programa, pode-se deixar de perceber os critérios efetivos. A “dedução do imposto de renda por gastos com cartões de crédito e outros meios” (신용카드 등 사용금액 소득공제) não se refere apenas a cartões de crédito. Ela também inclui cartões de débito, cartões pré-pagos e recibos de pagamento em dinheiro e, segundo o artigo, só se aplica aos gastos que ultrapassam 25% da remuneração bruta total.
As taxas de dedução apresentadas foram de 15% para cartões de crédito e de 30% para cartões de débito e recibos de pagamento em dinheiro. Assim, segundo a coluna, os gastos até 25% da remuneração bruta total não são elegíveis à dedução, independentemente do cartão usado; depois de ultrapassado esse limite, a taxa de dedução para cartões de débito e recibos de pagamento em dinheiro é o dobro da aplicada aos cartões de crédito. No entanto, apenas com as taxas e os critérios abordados no artigo não é possível determinar todos os resultados da aplicação a cada pessoa.
A coluna informa que a poupança para aposentadoria (연금저축) dá direito a uma dedução fiscal de até 6 milhões de won por ano e que o limite chega a 9 milhões de won quando somada à Conta Individual de Aposentadoria (IRP) (개인형퇴직연금). A dedução fiscal, porém, não é o único propósito das contas de aposentadoria. Também é preciso considerar que elas são um programa destinado a ajudar na preparação para a velhice, permitindo acumular dinheiro por um longo período e recebê-lo como aposentadoria depois de deixar de trabalhar.
O que isso significa
Essas informações mostram que uma decisão que aumenta o valor da dedução nem sempre é a mais vantajosa para cada pessoa. Isso porque, se alguém retirar para outro fim, antes do prazo, dinheiro depositado em uma conta de aposentadoria com dedução fiscal, poderá ter de pagar impostos novamente. A coluna sugere verificar se o dinheiro poderá ser mantido até a aposentadoria antes de usá-lo para atingir o limite de contribuição, especialmente quando se trata de recursos necessários em breve para comprar uma casa, preparar um casamento ou tirar licença do trabalho.
Por exemplo, quem prevê que precisará de dinheiro para comprar uma casa pode avaliar primeiro se consegue manter esses recursos na conta de aposentadoria até se aposentar, em vez de olhar apenas se ainda pode preencher o limite de dedução da conta. Trata-se de uma hipótese cujo resultado pode variar conforme a situação de cada pessoa; a coluna enfatiza que o momento em que os recursos serão usados deve ser considerado antes de se tentar atingir o limite.
Os produtos de política pública devem ser avaliados pelo mesmo critério. O Fundo Nacional de Crescimento de Participação Popular (국민참여형 국민성장펀드) foi apresentado como um produto que reúne recursos da população para investimentos de longo prazo em setores industriais estratégicos e avançados, dividindo os resultados com os investidores. A Conta Individual de Gestão de Ativos de Finanças Produtivas (ISA) (생산적 금융 개인종합자산관리계좌) foi descrita como um programa que direciona investimentos para ações domésticas, fundos de ações e o Fundo Nacional de Crescimento, entre outros, com o objetivo de fazer os recursos das famílias fluírem para o mercado de capitais doméstico e empresas em crescimento.
Os objetivos de política pública desses produtos podem não coincidir com o objetivo individual de aumentar o próprio patrimônio. Os termos “crescimento” ou “produtivo” no nome não garantem que o patrimônio do investidor vá crescer. O ponto que merece atenção é a necessidade de avaliar em que se investe, por quanto tempo o dinheiro poderá ficar imobilizado e se é possível suportar eventuais perdas.
Informações sobre programas e apoios relacionados
Os critérios e limites de dedução mencionados na coluna podem servir de referência ao considerar uma escolha, mas não explicam todos os requisitos detalhados aplicáveis a cada pessoa. A coluna informa que a dedução por gastos com cartão se aplica à parcela que ultrapassa 25% da remuneração bruta total e que a poupança para aposentadoria dá direito a uma dedução fiscal de até 6 milhões de won por ano, chegando a 9 milhões de won quando somada à IRP. Para determinar a aplicação efetiva, não se deve chegar a uma conclusão apenas com base nesses números; é preciso verificar separadamente os requisitos detalhados.
A finalidade política apresentada para o Fundo Nacional de Crescimento e a ISA de Finanças Produtivas é direcionar recursos para o mercado de capitais doméstico e empresas em crescimento, mas a coluna não informa as condições específicas de adesão, as taxas nem as condições de resgate dos investimentos. Como não é possível determinar os rendimentos esperados ou o volume das perdas apenas pelo nome do produto ou por seu objetivo de política pública, é necessário verificar os ativos de investimento, o período em que o dinheiro ficará imobilizado e a possibilidade de perdas.
Os benefícios fiscais e os nomes dos produtos de política pública não decidem por você se eles são compatíveis com a finalidade do seu dinheiro. Antes de considerar os benefícios, avalie primeiro para que os recursos serão usados, por quanto tempo poderão permanecer investidos e quais riscos você está disposto a assumir.
Fatos confirmados e o que ainda não se sabe
Fatos confirmados
- A coluna descreveu o ajuste anual do imposto de renda como a comparação, no início do ano seguinte, entre os impostos pagos antecipadamente e os que realmente devem ser pagos.
- A dedução por gastos com cartão aplica-se à parcela que ultrapassa 25% da remuneração bruta total; as taxas apresentadas foram de 15% para cartões de crédito e de 30% para cartões de débito e recibos de pagamento em dinheiro.
- A coluna informou que a poupança para aposentadoria dá direito a uma dedução fiscal de até 6 milhões de won por ano, limite que chega a 9 milhões de won quando somada à IRP.
- O Fundo Nacional de Crescimento e a ISA de Finanças Produtivas foram apresentados como produtos que têm entre seus objetivos de política pública direcionar recursos não apenas para o aumento do patrimônio individual, mas também para setores industriais estratégicos e avançados e para o mercado de capitais doméstico.
O que ainda não se sabe
- Quais são as condições específicas de adesão e as taxas do Fundo Nacional de Crescimento e da ISA de Finanças Produtivas?
- Qual é o nível de risco e a possibilidade de perdas nesses dois produtos de política pública, e quais são as condições para resgatar o investimento?
- Quais são os requisitos detalhados aplicáveis às taxas e aos limites de dedução do ajuste anual do imposto de renda explicados no artigo?
O que o leitor deve verificar
- Ao avaliar a dedução por gastos com cartão, diferencie o limite de 25% da remuneração bruta total das taxas de dedução de cada tipo de cartão. Verifique separadamente se os valores apresentados no artigo se aplicam também aos seus requisitos específicos.
- Antes de decidir contribuir para uma conta de aposentadoria, considere as necessidades financeiras de curto prazo, como comprar uma casa, preparar um casamento ou tirar licença do trabalho, e avalie se poderá deixar o dinheiro depositado na conta até a aposentadoria.
- Ao considerar um fundo ou uma ISA, não se limite ao nome ou ao objetivo de política pública: verifique os ativos de investimento, o período em que o dinheiro ficará imobilizado, a possibilidade de perdas, as condições de adesão e as taxas, além das condições de resgate.

















