
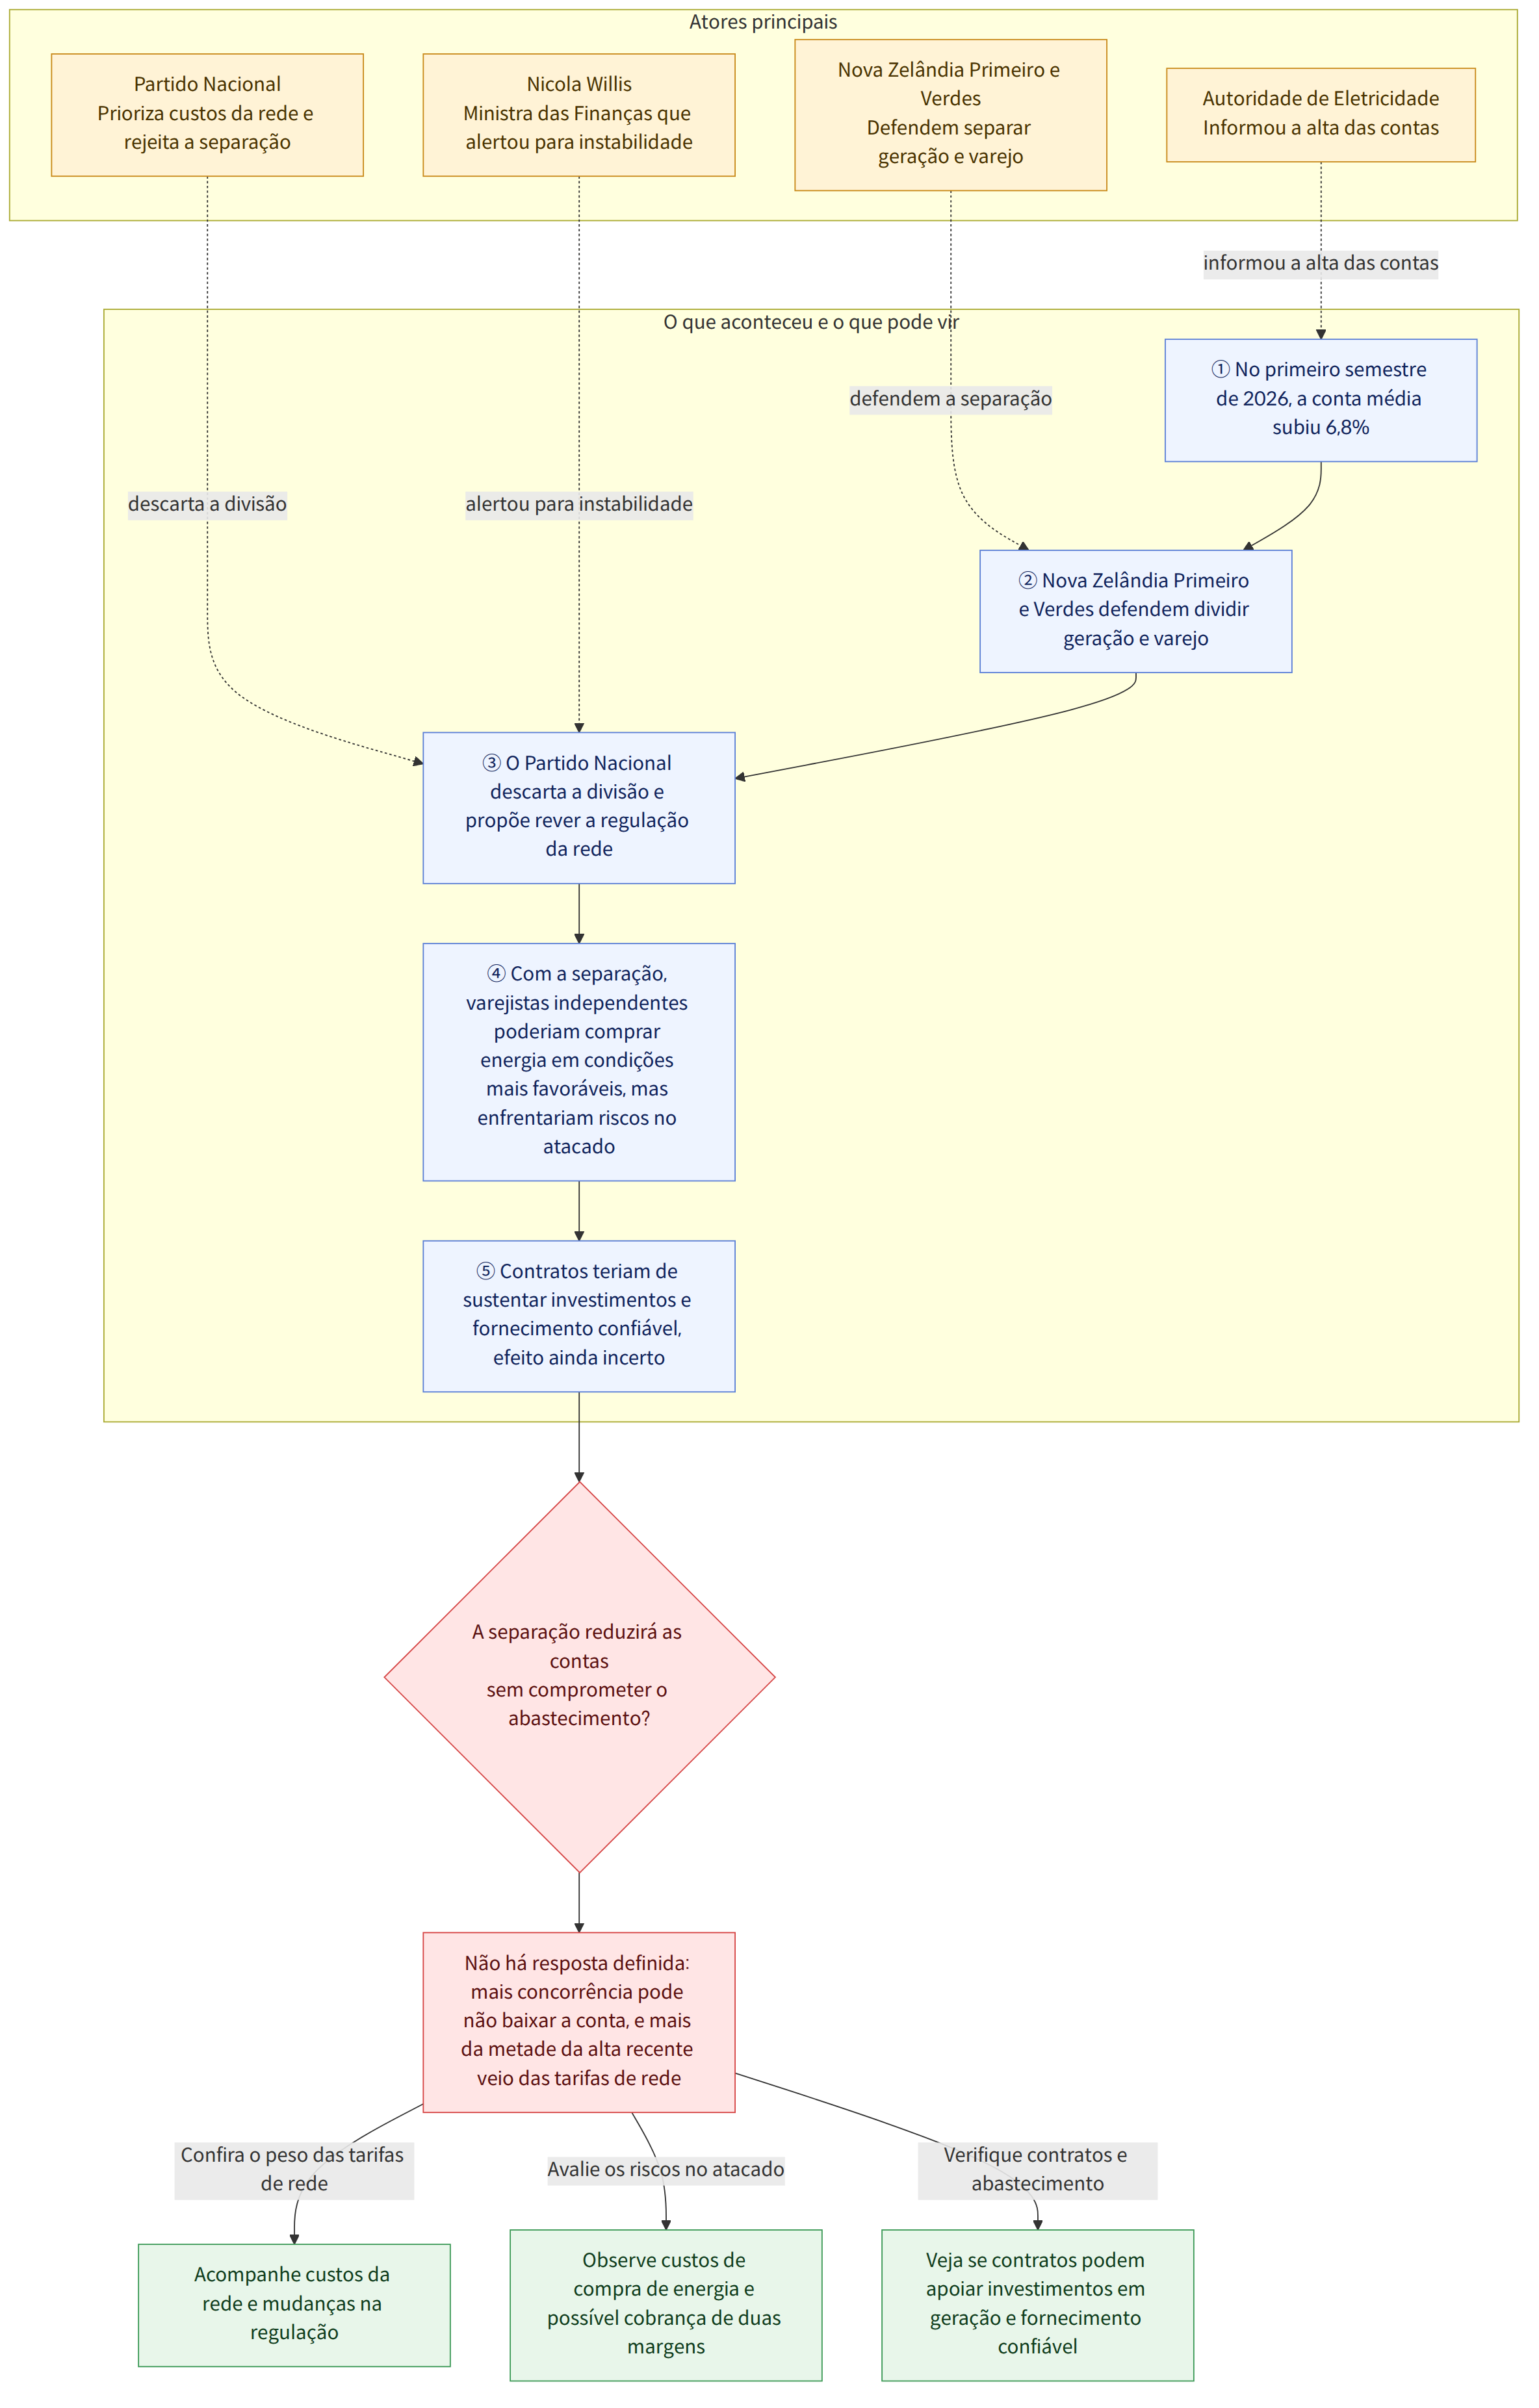
O Partido Nova Zelândia Primeiro (뉴질랜드 퍼스트) e o Partido Verde (녹색당) defendem a divisão das grandes empresas de energia que atuam tanto na geração quanto no varejo — os chamados gentailers — em duas atividades. O argumento é que, se varejistas independentes puderem comprar eletricidade em condições mais justas, a concorrência aumentará e as contas de luz das famílias poderão cair. Mas ainda não está definido como as tarifas e a segurança do abastecimento de energia mudarão de fato após a separação.
Contexto
O peso das contas já está aumentando. A Autoridade de Eletricidade da Nova Zelândia (뉴질랜드 전력청) informou que, no primeiro semestre de 2026, a conta média de eletricidade de famílias e pequenas empresas subiu 6,8%. Mais da metade do aumento veio da alta das tarifas de rede, cobradas pelo uso da rede elétrica; grande parte do restante correspondeu aos custos de geração e às margens do varejo.
O Partido Nacional (국민당) prometeu recentemente, em sua política de energia, concentrar-se nos custos da rede e revisar a forma como as empresas de rede elétrica são reguladas. Por outro lado, descartou a separação dos gentailers. A ministra das Finanças, Nicola Willis, afirmou que a separação causaria uma «enorme instabilidade».
Manter as duas atividades dentro de uma mesma empresa pode ajudar a amortecer as oscilações de preços. Um gentailer pode fornecer aos próprios clientes a eletricidade que gera e comprar ou vender energia no mercado atacadista apenas quando necessário. Já um varejista independente precisa comprar ou garantir por contrato toda a eletricidade que seus clientes usarão.
Essa diferença é importante quando os preços no atacado disparam. Os preços podem subir quando os reservatórios hidrelétricos estão baixos, há escassez de gás ou a demanda por eletricidade é alta. Um varejista que cobra tarifas relativamente estáveis pode ver seus custos de aquisição de energia aumentarem muito, enquanto a receita das vendas permanece igual. Contratos de longo prazo podem reduzir esse risco, mas, segundo o artigo, podem ser caros ou não cobrir completamente o risco.
Como mais da metade do aumento das contas de eletricidade veio das tarifas de rede, é difícil afirmar que separar as atividades de geração e varejo, por si só, resolveria o peso total das contas.
O que essa notícia significa
O efeito esperado da proposta de separação é que varejistas independentes possam garantir eletricidade em condições mais favoráveis e, assim, intensificar a concorrência. Mas o aumento do número de varejistas não significa necessariamente que o preço final para o consumidor cairá. Se, após a separação, as empresas de geração e de varejo aplicarem margens próprias, existe o risco de os consumidores pagarem duas margens pela mesma eletricidade.
Também é preciso avaliar para onde será transferido o risco das oscilações de preços. Com a separação entre geração e varejo, as geradoras podem se concentrar em vender eletricidade no mercado atacadista. O autor do artigo analisa que, nesse caso, o incentivo para elevar os preços no atacado pode aumentar. Em contrapartida, empresas que operam tanto na geração quanto no varejo também têm uma divisão varejista que precisa comprar eletricidade, para a qual preços elevados no atacado podem representar um custo. Essa é uma análise apresentada no artigo, não uma confirmação de que os preços necessariamente subirão após a separação.
Investimentos e segurança do abastecimento também precisam ser considerados. O artigo explica que novas instalações de geração exigem um grande investimento inicial e receitas ao longo de vários anos, e que os varejistas precisam de um fornecimento confiável de eletricidade. Se a relação entre geração e varejo dentro de uma mesma empresa for desfeita, será preciso recriá-la por meio de contratos. O artigo não determina se esses contratos poderão sustentar adequadamente os investimentos e o abastecimento.
Como exemplo de riscos que podem se concretizar, o artigo cita a falência de 29 fornecedores no Reino Unido durante o choque dos preços da energia no atacado de 2021 a 2022. Na Nova Zelândia, quando os preços no atacado dispararam em 2001, a Natural Gas Corporation vendeu seus clientes de eletricidade a empresas de geração. Ainda assim, esses exemplos, por si só, não permitem concluir que uma separação na Nova Zelândia produziria o mesmo resultado.
Por exemplo, mesmo que o número de varejistas independentes aumente após a separação, a rentabilidade das empresas poderá ficar sob pressão se elas não conseguirem repassar rapidamente aos clientes os custos de aquisição de energia durante um período de forte alta dos preços no atacado. Essa hipótese mostra por que uma concorrência maior não garante, por si só, uma redução estável das tarifas.
Informações sobre regras e medidas relacionadas
A Autoridade de Eletricidade da Nova Zelândia já introduziu regras do «campo de jogo equitativo» (공정한 경쟁의 장), que regulam os contratos entre gentailers e varejistas independentes. Portanto, o debate sobre a política deve considerar não apenas se haverá separação, mas também como as regras existentes afetam, na prática, as condições de concorrência dos varejistas independentes e as contas dos consumidores.
A posição da OCDE, conforme apresentada no artigo, é favorável a medidas de apoio aos varejistas independentes. No entanto, o exemplo citado como boa prática internacional não é a separação entre atividades concorrenciais de geração e varejo, mas a separação entre a rede elétrica, de caráter monopolista, e as atividades concorrenciais. A medida é apresentada como uma forma de impedir que uma empresa proprietária de infraestrutura essencial favoreça suas próprias atividades em detrimento das concorrentes. A diferença entre os dois tipos de separação — seus alvos e suas justificativas — é central para a avaliação da política.
O que está confirmado e o que ainda não se sabe
Fatos confirmados
- O Partido Nova Zelândia Primeiro (뉴질랜드 퍼스트) e o Partido Verde (녹색당) querem separar as atividades de geração e varejo dos gentailers.
- A Autoridade de Eletricidade da Nova Zelândia informou que, no primeiro semestre de 2026, a conta média de eletricidade de famílias e pequenas empresas subiu 6,8%.
- Mais da metade do aumento veio da alta das tarifas de rede.
- A Autoridade de Eletricidade introduziu regras do «campo de jogo equitativo» que regulam os contratos entre gentailers e varejistas independentes.
O que ainda não se sabe
- O artigo não determina como as contas de eletricidade e a segurança do abastecimento mudarão de fato se os gentailers forem separados.
- Não foram apresentadas medidas concretas para que as geradoras e os varejistas separados administrem o risco das oscilações dos preços no atacado e mantenham os investimentos em geração.
- Também não se sabe em que medida os efeitos do aumento da concorrência se refletirão no custo total das contas das famílias, incluindo tarifas de rede e custos de geração.
O que o leitor deve observar
- Ao comparar a proposta de separação com alternativas, é importante verificar como cada uma trata não só o número de varejistas, mas também as tarifas de rede, os custos de geração e as margens do varejo.
- Vale observar como os varejistas administrarão o risco de aquisição de energia quando os preços no atacado dispararem e que efeitos esse risco poderá ter nas contas dos consumidores ou na segurança do abastecimento.
- Para avaliar os resultados de uma mudança de política, é preciso considerar não apenas a entrada de empresas no mercado, mas também as contas efetivamente cobradas, a segurança do abastecimento e os investimentos em geração.

















