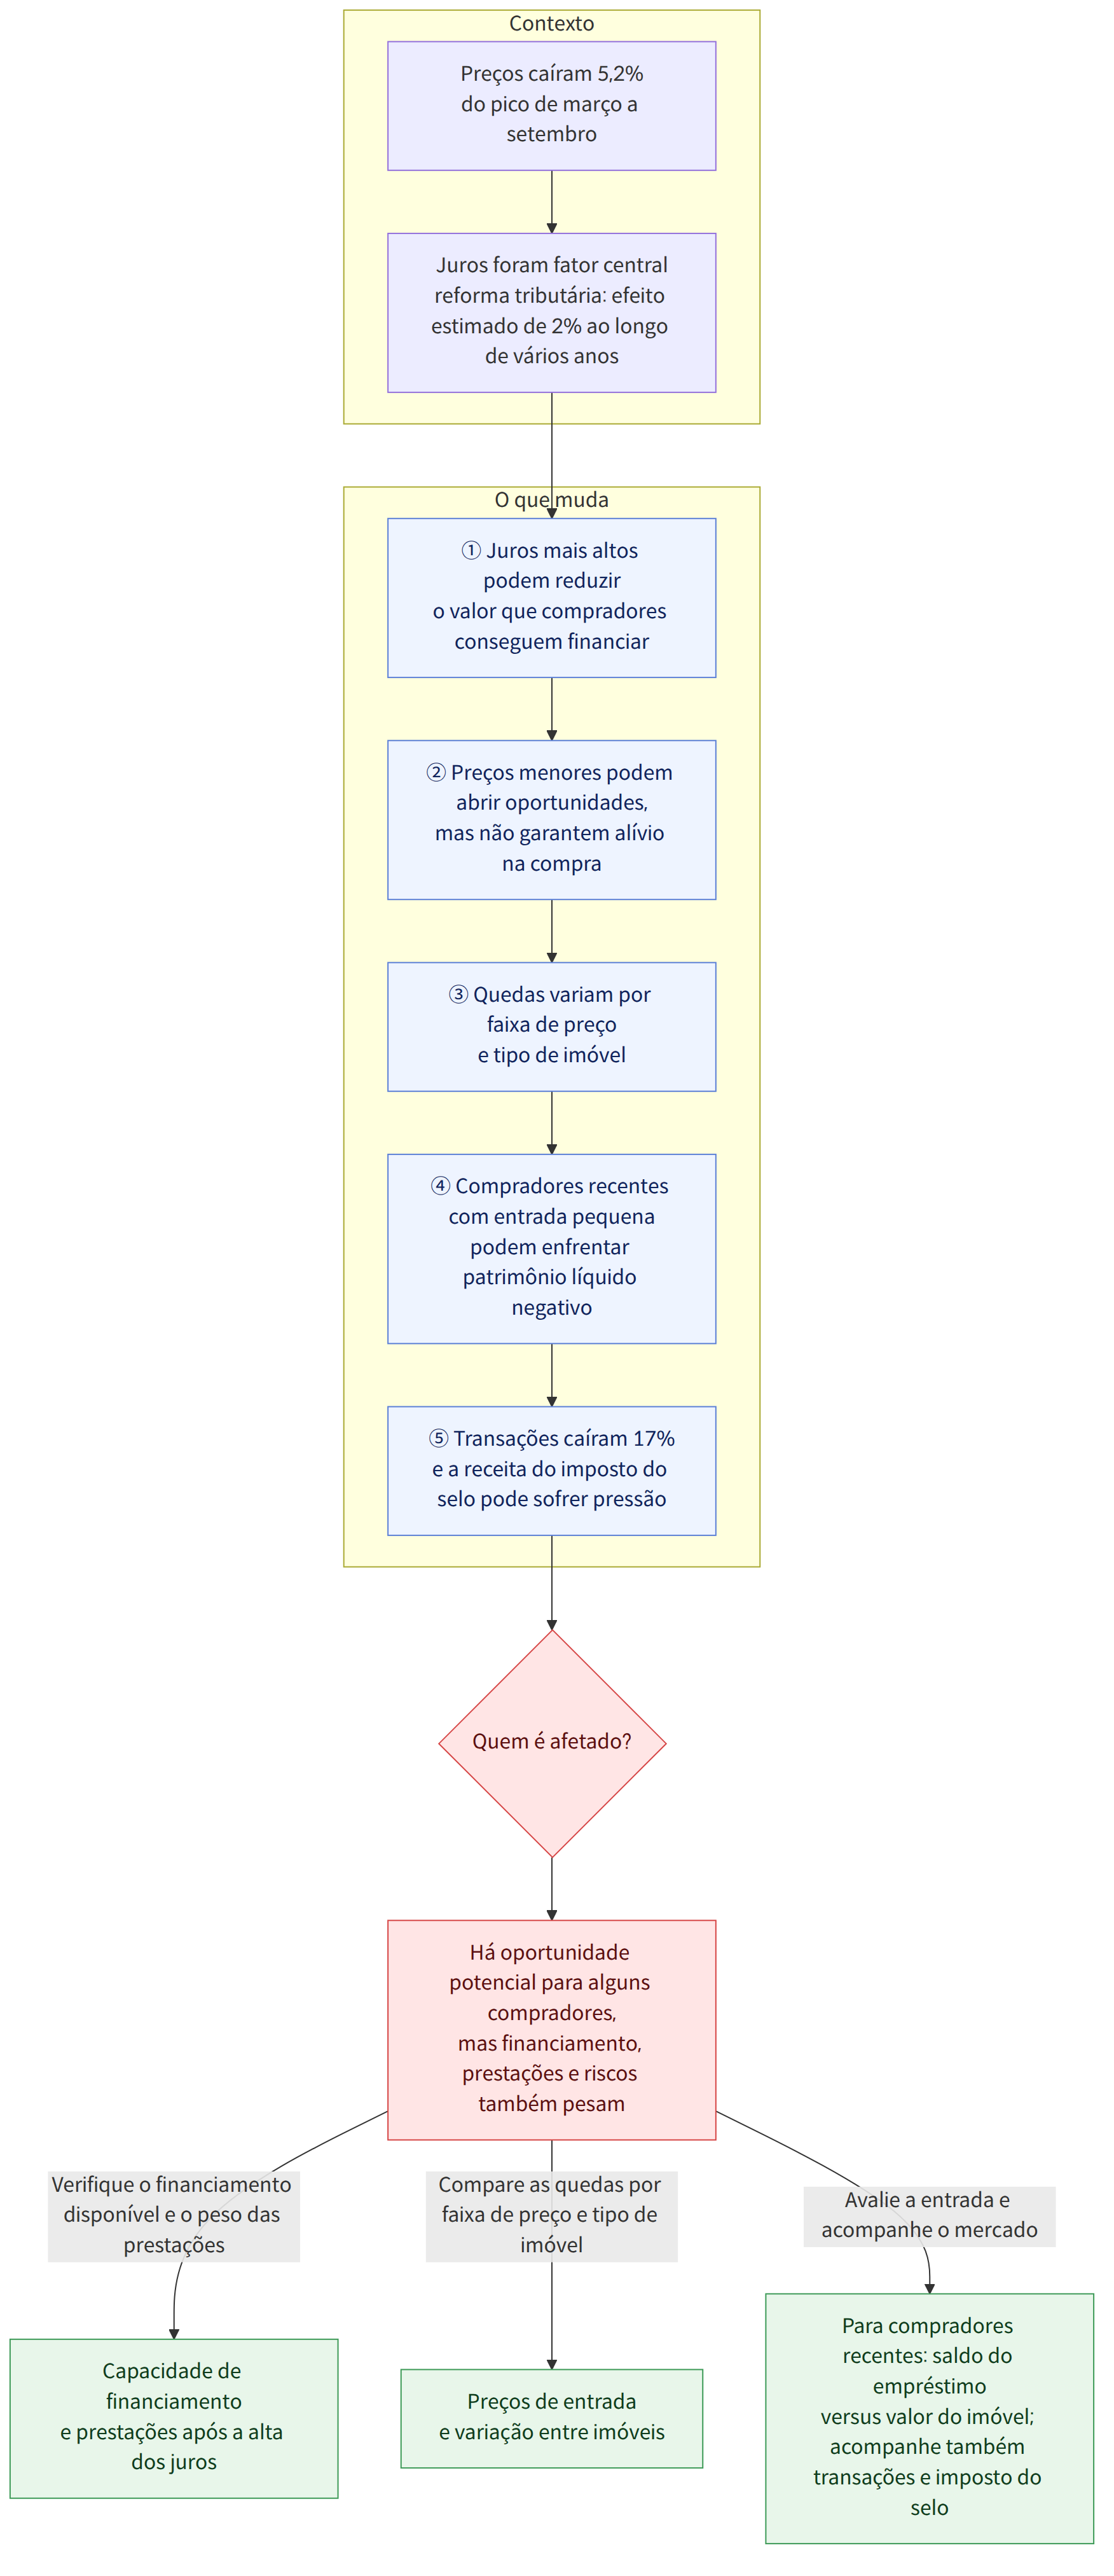
O valor dos imóveis na Austrália caiu 5,2% entre o pico de março e setembro. Os preços recuaram por seis meses consecutivos e, segundo os dados de preços da Domain, os preços das casas em geral voltaram a um nível próximo ao de cerca de um ano atrás. Ainda não está definido, porém, se as quedas vão se acentuar.
Antecedentes e contexto
A queda vem sendo associada à reforma tributária anunciada no orçamento federal de maio, mas o tema é controverso. Na maior parte da Austrália, a desaceleração do mercado já estava em curso antes do anúncio do orçamento: os preços atingiram o pico em março e caíram após a primeira elevação oficial dos juros.
Especialistas do Tesouro estimaram que o reforço das regras de negative gearing (tratamento tributário que permite compensar perdas com imóveis alugados contra outras rendas) e do imposto sobre ganhos de capital, incluído no orçamento, provocaria uma queda de cerca de 2% ao longo de vários anos. É importante distinguir essa estimativa das principais causas da queda deste ano. A reportagem explica que a alta dos juros foi um fator central para a queda dos preços neste ano, já que a redução dos juros foi um dos principais motores da valorização dos imóveis nas últimas três décadas.
O Banco da Reserva da Austrália (호주중앙은행) elevou os juros na semana passada pela quarta vez neste ano. Os mercados financeiros esperam pelo menos mais uma alta, em novembro ou em 2027. Nesse contexto, Tim Lawless, chefe de pesquisa da Cotality, afirmou que uma queda de 10% a 15% nos preços gerais dos imóveis é uma estimativa razoável. Trata-se de uma previsão, não de um resultado confirmado.
Uma queda de 15% seria maior do que o recuo típico de 5% a 10% em períodos anteriores de baixa. Ainda assim, como o preço mediano nacional dos imóveis — casas e apartamentos — subiu 78% desde 2020, segundo o índice da SQM Research, uma queda de 15% deixaria os preços no nível do início de 2024.
O que isso significa
A queda dos preços pode ampliar as oportunidades de compra para algumas pessoas, mas não reduz automaticamente o custo de comprar uma casa. Quando os juros sobem, além dos preços dos imóveis, também diminui o valor que os compradores podem tomar emprestado. Quem compra o primeiro imóvel, em particular, precisa considerar tanto o valor do financiamento disponível quanto o peso das prestações, e não apenas o preço anunciado.
A dimensão da queda também variou conforme o tipo de imóvel e a faixa de preço. Segundo uma análise da Cotality, em Sydney, os preços dos imóveis no quartil superior caíram 5,3 pontos percentuais a mais do que os do quartil inferior; em Melbourne, a diferença foi de 6,6 pontos percentuais. Portanto, mesmo com a queda dos preços, não se pode presumir que os imóveis com preços de entrada relativamente mais baixos tenham ficado mais baratos na mesma proporção.
Por outro lado, alguns domicílios que compraram recentemente podem enfrentar riscos. O patrimônio líquido negativo — situação em que o saldo do empréstimo supera o valor do imóvel — pode ser especialmente problemático para quem comprou o primeiro imóvel em 2025 com uma entrada pequena. Por exemplo, se alguém comprou uma casa com uma entrada pequena e, depois da queda dos preços, o saldo do empréstimo ficou acima do valor do imóvel, essa pessoa pode ficar com patrimônio líquido negativo. A reportagem não afirma, contudo, que esse risco se aplica da mesma forma a todos os proprietários.
A queda dos preços pode criar uma oportunidade para quem compra o primeiro imóvel, mas a alta dos juros pode reduzir a capacidade de financiamento e criar o risco de patrimônio líquido negativo para alguns compradores.
Os efeitos da queda não se limitam a quem compra e vende imóveis. O número de transações imobiliárias informado pelo Westpac caiu 17% em relação ao mesmo período do ano anterior. Quando os preços caem e o volume de transações também diminui, a atividade do setor imobiliário pode enfraquecer, e as receitas do imposto do selo, vinculadas às transações, podem sofrer pressão.
Informações sobre políticas e apoios relacionados
A reforma tributária mencionada nesta reportagem reforça as regras de negative gearing e do imposto sobre ganhos de capital. Especialistas do Tesouro estimaram que seu efeito sobre os preços seria de cerca de 2% ao longo de vários anos. Isso contextualiza por que é difícil atribuir toda a queda do mercado imobiliário apenas a essa política. A reportagem explica que a queda já havia começado na maioria das regiões antes do anúncio do orçamento de maio e que a alta dos juros neste ano foi um fator importante.
Quanto às finanças estaduais, o imposto do selo representou entre 18,5% e 22,5% das receitas arrecadadas dentro dos estados de Nova Gales do Sul e Vitória em 2022–23. A reportagem defende que substituir o imposto do selo por um imposto territorial de aplicação ampla poderia tornar mais estáveis as receitas dos governos estaduais e territoriais e contribuir para reduzir a volatilidade do mercado imobiliário. Essa é uma proposta de política apresentada pela reportagem; não são especificados o modelo de transição nem um calendário concreto de implementação.
Fatos confirmados e pontos ainda desconhecidos
Fatos confirmados
- O valor dos imóveis no país caiu 5,2% entre o pico de março e setembro, recuando por seis meses consecutivos.
- Especialistas do Tesouro estimaram que o reforço das regras de negative gearing e do imposto sobre ganhos de capital teria um impacto de cerca de 2% nos preços ao longo de vários anos.
- O chefe de pesquisa da Cotality apresentou uma queda de 10% a 15% nos preços gerais como uma estimativa razoável, mas esse resultado não está confirmado.
- O número de transações imobiliárias informado pelo Westpac caiu 17% em relação ao mesmo período do ano anterior.
- Em Nova Gales do Sul e Vitória, o imposto do selo representou entre 18,5% e 22,5% das receitas arrecadadas dentro dos estados em 2022–23.
Pontos ainda desconhecidos
- Não está confirmado se os preços dos imóveis realmente cairão entre 10% e 15%.
- Os dados detalhados e o método de cálculo dos números específicos apresentados no gráfico inserido na reportagem não são fornecidos no texto.
- A reportagem, por si só, não permite saber em que medida as mudanças nos juros e no volume de transações se refletirão nos preços dos imóveis de cada região e faixa de preço.
O que os leitores podem verificar
- Quem comprou um imóvel recentemente pode comparar o valor atual da casa com o saldo restante do empréstimo para avaliar se há risco de patrimônio líquido negativo.
- Quem está pensando em comprar o primeiro imóvel não deve presumir que a queda dos preços, por si só, melhora sua capacidade de compra; também é preciso considerar como a alta dos juros afeta o valor do financiamento disponível.
- Ao analisar as políticas habitacionais, convém acompanhar não apenas a evolução dos preços, mas também o volume de transações, a participação do imposto do selo nas receitas estaduais e o andamento da proposta de substituí-lo por um imposto territorial.