
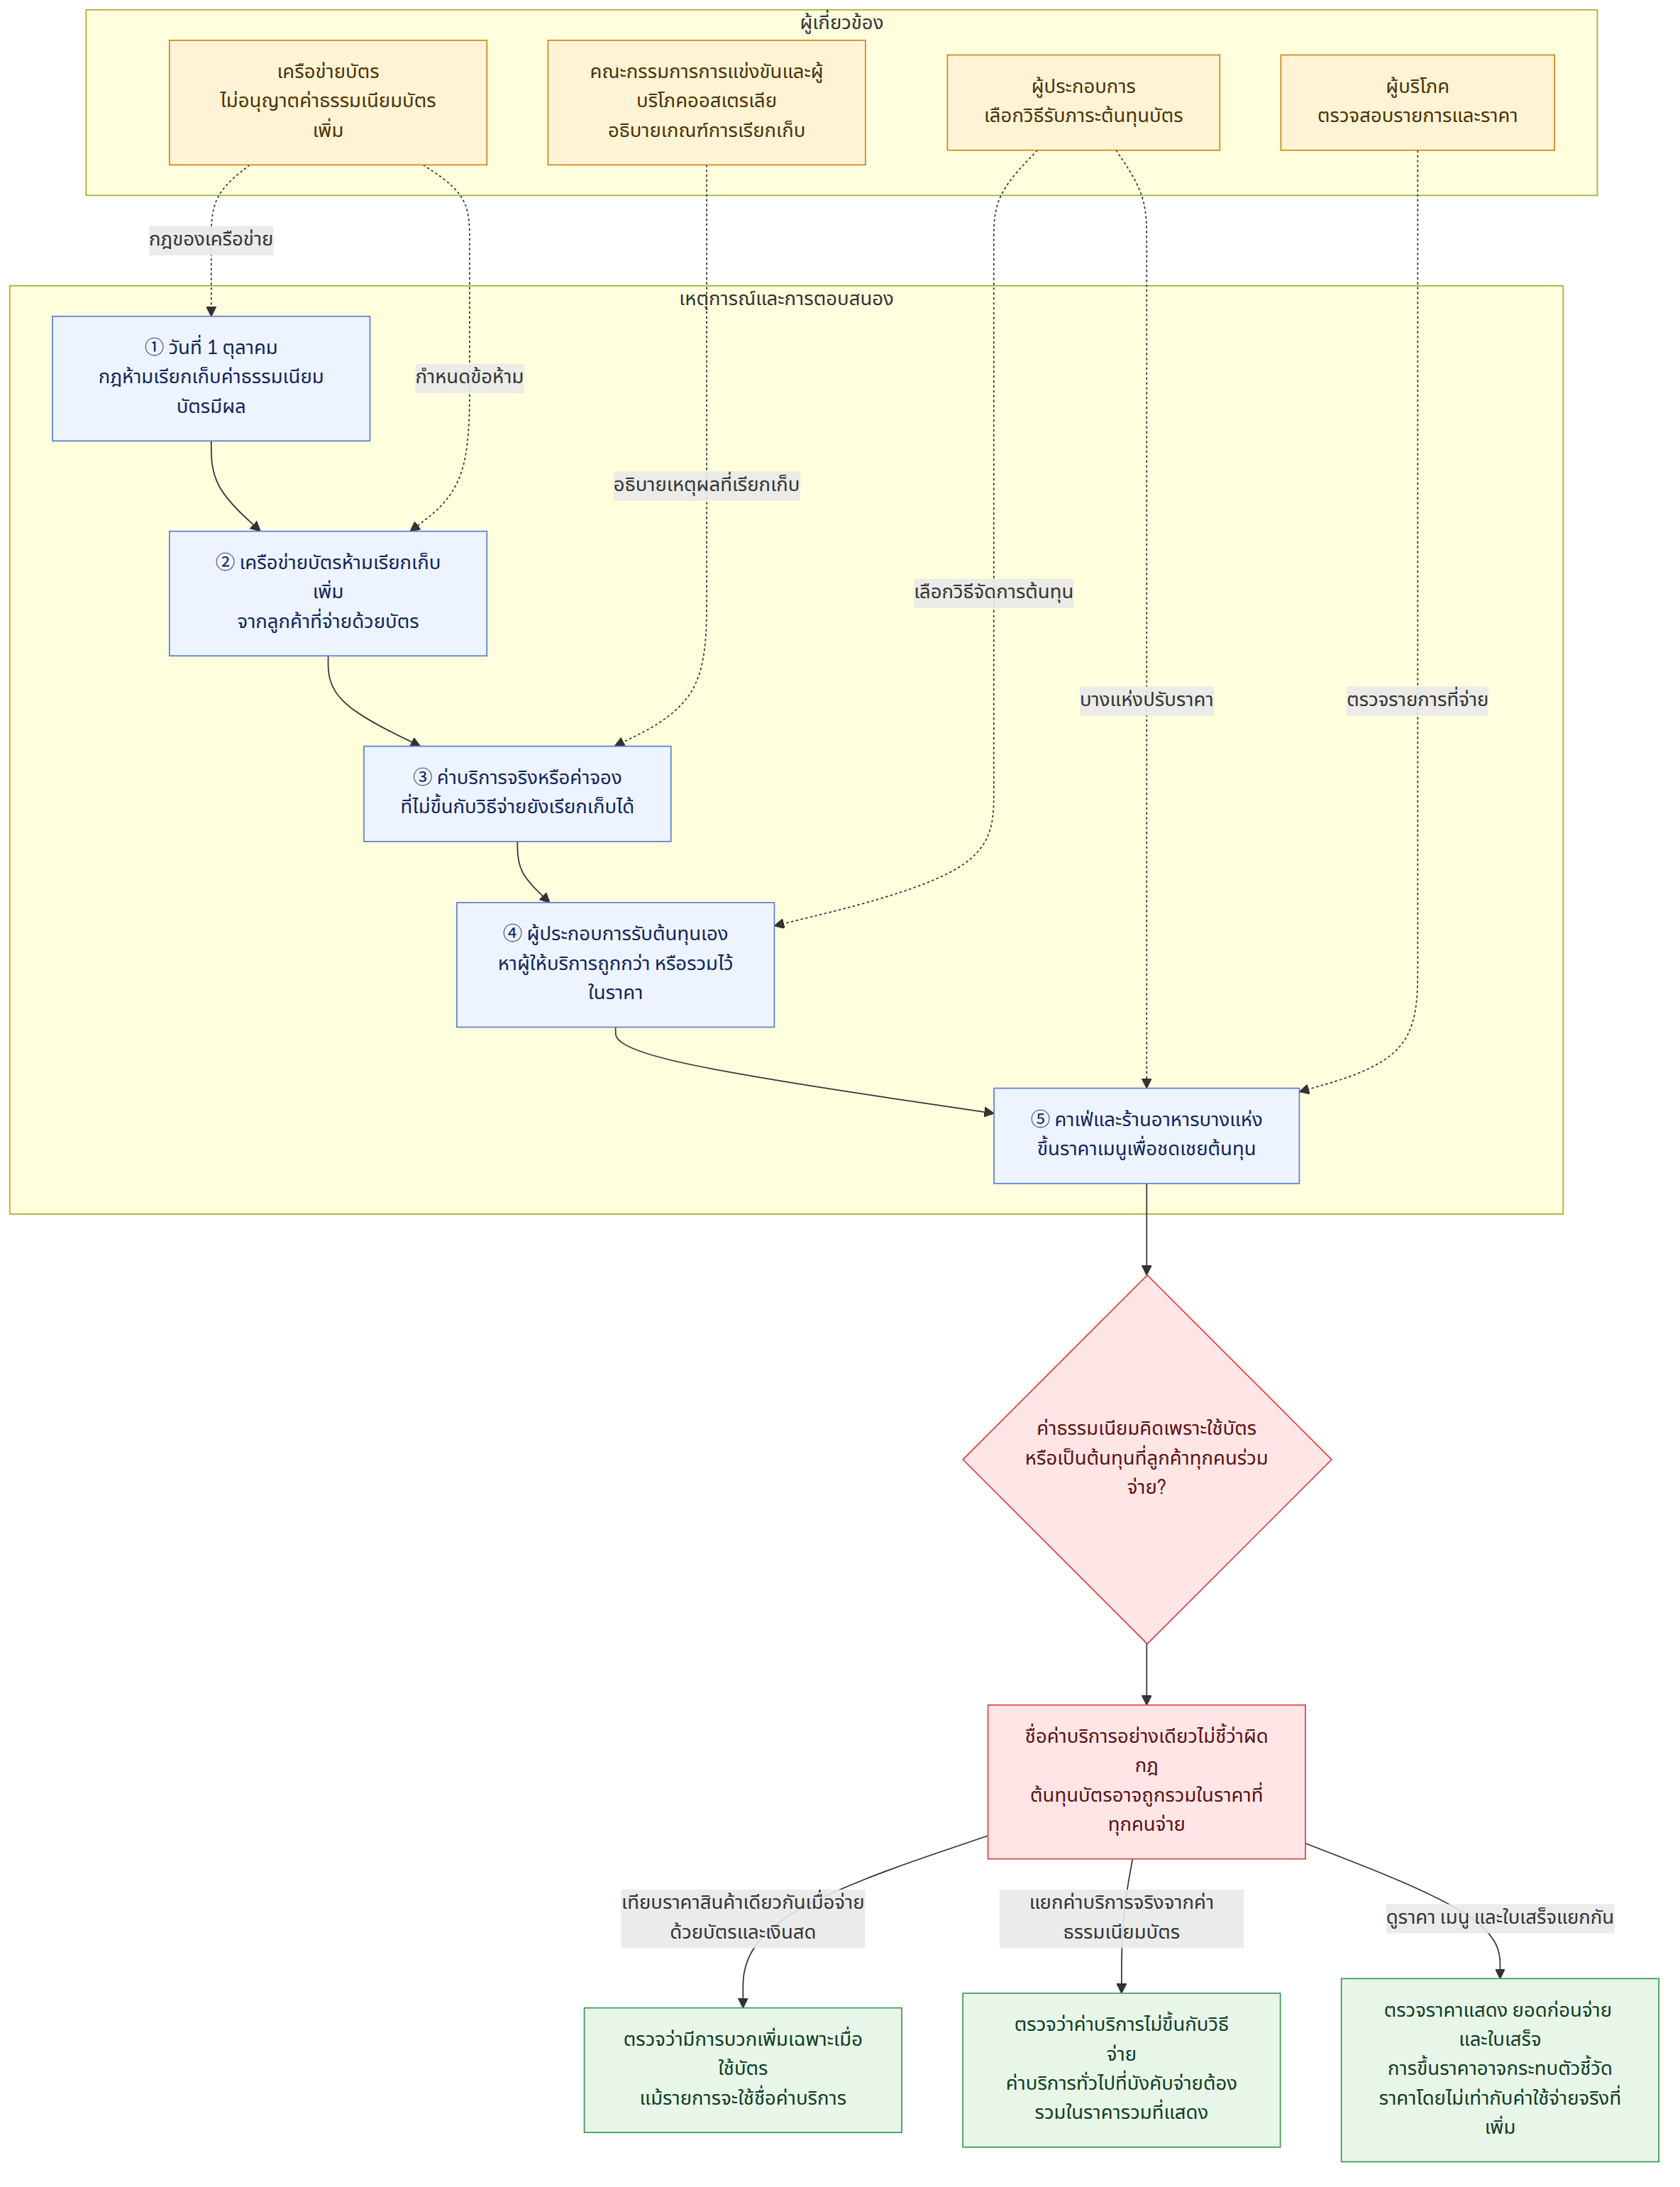
หลัง กฎห้ามเรียกเก็บค่าธรรมเนียมบัตรมีผลบังคับใช้เมื่อวันที่ 1 ตุลาคม ในออสเตรเลีย Visa, Mastercard, EFTPOS และ American Express ไม่อนุญาตให้ผู้ประกอบการเรียกเก็บค่าธรรมเนียมเพิ่มเติมจากลูกค้าที่ชำระด้วยบัตร อย่างไรก็ตาม ค่าธรรมเนียมใหม่ที่ปรากฏในชื่อ “ค่าบริการ” หรือ “ค่าบริการเพิ่มเติมรายวัน” ไม่ได้เป็นสิ่งต้องห้ามทั้งหมด ประเด็นสำคัญคือไม่ใช่ เรียกเก็บในชื่ออะไร แต่เรียกเก็บเพราะอะไร
ภูมิหลังและบริบท
คณะกรรมการการแข่งขันและผู้บริโภคแห่งออสเตรเลีย (ACCC) อธิบายว่า ผู้ประกอบการยังเรียกเก็บค่าบริการจริงหรือค่าจองที่ไม่เกี่ยวกับวิธีชำระเงินได้ ในทางกลับกัน หากมีการเรียกเก็บเฉพาะเมื่อชำระด้วยบัตร แม้จะเรียกว่า “ค่าบริการ” ก็อาจเข้าข่ายค่าธรรมเนียมบัตรได้ ACCC เตือนว่าการเปลี่ยนชื่อค่าธรรมเนียมเพื่อหลีกเลี่ยงกฎอาจเป็นการทำให้ผู้บริโภคเข้าใจผิด
ธนาคารกลางออสเตรเลีย (RBA) ประเมินว่า ก่อนการห้าม ผู้ประกอบการประมาณ 16% เรียกเก็บค่าธรรมเนียมบัตร ซึ่งรวมถึงคาเฟ่ ร้านอาหาร ร้านขายของชำ Aldi และร้านค้าออนไลน์บางแห่ง ขณะที่ผู้ค้าปลีกรายใหญ่ส่วนใหญ่ไม่ได้เรียกเก็บค่าธรรมเนียม ตามข้อมูลของ RBA ผู้บริโภคจ่ายค่าธรรมเนียมบัตรประมาณ 1.6 พันล้านดอลลาร์ออสเตรเลีย ในปี 2024–25 และข้อมูลที่อ้างในบทความระบุว่าค่าธรรมเนียมอยู่ที่ 0.5–1.5% ของยอดธุรกรรม
การห้ามเรียกเก็บค่าธรรมเนียมไม่ได้ทำให้ต้นทุนการรับชำระด้วยบัตรของผู้ประกอบการหมดไป ผู้ประกอบการอาจรับภาระต้นทุนนั้นเอง หาผู้ให้บริการชำระเงินที่มีราคาถูกกว่า หรือนำต้นทุนไปรวมไว้ในราคาสินค้าหรือบริการ บทความยังกล่าวถึงรายงานข่าวที่ระบุว่าคาเฟ่และร้านอาหารบางแห่งขึ้นราคาในเมนูเมื่อวันที่ 1 ตุลาคม เพื่อชดเชยต้นทุนที่เรียกเก็บโดยผู้ให้บริการบัตร
ข่าวนี้หมายความว่าอย่างไร
สำหรับผู้บริโภค การเห็นรายการใหม่ในใบเสร็จเพียงอย่างเดียวไม่เพียงพอที่จะสรุปว่าเป็นการฝ่าฝืน จุดเริ่มต้นในการพิจารณาคือค่าธรรมเนียมนั้นเรียกเก็บกับการชำระเงินทุกรูปแบบ หรือเรียกเก็บเฉพาะเมื่อใช้บัตร ตัวอย่างเช่น หากไม่มีค่าธรรมเนียมเพิ่มเติมเมื่อซื้อสินค้าเดียวกันด้วยเงินสด แต่มีการบวกเพิ่มเมื่อจ่ายด้วยบัตร ก็มีเหตุให้ตรวจสอบว่ารายการนั้นเป็นค่าธรรมเนียมบัตรหรือไม่ แม้จะแสดงชื่อว่า “ค่าบริการ” ก็ตาม อย่างไรก็ตาม ตัวอย่างหรือการแสดงค่าธรรมเนียมที่กล่าวถึงในบทความเพียงอย่างเดียวไม่ได้ยืนยันว่าผู้ประกอบการรายใดฝ่าฝืนกฎ
หากรวมต้นทุนไว้ในราคาสินค้า ลูกค้าที่ใช้เงินสดหรือวิธีชำระเงินที่มีต้นทุนต่ำกว่าก็อาจร่วมรับภาระต้นทุนการรับชำระด้วยบัตรบางส่วนได้ ผู้ประกอบการสามารถให้ส่วนลดสำหรับการชำระด้วยเงินสดหรือ PayID ได้ แต่ต้องเปิดเผยส่วนลดให้ชัดเจน เมื่อไม่มีค่าธรรมเนียมแยกต่างหาก ยอดเงินที่บวกเพิ่มก่อนชำระเงินอาจเห็นได้ยากขึ้น แต่ผู้บริโภคก็อาจไม่ทราบว่าราคาที่แสดงรวมต้นทุนการชำระด้วยบัตรไว้เท่าใด
ควรแยกดัชนีราคากับค่าใช้จ่ายจริงด้วย RBA ประเมินว่า หากรวมค่าธรรมเนียมบัตรเดิมไว้ในราคาที่แสดง ดัชนีราคาผู้บริโภค (CPI—ตัวชี้วัดการเปลี่ยนแปลงราคาสินค้าและบริการที่ครัวเรือนซื้อ) อาจ เพิ่มขึ้นประมาณ 0.1% ค่าธรรมเนียมเดิมไม่ได้รวมอยู่ใน CPI แต่ราคาที่แสดงหลังปรับขึ้นจะรวมอยู่ในดัชนี จึงอธิบายได้ว่าส่วนใหญ่เป็นผลต่อการวัดที่เกิดขึ้นครั้งเดียว หากผู้ประกอบการขึ้นราคารวมมากกว่าค่าธรรมเนียมเดิม ก็เป็นอีกเรื่องหนึ่งที่ควรพิจารณาแยกจากกรณีที่ผู้บริโภคจ่ายเงินจริงเพิ่มขึ้น
ข้อมูลเกี่ยวกับกฎและความช่วยเหลือที่เกี่ยวข้อง
คู่มือกฎหมายภายใน L1 เป็น เอกสารที่กล่าวถึงประเด็นความเสียหายของผู้บริโภคและการแสดงโฆษณาในเกาหลี ไม่ใช่คำแนะนำทางกฎหมายที่ใช้กับกฎค่าธรรมเนียมบัตรของออสเตรเลีย อย่างไรก็ตาม เกณฑ์ในเอกสารของเกาหลีที่ระบุว่า เมื่อพิจารณาว่าผู้บริโภคถูกทำให้เข้าใจผิดหรือไม่ ควรประเมินความประทับใจโดยรวมอย่างเป็นกลางจากมุมมองของผู้บริโภคที่ใช้ความระมัดระวังตามปกติ แทนที่จะหยิบถ้อยคำบางส่วนในโฆษณาหรือข้อความแสดงราคาออกมาพิจารณาเพียงลำพัง อาจใช้เป็นข้อมูลประกอบเมื่อตรวจสอบการแสดงค่าธรรมเนียมได้ แต่เกณฑ์นี้ไม่ได้บอกว่าหน่วยงานกำกับดูแลของออสเตรเลียจะเรียกดูหลักฐานใดในทางปฏิบัติ
L1 อธิบายด้วยว่า ในประเด็นการชดใช้ค่าเสียหาย อาจต้องพิจารณาไม่เพียงว่าข้อความทำให้เข้าใจผิดหรือไม่ แต่รวมถึงความเสียหายที่เกิดขึ้นจริงและความสัมพันธ์เชิงเหตุผลระหว่างการกระทำกับความเสียหายด้วย ดังนั้น หากผู้บริโภคต้องการโต้แย้งเรื่องความแตกต่างของราคา การแยกให้ชัดว่าราคาใดแตกต่างกัน เช่น ราคาที่แสดง ยอดที่แจ้งในขั้นตอนชำระเงิน หรือรายการค่าธรรมเนียมในใบเสร็จ อาจช่วยอธิบายสถานการณ์ได้ อย่างไรก็ตาม L1 ไม่ได้ระบุกำหนดเวลาในการยื่นคำร้องที่เฉพาะเจาะจง และไม่อาจใช้เอกสารนี้เป็นหลักฐานยืนยันสิทธิหรือขั้นตอนในออสเตรเลียได้
ข้อเท็จจริงที่ยืนยันแล้วและสิ่งที่ยังไม่ทราบ
ข้อเท็จจริงที่ยืนยันแล้ว
- ตั้งแต่วันที่ 1 ตุลาคม เครือข่ายบัตรไม่อนุญาตให้ผู้ประกอบการเรียกเก็บค่าธรรมเนียมบัตรเพิ่มเติมจากลูกค้าที่ชำระด้วยบัตร
- ยังคงเรียกเก็บค่าบริการจริงหรือค่าจองที่ไม่เกี่ยวกับวิธีชำระเงินได้
- ผู้ประกอบการอาจรับภาระต้นทุนการรับชำระด้วยบัตรเอง หาผู้ให้บริการที่มีราคาถูกกว่า หรือนำต้นทุนไปรวมไว้ในราคาทั้งหมด
- โดยทั่วไป ค่าบริการทั่วไปที่บังคับจ่าย หลีกเลี่ยงไม่ได้ และคำนวณได้ล่วงหน้า ต้องรวมอยู่ในราคารวมที่แสดง
- ร้านกาแฟและร้านอาหารสามารถแสดงค่าบริการเพิ่มเติมในช่วงสุดสัปดาห์และวันหยุดนักขัตฤกษ์แยกต่างหากได้ แต่ต้องระบุอัตราค่าบริการและวันที่มีผลไว้ในเมนูอย่างเห็นได้ชัด
สิ่งที่ยังไม่ทราบ
- บทความไม่ได้ระบุว่าหน่วยงานกำกับดูแลจะต้องการหลักฐานใดในการพิจารณาว่าค่าบริการเฉพาะของผู้ประกอบการรายหนึ่งเป็นเพียงการเปลี่ยนชื่อค่าธรรมเนียมบัตรหรือไม่
- ยังไม่มีการยืนยันว่าผู้ประกอบการแต่ละรายที่กล่าวถึงในบทความฝ่าฝืนกฎจริงหรือไม่
- ไม่อาจทราบได้โดยรวมว่าผู้ประกอบการแต่ละรายรับภาระต้นทุนการชำระด้วยบัตรเอง เลือกผู้ให้บริการรายอื่น หรือนำต้นทุนไปรวมไว้ในราคาหรือไม่
สิ่งที่ผู้อ่านควรตรวจสอบ
- เปรียบเทียบราคาที่แสดงก่อนชำระเงินกับยอดเงินในขั้นตอนชำระเงินและใบเสร็จ พร้อมตรวจสอบว่าค่าธรรมเนียมใหม่เกิดขึ้นกับวิธีชำระเงินแบบใด
- หากมีค่าธรรมเนียมทั่วไปที่ต้องจ่าย ให้ตรวจสอบว่าสามารถคำนวณล่วงหน้าได้หรือไม่ และรวมอยู่ในราคารวมที่แสดงแล้วหรือไม่ สำหรับค่าบริการเพิ่มเติมช่วงสุดสัปดาห์และวันหยุดนักขัตฤกษ์ ให้ดูว่าระบุวันที่มีผลและอัตราค่าบริการไว้ในเมนูอย่างชัดเจนหรือไม่
- หากมีการแจ้งส่วนลดสำหรับการชำระด้วยเงินสดหรือ PayID ให้ตรวจสอบว่าเปิดเผยเงื่อนไขส่วนลดไว้อย่างชัดเจนหรือไม่ แม้ค่าธรรมเนียมจะดูไม่เป็นธรรม ก็ไม่ควรสรุปว่าฝ่าฝืนกฎจากชื่อเรียกเพียงอย่างเดียว แต่ควรตรวจสอบเงื่อนไขที่ใช้จริงและรายละเอียดการชำระเงินแยกจากกัน

















