
พักจินยอง ตัวแทนจากอัปพิตี (어피티) เสนอว่าไม่ควรตัดสินใจเรื่องการลดหย่อนภาษีช่วงสิ้นปี บัญชีเงินบำนาญ กองทุนการเติบโตแห่งชาติ (국민성장펀드) และ ISA การเงินเพื่อการผลิต (생산적 금융 ISA) โดยดูเพียงชื่อหรือสิทธิประโยชน์ทางภาษี เกณฑ์ที่บทความเน้นคือ นอกจากสิทธิประโยชน์ที่มาตรการนั้นระบุไว้แล้ว ยังต้องพิจารณาด้วยว่าจะนำเงินไปใช้ทำอะไร สามารถผูกเงินไว้ได้นานเท่าไร และมีโอกาสขาดทุนจากการลงทุนหรือไม่
ภูมิหลังและบริบท
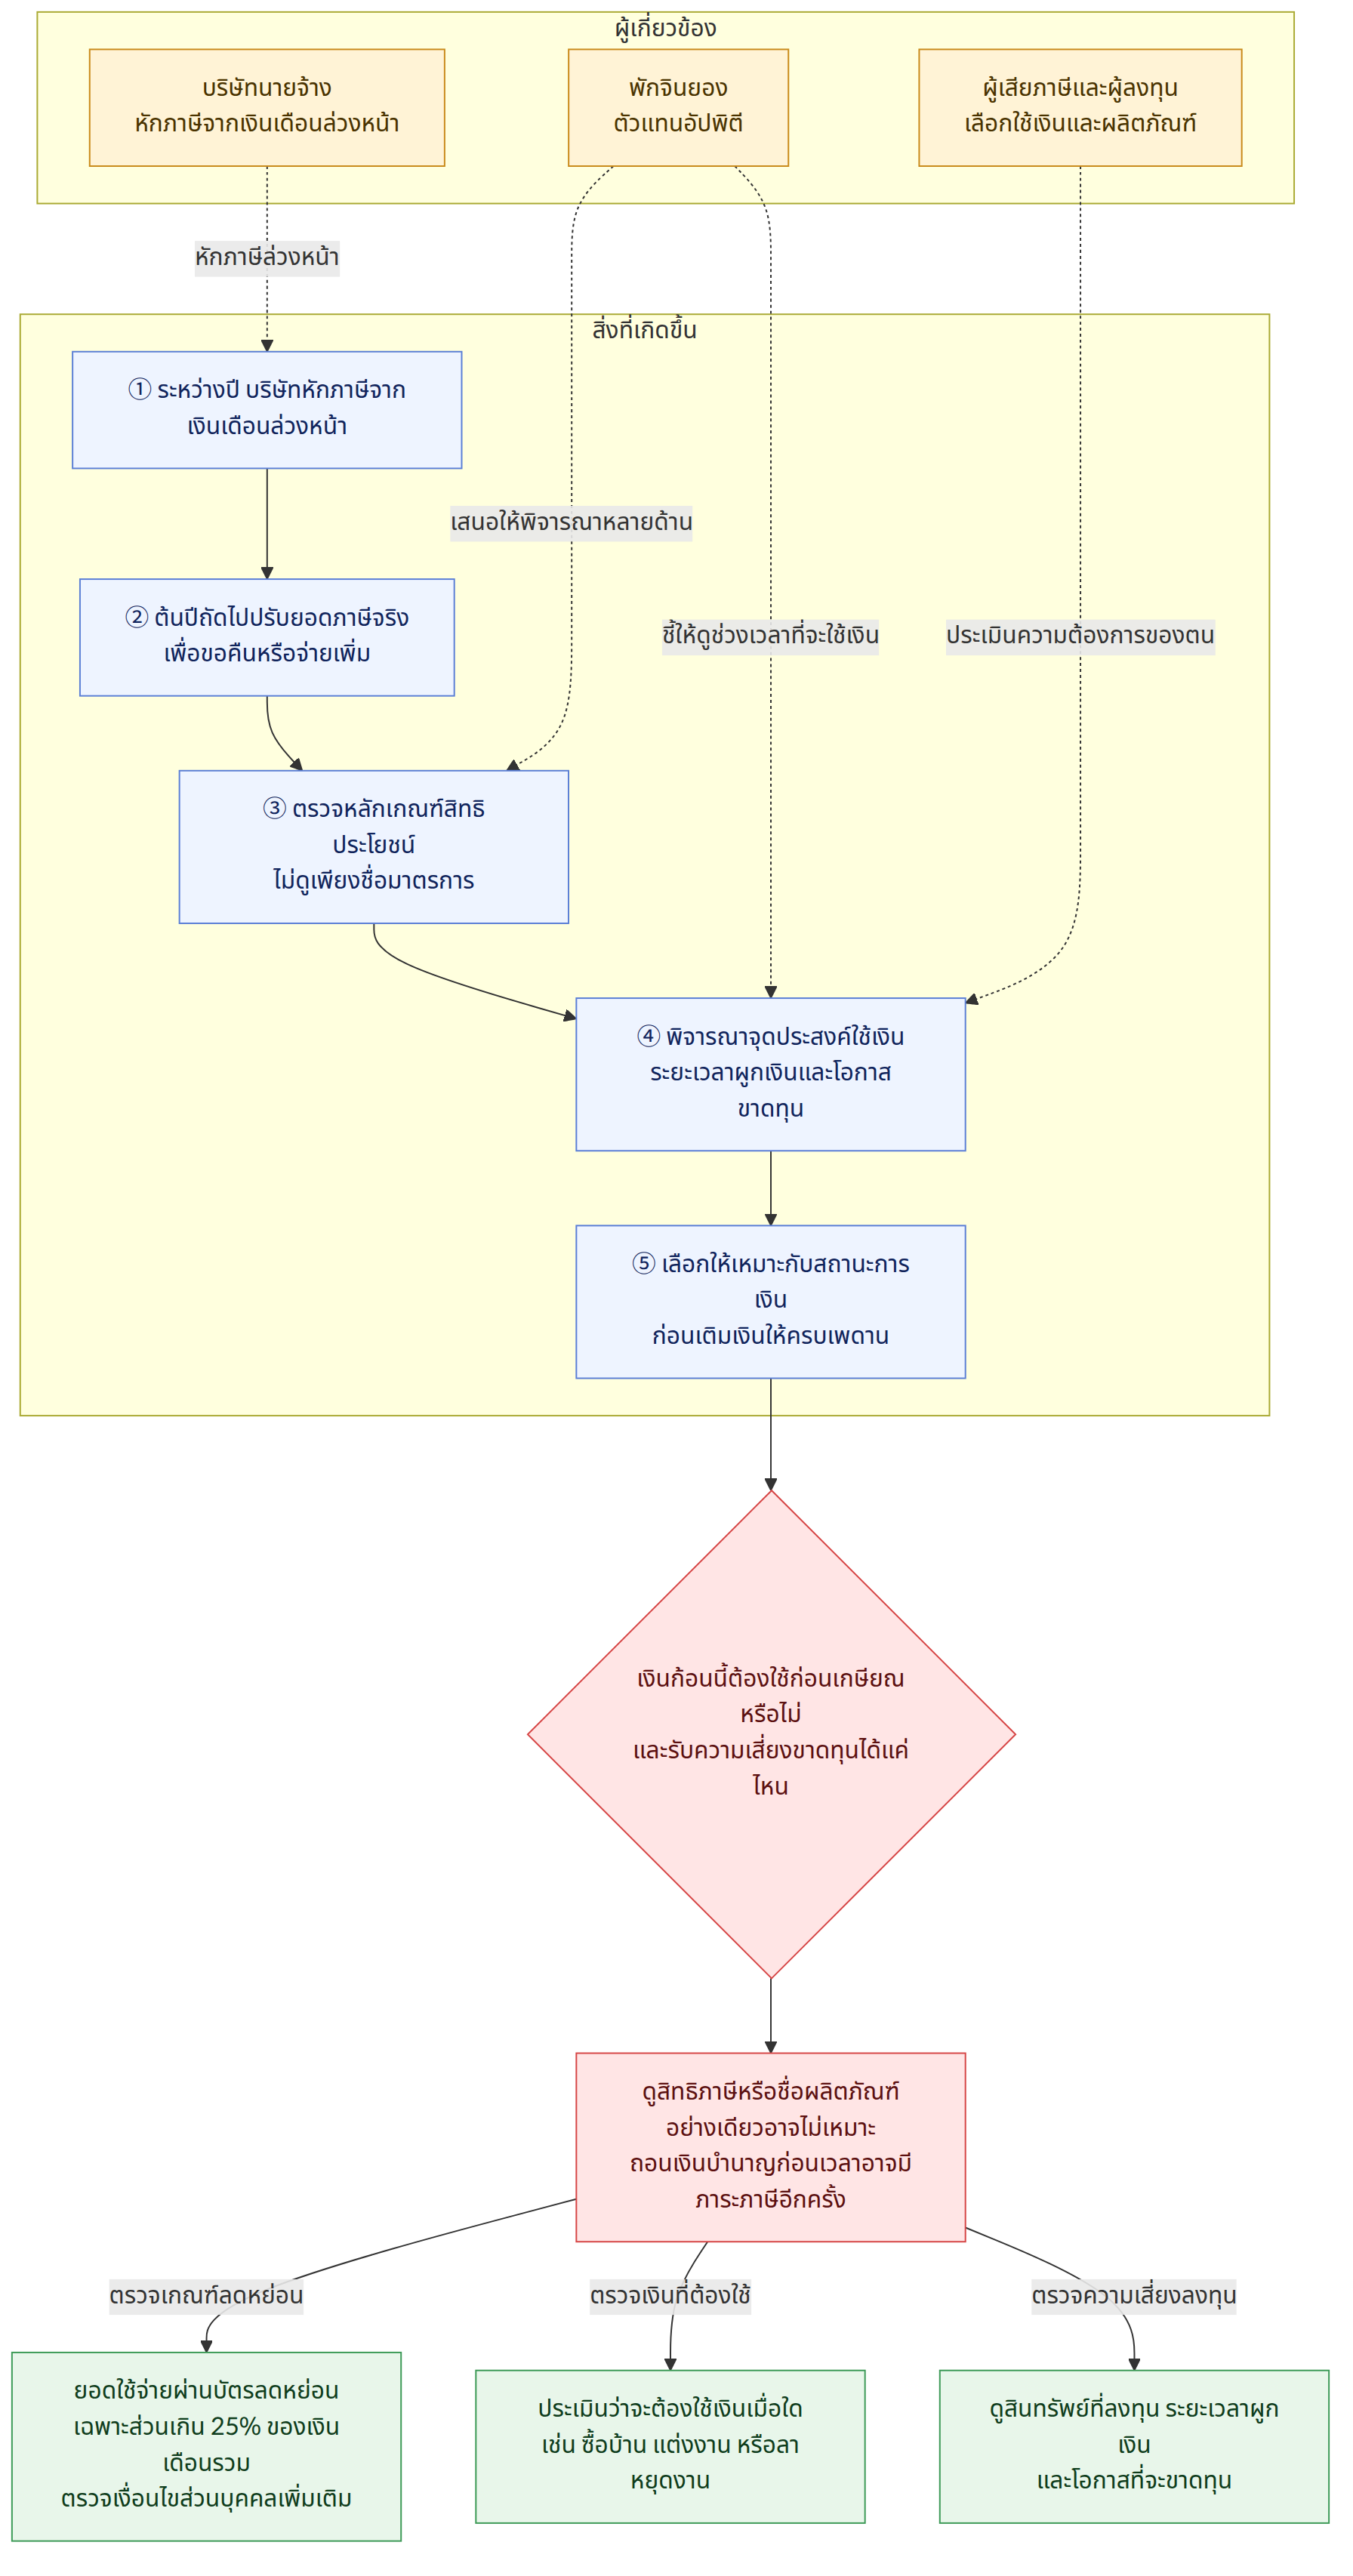
การคำนวณภาษีสิ้นปี (연말정산) คือขั้นตอนปรับยอดภาษีที่จ่ายล่วงหน้าจากเงินเดือนตลอดทั้งปีให้ตรงกับภาษีที่ต้องชำระจริงในช่วงต้นปีถัดไป แม้บริษัทจะหักภาษีจากเงินเดือนล่วงหน้า แต่ก็ยากที่จะนำสถานการณ์เฉพาะของแต่ละคน เช่น สมาชิกในครอบครัวที่อยู่ในอุปการะ ค่าใช้จ่าย และเงินสมทบเข้าบัญชีเงินบำนาญ มาคำนวณได้ครบถ้วน จึงต้องตรวจสอบยอดอีกครั้ง เพื่อขอคืนภาษีส่วนที่จ่ายเกิน หรือจ่ายเพิ่มในส่วนที่จ่ายขาด
บทความอธิบายว่า หากมัวแต่สนใจชื่อของมาตรการ ก็อาจมองข้ามหลักเกณฑ์ที่ใช้จริงได้ “การลดหย่อนภาษีเงินได้จากยอดใช้จ่ายผ่านบัตรเครดิตและอื่น ๆ” (신용카드 등 사용금액 소득공제) ไม่ได้หมายถึงบัตรเครดิตเท่านั้น แต่รวมถึงบัตรเดบิต บัตรเติมเงิน และใบเสร็จรับเงินสดด้วย โดยตามที่บทความระบุ การลดหย่อนจะใช้กับยอดใช้จ่ายส่วนที่เกิน 25% ของเงินเดือนรวม
บทความระบุอัตราลดหย่อนไว้ที่ 15% สำหรับบัตรเครดิต และ 30% สำหรับบัตรเดบิตกับใบเสร็จรับเงินสด ดังนั้น ไม่ว่าจะใช้บัตรประเภทใด ยอดใช้จ่ายไม่เกิน 25% ของเงินเดือนรวมก็ไม่เข้าเกณฑ์ลดหย่อน และหลังจากใช้จ่ายเกินเกณฑ์ดังกล่าวแล้ว อัตราลดหย่อนของบัตรเดบิตกับใบเสร็จรับเงินสดจะเป็นสองเท่าของบัตรเครดิต ตามคำอธิบายของบทความ อย่างไรก็ตาม อัตราและเกณฑ์ที่กล่าวถึงในบทความเพียงอย่างเดียวไม่ได้บอกผลการใช้สิทธิอย่างละเอียดสำหรับแต่ละบุคคล
บทความระบุว่า เงินออมเพื่อการเกษียณ (연금저축) ได้รับสิทธิลดหย่อนภาษีจากยอดคำนวณภาษี (การหักเงินจำนวนหนึ่งออกจากภาษีที่คำนวณได้) สูงสุดปีละ 6 ล้านวอน และเมื่อรวมกับเงินบำนาญเพื่อการเกษียณส่วนบุคคล (개인형퇴직연금, IRP) จะได้สูงสุด 9 ล้านวอน อย่างไรก็ตาม การลดหย่อนภาษีไม่ใช่จุดประสงค์ทั้งหมดของบัญชีเงินบำนาญ ควรพิจารณาด้วยว่าโครงการนี้ออกแบบมาเพื่อช่วยเตรียมความพร้อมสำหรับวัยเกษียณ โดยสะสมเงินไว้เป็นเวลานานและรับเป็นเงินบำนาญหลังเกษียณ
ความหมายของข่าวนี้
เนื้อหานี้ชี้ให้เห็นว่า การเลือกที่ช่วยเพิ่มยอดลดหย่อนอาจไม่ใช่ทางเลือกที่ดีที่สุดสำหรับแต่ละคนเสมอไป เพราะหากนำเงินที่ได้รับสิทธิลดหย่อนภาษีจากบัญชีเงินบำนาญออกมาใช้ระหว่างทางเพื่อวัตถุประสงค์อื่น ก็อาจต้องรับภาระภาษีอีกครั้ง ข้อเสนอของบทความคือ ก่อนใช้เงินเพื่อเติมให้ครบเพดานการฝากเงิน ควรพิจารณาก่อนว่าเป็นเงินที่สามารถเก็บไว้ได้จนถึงวัยเกษียณหรือไม่ แม้จะต้องใช้เงินในช่วงใกล้ ๆ เช่น ซื้อบ้าน เตรียมแต่งงาน หรือลาหยุดงาน
ตัวอย่างเช่น ผู้ที่คาดว่าจะต้องใช้เงินซื้อบ้าน อาจพิจารณาก่อนว่าเงินก้อนนั้นสามารถเก็บไว้จนถึงวัยเกษียณได้หรือไม่ แทนที่จะดูเพียงว่ายังเติมเงินให้ครบเพดานลดหย่อนของบัญชีเงินบำนาญได้หรือไม่ นี่เป็นข้อพิจารณาที่อาจแตกต่างกันไปตามสถานการณ์ของแต่ละคน และบทความเน้นให้คำนึงถึงช่วงเวลาที่จะใช้เงินก่อนการเติมเงินให้ครบเพดาน
ผลิตภัณฑ์เชิงนโยบายก็ควรพิจารณาด้วยหลักเกณฑ์เดียวกัน กองทุนการเติบโตแห่งชาติรูปแบบประชาชนมีส่วนร่วม (국민참여형 국민성장펀드) ได้รับการแนะนำว่าเป็นผลิตภัณฑ์ที่รวบรวมเงินจากประชาชนไปลงทุนระยะยาวในอุตสาหกรรมยุทธศาสตร์ขั้นสูง แล้วแบ่งผลตอบแทนให้แก่นักลงทุน ส่วนบัญชีบริหารสินทรัพย์แบบครบวงจรส่วนบุคคลด้านการเงินเพื่อการผลิต (생산적 금융 개인종합자산관리계좌, ISA) มีคำอธิบายว่าเป็นมาตรการที่มุ่งให้เงินทุนภาคครัวเรือนไหลเข้าสู่ตลาดทุนในประเทศและบริษัทที่มีการเติบโต โดยส่งเสริมการลงทุนในหุ้นเกาหลี กองทุนรวมหุ้น และกองทุนการเติบโตแห่งชาติ เป็นต้น
เป้าหมายเชิงนโยบายของผลิตภัณฑ์เหล่านี้อาจไม่ตรงกับเป้าหมายการเพิ่มพูนสินทรัพย์ส่วนบุคคล ชื่ออย่าง “การเติบโต” หรือ “การเงินเพื่อการผลิต” ไม่ได้รับประกันว่าสินทรัพย์ของนักลงทุนจะเติบโต ประเด็นที่ควรให้ความสนใจคือ ต้องพิจารณาว่าลงทุนในอะไร สามารถผูกเงินไว้ได้นานเท่าไร และรับความเสี่ยงจากการขาดทุนได้หรือไม่
ข้อมูลเกี่ยวกับมาตรการและการสนับสนุนที่เกี่ยวข้อง
หลักเกณฑ์และเพดานการลดหย่อนที่กล่าวถึงในบทความเป็นข้อมูลอ้างอิงประกอบการพิจารณา แต่ไม่ได้อธิบายเงื่อนไขโดยละเอียดทั้งหมดที่ใช้กับแต่ละบุคคล บทความระบุว่าการลดหย่อนจากยอดใช้จ่ายผ่านบัตรใช้กับส่วนที่เกิน 25% ของเงินเดือนรวม และเงินออมเพื่อการเกษียณได้รับสิทธิลดหย่อนภาษีจากยอดคำนวณภาษีสูงสุดปีละ 6 ล้านวอน หรือ 9 ล้านวอนเมื่อรวม IRP เมื่อตรวจสอบว่าสิทธิเหล่านี้ใช้ได้จริงหรือไม่ ไม่ควรสรุปจากตัวเลขเหล่านี้เพียงอย่างเดียว แต่ควรตรวจสอบเงื่อนไขโดยละเอียดแยกต่างหาก
บทความอธิบายว่า กองทุนการเติบโตแห่งชาติและ ISA การเงินเพื่อการผลิตมีเป้าหมายเชิงนโยบายเพื่อชี้นำเงินทุนเข้าสู่ตลาดทุนในประเทศและบริษัทที่มีการเติบโต แต่ไม่ได้ระบุเงื่อนไขการสมัคร ค่าธรรมเนียม หรือเงื่อนไขการถอนเงินลงทุนอย่างละเอียด ชื่อผลิตภัณฑ์หรือเป้าหมายเชิงนโยบายเพียงอย่างเดียวไม่อาจใช้ฟันธงผลตอบแทนที่คาดหวังหรือขนาดความเสียหายจากการขาดทุนได้ จึงจำเป็นต้องตรวจสอบสินทรัพย์ที่ลงทุน ระยะเวลาที่เงินจะถูกผูกไว้ และโอกาสที่จะขาดทุน
สิทธิประโยชน์ทางภาษีหรือชื่อของผลิตภัณฑ์เชิงนโยบายไม่สามารถตัดสินแทนได้ว่าเหมาะกับจุดประสงค์การใช้เงินของเราหรือไม่ ก่อนพิจารณาสิทธิประโยชน์ ควรตรวจสอบวัตถุประสงค์ของเงิน ระยะเวลาที่ต้องคงเงินไว้ และความเสี่ยงที่ยอมรับได้ก่อน
ข้อเท็จจริงที่ยืนยันแล้วและสิ่งที่ยังไม่ทราบ
ข้อเท็จจริงที่ยืนยันแล้ว
- บทความอธิบายว่าการคำนวณภาษีสิ้นปีคือการปรับยอดภาษีที่จ่ายล่วงหน้าให้ตรงกับภาษีที่ต้องชำระจริงในช่วงต้นปีถัดไป
- บทความระบุว่าการลดหย่อนจากยอดใช้จ่ายผ่านบัตรใช้กับส่วนที่เกิน 25% ของเงินเดือนรวม โดยมีอัตราลดหย่อน 15% สำหรับบัตรเครดิต และ 30% สำหรับบัตรเดบิตกับใบเสร็จรับเงินสด
- บทความอธิบายว่าเงินออมเพื่อการเกษียณได้รับสิทธิลดหย่อนภาษีจากยอดคำนวณภาษีสูงสุดปีละ 6 ล้านวอน หรือ 9 ล้านวอนเมื่อรวม IRP
- บทความแนะนำว่ากองทุนการเติบโตแห่งชาติและ ISA การเงินเพื่อการผลิตมีเป้าหมายนโยบายไม่เพียงเพื่อเพิ่มพูนสินทรัพย์ส่วนบุคคล แต่ยังเพื่อชี้นำเงินทุนเข้าสู่อุตสาหกรรมยุทธศาสตร์ขั้นสูงและตลาดทุนในประเทศด้วย
สิ่งที่ยังไม่ทราบ
- เงื่อนไขการสมัครและค่าธรรมเนียมของกองทุนการเติบโตแห่งชาติและ ISA การเงินเพื่อการผลิตมีอะไรบ้าง?
- ผลิตภัณฑ์เชิงนโยบายทั้งสองมีความเสี่ยงจากการลงทุนและโอกาสขาดทุนมากน้อยเพียงใด และมีเงื่อนไขการถอนเงินลงทุนอย่างไร?
- เงื่อนไขโดยละเอียดที่ใช้กับอัตราและเพดานการลดหย่อนภาษีสิ้นปีซึ่งอธิบายไว้ในบทความมีอะไรบ้าง?
สิ่งที่ผู้อ่านควรตรวจสอบ
- เมื่อตรวจสอบการลดหย่อนจากบัตร ควรแยกพิจารณาเกณฑ์ 25% ของเงินเดือนรวมออกจากอัตราลดหย่อนของบัตรแต่ละประเภท และตรวจสอบแยกต่างหากว่าตัวเลขในบทความใช้กับเงื่อนไขเฉพาะของตนเองด้วยหรือไม่
- ก่อนตัดสินใจฝากเงินเข้าบัญชีเงินบำนาญ ควรคำนึงถึงความต้องการใช้เงินในอนาคตอันใกล้ เช่น ซื้อบ้าน เตรียมแต่งงาน หรือลาหยุดงาน และตรวจสอบว่าสามารถเก็บเงินที่ฝากไว้ได้จนถึงวัยเกษียณหรือไม่
- หากพิจารณากองทุนหรือ ISA อย่าดูเพียงชื่อและเป้าหมายเชิงนโยบาย แต่ควรตรวจสอบสินทรัพย์ที่ลงทุน ระยะเวลาที่เงินจะถูกผูกไว้ โอกาสขาดทุน เงื่อนไขการสมัครและค่าธรรมเนียม ตลอดจนเงื่อนไขการถอนเงินลงทุน

















