

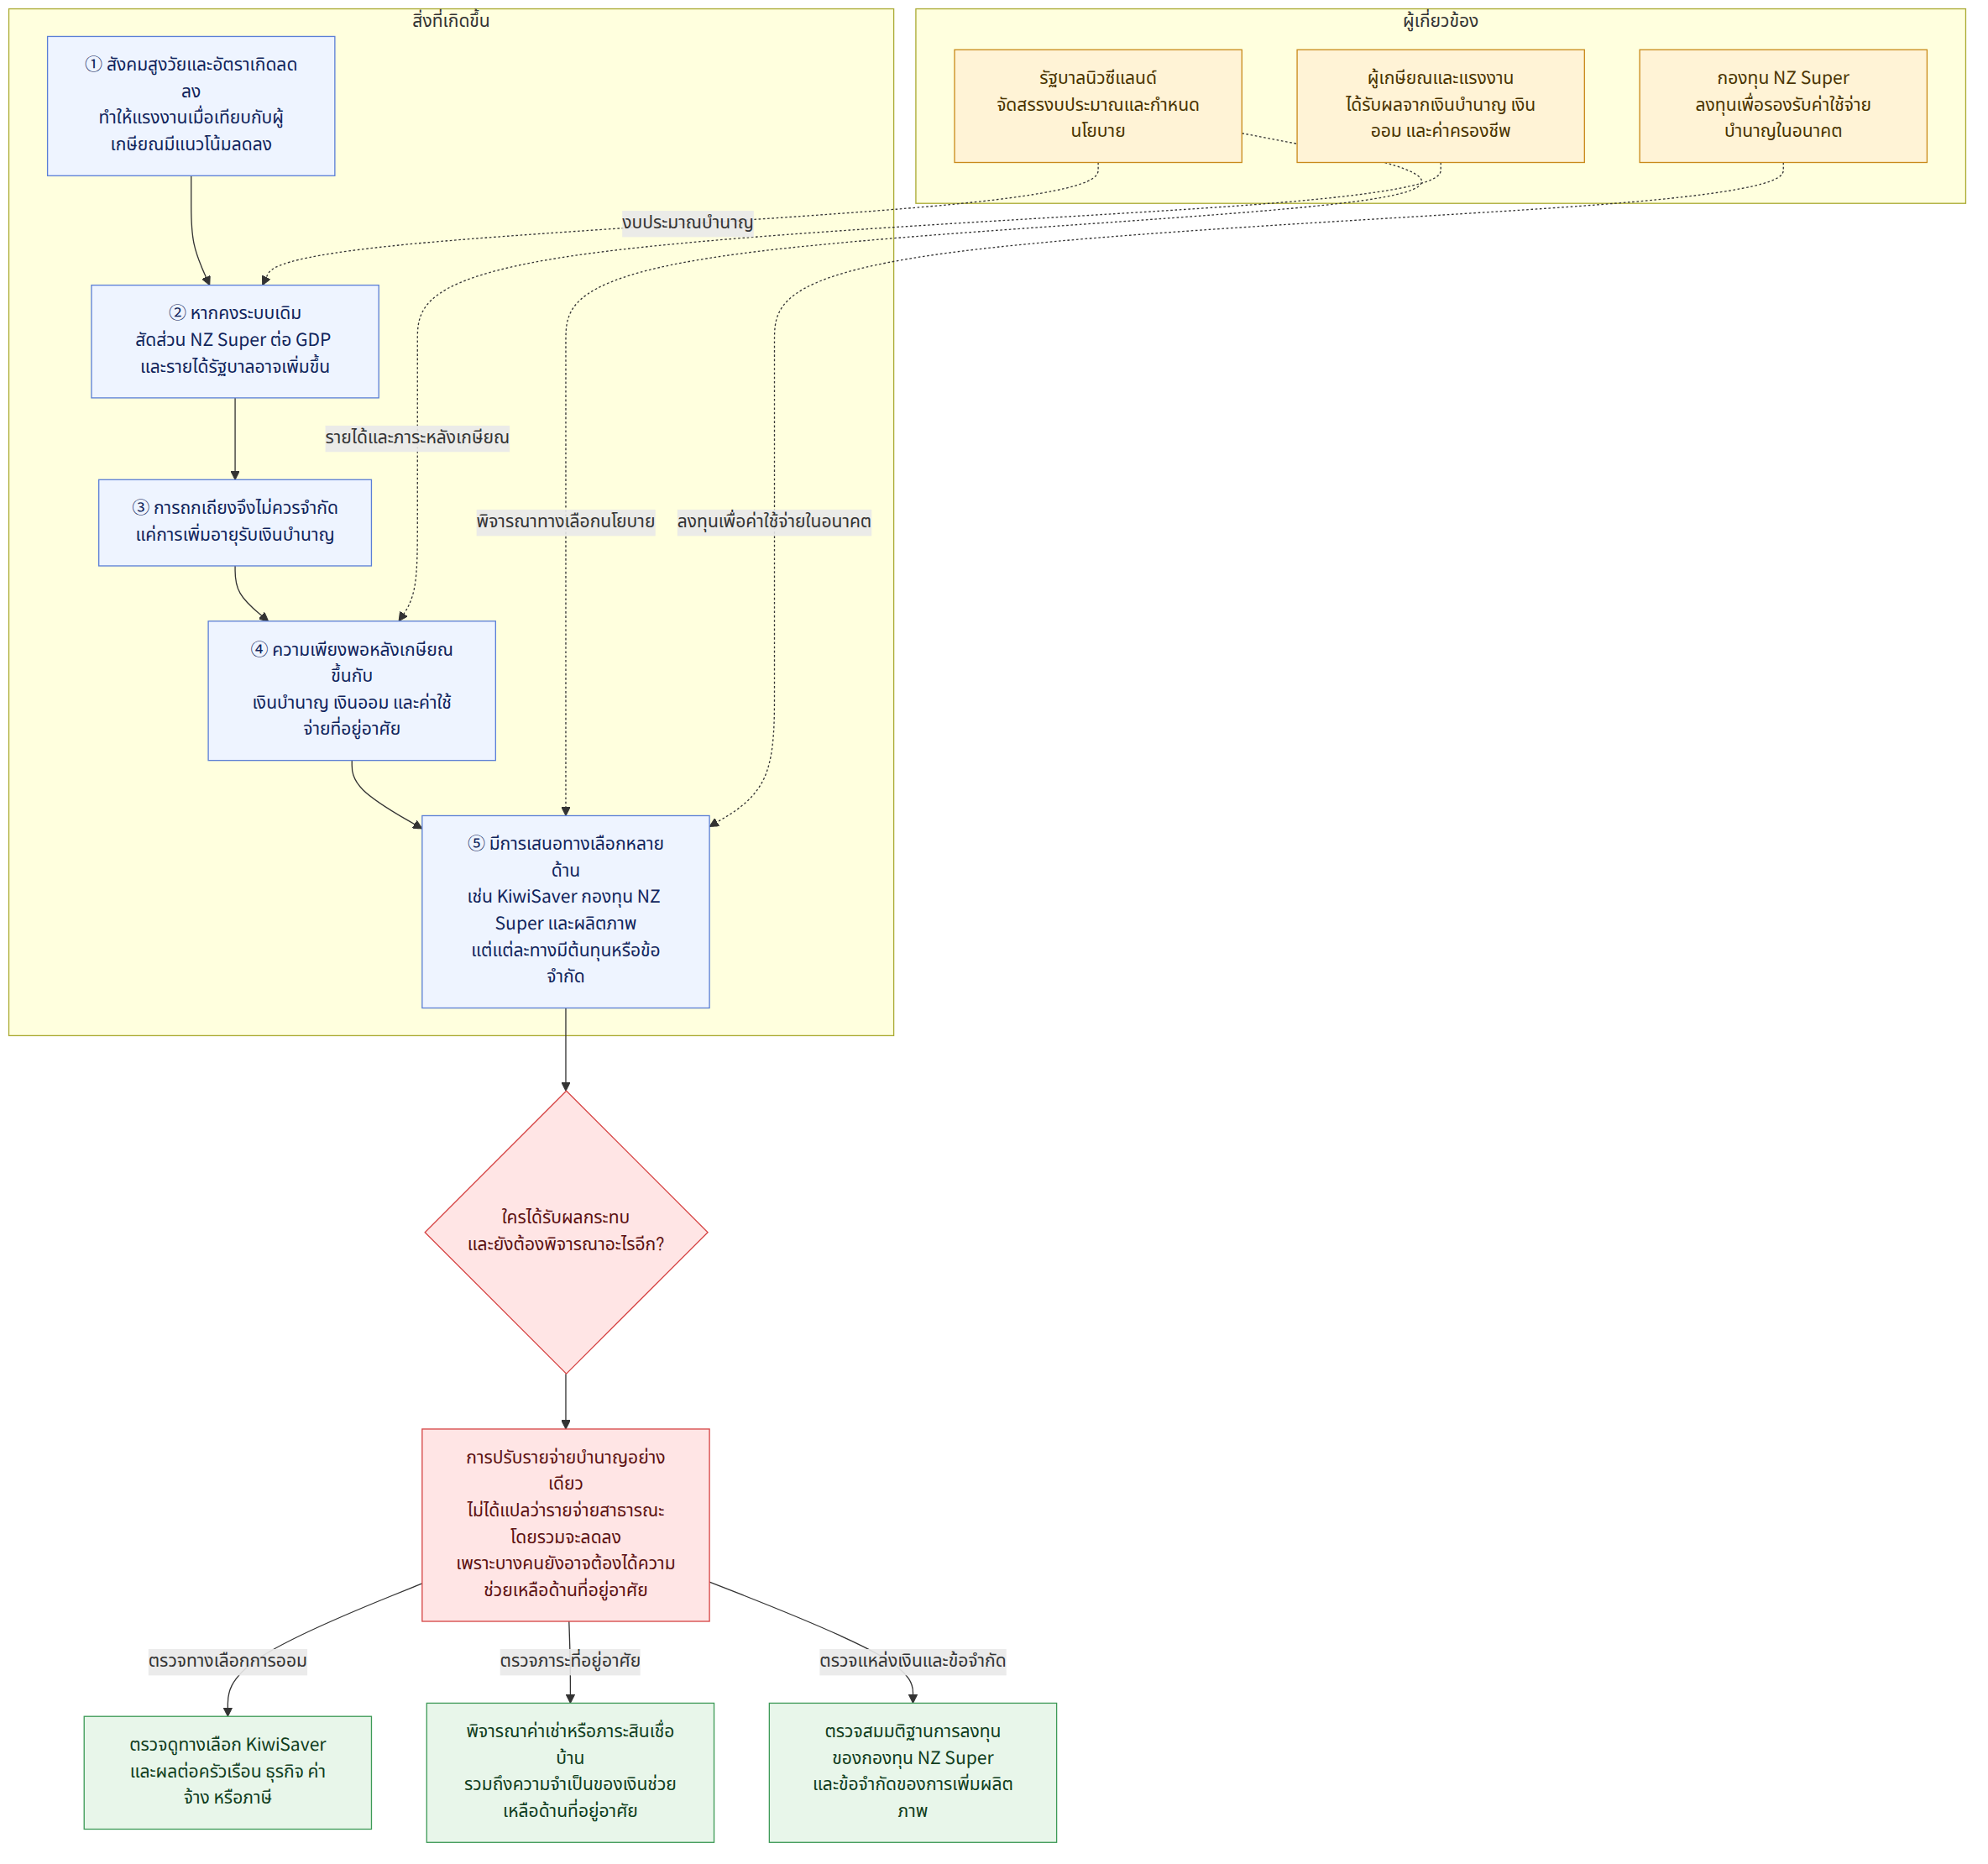
ในนิวซีแลนด์ ผู้เกษียณมีแนวโน้มจะมีอายุยืนขึ้น ขณะที่อัตราการเกิดลดลงเพราะสังคมสูงวัย ส่งผลให้จำนวนแรงงานเมื่อเทียบกับผู้เกษียณมีแนวโน้มลดลง หากไม่เปลี่ยนแปลงระบบปัจจุบัน สัดส่วนของ NZ Super (เงินบำนาญสาธารณะสำหรับผู้สูงอายุของนิวซีแลนด์) เมื่อเทียบกับผลิตภัณฑ์มวลรวมภายในประเทศ (GDP) และรายได้รัฐบาลก็อาจเพิ่มขึ้น บทความแสดงความเห็นชิ้นหนึ่งเสนอว่า แทนที่จะจำกัดการถกเถียงนี้ไว้เพียงคำถามว่าจะเพิ่มอายุรับเงินบำนาญหรือไม่ ควรถามว่าจะจัดให้มีชีวิตหลังเกษียณที่เพียงพอและมีศักดิ์ศรี โดยมีค่าใช้จ่ายที่คนรุ่นอนาคตรับไหวได้อย่างไร
ภูมิหลังและบริบท
การพิจารณาความยั่งยืนทางการคลังของ NZ Super เป็นเรื่องสำคัญ แต่การปรับอายุรับเงินบำนาญเพียงอย่างเดียวไม่อาจใช้ตัดสินสภาพความเป็นอยู่หลังเกษียณได้ บทความอธิบายความเพียงพอของชีวิตหลังเกษียณด้วยวิธี นำทรัพยากรส่วนบุคคลมารวมกับเงินช่วยเหลือจากรัฐบาล แล้วหักค่าใช้จ่ายหลังเกษียณออก จากมุมมองนี้ จึงต้องพิจารณาไม่เพียงจำนวนเงินบำนาญสาธารณะ แต่รวมถึงเงินออมส่วนบุคคลและรายจ่ายอย่างค่าที่อยู่อาศัยด้วย
สภาพที่อยู่อาศัยเป็นปัจจัยที่เปลี่ยนผลการคำนวณนี้ ในอดีต ชาวนิวซีแลนด์ส่วนใหญ่เป็นเจ้าของบ้านเมื่ออายุ 65 ปี และมีจำนวนมากที่เกษียณหลังชำระสินเชื่อบ้านหมดแล้ว หากมีค่าเช่าหรือค่างวดสินเชื่อบ้านน้อย ภาระค่าครองชีพก็อาจแตกต่างกันได้แม้ได้รับเงินบำนาญเท่ากัน
อย่างไรก็ตาม ราคาบ้านที่สูงขึ้นอาจทำให้ผู้คนซื้อบ้านช้าลง ใช้เวลานานขึ้นในการชำระหนี้ หรือมีบางคนที่ไม่สามารถซื้อบ้านได้ บทความอธิบายว่า ด้วยเหตุนี้ ผู้เกษียณในอนาคตอาจมีจำนวนมากขึ้นที่ต้องรับภาระค่าใช้จ่ายด้านที่อยู่อาศัยสูง ในบริบทนี้ นโยบายที่อยู่อาศัยจึงเป็นนโยบายที่กำหนดค่าใช้จ่ายหลังเกษียณด้วย
ความหมายของข่าวนี้
หากถกเถียงกันเพียงเรื่องการเพิ่มอายุรับเงิน ผู้เกษียณที่ประสบปัญหาในการรับภาระค่าที่อยู่อาศัยอาจถูกมองข้าม บทความชี้ว่า แม้จะลด NZ Super ก็อาจยังจำเป็นต้องมีรายจ่ายจากรัฐบาลในรูปแบบอื่น เช่น เงินช่วยเหลือด้านที่อยู่อาศัยหรือเงินช่วยเหลือผู้เดือดร้อน สำหรับผู้เกษียณที่มีภาระค่าที่อยู่อาศัยสูง นี่จึงเป็นเหตุผลที่ไม่อาจสรุปได้ว่าการเปลี่ยนแปลงรายจ่ายบำนาญเพียงรายการเดียวจะทำให้รายจ่ายสาธารณะโดยรวมลดลงทันที
ทางเลือกในการเพิ่มเงินออมส่วนบุคคลที่มีการกล่าวถึง ได้แก่ การเพิ่มเงินสมทบเข้า KiwiSaver (โครงการออมเงินเพื่อเกษียณของนิวซีแลนด์) การปรับเงินสมทบของนายจ้าง และการปรับภาษีจากผลตอบแทนการออม หากมีเงินออมเพิ่มขึ้น ผู้เกษียณก็อาจพึ่งพาเงินช่วยเหลือจากรัฐบาลน้อยลง แต่ก็มีต้นทุนตามมา การเพิ่มเงินสมทบของลูกจ้างอาจกดดันงบประมาณครัวเรือน ส่วนการเพิ่มเงินสมทบของนายจ้างอาจเพิ่มต้นทุนให้ธุรกิจและส่งผลต่อค่าจ้าง การเพิ่มสิทธิประโยชน์ทางภาษีอาจทำให้ภาระย้ายไปอยู่กับภาษีประเภทอื่น และผู้มีรายได้น้อยหรือรายได้ไม่มั่นคงอาจมีเงินออมเพิ่มขึ้นแต่ก็ยังมีทรัพย์สินสำหรับวัยเกษียณไม่เพียงพอ
ตัวอย่างเช่น หากผู้ที่ใกล้เกษียณไม่ได้เป็นเจ้าของบ้านและยังต้องจ่ายค่าเช่าต่อไป ก็ยากที่จะประเมินชีวิตหลังเกษียณของคนคนนั้นได้อย่างครบถ้วนจากจำนวนเงิน NZ Super เพียงอย่างเดียว แม้จะพิจารณาเงินออมส่วนบุคคลและเงินช่วยเหลือจากรัฐบาลร่วมกัน ทรัพยากรที่จำเป็นก็ยังอาจแตกต่างกันตามค่าที่อยู่อาศัย ตัวอย่างนี้เป็นเพียงกรณีสมมติ ไม่ได้หมายถึงจำนวนเงินบำนาญหรือค่าที่อยู่อาศัยจริงของบุคคลใดบุคคลหนึ่ง
NZ Super Fund (กองทุนที่สะสมสินทรัพย์เพื่อสนับสนุนค่าใช้จ่ายบำนาญในอนาคต) ออกแบบมาให้ลงทุนเงินของผู้เสียภาษีในปัจจุบัน และให้รัฐบาลในอนาคตใช้สินทรัพย์ที่สะสมไว้รองรับค่าใช้จ่าย NZ Super ที่เพิ่มขึ้น ตามที่บทความระบุ กองทุนนี้จ่าย ภาษีประมาณ 1.2 พันล้านดอลลาร์นิวซีแลนด์ จากผลตอบแทนการลงทุนในปี 2026 ขณะที่เงินสมทบจากรัฐบาลตามแผนมีจำนวนต่ำกว่านั้นมาก บทความคำนวณว่า หากนำเงินภาษีดังกล่าวไปลงทุนต่อและได้ผลตอบแทนปีละ 7.2% ก็อาจมีมูลค่าประมาณ 9.66 พันล้านดอลลาร์นิวซีแลนด์ ในอีก 30 ปี อย่างไรก็ตาม ต้องคำนึงด้วยว่าหากไม่จัดเก็บภาษี รัฐบาลก็จะมีทรัพยากรที่สามารถนำมาใช้ในปัจจุบันลดลง
มีการเสนอให้เพิ่มผลิตภาพเป็นอีกทางเลือกหนึ่ง แต่บทความอธิบายว่าการทำเช่นนั้นเพียงอย่างเดียวแก้ปัญหาการคลังได้ยาก อัตราการเติบโตของผลิตภาพในนิวซีแลนด์เฉลี่ย 0.7% ต่อปีในช่วง 20 ปีที่ผ่านมา และ NZ Super เชื่อมโยงกับค่าจ้าง ผลิตภาพที่สูงขึ้นอาจเพิ่มขีดความสามารถของเศรษฐกิจ แต่เมื่อจำนวนเงินบำนาญเพิ่มตามค่าจ้างด้วย ผลจากการเพิ่มผลิตภาพเพียงอย่างเดียวในการลดภาระการคลังจึงอาจมีจำกัด
ข้อเท็จจริงที่ยืนยันแล้วและสิ่งที่ยังไม่ทราบ
ข้อเท็จจริงที่ยืนยันแล้ว
- คาดว่าจำนวนแรงงานเมื่อเทียบกับผู้เกษียณจะลดลงจากสังคมสูงวัยและอัตราการเกิดที่ลดลง และหากคงระบบปัจจุบันไว้ สัดส่วนของ NZ Super เมื่อเทียบกับ GDP และรายได้รัฐบาลก็อาจเพิ่มขึ้น
- มีการตั้งข้อสังเกตว่าภาระค่าที่อยู่อาศัยของผู้เกษียณในอนาคตอาจเพิ่มขึ้น เนื่องจากการซื้อบ้านและการชำระสินเชื่อบ้านอาจเกิดขึ้นช้ากว่าในอดีต
- การเพิ่มเงินสมทบ KiwiSaver อาจทำให้เงินออมเพิ่มขึ้น แต่ก็อาจส่งผลต่องบประมาณครัวเรือน ต้นทุนธุรกิจ ค่าจ้าง หรือภาษีประเภทอื่น
- NZ Super Fund ลงทุนเงินในปัจจุบันเพื่อเตรียมรับมือกับค่าใช้จ่ายบำนาญในอนาคต และบทความได้เสนอข้อมูลเกี่ยวกับความแตกต่างของจำนวนภาษีกับเงินสมทบ รวมถึงสมมติฐานการลงทุนระยะยาว
- บทความเสนอว่าควรพิจารณาค่าที่อยู่อาศัย เงินออม การสะสมเงินล่วงหน้าในกองทุน ผลิตภาพ การจ้างงาน และการเติบโตทางเศรษฐกิจร่วมกัน
สิ่งที่ยังไม่ทราบ
- บทความไม่ได้ระบุอย่างชัดเจนว่าผู้เขียนสนับสนุนให้เปลี่ยนอายุรับเงิน NZ Super หรือวิธีคำนวณจำนวนเงินบำนาญอย่างไร
- ยังไม่มีข้อมูลยืนยันว่าการเปลี่ยนแปลงภาษีของ NZ Super Fund หรือเงินสมทบจากรัฐบาลจะทำให้ภาระของคนรุ่นอนาคตเปลี่ยนแปลงไปมากน้อยเพียงใด
- ตัวเลขขนาดกองทุนในอีก 30 ปีเป็นการคำนวณที่ตั้งสมมติฐานว่าผลตอบแทนอยู่ที่ 7.2% ต่อปี และไม่อาจทราบผลลัพธ์จริงได้จากข้อมูลนี้เพียงอย่างเดียว
สิ่งที่ผู้อ่านควรตรวจสอบ
- เมื่อพิจารณาข้อเสนอเชิงนโยบายเกี่ยวกับวัยเกษียณ ควรดูว่าข้อเสนอนั้นกล่าวถึงค่าที่อยู่อาศัยและเงินออมส่วนบุคคลควบคู่กับอายุรับเงินบำนาญหรือไม่
- หากมีข้อเสนอให้เปลี่ยนเงินสมทบ KiwiSaver หรือระบบภาษี ควรตรวจสอบว่าใครเป็นผู้รับภาระค่าใช้จ่าย ระหว่างครัวเรือน นายจ้าง และผู้เสียภาษีรายอื่น
- ข้อเสนอเกี่ยวกับ NZ Super Fund อาจพิจารณาเปรียบเทียบทั้งผลกระทบต่อการคลังของรัฐบาลในปัจจุบันและผลจากการสะสมเงินในกองทุนเพื่ออนาคต
















