
พลังงานหมุนเวียนมีสัดส่วน มากกว่า 40% ของการผลิตไฟฟ้าในโครงข่ายไฟฟ้าหลักของออสเตรเลีย แต่โครงการผลิตไฟฟ้าจากพลังงานลมกำลังชะงัก ทั้งด้านการลงทุนและการก่อสร้าง บทความประเมินว่า เป้าหมายของรัฐบาลกลางที่จะให้พลังงานหมุนเวียนมีสัดส่วน 82% ของการผลิตไฟฟ้าในปี 2030 กำลังบรรลุได้ยากขึ้น หากโครงการพลังงานลมไม่เดินหน้าทันเวลา เมื่อโรงไฟฟ้าถ่านหินปิดลง ก็อาจมีไฟฟ้าทดแทนไม่เพียงพอและส่งผลกระทบต่อแผนจัดหาไฟฟ้า
ภูมิหลังและบริบท
การเปลี่ยนแปลงของโครงข่ายไฟฟ้าออสเตรเลียเกิดขึ้นไปมากแล้ว สัดส่วนการผลิตไฟฟ้าจากพลังงานหมุนเวียนเพิ่มขึ้นจากไม่ถึง 10% เมื่อ 20 ปีก่อน เป็นมากกว่า 40% ในปัจจุบัน อย่างไรก็ตาม มีการประเมินว่าต้องลงทุน A$106 พันล้าน ภายในปี 2050 เพื่อให้การเปลี่ยนผ่านเสร็จสมบูรณ์
ปัญหาคือการลงทุนในพลังงานสะอาดไม่ได้เพิ่มขึ้นในทุกภาคส่วนด้วยอัตราเดียวกัน ผลสำรวจปี 2026 ของกลุ่มนักลงทุนพลังงานสะอาดพบว่า สัดส่วนของนักลงทุนรายใหญ่ที่มองว่าภาคพลังงานสะอาดของออสเตรเลีย “น่าดึงดูด” ลดลงจาก 69% ในปี 2025 เหลือ 58% ส่วนสัดส่วนผู้ที่ประเมินว่า “ไม่น่าดึงดูดนัก” เพิ่มจาก 8% เป็น 19% ในช่วงเวลาเดียวกัน
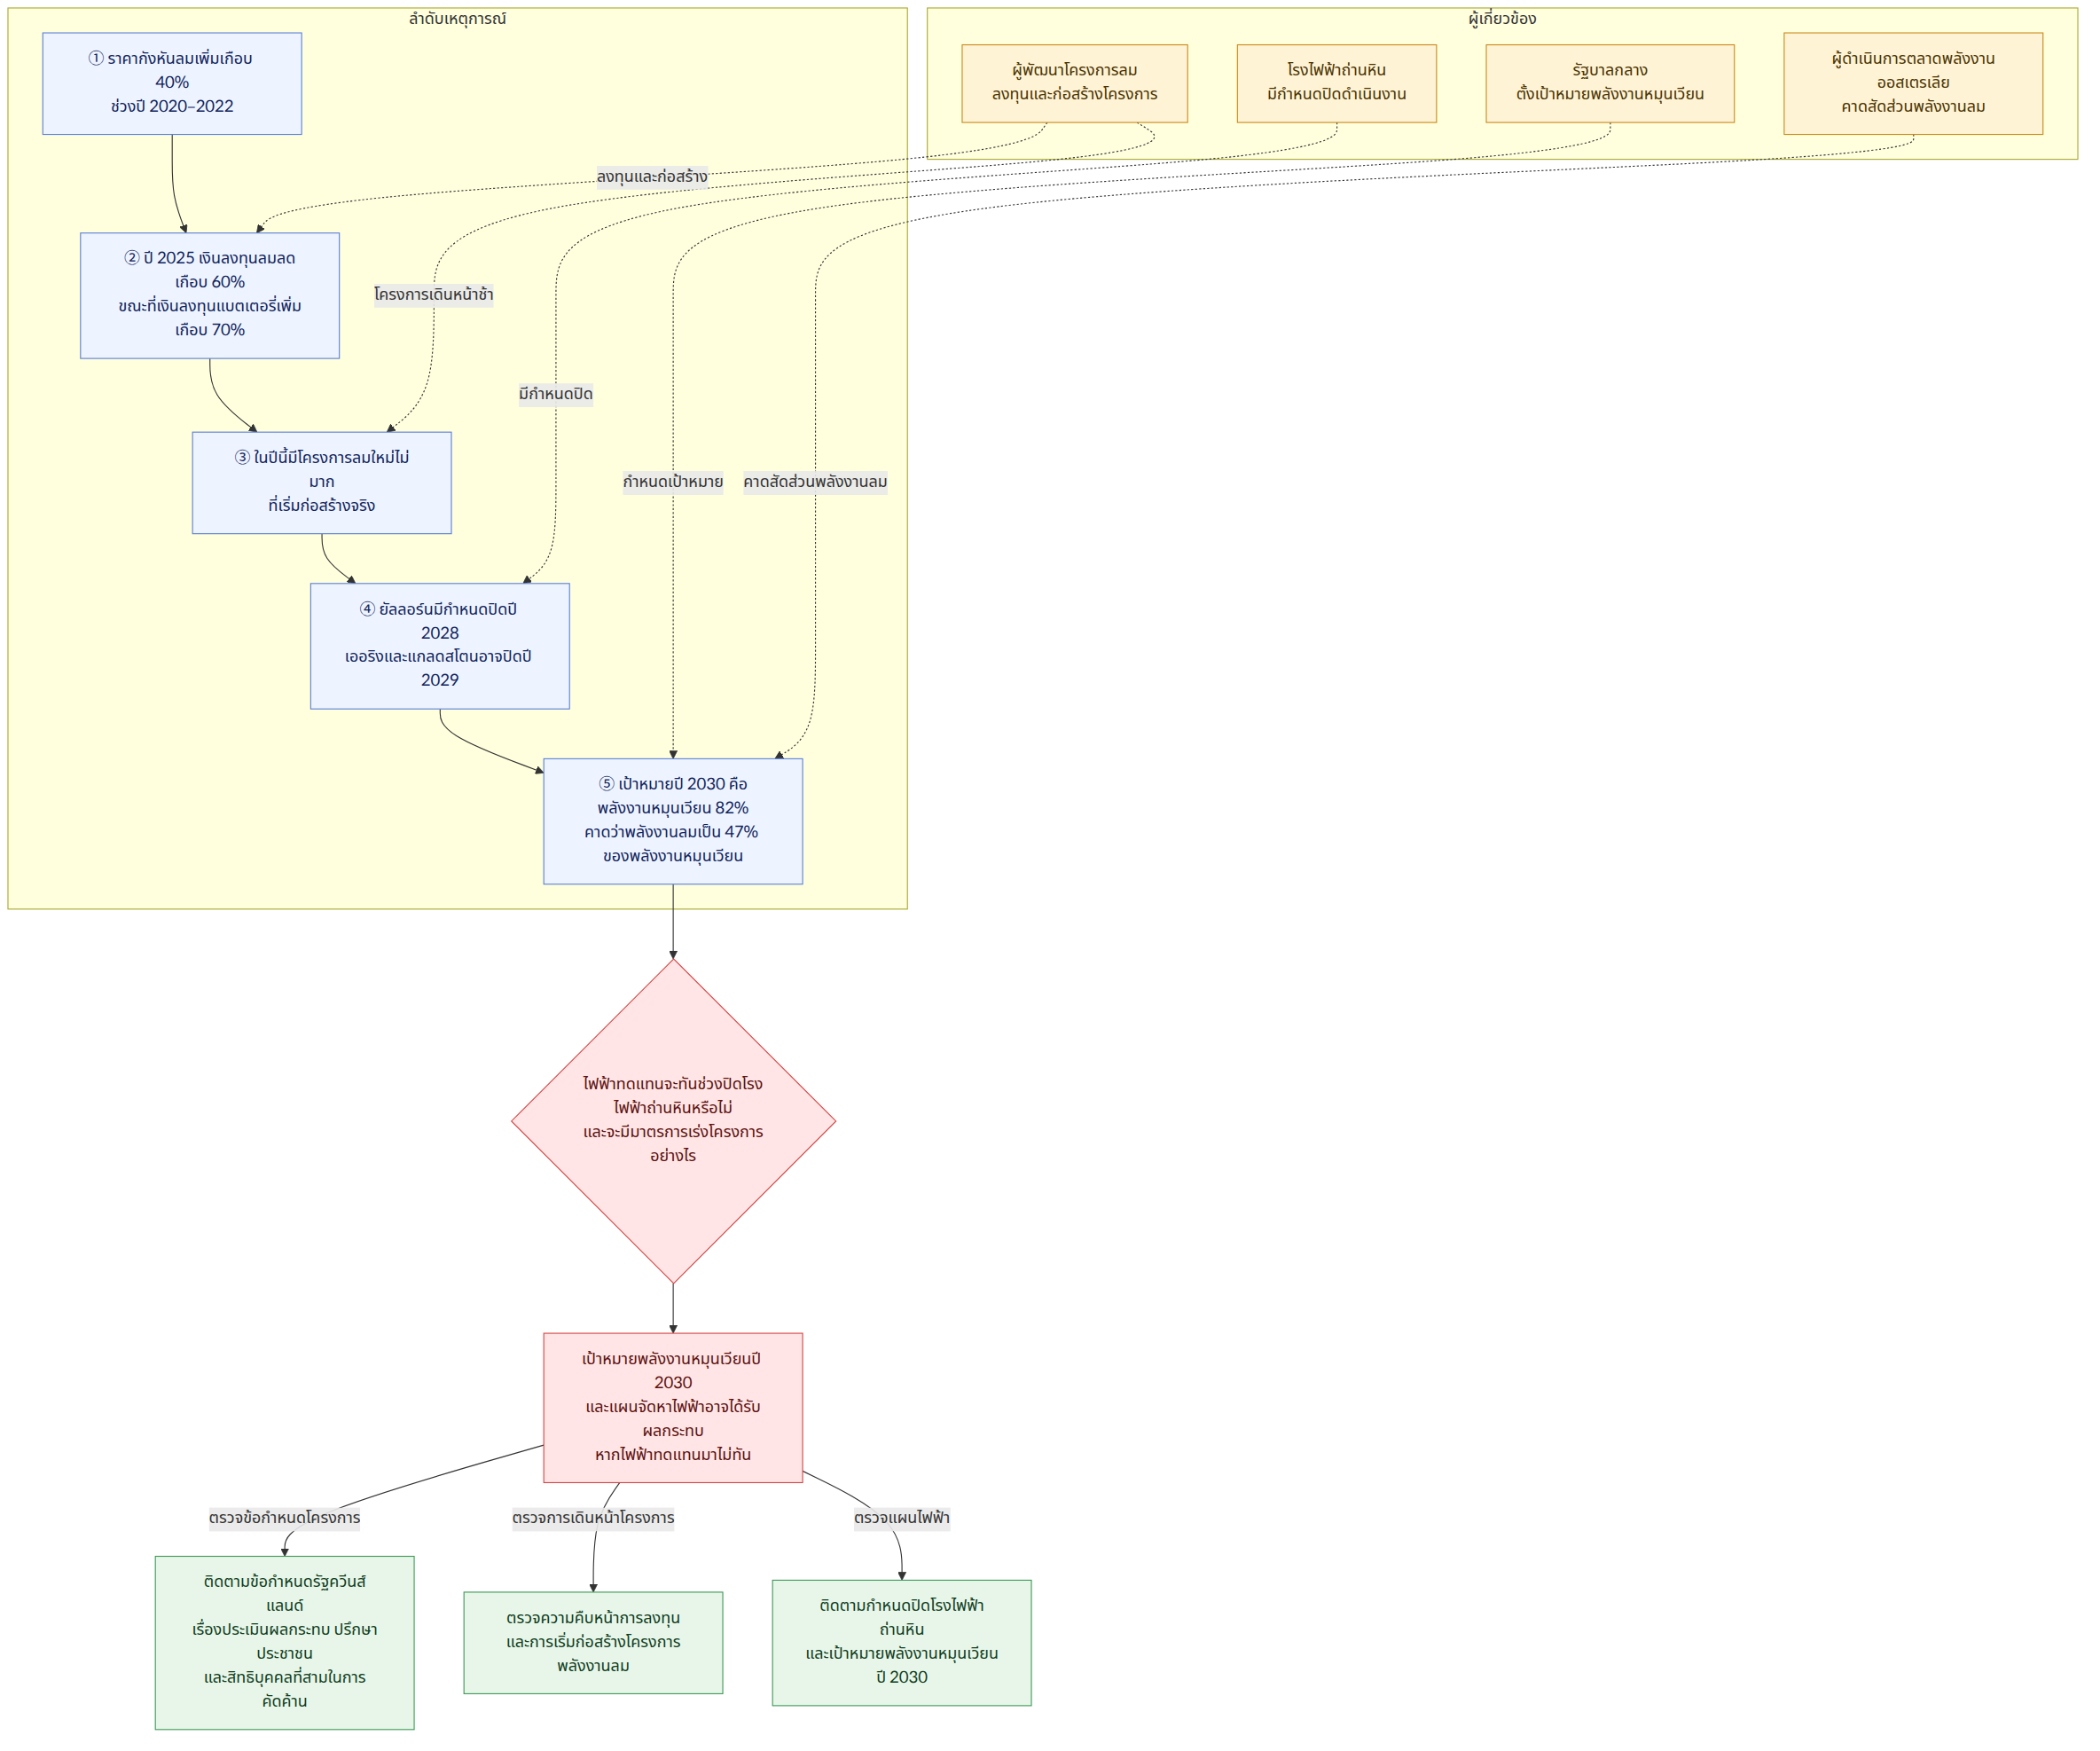
ภาวะซบเซาของพลังงานลมสวนทางกับแนวโน้มของพลังงานแสงอาทิตย์และแบตเตอรี่ ในปี 2025 ยอดลงทุนด้านแบตเตอรี่ในออสเตรเลียเพิ่มขึ้นเกือบ 70% เป็น 4.8 พันล้านดอลลาร์ ขณะที่การลงทุนด้านพลังงานลมลดลงเกือบ 60% เหลือ 2.6 พันล้านดอลลาร์ การลงทุนในโรงไฟฟ้าพลังงานแสงอาทิตย์ลดลง 5% เหลือ 1.9 พันล้านดอลลาร์ บทความระบุว่า ในปีนี้มีโรงไฟฟ้าพลังงานลมแห่งใหม่ไม่มากนักที่ไปถึงขั้นเริ่มก่อสร้างจริง
โครงการพลังงานลมต้องใช้เวลารอนานกว่าจะสร้างโรงไฟฟ้าเสร็จ โดยเฉลี่ยแล้วใช้เวลาก่อสร้าง นานกว่าโครงการพลังงานแสงอาทิตย์มากกว่า 1 ปี และต้องระดมทุนเป็นเวลาหลายปีก่อนที่โครงการจะเริ่มทำกำไร นอกจากนี้ ราคากังหันลมที่เพิ่มขึ้นเกือบ 40% ในช่วงปี 2020–2022 ต้นทุนสายส่ง และการขาดแคลนแรงงานที่มีทักษะก็เป็นปัจจัยกดดันเช่นกัน
นอกจากนี้ ยังมีช่องว่างมากระหว่างราคาไฟฟ้าที่จำเป็นต่อความคุ้มค่าของโครงการกับราคาตลาดในปัจจุบัน บทความระบุว่าโรงไฟฟ้าพลังงานลมต้องการราคาไฟฟ้ามากกว่า 100 ดอลลาร์ต่อเมกะวัตต์ชั่วโมงจึงจะคุ้มค่าทางธุรกิจ แต่ราคาตลาดในปัจจุบันอยู่ที่ประมาณ 60 ดอลลาร์ เมื่อระยะเวลาก่อสร้างยาวนานและต้นทุนเพิ่มขึ้น ช่องว่างด้านราคานี้อาจทำให้การตัดสินใจลงทุนเป็นเรื่องยาก
ความหมายของข่าวนี้
ความล่าช้าในการลงทุนด้านพลังงานลมไม่ได้จำกัดอยู่แค่ภาวะซบเซาของการผลิตไฟฟ้ารูปแบบหนึ่ง ผู้ดำเนินการตลาดพลังงานออสเตรเลีย (AEMO) คาดว่า ในปี 2030 พลังงานลมจะคิดเป็น 47% ของการผลิตไฟฟ้าจากพลังงานหมุนเวียนในโครงข่ายไฟฟ้าหลัก บทความวิเคราะห์ว่า หากพลังงานลมไม่เพิ่มขึ้นตามที่คาด แม้พลังงานแสงอาทิตย์และแบตเตอรี่อาจช่วยชดเชยได้บางส่วน แต่ก็อาจไม่สามารถอุดช่องว่างทั้งหมดได้
ปัญหานี้เกี่ยวพันกับกำหนดการปิดโรงไฟฟ้าถ่านหิน โรงไฟฟ้ายัลลอร์นในรัฐวิกตอเรียมีกำหนดปิดในปี 2028 ส่วนโรงไฟฟ้าเออริงจะปิดในปี 2029 หลังขยายเวลาเดินเครื่องออกไป 2 ปี นอกจากนี้ โรงไฟฟ้าแกลดสโตนในรัฐควีนส์แลนด์ก็อาจปิดในปี 2029 ซึ่งเร็วกว่ากำหนดเดิม 6 ปี โรงไฟฟ้าทั้งสามแห่งผลิตไฟฟ้ารวมกันประมาณ 30 เทราวัตต์ชั่วโมงต่อปี หรือราวสองเท่าของปริมาณการผลิตไฟฟ้ารวมต่อปีของรัฐเซาท์ออสเตรเลีย
โครงการพลังงานลมต้องใช้เวลากว่าจะเปลี่ยนจากแผนไปสู่การผลิตไฟฟ้าจริง ดังนั้น หากต้องการเตรียมไฟฟ้าทดแทนให้ทันช่วงที่โรงไฟฟ้าถ่านหินปิด จำเป็นต้องติดตามไม่ให้ความล่าช้าด้านการลงทุนและการเดินหน้าโครงการกลายเป็นช่องว่างในการจัดหาไฟฟ้าในภายหลัง
ตัวอย่างเช่น หากโครงการพลังงานลมล่าช้าในขั้นตอนตัดสินใจลงทุนหรือขออนุญาต อาจเกิดช่วงเวลาห่างกันระหว่างวันที่คาดว่าโครงการจะเริ่มจ่ายไฟฟ้ากับวันที่โรงไฟฟ้าถ่านหินปิด คำอธิบายนี้เป็นเพียงตัวอย่างที่ตั้งอยู่บนสมมติฐาน และบทความไม่ได้ระบุกำหนดการของโครงการใดโครงการหนึ่งหรือปริมาณไฟฟ้าที่ขาดแคลนจริง
ประเด็นที่รายงานแต่ละชิ้นนำเสนอแตกต่างกัน
มีต้นฉบับที่ให้มาเพียงชิ้นเดียว จึงไม่สามารถเปรียบเทียบความแตกต่างระหว่างรายงานได้
ข้อเท็จจริงที่ยืนยันแล้วและสิ่งที่ยังไม่ทราบ
ข้อเท็จจริงที่ยืนยันแล้ว
- พลังงานหมุนเวียนมีสัดส่วนมากกว่า 40% ของการผลิตไฟฟ้าในโครงข่ายไฟฟ้าหลักของออสเตรเลีย ขณะที่เมื่อ 20 ปีก่อนมีสัดส่วนน้อยกว่า 10%
- เป้าหมายพลังงานหมุนเวียนในปี 2030 อยู่ที่ 82% และ AEMO คาดว่าพลังงานลมจะมีสัดส่วน 47% ของการผลิตไฟฟ้าจากพลังงานหมุนเวียนในปี 2030
- ในปี 2025 การลงทุนด้านแบตเตอรี่เพิ่มขึ้น แต่การลงทุนในพลังงานลมและโรงไฟฟ้าพลังงานแสงอาทิตย์ลดลง
- รัฐควีนส์แลนด์กำหนดให้ผู้พัฒนาโครงการพลังงานลมประเมินผลกระทบและปรึกษาหารือกับประชาชนอย่างครอบคลุมยิ่งขึ้น พร้อมขยายสิทธิให้บุคคลที่สามยื่นคัดค้านได้ ในเดือนพฤษภาคม 2025 รัฐได้ยกเลิกโครงการโรงไฟฟ้าพลังงานลมมูนไลต์ริดจ์ ซึ่งได้รับอนุมัติแบบมีเงื่อนไข
- โรงไฟฟ้ายัลลอร์นและเออริงมีกำหนดปิดในปี 2028 และ 2029 ตามลำดับ ส่วนโรงไฟฟ้าแกลดสโตนอาจปิดในปี 2029
สิ่งที่ยังไม่ทราบ
- บทความไม่ได้ระบุว่ารัฐบาลออสเตรเลียจะใช้นโยบายรูปธรรมใดเพื่อฟื้นฟูการลงทุนด้านพลังงานลมและเร่งโครงการให้เดินหน้า
- ไม่มีการเปิดเผยว่ามีโครงการพลังงานลมกี่โครงการที่ยังเข้าสู่ขั้นก่อสร้างไม่ได้ และแต่ละโครงการจะเดินหน้าเมื่อใด
- จากบทความเพียงอย่างเดียว ยังยากที่จะระบุว่าความล่าช้าในการลงทุนด้านพลังงานลมจะทำให้แต่ละพื้นที่ขาดแคลนไฟฟ้ามากเพียงใด
สิ่งที่ผู้อ่านควรตรวจสอบ
- เมื่อติดตามเป้าหมายพลังงานหมุนเวียนหรือแผนจัดหาไฟฟ้าของออสเตรเลีย ควรพิจารณาความคืบหน้าด้านการลงทุนและการก่อสร้างโครงการพลังงานลมควบคู่ไปกับสัดส่วนพลังงานหมุนเวียนโดยรวม
- การเปรียบเทียบกำหนดปิดโรงไฟฟ้าถ่านหินกับช่วงเวลาที่โรงไฟฟ้าแห่งใหม่จะเริ่มจ่ายไฟฟ้า ช่วยให้ประเมินได้ว่าอาจเกิดช่องว่างในการเตรียมไฟฟ้าทดแทนหรือไม่
- เมื่อติดตามโครงการพลังงานลมในรัฐควีนส์แลนด์ ควรตรวจสอบด้วยว่าข้อกำหนดด้านการประเมินผลกระทบและการปรึกษาหารือกับประชาชน รวมถึงขั้นตอนการยื่นคัดค้านของบุคคลที่สาม ส่งผลต่อการเดินหน้าโครงการอย่างไร

















