
Afrika kredit reyting agentligi (아프리카신용평가기관, AfCRA) qariyb 10 yil davom etgan sa’y-harakatlardan so‘ng rasman ish boshladi. Afrika o‘zaro taqriz mexanizmi (아프리카 동료검토메커니즘, APRM) bu agentlikni Moody’s, S&P Global Ratings va Fitch’ga qarshi raqobatchi emas, balki ularni to‘ldiruvchi tashkilot deb ta’riflaydi. AfCRAning vazifasi Afrika iqtisodiyotlariga xolis, mustaqil, mahalliy sharoitga mos va aniq baho berishdan iborat.
Agentlikning ish boshlashi institutlar barpo etish yo‘lidagi muhim bosqich, ammo AfCRA o‘z vazifasini haqiqatda bajara olishi hamda investorlar va tartibga soluvchi organlar ishonchini qozonishi — alohida masala.
Asosiy ma’lumot va kontekst
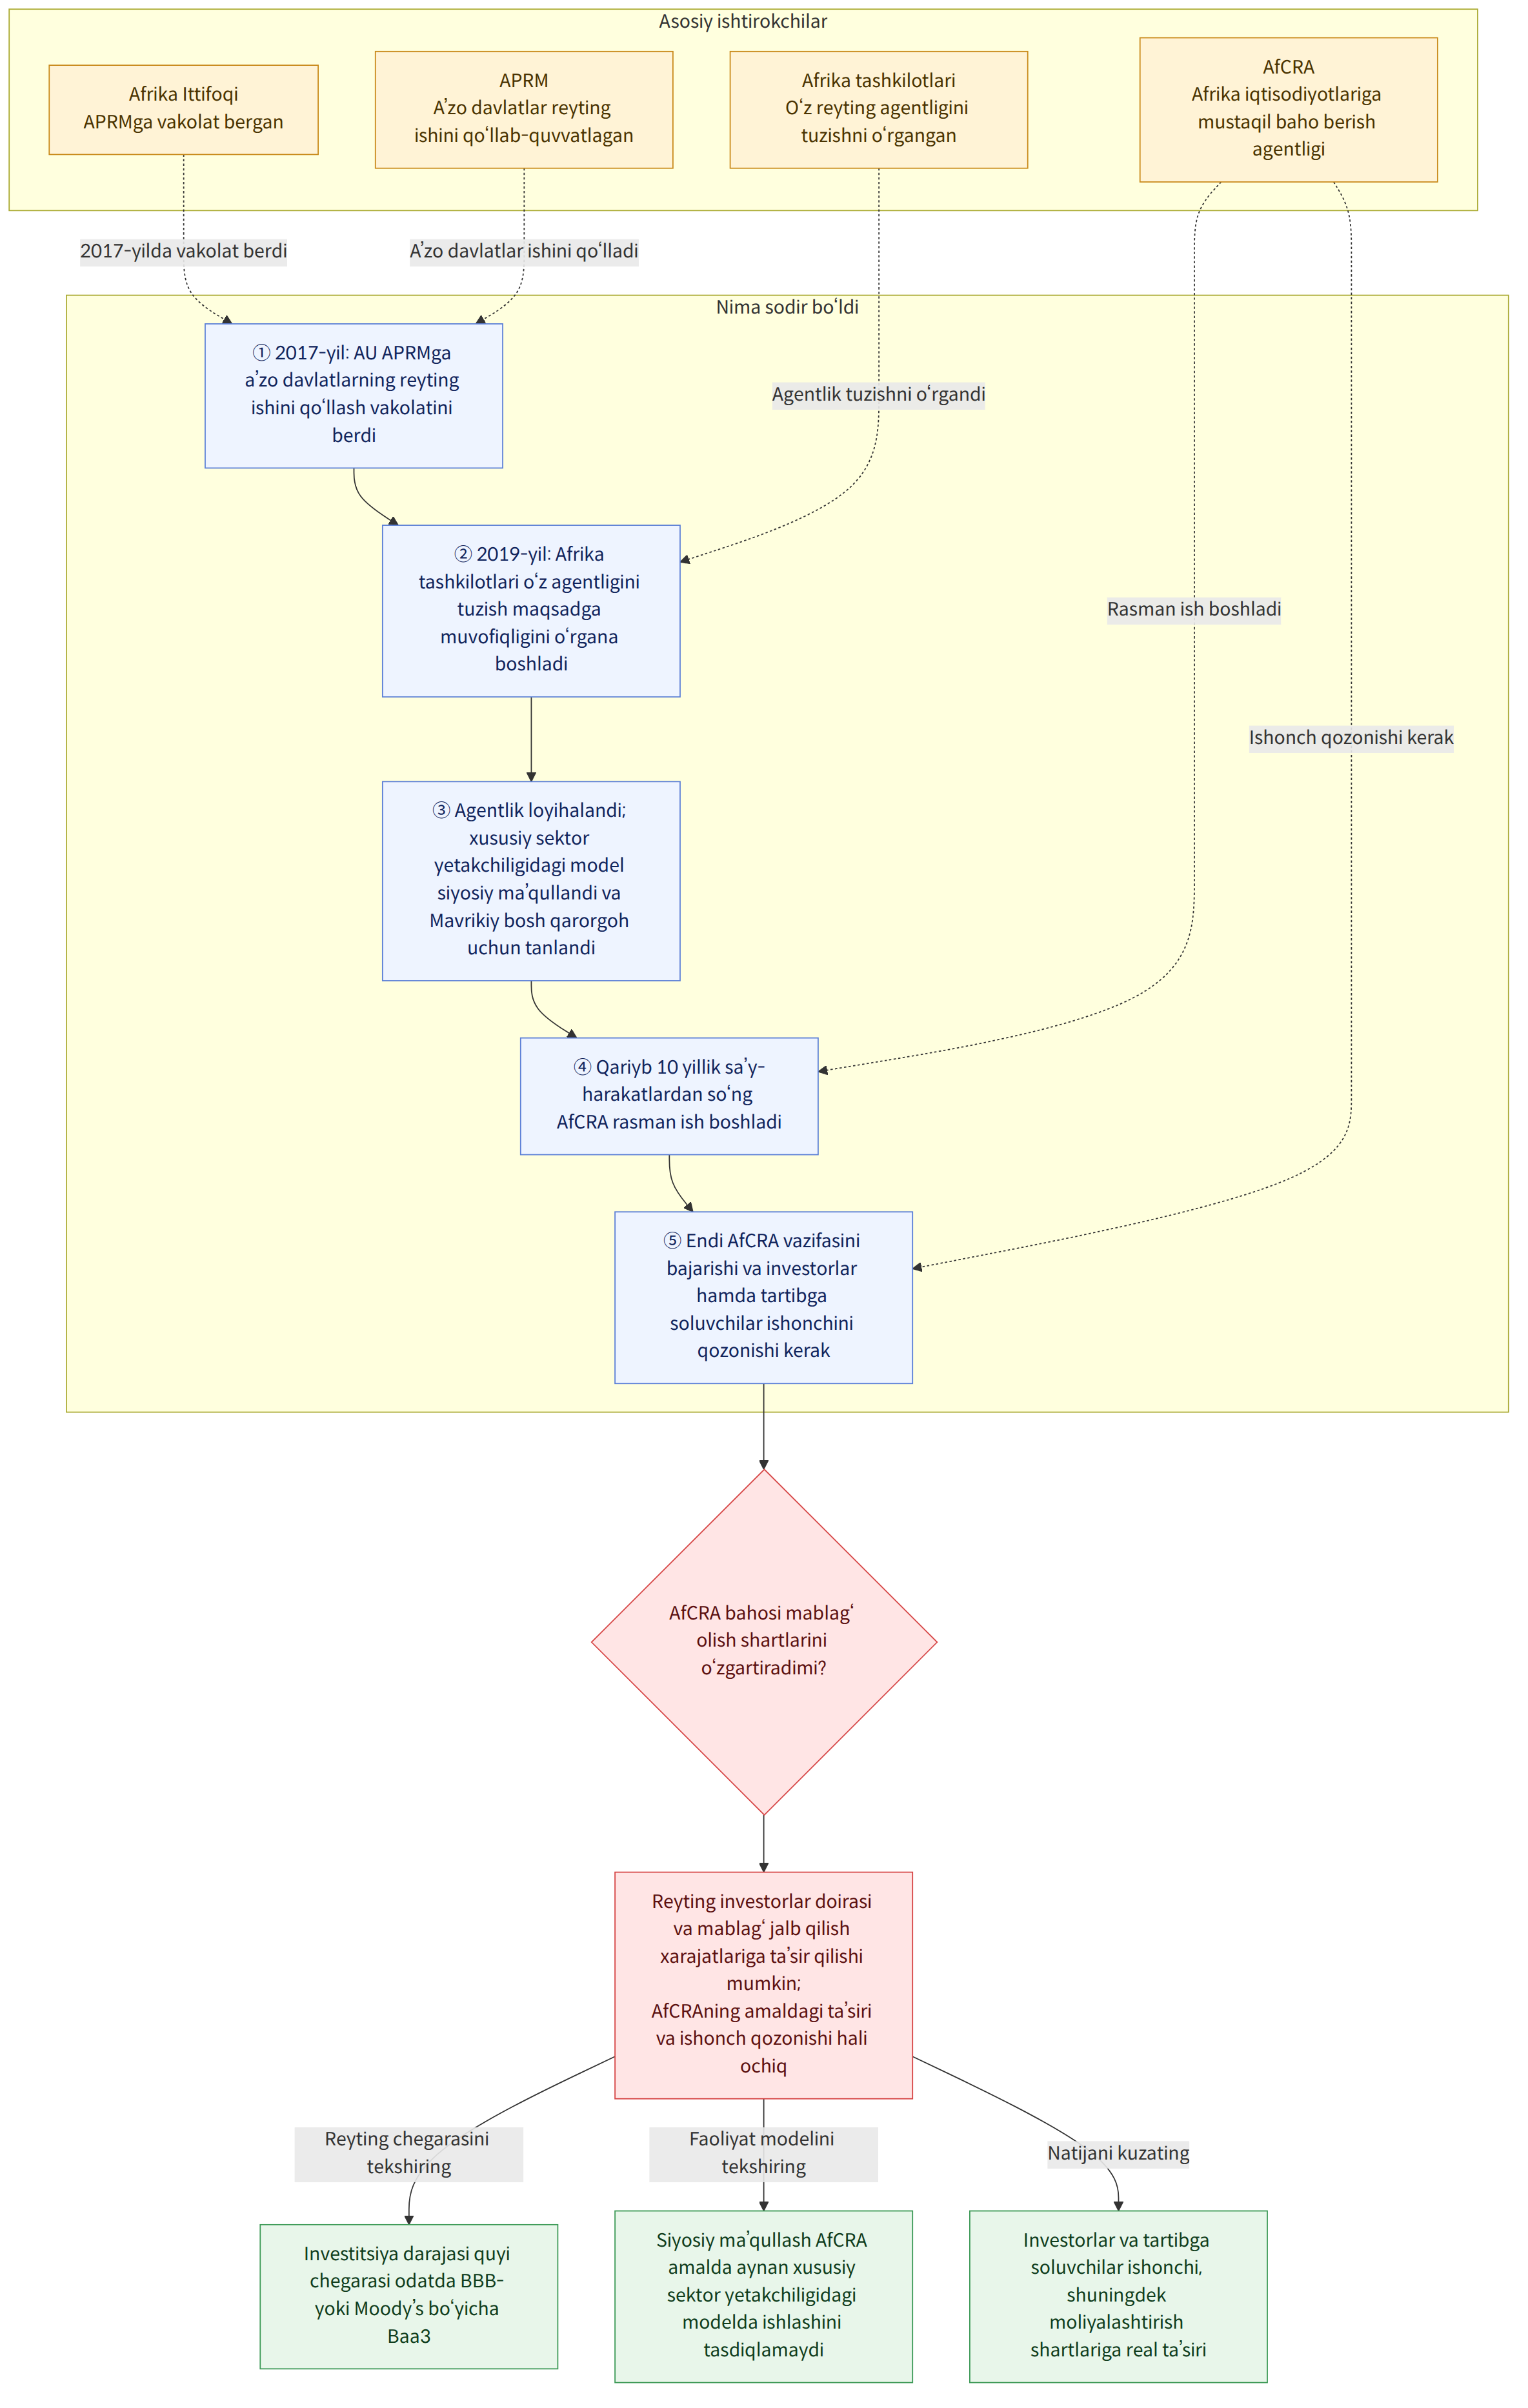
AfCRAni tashkil etish bir zumda amalga oshmagan. Afrika Ittifoqi (아프리카연합, AU) 2017-yilda APRMga a’zo davlatlarning kredit reyting agentliklariga oid ishlarini qo‘llab-quvvatlash vakolatini berdi, Afrika tashkilotlari esa 2019-yilda o‘z reyting agentligini tuzish maqsadga muvofiqligini o‘rgana boshladi. Keyinchalik uni loyihalash ishlari, xususiy sektor yetakchiligidagi modelni siyosiy jihatdan ma’qullash va bosh qarorgoh uchun Mavrikiy tanlanishi bilan bog‘liq jarayonlar davom etdi.
Bu yerda bir narsani farqlash kerak. Mavjud dalillar xususiy sektor yetakchiligidagi modelning siyosiy ma’qullangani va bosh qarorgoh uchun Mavrikiy tanlanganini tasdiqlaydi. Buning o‘zi AfCRA haqiqatda aynan shu model asosida faoliyat yuritishini qat’iy aytish uchun yetarli emas.
AUning 2023-yilda G20ning doimiy a’zosiga aylangani bilan birga qaralganda, AfCRAning ish boshlashi qit’a miqyosida institutlar barpo etish jarayoni davom etayotganini ko‘rsatadi. Biroq AfCRAning vazifasi qarz berish yoki savdo qoidalarini belgilash emas, qarz oluvchilarning kreditga layoqatini baholashdir.
Bu baholashning ahamiyati uning rivojlanish uchun moliyaviy resurslar bilan bog‘liqligidan kelib chiqadi. Afrika hukumatlari va kompaniyalari ilgari surayotgan rivojlanish, infratuzilma va sanoat salohiyatiga oid tashabbuslar faqat ichki daromadlar bilan qoplanishi mumkin bo‘lgan mablag‘dan ko‘proq tashqi moliyalashtirishni talab qilishi mumkin. Bunday vaziyatda qarz oluvchining qarzni qaytarishga qanchalik ishonchli ekani haqidagi baho investor mablag‘ ajratish-ajratmasligi va qanday xarajatlarni talab qilishiga ta’sir ko‘rsatishi mumkin.
Bu xabar nimani anglatadi?
Kredit reytingi — qarz oluvchining qarzini to‘liq va o‘z vaqtida qaytarish ehtimoli haqida ixtisoslashgan tashkilot bildiradigan fikr. Reytinglar investitsiya darajasidan spekulyativ darajagacha bo‘lgan shkala bo‘yicha belgilanadi. Maqolada ko‘rsatilishicha, investitsiya darajasining quyi chegarasi odatda BBB- yoki Moody’s reytingida Baa3 hisoblanadi. Ayrim institutsional investorlar spekulyativ darajadagi obligatsiyalarni to‘liq yoki qisman o‘z portfelida saqlashdan tiyiladi.
Shu sababli reyting oddiy baho jadvalidan ko‘proq narsani anglatishi mumkin. Agar ayrim investorlar muayyan reytingni qabul qilmasa, qarz oluvchining ham undan qarz berishi mumkin bo‘lgan investorlar doirasi, ham mablag‘ jalb qilish xarajatlari o‘zgarishi mumkin. Hukumatning kreditga layoqatiga berilgan baho banklar yoki kompaniyalarning moliyalashtirish sharoitlariga ham ta’sir qilishi mumkinligi sababli, reyting natijalarining ta’siri faqat davlat obligatsiyalari bilan cheklanmasligi mumkin.
Raqamlar ham kredit reytingidagi chegaralar nega muhimligini ko‘rsatadi. Xalqaro valyuta jamg‘armasi (IMF) iqtisodchilari Laura Jaramillo va Catalina Tejada 1997–2010-yillarda 35 ta rivojlanayotgan bozor iqtisodiyotini tahlil qilgan. Ularning natijasiga ko‘ra, investitsiya darajasidagi reytingga erishilgach, qarz spredi — asosiy foiz stavkasiga qo‘shib to‘lanadigan qo‘shimcha foiz — makroiqtisodiy asoslarning o‘zi bilan kutilishi mumkin bo‘lgan darajadan 36% past bo‘lgan. Bu AfCRA reytingi ham xuddi shunday natija beradi degani emas; tahlil reyting darajasidagi o‘zgarishlar moliyalashtirish shartlari bilan bog‘liq bo‘lishi mumkinligini ko‘rsatadi.
BMTning Savdo va taraqqiyot bo‘yicha konferensiyasi (UNCTAD) ma’lumotlariga ko‘ra, rivojlanayotgan mamlakatlar 2012-yil boshidan 2023-yil mayigacha xalqaro bozorlardan jalb qilingan kapital uchun rivojlangan mamlakatlarga qaraganda o‘rtacha qariyb 200 bazis punkt ko‘proq xarajat qilgan. Bazis punkt foiz stavkalari o‘rtasidagi farqni ifodalovchi o‘lchov birligidir. Bu tafovutning o‘zi kredit reytingi sabab bo‘lganini isbotlamaydi, biroq mablag‘ jalb qilish xarajatlari rivojlanishni moliyalashtirish masalasida muhim o‘rin tutishini ko‘rsatadi.
Masalan, Afrikadagi bir kompaniya tashqi investitsiya izlayotganini tasavvur qilaylik. Agar investor kompaniyaning kredit reytingiga qarasa va muayyan darajadan past reytingga ega obligatsiyalarni cheklasa, baho investor qatnashish-qatnashmasligi yoki qanday foiz talab qilishiga ta’sir ko‘rsatishi mumkin. Biroq AfCRA reytinglari investorlar tomonidan amalda tan olinishini yoki kompaniyaning mablag‘ jalb qilish xarajatlarini kamaytirishini oldindan qat’iy aytib bo‘lmaydi.
Tegishli institutlar va baholash mezonlari
Kredit reytingi — qarz oluvchining qarzni qaytarish ehtimoli haqidagi fikr, qarz albatta qaytarilishining kafolati emas. Investitsiya va spekulyativ darajalar o‘rtasidagi chegara e’tiborga molik, chunki u ayrim institutsional investorlarning aktivlarni saqlashga doir cheklovlari bilan bog‘liq bo‘lishi mumkin. Shu bois reytingni talqin qilganda faqat uning o‘ziga emas, mablag‘ ajratuvchi investor qaysi reytinglarni qabul qilishiga ham qarash kerak.
Baholash moliyaviy qoidalarga ham kiritilishi mumkin. Maqolaga ko‘ra, AQSh moliyaviy tartibga solish organlari 1975-yilda belgilangan tashkilotlarning kredit reytinglarini tartibga solinadigan tashkilotlar uchun kapital talablarini belgilashda rasman tan ola boshlagan. Bu baholovchi tashkilotlarning reytinglari bozor ishtirokchilarining qarorlaridan tashqari tartibga solish tizimiga ham ta’sir qilishi mumkinligini ko‘rsatadi. Biroq bu ma’lumotning o‘zi AfCRA reytinglari qaysi mamlakatlar tartibga solish tizimlarida va qanday tan olinishini aniqlashga imkon bermaydi.
Xabarlarda turlicha yoritilgan jihatlar
Manbalardan biri APRM AfCRAni dunyodagi uchta yirik reyting agentligiga raqib emas, balki ularni to‘ldiruvchi tashkilot deb ta’riflashini ta’kidlaydi. Boshqa manbada esa ayrim tahlilchilar AfCRAni mavjud uchta yirik agentlikning raqobatchisi sifatida tasvirlagani keltirilib, bunday yondashuv masalaning kengroq ahamiyatini e’tibordan chetda qoldirishi aytiladi.
Tasdiqlangan faktlar va hozircha noma’lum jihatlar
Tasdiqlangan faktlar
- AfCRA qariyb 10 yil davom etgan sa’y-harakatlardan so‘ng rasman ish boshladi.
- AU 2017-yilda APRMga a’zo davlatlarning kredit reyting agentliklariga oid ishlarini qo‘llab-quvvatlash vakolatini berdi, Afrika tashkilotlari esa 2019-yilda o‘z agentligini tuzish maqsadga muvofiqligini o‘rgana boshladi.
- Tashkil etish jarayonida xususiy sektor yetakchiligidagi model siyosiy jihatdan ma’qullandi va bosh qarorgoh uchun Mavrikiy tanlandi.
- APRM AfCRAni dunyodagi uchta yirik reyting agentligini to‘ldiruvchi tashkilot deb ta’riflaydi va uning vazifasi sifatida Afrika iqtisodiyotlariga xolis, mustaqil hamda mahalliy sharoitga mos baho berishni ko‘rsatadi.
Hozircha noma’lum jihatlar
- AfCRA haqiqatda mustaqil va mahalliy sharoitga mos baholar bera oladimi?
- Investorlar va tartibga soluvchi organlar AfCRA baholarini qay darajada keng qabul qiladi?
- AfCRA reytinglari Afrikadagi qarz oluvchilarning mablag‘ jalb qilish xarajatlarini kamaytira oladimi?
O‘quvchi nimalarga e’tibor berishi kerak?
- Kredit reytingini ko‘rganda faqat baholovchi tashkilot nomiga emas, reyting investitsiya darajasidami va tegishli mablag‘ yetkazib beruvchi bu reytingni qabul qiladimi, shularga ham e’tibor berish kerak.
- AfCRA baholari amaldagi investitsiya qarorlarida yoki tegishli tartibga solish tizimida tan olinadimi, shuni kuzatish lozim. Agentlik ish boshlaganining o‘zi bozor uni qabul qilganini anglatmaydi.
- Reytingdagi o‘zgarish qarz xarajatlarini kamaytiradi degan fikrga duch kelganda, bu ta’sir tasdiqlangan natijami yoki kutilma yoxud tahlilmi, farqlash kerak.
Manbalar
- Foydalanilgan boshqa xabarlar: theconversation.com

















