
Avstraliyada 1-oktabrdan karta komissiyasini taqiqlovchi qoida kuchga kirishi bilan Visa, Mastercard, EFTPOS va American Express tadbirkorlarga karta bilan to‘lov qiladigan mijozlardan alohida komissiya olishga ruxsat bermaydi. Biroq yangidan ko‘zga tashlanayotgan “xizmat haqi” yoki “kunlik qo‘shimcha to‘lov”larning hammasi ham taqiq doirasiga kirmaydi. Asosiy mezon to‘lovning nomi emas, balki nima sababdan undirilishidir.
Asosiy ma’lumot va kontekst
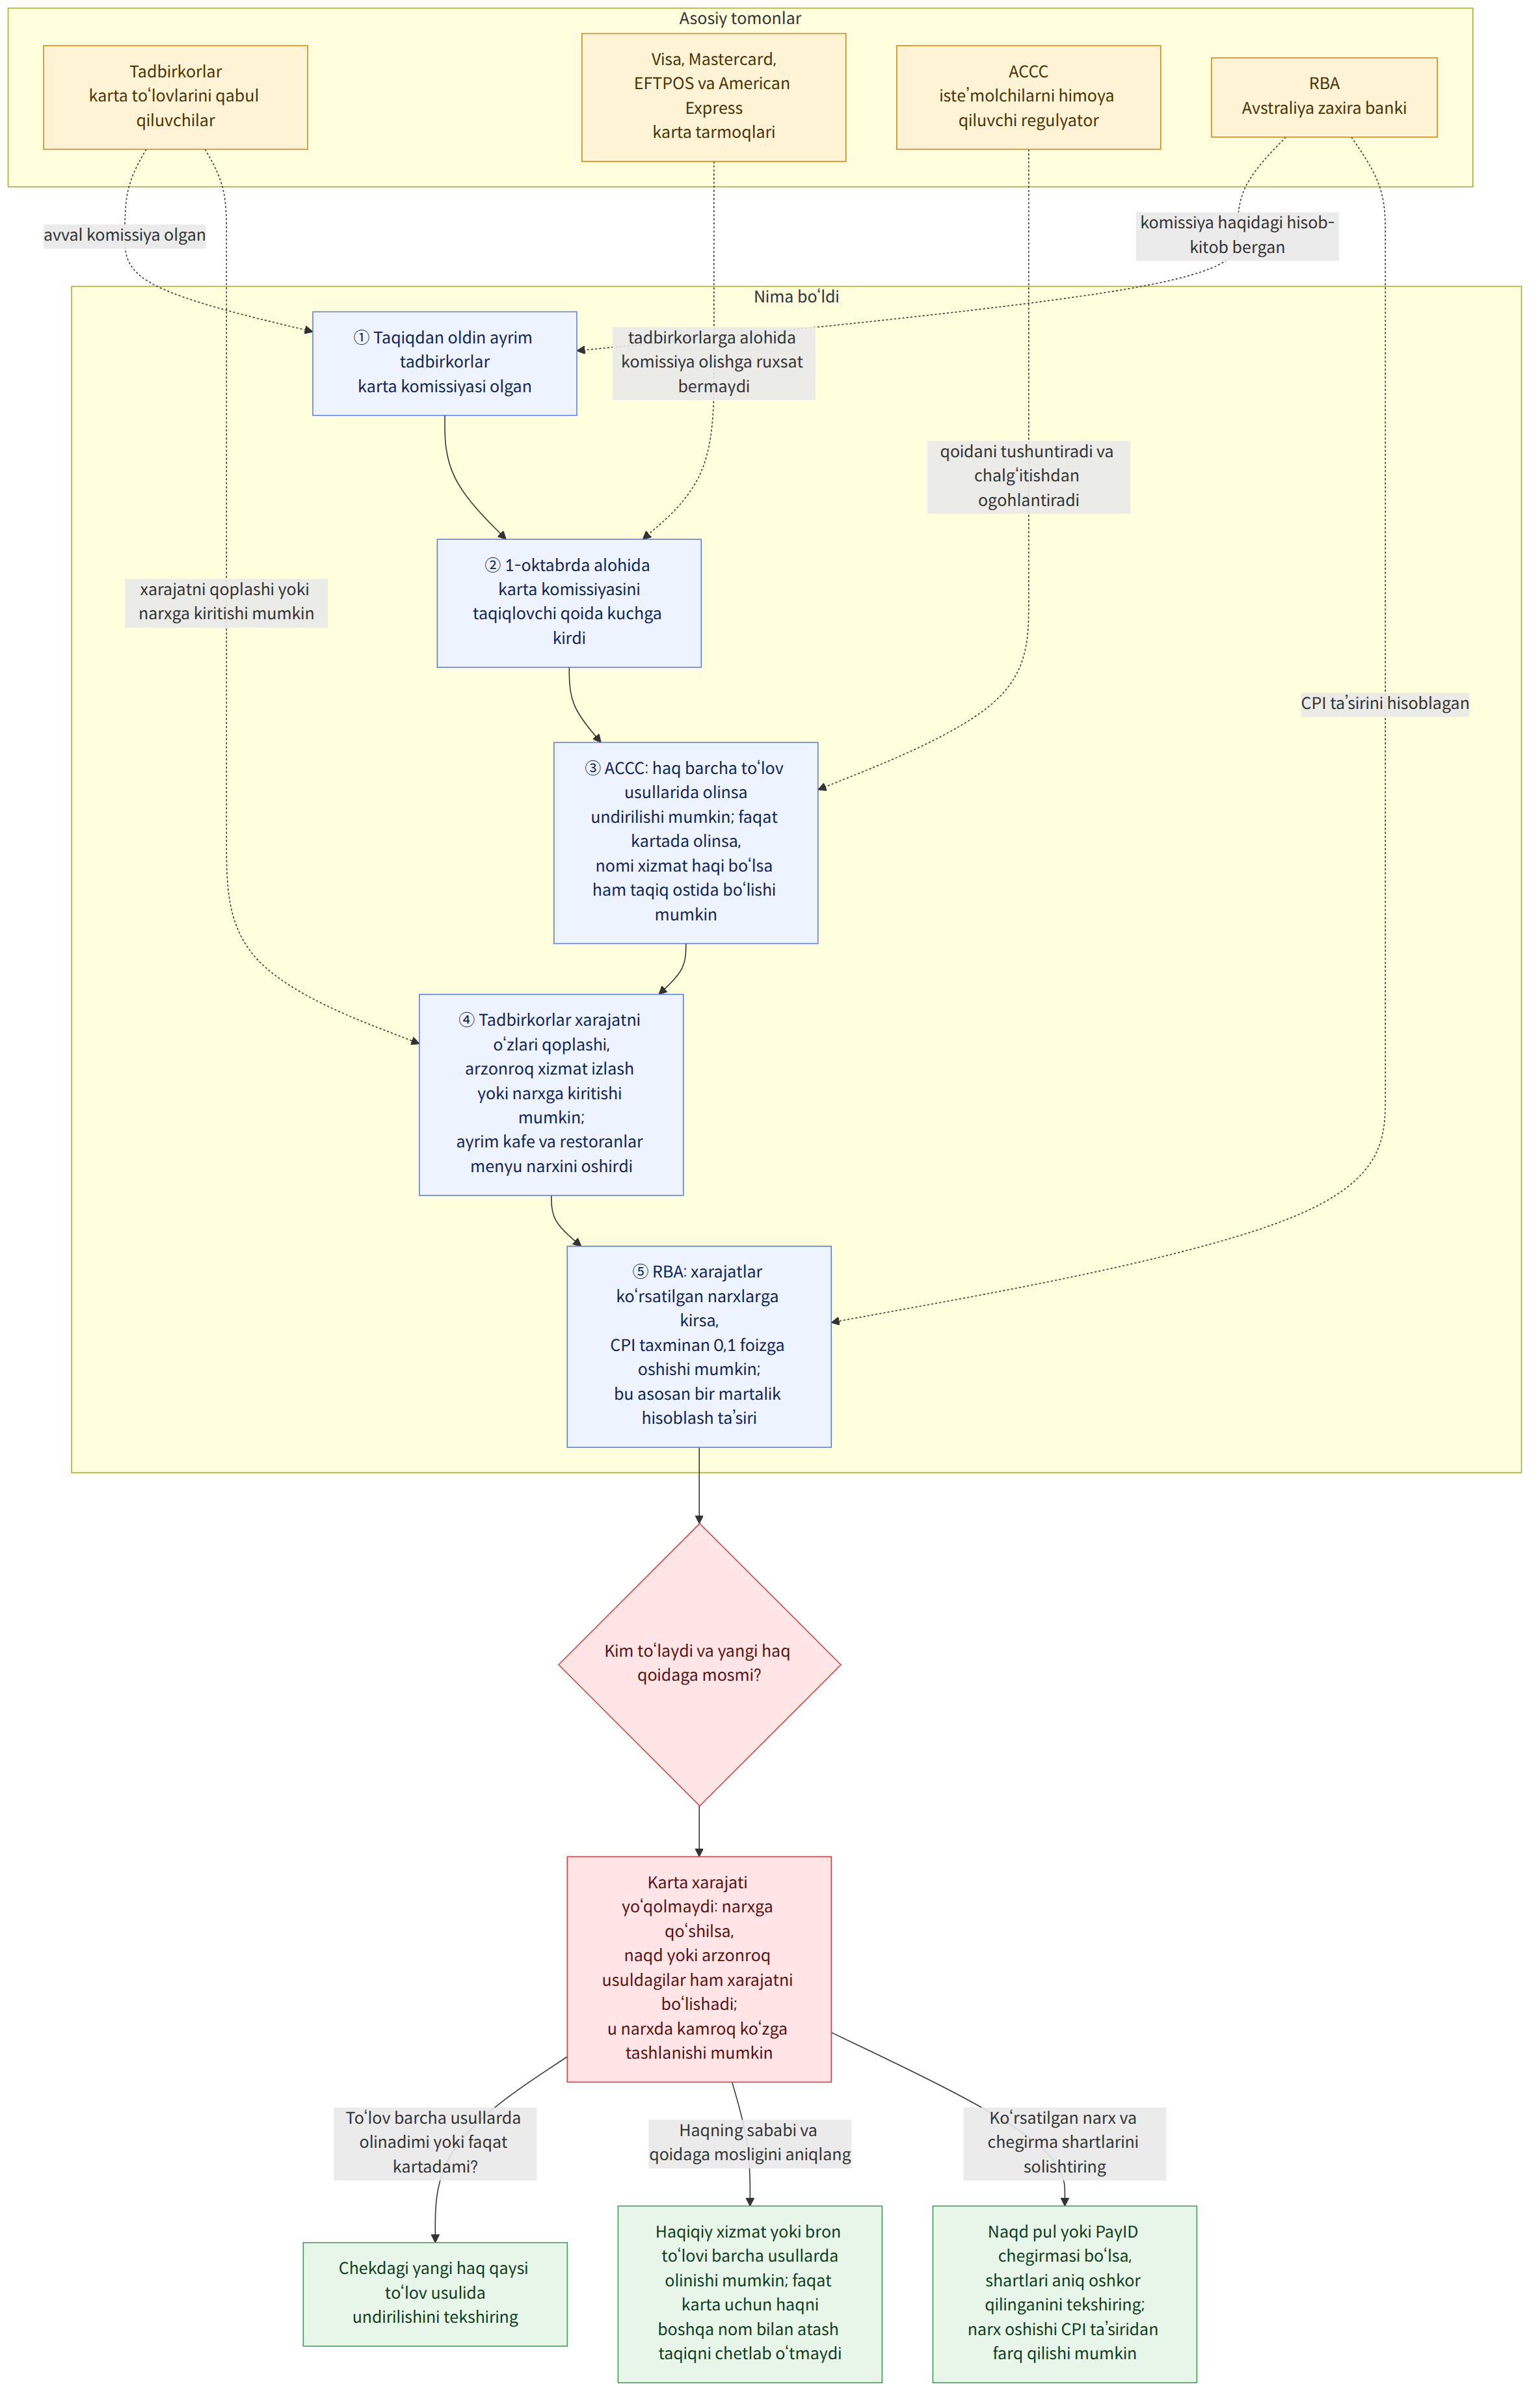
Avstraliya Raqobat va iste’molchilar komissiyasi (호주 경쟁소비자위원회, ACCC) to‘lov usulidan qat’i nazar olinadigan haqiqiy xizmat haqi yoki bron to‘lovi kabi to‘lovlarni undirishda davom etish mumkinligini tushuntiradi. Aksincha, to‘lov faqat karta bilan amalga oshirilganda undirilsa, uni “xizmat haqi” deb atashgan taqdirda ham, u karta komissiyasi hisoblanishi mumkin. ACCC to‘lovni boshqa nom bilan atab, qoidani chetlab o‘tishga urinish iste’molchini chalg‘itishi mumkinligidan ogohlantiradi.
Avstraliya zaxira banki (호주중앙은행, RBA) hisob-kitobiga ko‘ra, taqiq joriy etilishidan oldin tadbirkorlarning taxminan 16 foizi karta komissiyasi undirgan. Ular orasida kafe, restoran, oziq-ovqat do‘konlari, Aldi va ayrim internet-do‘konlar bor edi; yirik chakana savdo korxonalarining aksariyati esa komissiya olmagan. RBA ma’lumotiga ko‘ra, iste’molchilar 2024–25-yillarda karta komissiyasi uchun taxminan 1,6 milliard Avstraliya dollari to‘lagan. Maqolada keltirilgan ma’lumotlarga ko‘ra, komissiya tranzaksiya summasining 0,5–1,5 foizi miqdorida bo‘lgan.
Komissiya taqiqlanishi tadbirkorlarning karta to‘lovlarini qabul qilish xarajatlarini yo‘q qilmaydi. Tadbirkorlar bu xarajatlarni o‘zlari qoplashi, arzonroq to‘lov xizmati ko‘rsatuvchini izlashi yoki mahsulot va xizmatlar narxiga kiritishi mumkin. Maqolada ayrim kafe va restoranlar to‘lov provayderlari xarajatlarini qoplash uchun 1-oktabr kuni menyu narxlarini oshirgani haqidagi xabarlar ham keltirilgan.
Bu xabar nimani anglatadi
Iste’molchi nuqtayi nazaridan, chekda yangi to‘lov bandi paydo bo‘lganining o‘zi qoidabuzarlikni tasdiqlamaydi. Avvalo, to‘lov barcha usullarda undiriladimi yoki faqat karta bilan to‘laganda olinadimi, shuni aniqlash kerak. Masalan, bir mahsulotni naqd pulga olganda qo‘shimcha haq olinmay, karta bilan to‘laganda esa haq qo‘shilsa, bu band “xizmat haqi” deb ko‘rsatilgan bo‘lsa ham, karta komissiyasi ekan-emasligini tekshirish uchun asos bor. Biroq maqoladagi misollar yoki to‘lovning qanday ko‘rsatilgani bilangina muayyan tadbirkor qoidani buzgan, degan xulosaga kelib bo‘lmaydi.
Xarajat mahsulot narxiga kiritilsa, naqd pul yoki arzonroq to‘lov usulidan foydalanadigan mijozlar ham karta to‘lovlarini qabul qilish xarajatining bir qismini bo‘lishib to‘lashi mumkin. Naqd pul yoki PayID orqali to‘laganlarga chegirma berish mumkin, ammo chegirma shartlari aniq oshkor qilinishi kerak. Alohida komissiya yo‘qolgach, to‘lov oldidan qo‘shiladigan summa kamroq ko‘zga tashlanishi mumkin, lekin ko‘rsatilgan narx ichida karta to‘lovlari xarajati qancha ekanini bilish qiyinlashishi ehtimol.
Inflyatsiya ko‘rsatkichi va amaldagi xarajatlarni farqlash ham muhim. RBA hisob-kitobiga ko‘ra, amaldagi karta komissiyalari ko‘rsatilgan narxlarga kiritilsa, iste’mol narxlari indeksi (CPI — uy xo‘jaliklari sotib oladigan tovar va xizmatlar narxidagi o‘zgarishlarni aks ettiruvchi ko‘rsatkich) taxminan 0,1 foizga oshishi mumkin. Avvalgi komissiyalar CPI hisobiga kiritilmagan, oshirilgan ko‘rsatilgan narxlar esa kiritiladi. Shu sababli bu, asosan, bir marta yuz beradigan hisoblash ta’siridir, deya tushuntirildi. Tadbirkor avvalgi komissiyadan ихтiyoriy ravishda ko‘proq miqdorda umumiy narxni oshirsa, buni iste’molchining amalda ko‘proq pul to‘lashi bilan bog‘liq vaziyatdan alohida ko‘rib chiqish kerak.
Tegishli tartiblar va yordamga oid ma’lumot
Ichki huquqiy qo‘llanma L1 (사내 법률 가이드 L1) Janubiy Koreyadagi iste’molchilarga yetkazilgan zarar va reklama yoki narx ko‘rsatish bilan bog‘liq masalalarni yorituvchi material bo‘lib, u Avstraliyadagi karta komissiyasi qoidalariga taalluqli huquqiy yo‘riqnoma emas. Shunga qaramay, iste’molchi chalg‘itilgan-chalg‘itilmaganini ko‘rib chiqishda reklama yoki yozuvning ayrim jumlalarinigina ajratib olish o‘rniga, odatdagi e’tiborli iste’molchida paydo bo‘ladigan umumiy taassurotni xolis baholash kerak, degan Koreya materialidagi mezon to‘lovlar qanday ko‘rsatilganini tekshirishda asqotishi mumkin. Bu mezon Avstraliya regulyatori amalda qanday dalillarni talab qilishini bildirmaydi.
L1 zarar qoplash masalasida faqat yozuv chalg‘itgan-chalg‘itmaganigina emas, balki haqiqiy zarar va xatti-harakat o‘rtasidagi sababiy bog‘liqlik kabi jihatlar ham muhokama qilinishi mumkinligini tushuntiradi. Shu bois iste’molchi narxlar farqidan shikoyat qilmoqchi bo‘lsa, ko‘rsatilgan narx, to‘lov bosqichida taqdim etilgan summa va chekdagi to‘lov bandi kabi tafsilotlarda nima farq qilganini ajratib qayd etishi vaziyatni tushuntirishga yordam beradi. Biroq L1da aniq da’vo muddati ko‘rsatilmagan va unga asoslanib Avstraliyadagi huquq yoki tartib haqida qat’iy xulosa chiqarib bo‘lmaydi.
Tasdiqlangan faktlar va hozircha noma’lum jihatlar
Tasdiqlangan faktlar
- 1-oktabrdan boshlab karta tarmoqlari tadbirkorlarga karta bilan to‘laydigan mijozlardan karta komissiyasi undirishga ruxsat bermaydi.
- To‘lov usulidan qat’i nazar olinadigan haqiqiy xizmat haqi yoki bron to‘lovini undirishda davom etish mumkin.
- Tadbirkorlar karta qabul qilish xarajatlarini o‘zlari qoplashi, arzonroq to‘lov provayderini topishi yoki ularni umumiy narxga kiritishi mumkin.
- Muqarrar va oldindan hisoblab bo‘ladigan majburiy kundalik xizmat haqi, odatda, ko‘rsatilgan jami narxga kiritilishi kerak.
- Kafe va restoranlar dam olish kunlari yoki bayram kunlaridagi qo‘shimcha to‘lovlarni alohida ko‘rsatishi mumkin, ammo menyuda to‘lov miqdori va qaysi kunlarda amal qilishi ko‘zga tashlanadigan tarzda yozilishi kerak.
Hozircha noma’lum jihatlar
- Muayyan tadbirkorning xizmat haqi shunchaki nomi o‘zgartirilgan karta komissiyasi ekanini aniqlashda regulyator qanday dalillar talab qilishi maqolada aytilmagan.
- Maqolada tilga olingan alohida tadbirkorlar haqiqatda qoidani buzgan-buzmagani ham tasdiqlanmagan.
- Har bir tadbirkor karta to‘lovlarini qabul qilish xarajatlarini o‘z zimmasiga olganmi, boshqa provayderni tanlaganmi yoki narxlarga kiritganmi — buni umumiy tarzda bilib bo‘lmaydi.
O‘quvchi nimalarni tekshirishi kerak
- To‘lovdan oldingi ko‘rsatilgan narxni, to‘lov bosqichidagi summani va chekni taqqoslang; yangi to‘lov qaysi to‘lov usulida undirilganini aniqlang.
- Majburiy kundalik to‘lov bo‘lsa, uning miqdorini oldindan hisoblash mumkinmi va u ko‘rsatilgan jami narxga kiritilganmi, tekshiring. Dam olish yoki bayram kunlaridagi qo‘shimcha to‘lov uchun menyuda amal qilish kuni va miqdori aniq yozilganiga qarang.
- Naqd pul yoki PayID uchun chegirma taklif qilinsa, chegirma shartlari aniq oshkor qilinganini tekshiring. To‘lov adolatsiz ko‘rinsa ham, faqat nomiga qarab qoidabuzarlik haqida xulosa chiqarmasdan, uning amaldagi shartlari va to‘lov tafsilotlarini alohida ko‘rib chiqing.

















