
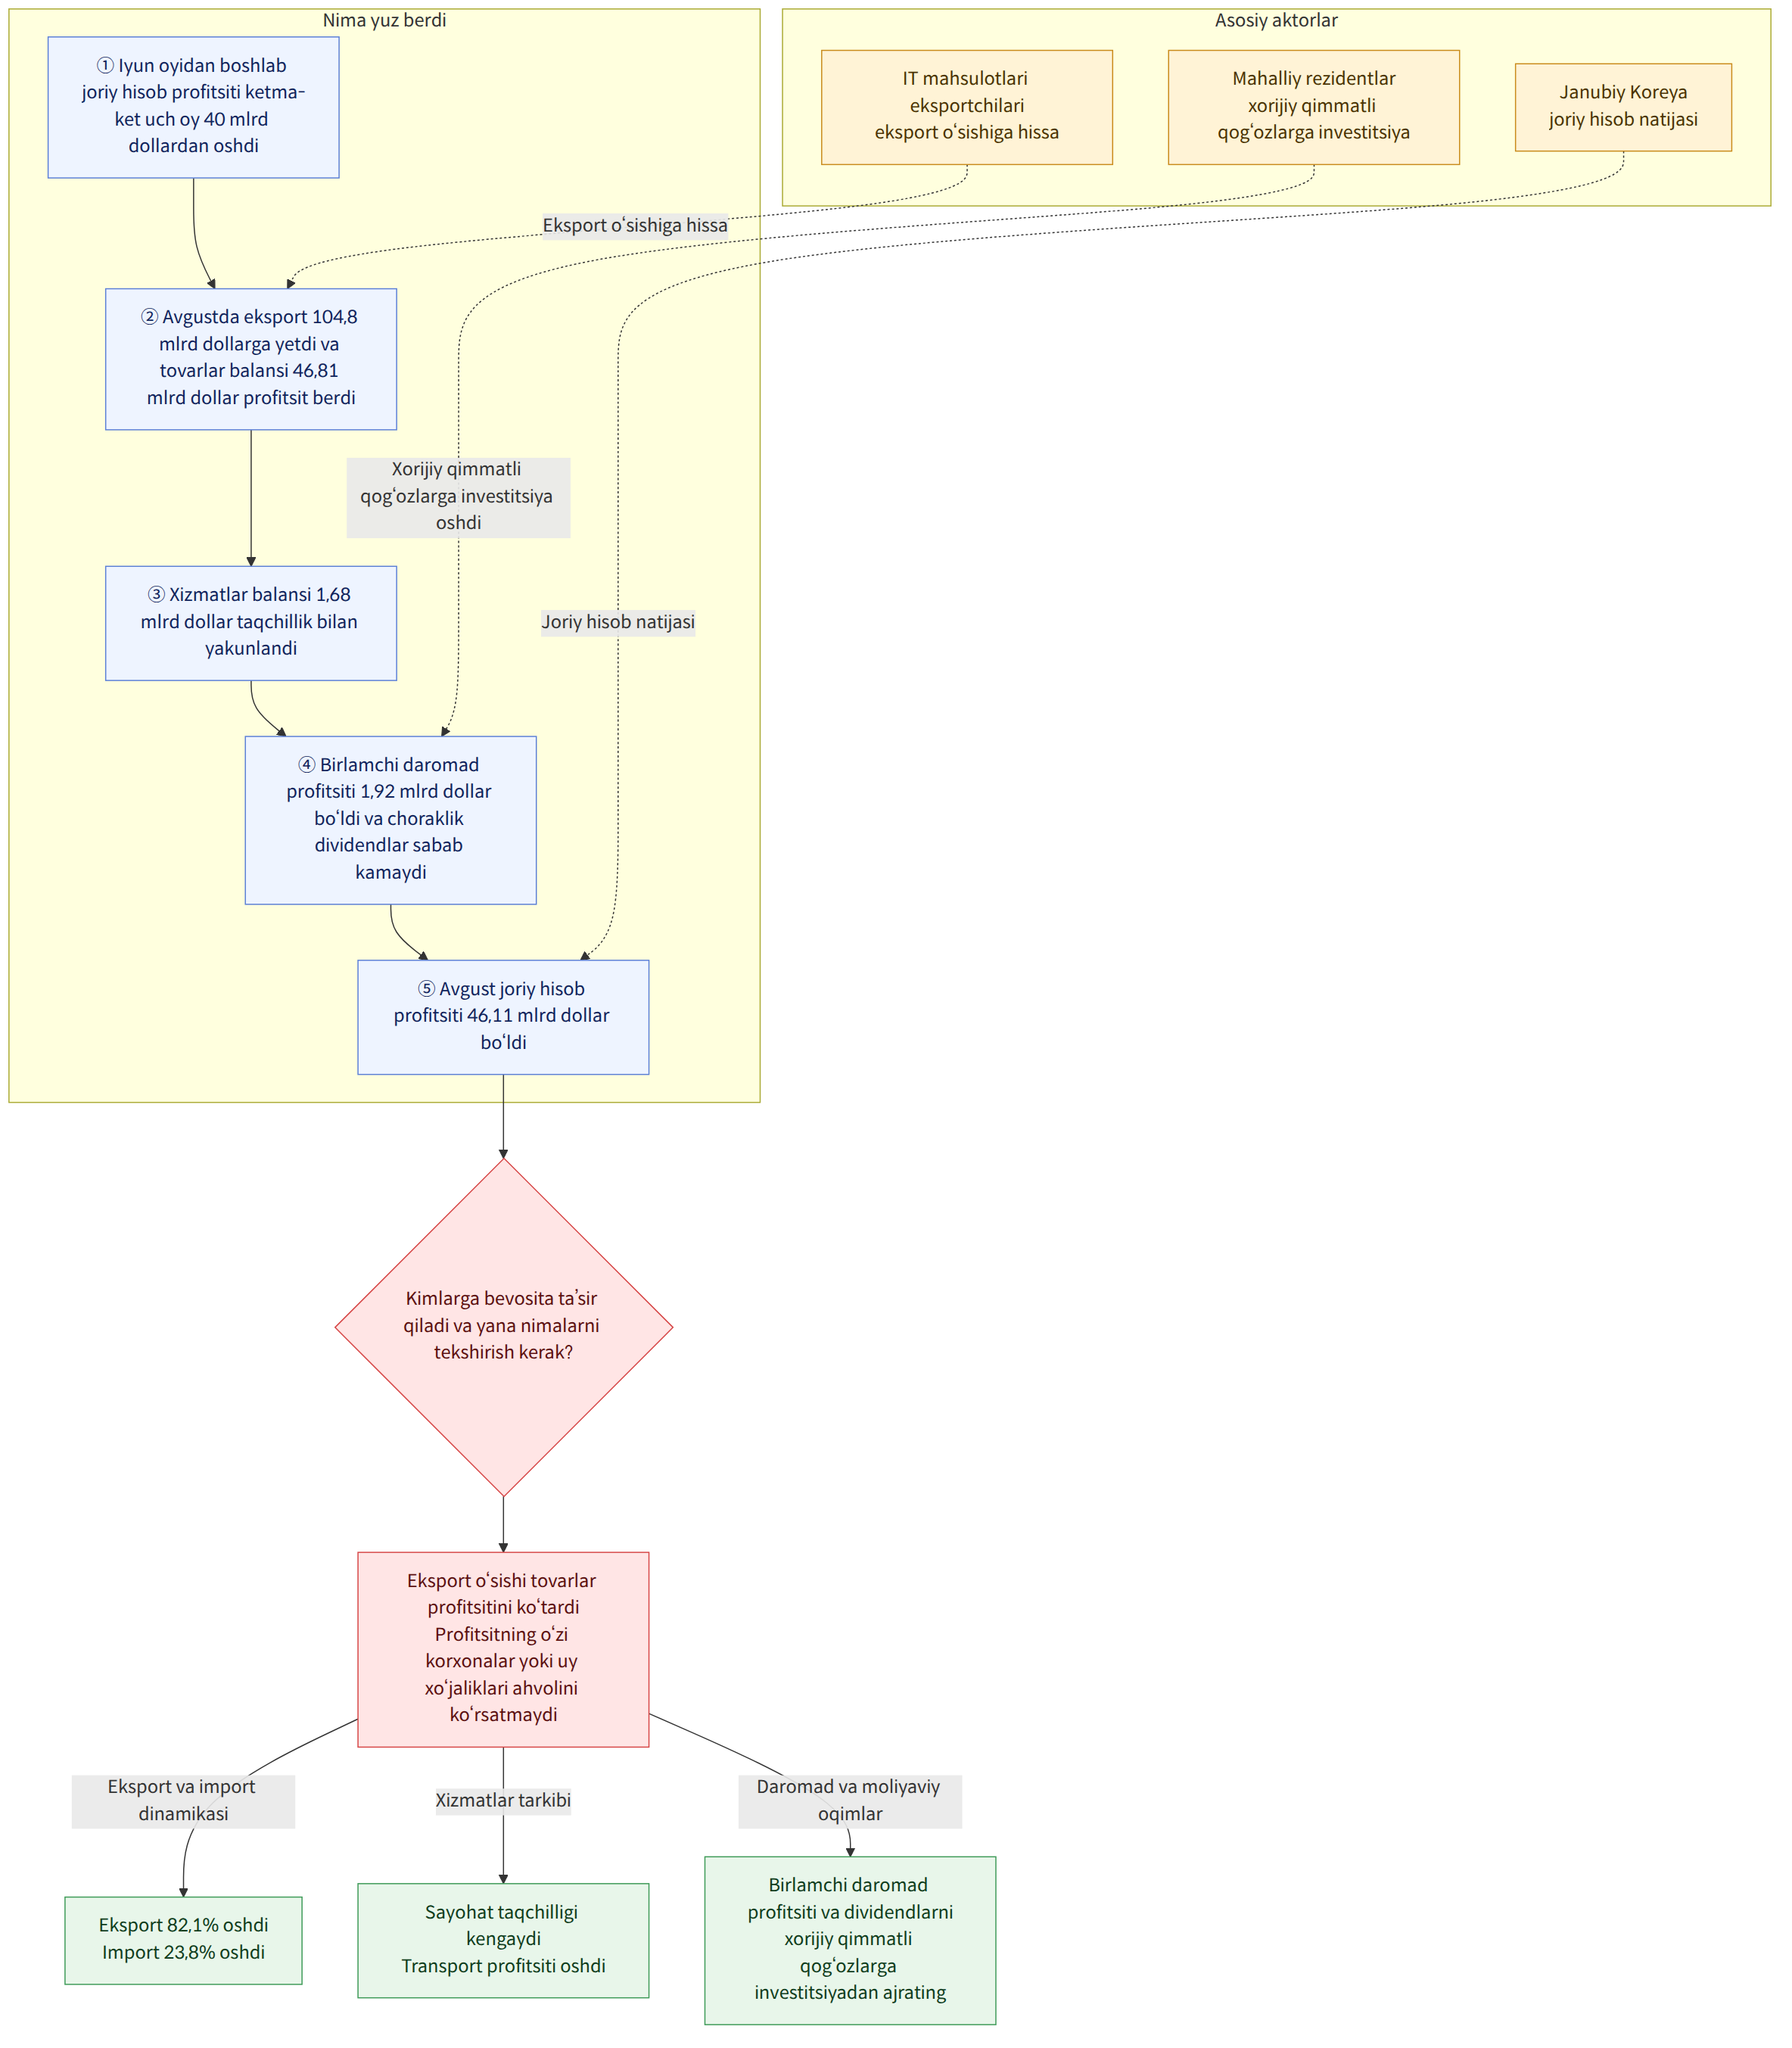
Janubiy Koreyada avgust oyida ham joriy hisob balansi profitsit bilan yakunlandi. Dastlabki statistik ma’lumotlarga ko‘ra, profitsit 46,11 mlrd dollarni tashkil etdi. Bu oylik ko‘rsatkichlar bo‘yicha tarixdagi ikkinchi eng yuqori natija bo‘lib, iyundan boshlab ketma-ket uch oy davomida 40 mlrd dollardan oshdi. Profitsitning asosiy omili yarimo‘tkazgichlar kabi axborot texnologiyalari mahsulotlari eksportining yuqori ko‘rsatkichi bo‘ldi.
Biroq faqat profitsit natijasiga qarab eksport va import, xizmatlar savdosi hamda investitsiya daromadlari qanday o‘zgarganini to‘liq bilib bo‘lmaydi. Avgustda tovarlar balansi katta miqdorda profitsit bilan yakunlangan bo‘lsa, xizmatlar balansi taqchillik qayd etdi, mahalliy rezidentlarning xorijiy qimmatli qog‘ozlarga investitsiyalari ham ancha oshdi. Joriy hisob balansini bitta raqam sifatida emas, balki uning tarkibiy qismlari dinamikasi orqali ko‘rib chiqish lozimligining sababi shu.
Asosiy ma’lumot va kontekst
Joriy hisob balansi — tovarlar va xizmatlar savdosi, investitsiya daromadlari kabi tashqi operatsiyalardan tushgan va ularga sarflangan mablag‘lar o‘rtasidagi farqni ko‘rsatuvchi ko‘rsatkich. Profitsit umumiy hisobda tashqi operatsiyalardan tushgan mablag‘lar sarflanganidan ko‘p bo‘lganini anglatadi, ammo bunga nima sabab bo‘lganini tushunish uchun alohida tarkibiy qismlarni ko‘rib chiqish kerak.
Avgustda tovarlar balansi (tovarlar eksporti va importi o‘rtasidagi farq) 46,81 mlrd dollar profitsit bilan yakunlandi. Eksport 104,8 mlrd dollarni tashkil etib, o‘tgan yilning shu oyiga nisbatan 82,1% oshdi; import esa 57,99 mlrd dollar bo‘lib, 23,8% ko‘paydi. Eksport ketma-ket uch oy davomida 100 mlrd dollardan oshdi.
Eksport o‘sishi faqat axborot texnologiyalari mahsulotlari bilan cheklanmadi. Yarimo‘tkazgichlarni ham o‘z ichiga olgan axborot texnologiyalari mahsulotlari eksporti o‘tgan yilning shu oyiga nisbatan 162,6% oshdi, axborot texnologiyalariga kirmaydigan mahsulotlar eksporti ham 8,1% ko‘paydi. Importda xomashyo va kapital tovarlar o‘sishi davom etdi, iste’mol tovarlari importi ham yana o‘sishga qaytib, importning umumiy o‘sish sur’ati kengaydi.
Xizmatlar balansi 1,68 mlrd dollar taqchillik bilan yakunlandi. Xorijga sayohat qilish mavsumining ta’sirida sayohat xizmatlari taqchilligi kengaydi, eksport yuk tashish tariflarining ko‘tarilishi hisobiga esa transport xizmatlari profitsiti oshdi. Intellektual mulkdan foydalanganlik uchun to‘lovlar balansi taqchilligi ham qisqardi va natijada xizmatlar balansi bo‘yicha umumiy taqchillik kamaydi.
Birlamchi daromad balansi 1,92 mlrd dollar profitsit bilan yakunlangan bo‘lsa-da, profitsit miqdori kamaydi. Dividend daromadlari balansi 1,18 mlrd dollar profitsit qayd etdi. May, avgust va noyabr oylarida jamlanadigan qimmatli qog‘ozlarga investitsiyalar bo‘yicha choraklik dividend to‘lovlarining mavsumiy ta’siri profitsit miqdorini kamaytirgan omillardan biri sifatida izohlandi.
Bu xabar nimani anglatadi
Joriy hisob balansi profitsiti va eksport dinamikasi Janubiy Koreyaning tashqi savdosi hamda iqtisodiy vaziyatini baholashda muhim ko‘rsatkichlardir. Bu safargi raqamlar eksport o‘sishi tovarlar balansi profitsitiga katta hissa qo‘shganini ko‘rsatadi. Xususan, axborot texnologiyalari mahsulotlari ham, ushbu sohaga kirmaydigan mahsulotlar eksporti ham oshgani eksportdagi ijobiy dinamika faqat bitta mahsulot turidagina kuzatilmaganini anglatadi. Biroq bu ikki toifa o‘sish sur’atlari o‘rtasidagi farq katta bo‘lgani uchun, umumiy eksport dinamikasini talqin qilishda mahsulotlar tarkibini ham hisobga olish kerak.
Korxonalar uchun eksportning kengayishi savdo tushumi va ishlab chiqarishga ta’sir qilishi mumkin, ammo joriy hisob balansi profitsitining o‘zi bilan alohida korxonalarning natijalari yoki mamlakatdagi uy xo‘jaliklarining ahvolini baholab bo‘lmaydi. Masalan, eksportchi korxonalar xorijiy savdo hajmining oshishi ularning faoliyatiga qanday ta’sir qilishini ko‘rib chiqishi mumkin, ammo amaldagi ta’sir korxonaning o‘ziga xos vaziyatiga qarab farqlanadi. Import ham 23,8% oshganini hisobga olsak, tashqi operatsiyalarning umumiy holatini faqat eksport o‘sishiga qarab izohlash qiyin.
Uy xo‘jaliklari va investorlar uchun ham profitsit miqdorining o‘zi bevosita yashash xarajatlari yoki investitsiya natijalarini anglatmaydi. Mahalliy rezidentlarning xorijiy qimmatli qog‘ozlarga investitsiyalari oshishi joriy hisob balansidan alohida moliyaviy hisob oqimidir. Tashqi operatsiyalarni kengroq tushunish uchun bu ikki ko‘rsatkichni bir-biridan ajratib ko‘rish kerak.
OAV xabarlarida turlicha yoritilgan jihatlar
Xabar sarlavhalarida turli jihatlarga urg‘u berildi. Bir sarlavhada profitsit davom etishining sababi sifatida eksportning barqarorligi ko‘rsatilgan bo‘lsa, boshqasida yarimo‘tkazgichlar bozoridagi yuksalish birinchi o‘ringa qo‘yilib, profitsit miqdori keltirildi. Koreys tilidagi batafsil xabarlarda tovarlar, xizmatlar va birlamchi daromad balanslari, shuningdek, moliyaviy hisob bo‘yicha ham alohida raqamlar berildi.
Bular turli miqdorlar haqida xabar bergani yo‘q, balki avgust oyidagi bir xil joriy hisob balansini turli nuqtayi nazardan qisqacha bayon qildi. Raqamlar va ularning tarkibiy qismlari dinamikasini tekshirishda sarlavhadagi ifodalardan ko‘ra dastlabki statistik ma’lumotlarda keltirilgan tafsilotlarga tayanish aniqroq bo‘ladi.
Tasdiqlangan faktlar va hozircha noma’lum jihatlar
Tasdiqlangan faktlar
- Avgustda joriy hisob balansi 46,11 mlrd dollar profitsit bilan yakunlandi va oylik ko‘rsatkichlar bo‘yicha tarixdagi ikkinchi eng yuqori natija bo‘ldi.
- Iyun oyidan avgustgacha ketma-ket uch oy davomida oylik profitsit 40 mlrd dollardan oshdi.
- Eksport o‘tgan yilning shu oyiga nisbatan 82,1% oshdi, axborot texnologiyalari mahsulotlari eksporti esa 162,6% ko‘paydi.
- Tovarlar balansi profitsit bilan, xizmatlar balansi taqchillik bilan yakunlandi, birlamchi daromad balansi profitsiti esa kamaydi.
- Mahalliy rezidentlarning xorijiy qimmatli qog‘ozlarga investitsiyalari 16,6 mlrd dollarga oshdi.
Hozircha noma’lum jihatlar
- Ushbu xabarda keltirilgan avgust oyiga oid raqamlarning o‘zi keyingi davrda profitsit miqdori va eksport o‘sishi davom etadimi-yo‘qmi, buni ko‘rsatmaydi.
- Maqolada berilgan ma’lumotlarning o‘zi tarkibiy qismlardagi o‘zgarishlar keyingi oy joriy hisob balansiga qanday ta’sir qilishini aniqlash uchun yetarli emas.
- Umumiy eksport o‘sishida alohida mahsulotlar yoki korxonalarning ulushi aniqlanmagan.
O‘quvchi nimalarga e’tibor berishi kerak
- Joriy hisob balansi bo‘yicha keyingi ma’lumot e’lon qilinganda, profitsitning umumiy miqdori bilan birga tovarlar, xizmatlar va birlamchi daromad balanslarining yo‘nalishini alohida tekshiring.
- Eksport o‘sish sur’atini ko‘rib chiqishda axborot texnologiyalari va ushbu sohaga kirmaydigan mahsulotlar dinamikasini, shuningdek, import o‘sish sur’atini ham solishtiring.
- Xorijiy sayohatlar yoki xorijiy qimmatli qog‘ozlarga investitsiyalar bilan bog‘liq ko‘rsatkichlarni ko‘rib chiqishda joriy hisob balansi va moliyaviy hisob tashqi operatsiyalarning turli oqimlarini aks ettirishini yodda tuting.
Manbalar
- Foydalanilgan boshqa xabarlar: en.yna.co.kr
- Foydalanilgan boshqa xabarlar: hani.co.kr

















