
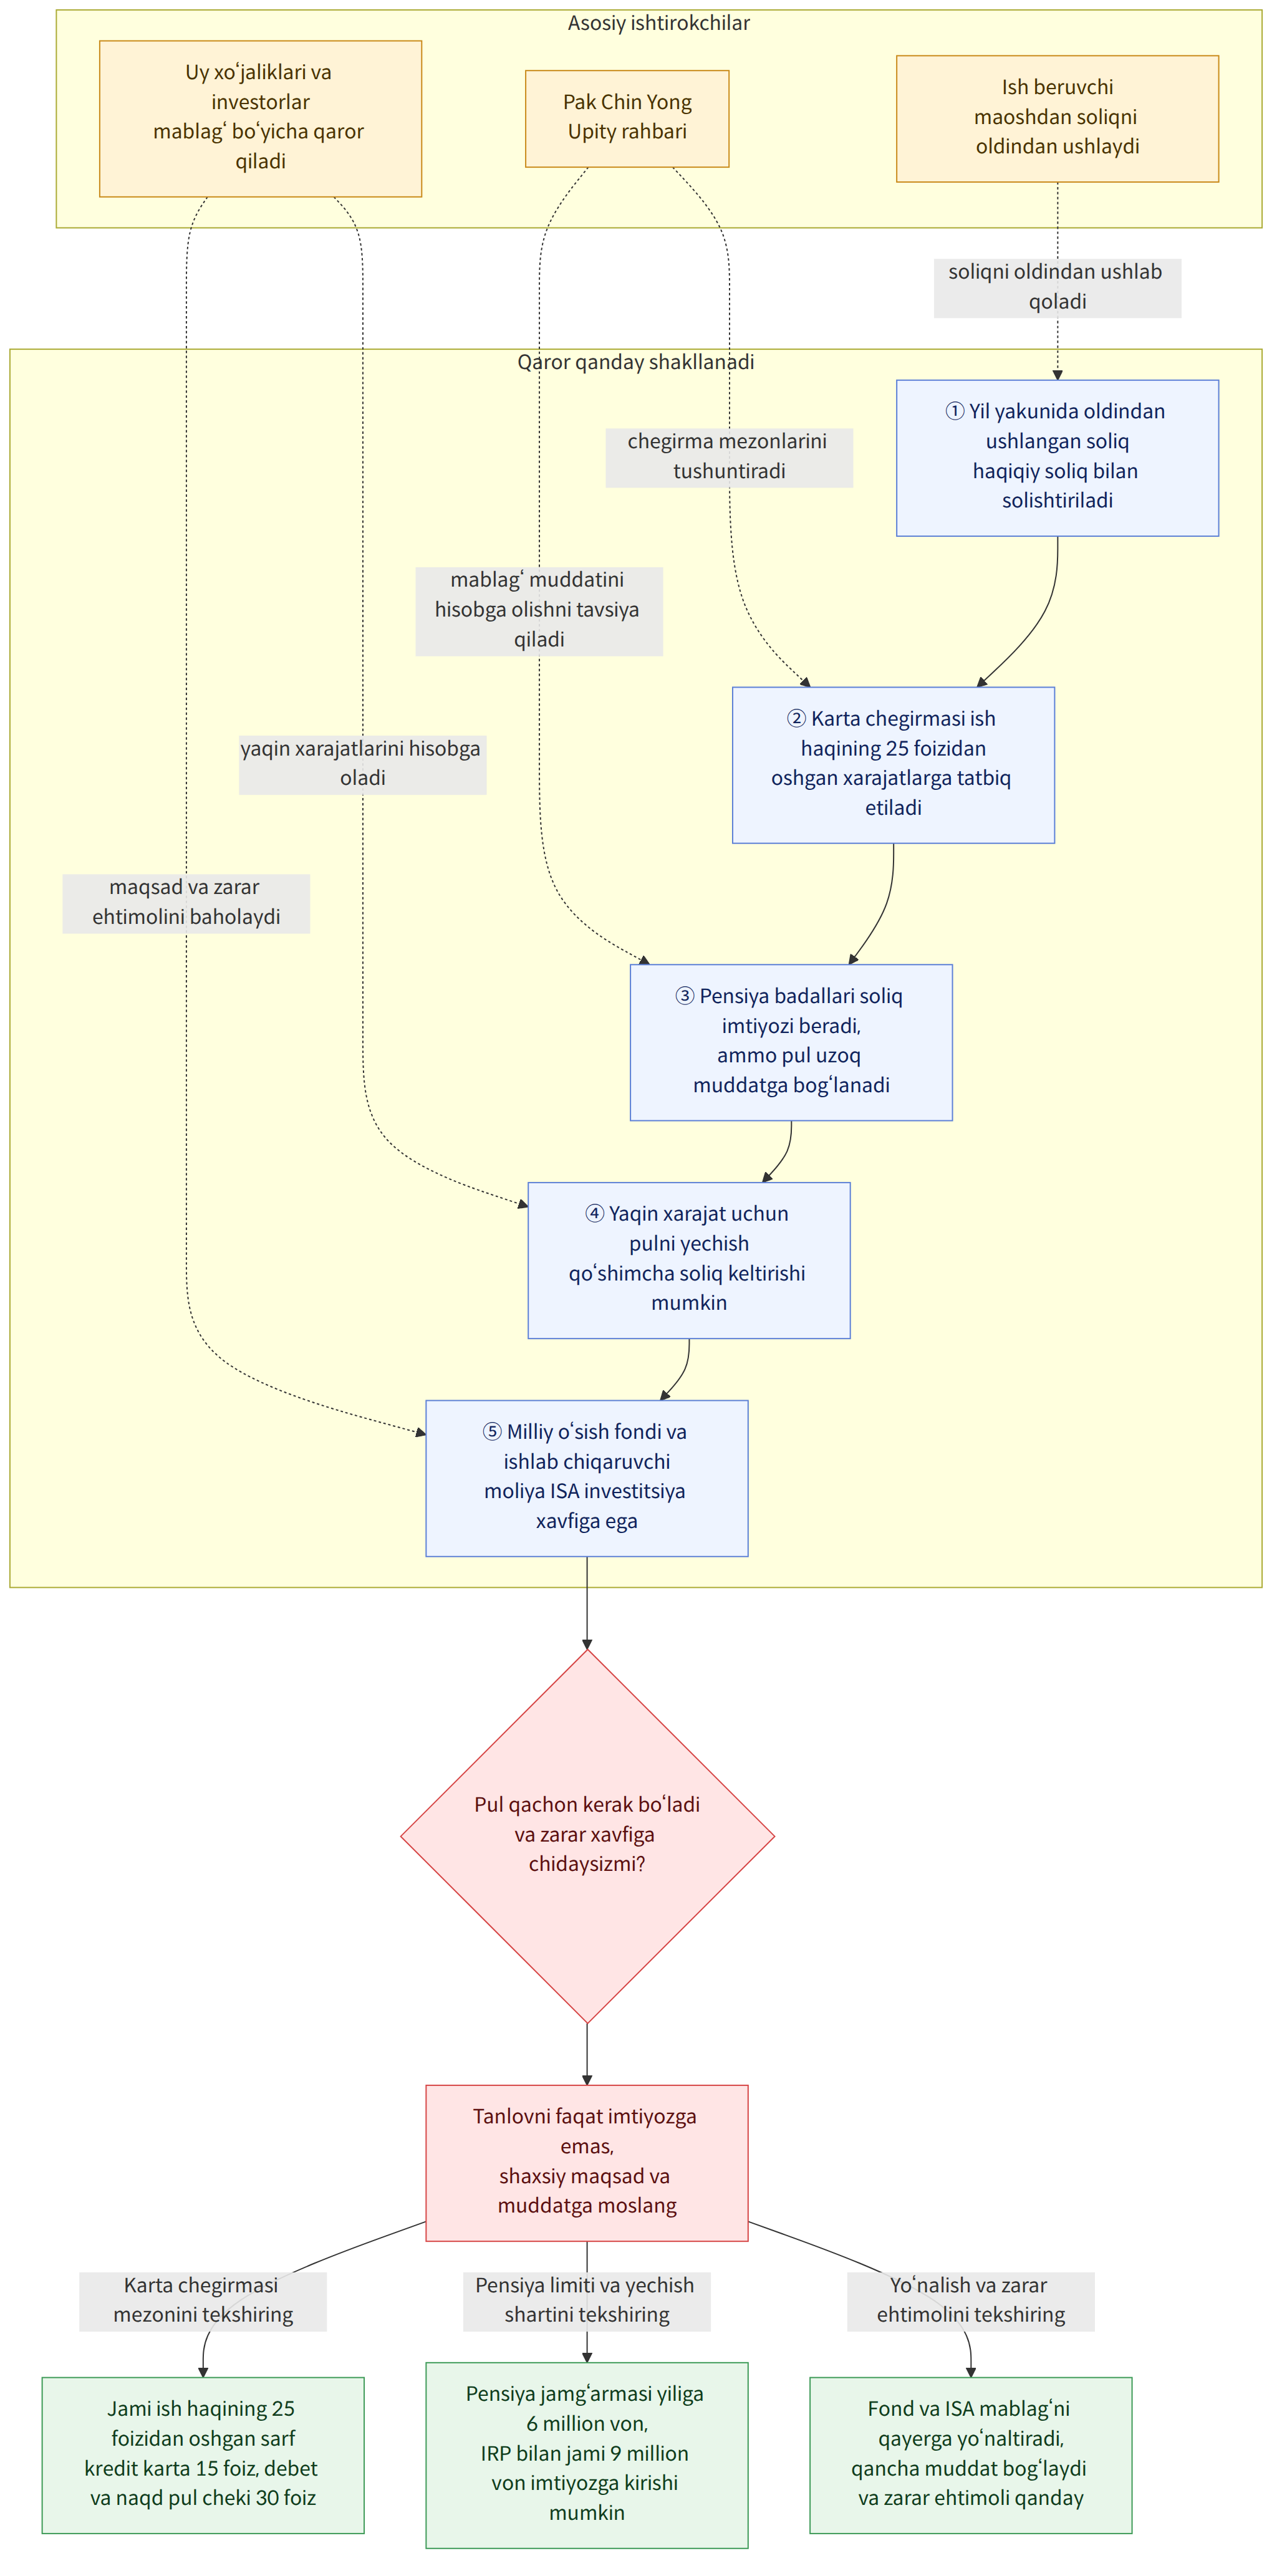
Upity rahbari Pak Chin Yong yil yakunidagi soliq hisob-kitobida beriladigan chegirmalar, pensiya hisobvaraqlari, Milliy o‘sish fondi va ishlab chiqaruvchi moliya ISA bo‘yicha qarorlarni faqat nomi yoki soliq imtiyozlariga qarab qabul qilmaslikni taklif qiladi. Maqolada ta’kidlanishicha, tizim va mahsulotlar va’da qilayotgan imtiyozlar bilangina cheklanmay, pulni nimaga ishlatishingiz, uni qancha muddatga bog‘lab qo‘ya olishingiz va investitsiyada zarar ko‘rish ehtimolini ham hisobga olish kerak.
Asosiy ma’lumot va kontekst
Yil yakunidagi soliq hisob-kitobi — yil davomida maoshdan oldindan ushlab qolingan soliq bilan haqiqatda to‘lanishi kerak bo‘lgan soliqni keyingi yil boshida solishtirish tartibi. Kompaniya maoshdan soliqni oldindan ushlab qolsa-da, qaramog‘idagi oila a’zolari, xarajatlar va pensiya badallari kabi har bir kishiga xos holatlarning barchasini hisobga olishi qiyin. Shu sababli hisob-kitob qayta tekshiriladi: ortiqcha to‘langan soliq qaytariladi, kam to‘langan soliq esa qo‘shimcha to‘lanadi.
Maqolada tizim nomlariga mahliyo bo‘lib, asl mezonlarni ko‘zdan qochirish mumkinligi tushuntiriladi. «Kredit karta va boshqa vositalardan foydalanilgan summa bo‘yicha daromad chegirmasi» (신용카드 등 사용금액 소득공제) faqat kredit kartani anglatmaydi. Unga debet va oldindan to‘ldiriladigan kartalar, shuningdek, naqd pul cheklari ham kiradi. Maqolaga ko‘ra, chegirma jami ish haqining 25 foizidan oshgan sarf-xarajatlarga tatbiq etiladi.
Maqolada chegirma stavkalari kredit karta uchun 15 foiz, debet karta va naqd pul cheki uchun esa 30 foiz deb ko‘rsatilgan. Shunga ko‘ra, jami ish haqining 25 foizigacha bo‘lgan xarajatlar qaysi karta bilan to‘langanidan qat’i nazar chegirmaga kirmaydi. Ushbu chegaradan oshgandan keyin esa debet karta va naqd pul cheki bo‘yicha chegirma stavkasi kredit kartanikidan ikki baravar yuqori, deyiladi maqolada. Biroq maqolada keltirilgan stavka va mezonlarning o‘zi har bir kishiga tatbiq etiladigan batafsil natijani aniqlash uchun yetarli emas.
Maqolada pensiya jamg‘armasi (연금저축) bo‘yicha yiliga 6 million von, shaxsiy pensiya hisobvarag‘i (개인형퇴직연금, IRP) bilan birga hisoblanganda esa 9 million vongacha bo‘lgan summa soliq imtiyoziga (hisoblangan soliqdan muayyan miqdorni chegirish) kirishi aytilgan. Ammo soliq imtiyozi pensiya hisobvarag‘ining yagona maqsadi emas. Bu tizim keksalikni ta’minlashga ko‘maklashish uchun pulni uzoq muddat jamg‘arib, nafaqaga chiqqandan so‘ng pensiya tarzida olishga mo‘ljallanganini ham hisobga olish lozim.
Bu xabar nimani anglatadi
Bu ma’lumot chegirma miqdorini oshiradigan tanlov har doim ham shaxs uchun eng foydali bo‘lmasligi mumkinligini ko‘rsatadi. Masalan, pensiya hisobvarag‘iga kiritilgan va soliq imtiyozi olingan pulni orada boshqa maqsadda yechib olsangiz, yana soliq to‘lashga to‘g‘ri kelishi mumkin. Maqolada uy sotib olish, turmush qurishga tayyorgarlik yoki mehnat ta’tili kabi yaqin kelajakdagi xarajatlarga mo‘ljallangan pulni badal limitini to‘ldirishga sarflashdan oldin, uni nafaqaga chiqqunga qadar saqlay olishingizni o‘ylab ko‘rish taklif etiladi.
Masalan, uy sotib olish uchun pul kerak bo‘lishini kutayotgan kishi pensiya hisobvarag‘idagi qolgan chegirma limitini to‘ldira oladimi, deb qarash bilangina cheklanmay, bu pulni nafaqaga chiqqunga qadar saqlab tura oladimi, avval shuni o‘ylab ko‘rishi mumkin. Bu — qaror shaxsiy vaziyatga qarab o‘zgarishi mumkin, degan taxmin. Maqolada limitni to‘ldirishdan ko‘ra mablag‘ qachon ishlatilishini avval hisobga olish kerakligi ta’kidlanadi.
Davlat siyosati doirasidagi mahsulotlarga ham shu mezon bilan qarash kerak. Xalq ishtirokidagi Milliy o‘sish fondi (국민참여형 국민성장펀드) fuqarolarning mablag‘larini jamlab, ilg‘or strategik tarmoqlarga uzoq muddat investitsiya kiritadigan va natijani investorlar bilan bo‘lishadigan mahsulot sifatida taqdim etilgan. Ishlab chiqaruvchi moliya bo‘yicha shaxsiy kompleks aktivlarni boshqarish hisobvarag‘i (개인종합자산관리계좌, ISA) esa uy xo‘jaliklari mablag‘larini mamlakat kapital bozori va o‘sib borayotgan kompaniyalarga yo‘naltirish maqsadida mamlakat aksiyalari, aksiyadorlik fondlari va Milliy o‘sish fondiga investitsiya qilish imkonini beradigan tizim sifatida tushuntirilgan.
Bu mahsulotlarning davlat siyosatiga oid maqsadi bilan shaxsiy aktivlarni ko‘paytirish maqsadi bir xil bo‘lmasligi mumkin. «O‘sish» yoki «ishlab chiqaruvchi» degan nomlar investor aktivlari o‘sishini kafolatlamaydi. Investitsiya nimaga yo‘naltirilgani, pulni qancha muddatga bog‘lab qo‘ya olishingiz va zarar ehtimoliga dosh bera olishingizni tekshirish kerakligi shu jihatdan muhim.
Tegishli tizimlar va yordam haqida ma’lumot
Maqolada tilga olingan chegirma mezonlari va limitlar tanlovni ko‘rib chiqishda qo‘l kelishi mumkin, biroq ular har bir kishiga tatbiq etiladigan barcha batafsil talablarni tushuntirib bermaydi. Karta xarajatlari uchun chegirma jami ish haqining 25 foizidan oshgan qismga tatbiq etiladi; pensiya jamg‘armasi bo‘yicha yiliga 6 million von, shaxsiy pensiya hisobvarag‘i bilan birga hisoblanganda esa 9 million vongacha bo‘lgan summa soliq imtiyoziga kirishi aytilgan. Amalda qanday qo‘llanishini aniqlash uchun faqat shu raqamlarga tayanib xulosa chiqarmasdan, batafsil talablarni alohida tekshirish kerak.
Milliy o‘sish fondi va ishlab chiqaruvchi moliya ISA mablag‘larni mamlakat kapital bozori va o‘sib borayotgan kompaniyalarga yo‘naltirishga qaratilgan siyosiy maqsadlar bilan izohlangan. Biroq maqolada ularga qo‘shilishning aniq shartlari, komissiyalar va investitsiya mablag‘ini qaytarib olish shartlari keltirilmagan. Mahsulot nomi yoki siyosiy maqsadiga qarab kutiladigan daromad yoxud zarar miqdorini aniq aytib bo‘lmaydi. Shu sababli investitsiya aktivlari, mablag‘ bog‘lanib turadigan muddat va zarar ehtimolini tekshirish zarur.
Soliq imtiyozlari yoki davlat siyosati doirasidagi mahsulotlarning nomlari pulingizning maqsadiga mos kelish-kelmasligini sizning o‘rningizga hal qilib bermaydi. Imtiyozga qarashdan oldin mablag‘ning nima uchun kerakligini, qancha muddat saqlanishini va qanday xavfni qabul qila olishingizni o‘ylab ko‘ring.
Tasdiqlangan faktlar va hozircha noma’lum jihatlar
Tasdiqlangan faktlar
- Maqolada yil yakunidagi soliq hisob-kitobi oldindan to‘langan soliq bilan haqiqatda to‘lanishi kerak bo‘lgan soliqni keyingi yil boshida solishtirish tartibi sifatida tushuntirilgan.
- Karta xarajatlari bo‘yicha chegirma jami ish haqining 25 foizidan oshgan qismga tatbiq etilishi, chegirma stavkasi kredit karta uchun 15 foiz, debet karta va naqd pul cheki uchun esa 30 foiz ekani aytilgan.
- Pensiya jamg‘armasi bo‘yicha yiliga 6 million von, shaxsiy pensiya hisobvarag‘i bilan birga hisoblanganda esa 9 million vongacha bo‘lgan summa soliq imtiyoziga kirishi tushuntirilgan.
- Milliy o‘sish fondi va ishlab chiqaruvchi moliya ISA nafaqat shaxsiy aktivlarni ko‘paytirish, balki mablag‘larni ilg‘or strategik tarmoqlar va mamlakat kapital bozoriga yo‘naltirishni ham siyosiy maqsad qilishi aytilgan.
Hozircha noma’lum jihatlar
- Milliy o‘sish fondi va ishlab chiqaruvchi moliya ISAga qo‘shilishning aniq shartlari va komissiyalari qanday?
- Ushbu ikki siyosiy mahsulotning investitsiya xavfi va zarar ehtimoli qay darajada, investitsiya mablag‘ini qaytarib olish shartlari qanday?
- Maqolada tushuntirilgan yil yakunidagi soliq hisob-kitobi chegirma stavkalari va limitlariga qanday batafsil talablar tatbiq etiladi?
O‘quvchi nimalarni tekshirishi kerak
- Karta xarajatlari bo‘yicha chegirmani hisoblashda jami ish haqining 25 foizlik mezoni bilan karta turlariga qarab belgilanadigan chegirma stavkalarini farqlab tekshiring. Maqolada keltirilgan raqamlar sizga tegishli batafsil talablarga ham aynan tatbiq etilishini alohida aniqlang.
- Pensiya hisobvarag‘iga badal kiritish haqida qaror qilishdan oldin uy sotib olish, turmush qurishga tayyorgarlik, mehnat ta’tili kabi yaqin kelajakdagi mablag‘ ehtiyojlarini hisobga oling va kiritgan pulingizni nafaqaga chiqqunga qadar saqlab tura olishingizni tekshiring.
- Fond yoki ISAni ko‘rib chiqayotgan bo‘lsangiz, faqat nomi va siyosiy maqsadiga qaramang: investitsiya obyektlari, mablag‘ bog‘lanib turadigan muddat, zarar ehtimoli, qo‘shilish shartlari va komissiyalar, shuningdek, mablag‘ni qaytarib olish shartlarini tekshiring.

















