
Quy định cấm phụ phí thẻ có hiệu lực từ ngày 1 tháng 10 tại Australia, theo đó Visa, Mastercard, EFTPOS và American Express không cho phép doanh nghiệp thu thêm phụ phí riêng từ khách hàng thanh toán bằng thẻ. Tuy nhiên, không phải mọi khoản “phí dịch vụ” hay “phụ thu hằng ngày” mới xuất hiện đều thuộc diện bị cấm. Điều cốt yếu không phải là tên gọi của khoản phí mà là lý do khoản phí được thu.
Bối cảnh
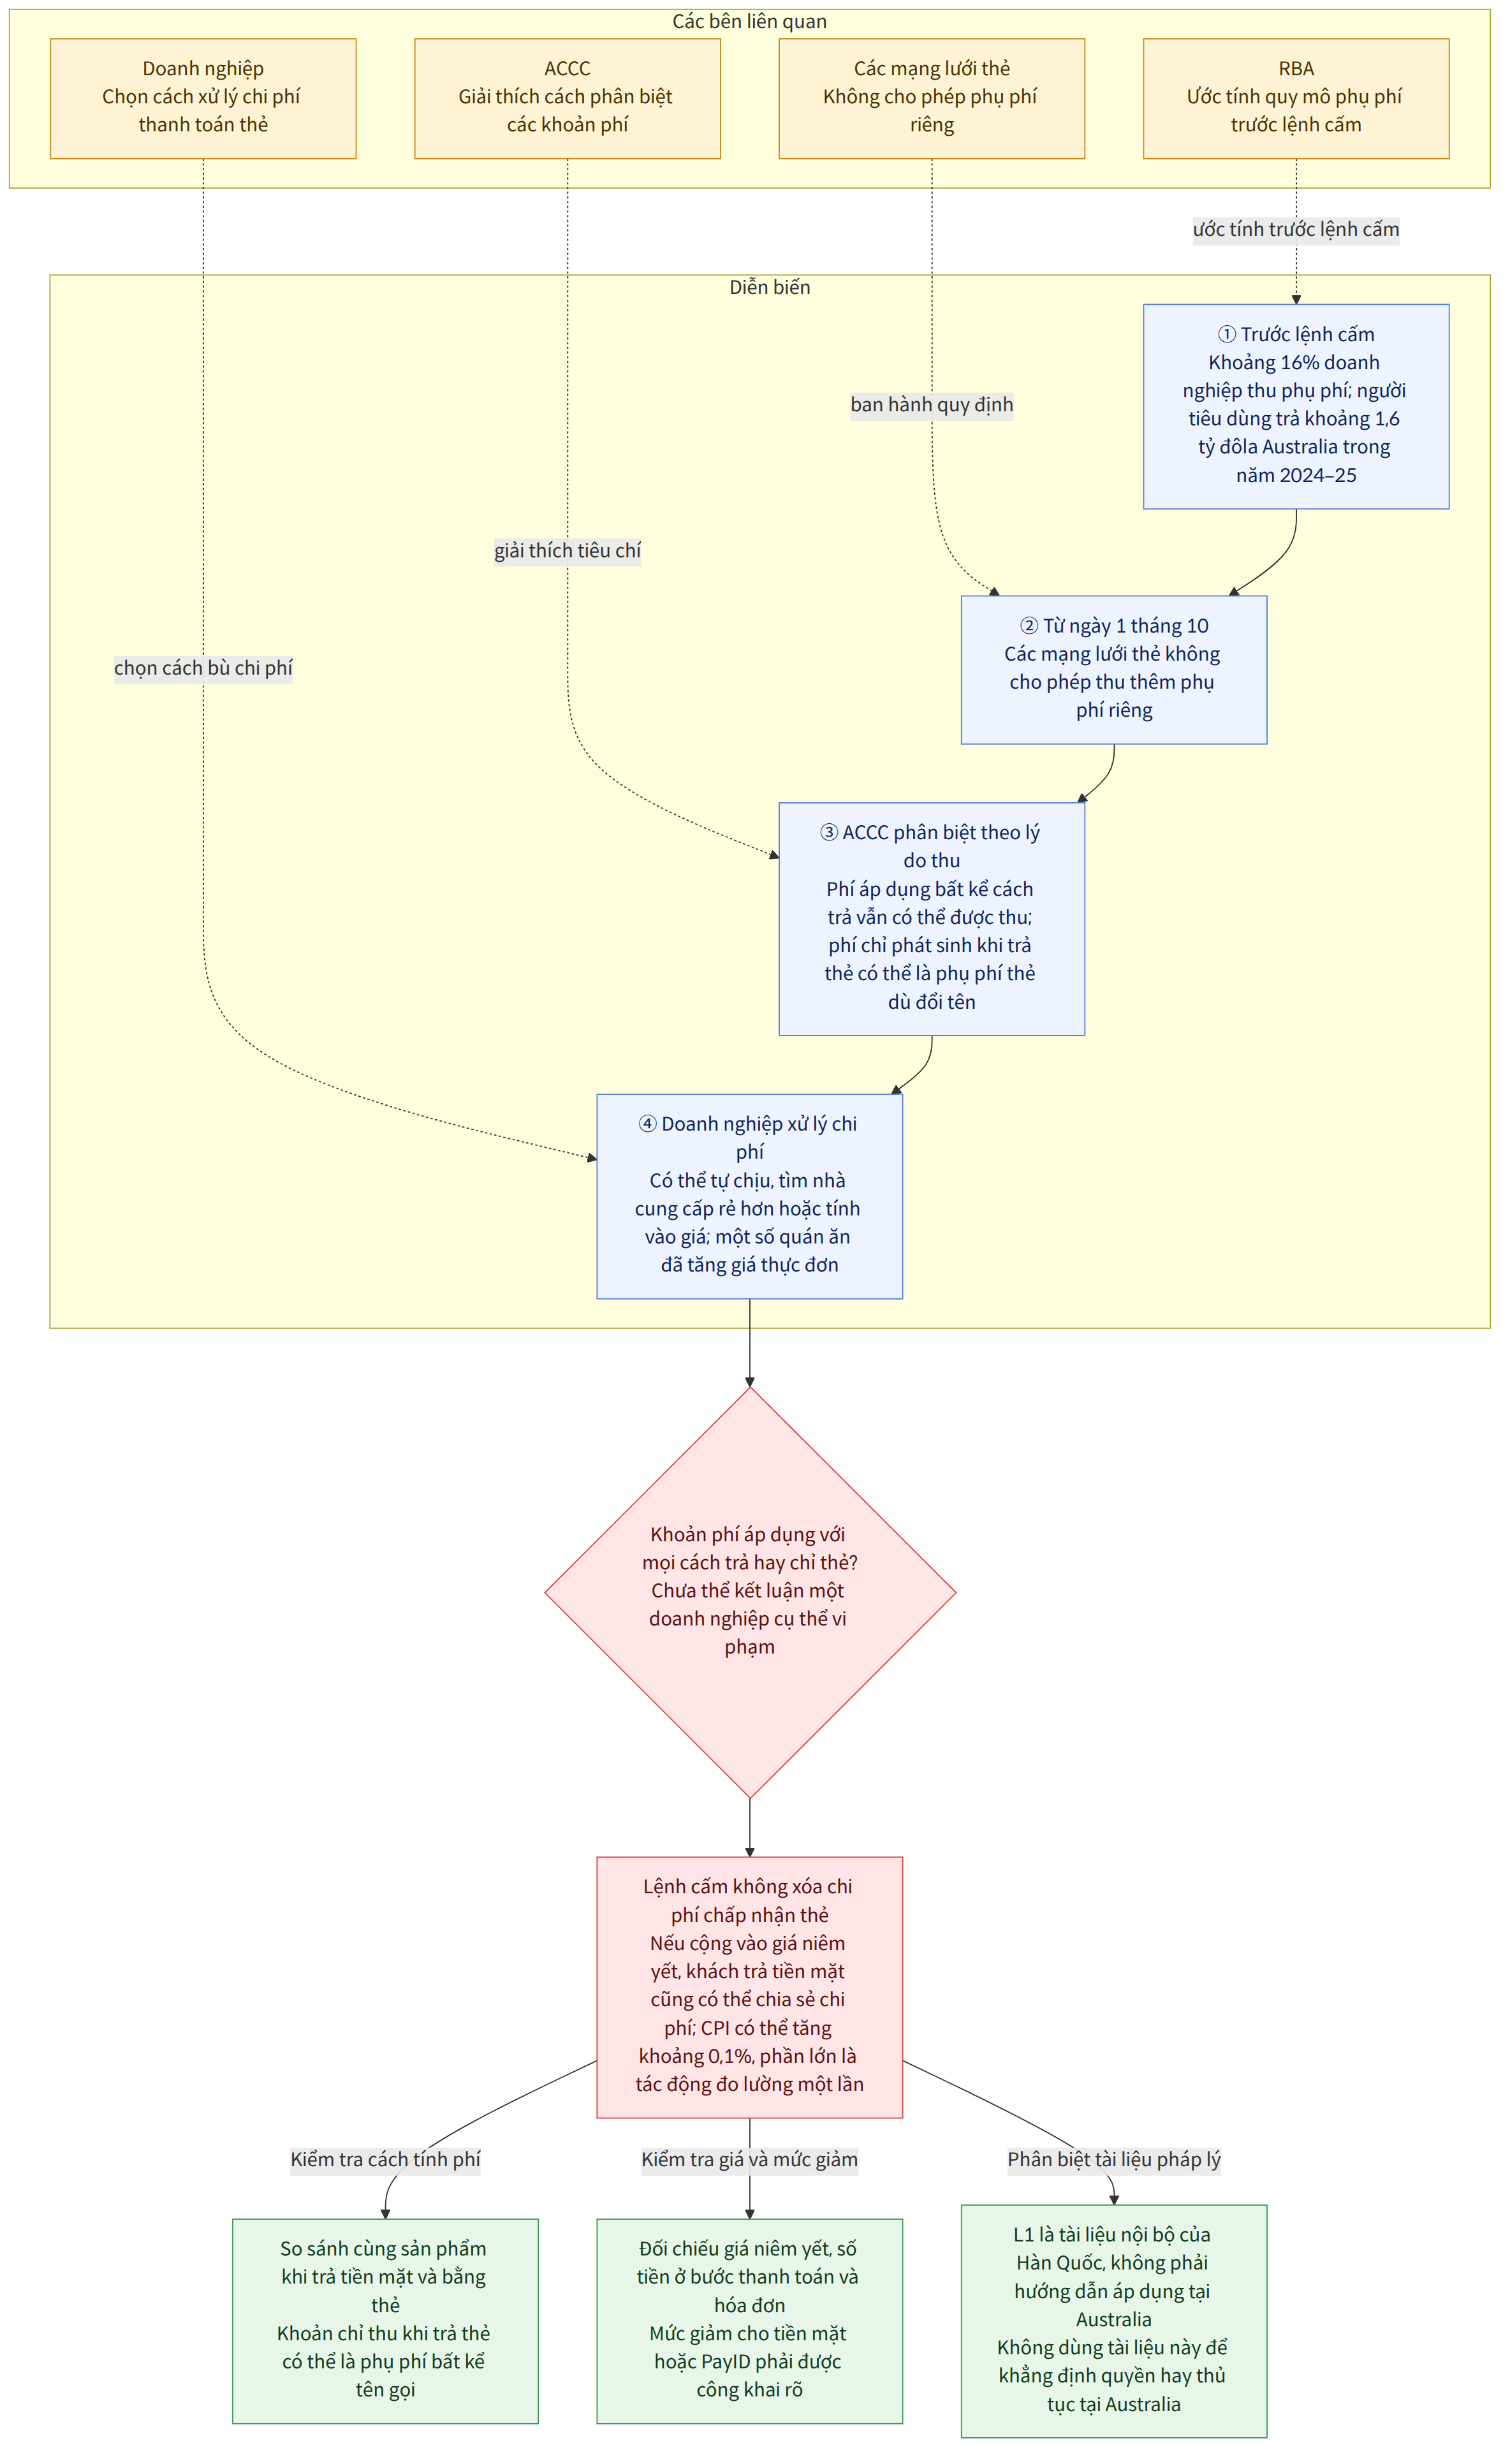
Ủy ban Cạnh tranh và Người tiêu dùng Australia (호주 경쟁소비자위원회, ACCC) giải thích rằng các khoản phí dịch vụ thực tế hoặc phí đặt chỗ không phụ thuộc vào phương thức thanh toán vẫn có thể tiếp tục được thu. Ngược lại, nếu một khoản phí chỉ phát sinh khi thanh toán bằng thẻ thì dù được gọi là “phí dịch vụ”, khoản đó vẫn có thể được xem là phụ phí thẻ. ACCC cảnh báo rằng việc đổi tên phí nhằm né quy định có thể là hành vi gây hiểu lầm cho người tiêu dùng.
Ngân hàng Dự trữ Australia (호주중앙은행, RBA) ước tính trước khi lệnh cấm có hiệu lực, khoảng 16% doanh nghiệp thu phụ phí thẻ. Nhóm này gồm quán cà phê, nhà hàng, cửa hàng tạp hóa, Aldi và một số cửa hàng trực tuyến; phần lớn các nhà bán lẻ lớn không thu phụ phí. Theo RBA, người tiêu dùng đã trả khoảng 1,6 tỷ đôla Australia tiền phụ phí thẻ trong năm 2024–25; theo dữ liệu được bài viết trích dẫn, mức phí tương đương 0,5–1,5% giá trị giao dịch.
Lệnh cấm phụ phí không làm biến mất chi phí mà doanh nghiệp phải trả để chấp nhận thanh toán bằng thẻ. Doanh nghiệp có thể tự chịu khoản chi phí đó, tìm nhà cung cấp dịch vụ thanh toán rẻ hơn hoặc tính vào giá hàng hóa, dịch vụ. Bài viết cũng dẫn các thông tin cho biết một số quán cà phê và nhà hàng đã tăng giá thực đơn vào ngày 1 tháng 10 để bù đắp chi phí từ các nhà cung cấp dịch vụ thẻ.
Ý nghĩa của thông tin này
Đối với người tiêu dùng, chỉ vì hóa đơn có một khoản mục mới không thể kết luận ngay rằng doanh nghiệp đã vi phạm. Điểm khởi đầu để xem xét là khoản phí có áp dụng cho mọi phương thức thanh toán hay chỉ áp dụng khi trả bằng thẻ. Chẳng hạn, nếu mua cùng một sản phẩm bằng tiền mặt thì không bị tính thêm, nhưng trả bằng thẻ lại phải trả thêm phí, thì dù khoản đó được ghi là “phí dịch vụ”, vẫn có lý do để xem xét liệu đây có phải phụ phí thẻ hay không. Tuy nhiên, chỉ dựa vào các ví dụ hoặc cách ghi khoản phí trong bài viết thì không thể khẳng định một doanh nghiệp cụ thể đã vi phạm.
Nếu tính chi phí vào giá hàng hóa, khách hàng trả bằng tiền mặt hoặc dùng phương thức thanh toán rẻ hơn cũng có thể phải chia sẻ một phần chi phí chấp nhận thanh toán bằng thẻ. Doanh nghiệp có thể giảm giá cho khách trả bằng tiền mặt hoặc PayID, nhưng phải công khai rõ mức giảm. Khi không còn phụ phí riêng, khoản tiền cộng thêm ngay trước lúc thanh toán có thể ít lộ rõ hơn, nhưng người tiêu dùng có thể khó biết bao nhiêu trong giá niêm yết là chi phí thanh toán bằng thẻ.
Cũng cần phân biệt chỉ số giá cả với chi tiêu thực tế. RBA ước tính rằng nếu tính phụ phí thẻ hiện tại vào giá niêm yết, chỉ số giá tiêu dùng (CPI, thước đo mức thay đổi giá của hàng hóa và dịch vụ mà hộ gia đình mua) có thể tăng khoảng 0,1%. Phụ phí hiện tại không được tính vào CPI, nhưng giá niêm yết sau khi tăng thì có, nên theo giải thích đây phần lớn là tác động đo lường xảy ra một lần. Nếu doanh nghiệp tăng giá chung nhiều hơn mức phụ phí trước đây, cần xem xét riêng tình huống người tiêu dùng thực sự phải trả thêm tiền.
Thông tin về quy định và hỗ trợ liên quan
Hướng dẫn pháp lý nội bộ L1 là tài liệu đề cập đến các vấn đề về thiệt hại của người tiêu dùng và quảng cáo, ghi nhãn tại Hàn Quốc, chứ không phải hướng dẫn pháp lý áp dụng cho quy định phụ phí thẻ tại Australia. Tuy vậy, tiêu chí trong tài liệu của Hàn Quốc có thể hữu ích khi xem xét cách hiển thị khoản phí: thay vì tách riêng một vài cụm từ trong quảng cáo hoặc thông tin niêm yết, cần đánh giá khách quan ấn tượng tổng thể mà người tiêu dùng có mức độ cẩn trọng thông thường tiếp nhận được. Tiêu chí này không cho biết cơ quan quản lý Australia trên thực tế yêu cầu những bằng chứng nào.
L1 giải thích rằng trong vấn đề bồi thường thiệt hại, ngoài việc thông tin có gây hiểu lầm hay không, quan hệ nhân quả giữa hành vi và thiệt hại thực tế cũng có thể là vấn đề cần xem xét. Vì vậy, nếu muốn nêu vấn đề về chênh lệch giá, người tiêu dùng có thể phân biệt rõ những điểm khác nhau—chẳng hạn giá niêm yết, số tiền được thông báo ở bước thanh toán và các khoản phí trên hóa đơn—để giải thích tình huống. Tuy nhiên, L1 không nêu thời hạn khiếu nại cụ thể, và không thể dựa vào tài liệu này để khẳng định quyền hoặc thủ tục áp dụng tại Australia.
Những gì đã được xác nhận và những gì vẫn chưa rõ
Những gì đã được xác nhận
- Từ ngày 1 tháng 10, các mạng lưới thẻ không cho phép doanh nghiệp cộng phụ phí thẻ cho khách hàng thanh toán bằng thẻ.
- Các khoản phí dịch vụ thực tế và phí đặt chỗ không phụ thuộc vào phương thức thanh toán vẫn có thể được thu.
- Doanh nghiệp có thể tự chịu chi phí chấp nhận thanh toán bằng thẻ, tìm nhà cung cấp dịch vụ rẻ hơn hoặc tính chi phí vào giá chung.
- Các khoản phí dịch vụ thông thường bắt buộc, không thể tránh và có thể tính trước, nhìn chung phải được tính vào tổng giá niêm yết.
- Có thể niêm yết riêng phụ phí cuối tuần và ngày lễ tại quán cà phê, nhà hàng, nhưng thực đơn phải ghi rõ, dễ thấy tỷ lệ phụ phí và ngày áp dụng.
Những gì vẫn chưa rõ
- Bài viết không cho biết cơ quan quản lý sẽ yêu cầu những bằng chứng nào để xác định một khoản phí dịch vụ cụ thể của doanh nghiệp có phải là phụ phí thẻ bị đổi tên hay không.
- Cũng chưa xác nhận được liệu các doanh nghiệp cụ thể được nhắc đến trong bài viết có thực sự vi phạm quy định hay không.
- Không thể biết một cách tổng quát từng doanh nghiệp đã tự gánh chi phí thanh toán bằng thẻ, chọn nhà cung cấp khác hay tính chi phí vào giá.
Những điều độc giả cần kiểm tra
- Trước khi thanh toán, hãy so sánh giá niêm yết, số tiền ở bước thanh toán và hóa đơn; đồng thời xem khoản phí mới phát sinh với phương thức thanh toán nào.
- Nếu có phí dịch vụ thông thường bắt buộc, hãy kiểm tra liệu khoản phí đó có thể được tính trước và đã được tính vào tổng giá niêm yết hay chưa. Với phụ phí cuối tuần hoặc ngày lễ, hãy xem thực đơn có ghi rõ ngày áp dụng và tỷ lệ phụ phí hay không.
- Nếu có thông báo giảm giá khi trả bằng tiền mặt hoặc PayID, hãy kiểm tra điều kiện giảm giá đã được công khai rõ ràng hay chưa. Ngay cả khi khoản phí có vẻ bất hợp lý, đừng kết luận vi phạm chỉ dựa vào tên gọi; hãy xem xét riêng điều kiện áp dụng thực tế và chi tiết giao dịch.

















